Masan tăng trưởng lợi nhuận nhờ nền tảng tiêu dùng – bán lẻ – công nghệ

| Lợi nhuận liên tục tăng trưởng, một doanh nghiệp VN30 đang trở lại “đường đua” Cổ phiếu MSN “vượt đỉnh” năm 2025 Mảng hàng tiêu dùng của Masan muốn chia cổ tức tiền mặt tỷ lệ 25% |
Ngày 28/7/2025, Công ty Cổ phần Tập đoàn Masan (MSN) hôm nay công bố báo cáo tài chính chưa kiểm toán của quý 2/2025 và 6 tháng đầu năm 2025.
“Sự gián đoạn trong các kênh bán lẻ truyền thống là minh chứng rõ ràng rằng chiến lược tích hợp toàn diện nền tảng Tiêu dùng – Bán lẻ – Công nghệ đang đi đúng hướng. Khi WinCommerce tiếp tục mở rộng nhanh chóng, hiệu quả cộng hưởng trong hệ sinh thái Masan ngày càng thể hiện rõ, tạo nền tảng vững chắc để thúc đẩy tăng trưởng mạnh mẽ cả về doanh thu và lợi nhuận. Tuy nhiên, tầm nhìn dài hạn của Masan không chỉ dừng lại ở đó, chúng tôi hướng đến việc hiện đại hóa hạ tầng tiêu dùng tại Việt Nam, thông qua hợp tác với các nhà bán lẻ truyền thống, nhằm phục vụ tốt hơn cho 100 triệu người tiêu dùng trên toàn quốc. Sự kết hợp giữa cơ sở hạ tầng vận hành và công nghệ chính là động lực cốt lõi để kết nối chặt chẽ giữa thương hiệu, nhà bán lẻ và người tiêu dùng.” - Tiến sĩ Nguyễn Đăng Quang, Chủ tịch Tập đoàn Masan chia sẻ.
Mặc dù GDP Việt Nam tăng trưởng mạnh 8,0% trong quý II/2025, ngành hàng tiêu dùng vẫn đối mặt với nhiều thách thức do đà phục hồi yếu hơn kỳ vọng và các quy định thuế mới tác động đến kênh bán lẻ truyền thống (General Trade – “GT”). Khoảng 30.000 hộ kinh doanh cá thể bị ảnh hưởng, dẫn đến tình trạng giảm hàng tồn kho diện rộng và doanh số ngành hàng tiêu dùng nhanh (FMCG) chậm lại. Trong 5 tháng đầu năm 2025, sản lượng FMCG tiêu thụ qua kênh GT giảm gần 3% so với cùng kỳ. Doanh thu của Masan Consumer (MCH) trong quý 2/2025 sụt giảm do gián đoạn tại kênh GT khiến sản lượng tiêu thụ tạm thời suy yếu. Hoạt động kinh doanh dự kiến sẽ phục hồi khi mô hình phân phối mới của MCH - tập trung vào độ phủ trực tiếp, được triển khai mạnh mẽ từ nửa cuối năm 2025.
Quá trình tái định hình ngành bán lẻ thúc đẩy xu hướng chuyển dịch nhanh hơn sang kênh bán lẻ hiện đại (Modern Trade – MT). Sản lượng tiêu thụ hàng tiêu dùng nhanh (FMCG) qua kênh MT đã tăng 4,2% so với cùng kỳ. WinCommerce hưởng lợi từ xu hướng này.
Doanh thu thuần trong quý 2/2025, Tập đoàn Masan đạt 18.315 tỷ đồng. EBITDA đạt 3.748 tỷ đồng.
Lợi nhuận sau thuế Pre-MI trong quý 2 và 6 tháng đầu năm 2025 của Tập đoàn Masan lần lượt đạt 1.619 tỷ đồng và 2.602 tỷ đồng, gần gấp đôi so với cùng kỳ, vượt mốc 50% kế hoạch cả năm. Tăng trưởng chủ yếu đến từ hiệu quả lợi nhuận mạnh mẽ tại WCM và MML, được hỗ trợ bởi đóng góp lợi nhuận từ việc thoái hợp nhất H.C. Starck (HCS).
Mảng kinh doanh tiêu dùng – bán lẻ đóng góp khoảng 472 tỷ đồng vào mức tăng EBIT trong 6 tháng đầu năm 2025, dẫn đầu là mức cải thiện 319 tỷ đồng tại WCM và 156 tỷ đồng tại MML so với cùng kỳ. Điều này giúp bù đắp lại mức giảm 40 tỷ đồng tại MCH do ảnh hưởng từ kênh GT. Phần lớn mức tăng EBIT 14,9% so với cùng kỳ đến từ năng suất bán hàng và vận hành được cải thiện tại WCM, cũng như hoạt động chăn nuôi hiệu quả hơn và giá trị heo thịt cao hơn tại MML.
 |
WinCommerce (WCM) trong quý 2/2025, doanh thu đạt 9.130 tỷ đồng, tăng 16,4% so với cùng kỳ. NPAT Pre-MI đạt 10 tỷ đồng, tăng 159 tỷ đồng so với cùng kỳ. Đây là quý thứ tư liên tiếp WCM có lợi nhuận, nhờ vào vận hành vượt trội và chiến lược mở rộng mạng lưới hiệu quả. Trong nửa đầu năm 2025, doanh thu đạt 17.915 tỷ đồng, tăng 13,4% so với cùng kỳ. NPAT Pre-MI đạt 68 tỷ đồng, tăng 292 tỷ đồng so với cùng kỳ. Kết quả tích cực này được thúc đẩy bởi tăng trưởng doanh thu LFL và mở rộng mạng lưới tại khu vực nông thôn.
Tính đến cuối quý 2, với 318 cửa hàng mới được mở ròng, WCM đã hoàn thành 80% mục tiêu cơ sở về mở mới trong năm và đang trên đà vượt mục tiêu kịch bản cao vào cuối năm, giúp củng cố vững chắc vị thế là nhà bán lẻ hiện đại số một tại Việt Nam theo quy mô điểm bán, với 4.146 cửa hàng trên toàn quốc.
Khu vực nông thôn, nơi sinh sống của hơn 60% dân số Việt Nam, đang nổi lên như một động lực tăng trưởng chiến lược, khi doanh thu trung bình hàng ngày (ADS) của siêu thị mini tại nông thôn đã đạt gần 90% so với siêu thị mini tại khu vực đô thị, tăng từ mức ~80% trong quý 2/2024. Gần 75% số cửa hàng được mở mới (NSO) trong 6 tháng đầu năm 2025 thuộc mô hình WinMart+ tại nông thôn nhằm tận dụng tiềm năng chưa được khai thác của khu vực này. Đáng chú ý, các siêu thị mini nông thôn ghi nhận tăng trưởng LFL 12,4% so với cùng kỳ, phản ánh sự đón nhận mạnh mẽ của người tiêu dùng tại thị trường này.
Khu vực miền Trung ghi nhận mức tăng trưởng LFL cao nhất với mô hình siêu thị mini, nhờ vào danh mục sản phẩm phù hợp với nhu cầu người tiêu dùng và lợi thế tiên phong trong việc chiếm lĩnh các vị trí có lưu lượng khách cao. Trong 6 tháng đầu năm 2025, hơn 50% số cửa hàng mới mở tập trung tại miền Trung, tiếp tục củng cố vị thế dẫn đầu khu vực của WCM. Ngoài ra, tổng thể các cửa hàng mới mở trong nửa đầu năm 2025 đã mang về lợi nhuận.
Nhờ vào tăng trưởng LFL mạnh mẽ trên tất cả các mô hình và hiệu quả vận hành được cải thiện, biên lợi nhuận EBIT của WCM đạt 0,9% trong quý 2/2025, tăng 200 điểm cơ bản (bps) so với cùng kỳ. Biên lợi nhuận sau thuế đạt 0,1%, với mức cải thiện đạt 200bps trong quý 2/2025 so với cùng kỳ, cao hơn so với mức 160bps trong quý 1/2025. Sự cải thiện nhất quán này cho thấy WCM đang tiến gần hơn đến mục tiêu biên lợi nhuận cả năm là 1%.
 |
Masan Consumer Corporation (UpCOM: MCH) ghi nhận doanh thu đạt 6.276 tỷ đồng, giảm 15,1% so với cùng kỳ, và EBITDA (Lợi nhuận trước thuế, lãi vay, khấu hao và phân bổ) đạt 1.605 tỷ đồng, giảm 12,9% so với cùng kỳ. Tuy vậy, doanh thu 6 tháng đầu năm 2025 chỉ giảm 1,5% so với cùng kỳ, nhờ kết quả tích cực trong quý 1. Sự suy giảm doanh thu do mức tồn kho tại các kênh giảm và hoạt động bán hàng thận trọng.
Trong quý 2/2025, MCH đối mặt với thách thức ngắn hạn xuất phát từ thay đổi mang tính cấu trúc trong ngành bán lẻ Việt Nam. Việc áp dụng các quy định thuế mới đối với hộ kinh doanh cá thể đã gây gián đoạn tạm thời kênh bán hàng truyền thống (GT) - kênh mà MCH có tỷ trọng hiện diện lớn. Kết quả là, nhiều nhà bán lẻ truyền thống lớn và nhỏ đều giảm tồn kho mạnh, với số ngày tồn kho giảm khoảng 8 ngày đối với nhà bán lẻ lớn và 3 ngày đối với nhà bán lẻ nhỏ. Điều này dẫn đến ước tính doanh thu giảm khoảng 600–800 tỷ đồng cho MCH trong quý.
Để ứng phó, MCH đã đẩy nhanh quá trình chuyển đổi sang mô hình phân phối linh hoạt và bền vững hơn. Các sáng kiến trọng tâm bao gồm: chuyển dịch sang mô hình phủ trực tiếp, giảm phụ thuộc vào các nhà bán lẻ truyền thống lớn, và tăng cường năng lực đưa hàng ra thị trường. Trong nửa đầu năm 2025, MCH đã mở rộng độ phủ điểm bán tại các khu vực thí điểm tăng 62% so với cùng kỳ, và số lượng điểm bán trung bình mỗi tháng có ít nhất 1 đơn hàng do mỗi nhân viên bán hàng phục vụ tăng 48% so với cùng kỳ. Những thay đổi này được kỳ vọng sẽ phục hồi đà tăng trưởng của MCH trong các quý tiếp theo.
Doanh thu từ kênh bán lẻ hiện đại (MT) và kênh phân phối trong nhà hàng, khách sạn, quán cà phê (HORECA) ghi nhận đà tăng trưởng mạnh, lần lượt tăng 5,7% và 34,2% so với cùng kỳ trong quý 2/2025, cho thấy hiệu quả từ chiến lược đầu tư của MCH vào các kênh tăng trưởng mới và sự phối hợp sâu hơn với WCM nhằm tận dụng toàn diện lợi thế chuỗi giá trị tích hợp của Masan.
Dù bị gián đoạn kênh phân phối, một số ngành hàng vẫn giữ được sự ổn định. Trong quý 2/2025, doanh thu từ ngành hàng Cà phê (tăng 1,8% so với cùng kỳ), hàng Chăm sóc cá nhân và gia đình – HPC (tăng 1,3% so với cùng kỳ), và mảng xuất khẩu (tăng 7,7% so với cùng kỳ) đã phần nào bù đắp sự suy yếu ở các ngành hàng như Gia vị (giảm 20,9% so với cùng kỳ), Thực phẩm tiện lợi (giảm 11,6% so với cùng kỳ) và Đồ uống đóng chai (giảm 25,9% so với cùng kỳ). Đáng chú ý, Omachi tiếp tục dẫn đầu xu hướng cao cấp hóa, giành thêm 0,8% thị phần, bất chấp thị trường thực phẩm tiện lợi chịu ảnh hưởng tiêu cực từ gián đoạn kênh phân phối.
Trong nửa cuối năm 2025, MCH tiếp tục kiên định với chiến lược củng cố nền tảng, bao gồm mở rộng phân phối trực tiếp, tối ưu quản lý tồn kho tại điểm bán, và đẩy mạnh đổi mới sản phẩm – từ đó xây dựng nền tảng cho sự tăng trưởng bền vững trong dài hạn.
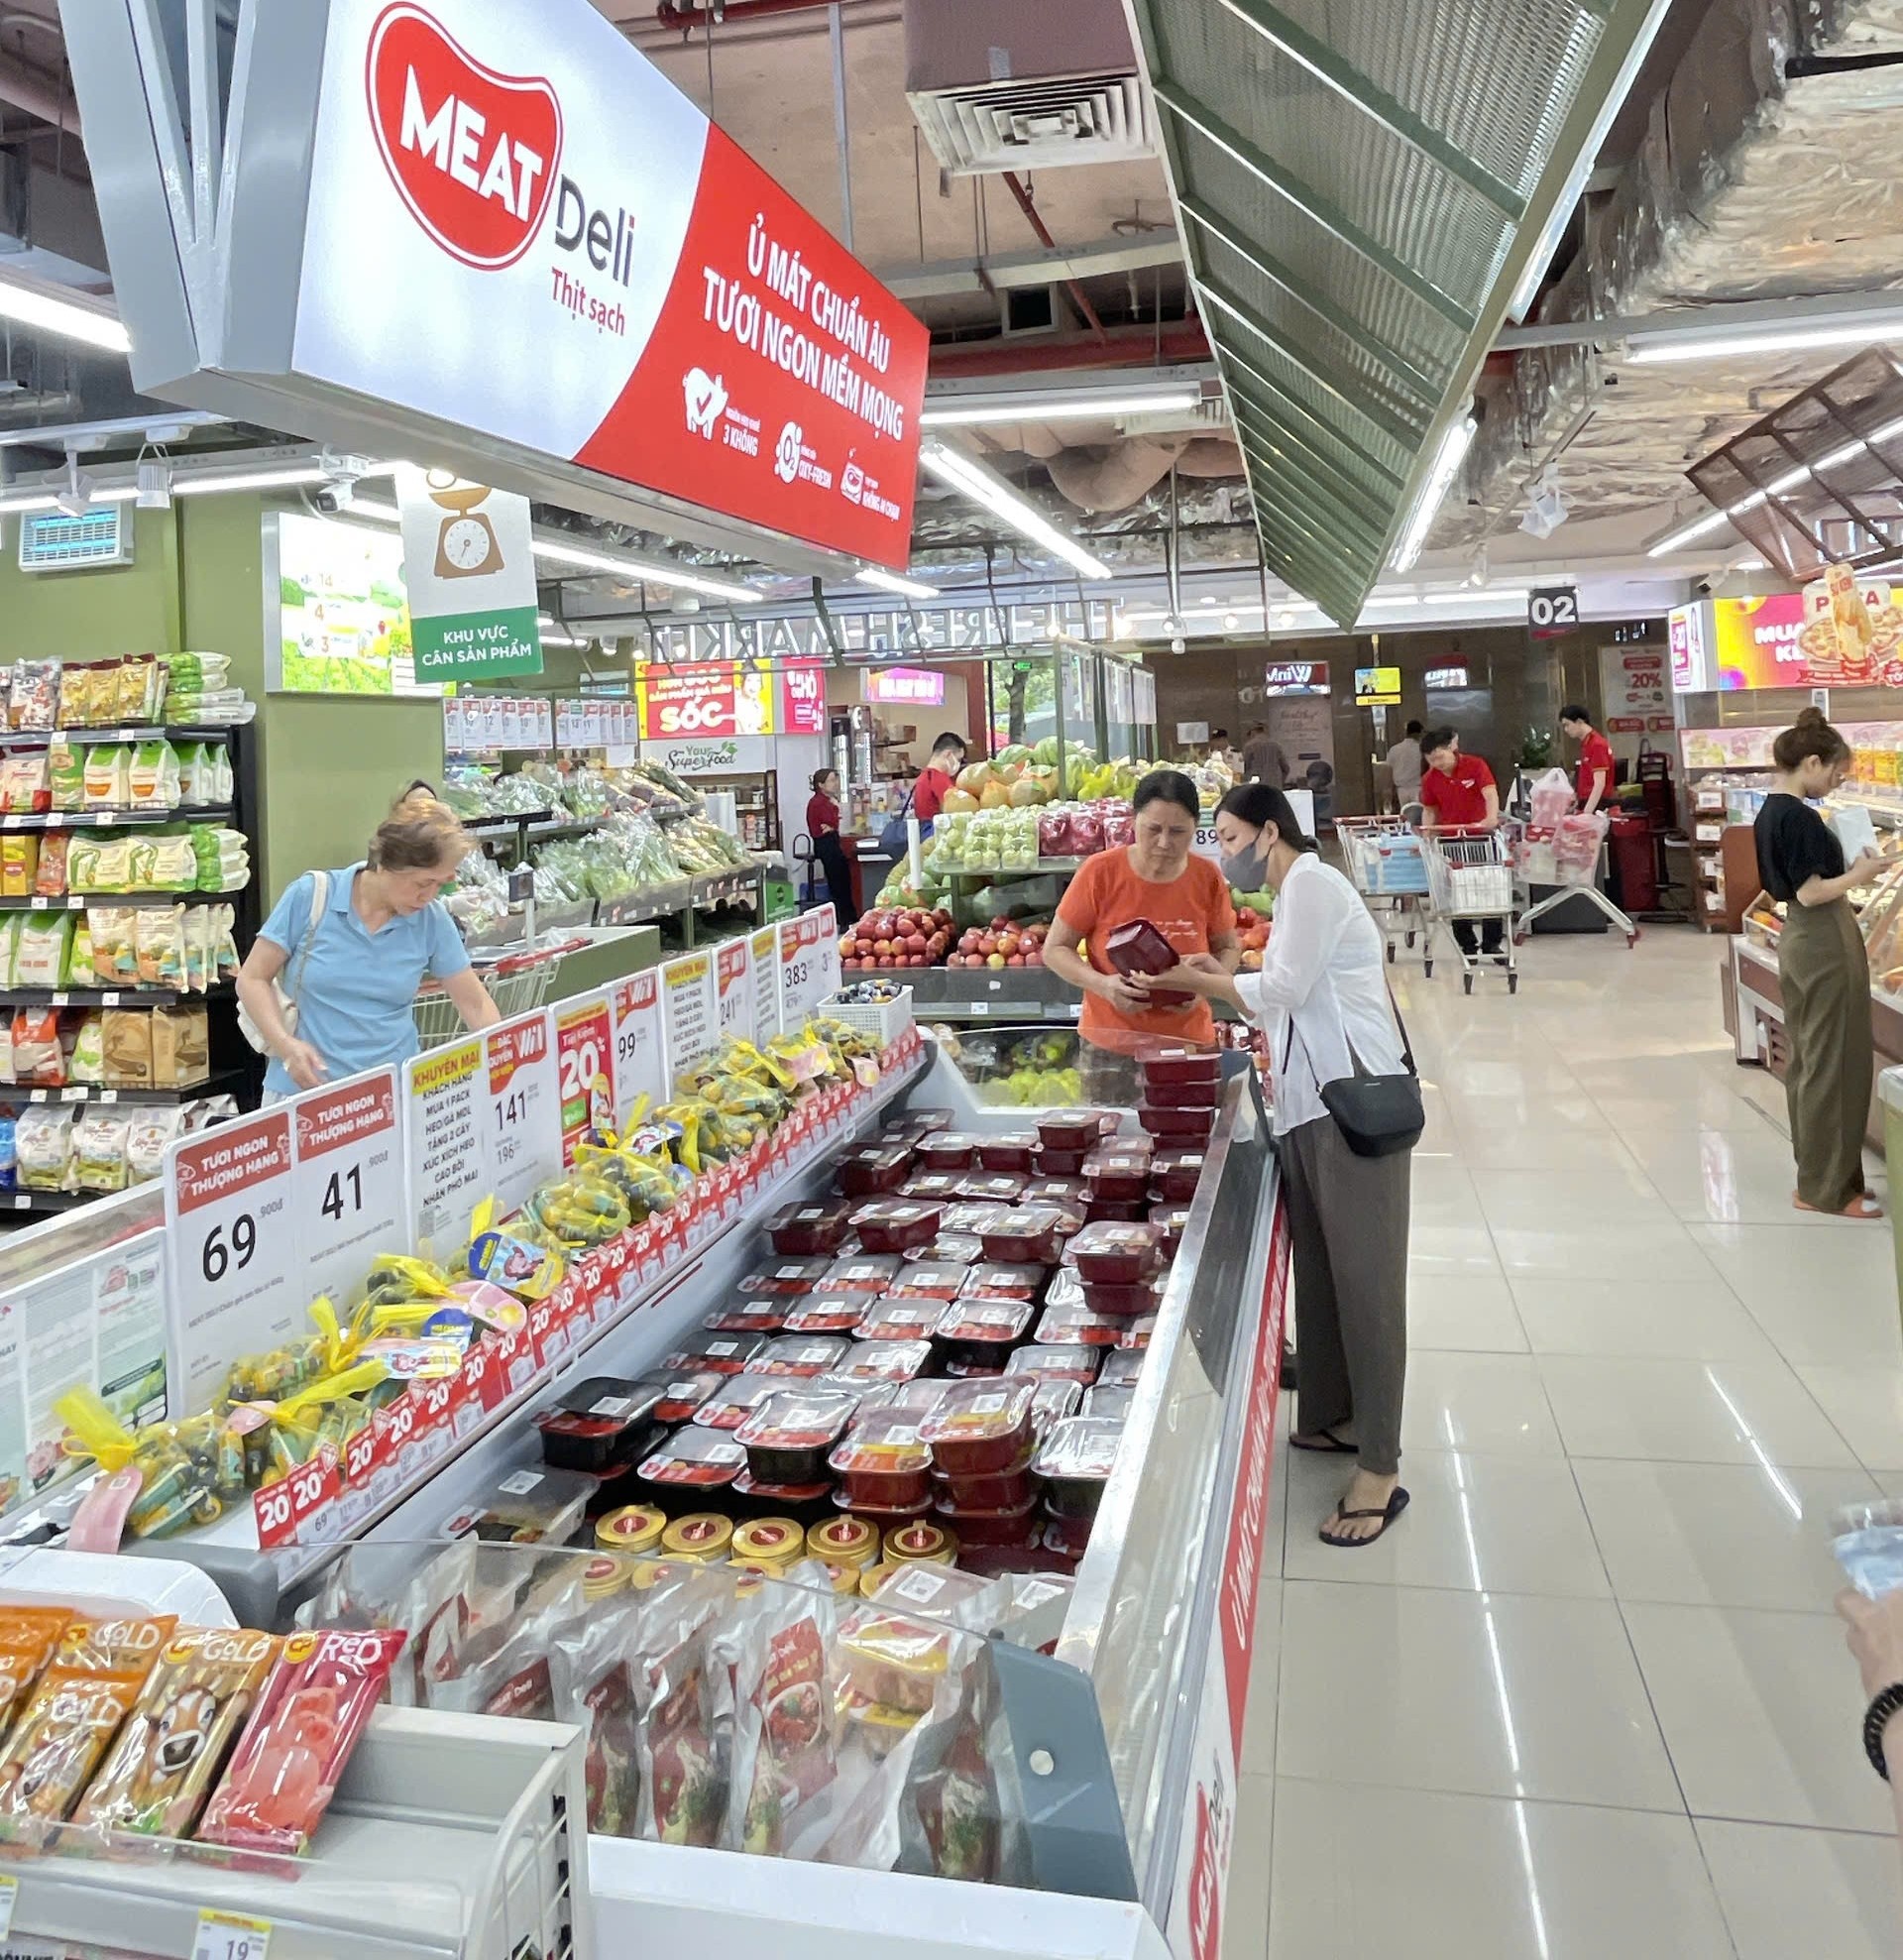 |
Masan MEATLife (MML) ghi nhận doanh thu đạt 2.340 tỷ đồng, tăng 30,7% so với cùng kỳ, được thúc đẩy bởi tăng trưởng hai chữ số mạnh mẽ ở cả hai mảng: chăn nuôi (tăng 66,4% so với cùng kỳ) và thịt (tăng 20,5% so với cùng kỳ). NPAT Pre-MI đạt 249 tỷ đồng trong quý 2/2025, cải thiện 281 tỷ đồng so với cùng kỳ, tiếp tục duy trì đà tăng trưởng lợi nhuận. Biên EBIT đạt 4,5%, tăng 420 điểm cơ bản (bps) so với cùng kỳ nhờ quy mô hoạt động ngày càng hiệu quả.
Doanh thu mảng thịt tăng nhờ giá heo hơi tăng, mạng lưới WinCommerce mở rộng, mảng thịt chế biến tăng trưởng nhanh, và các kênh mới nổi như HORECA cho mảng gà thịt.
Mảng thịt chế biến tăng trưởng 22,6% so với cùng kỳ trong quý 2/2025, phản ánh định hướng của MML vào các sản phẩm gia tăng giá trị.
Heo Cao Bồi và Ponnie ghi nhận doanh thu trung bình hàng tháng đạt 211 tỷ đồng trong quý 2/2025, tăng 18,5% so với cùng kỳ, tiến gần đến ngưỡng “Thương hiệu mạnh” (Power Brand).
Đổi mới sản phẩm tiếp tục là động lực tăng trưởng chính, với các sản phẩm mới đóng góp 29% doanh thu toàn danh mục thịt chế biến, tăng từ 14% trong quý 2/2024 - tăng gấp 2,5x so với cùng kỳ. Điều này cho thấy vai trò chiến lược của đổi mới trong việc mở rộng cơ hội tiêu dùng và đa dạng hóa danh mục sản phẩm.
MML tiếp tục tăng cường tích hợp với WinCommerce, với doanh số trung bình mỗi cửa hàng tăng 10,9% so với cùng kỳ trong quý 2 năm 2025. Tính đến cuối quý, MML giữ 62% thị phần trong ngành hàng đạm động vật tại WCM, tiếp tục dẫn đầu ở cả thịt tươi và thịt chế biến, với thị phần lần lượt là 91% và 29%.
Giá trị heo thịt tăng 12,2% so với cùng kỳ, nhờ năng suất cao hơn ở kênh bán lẻ (B2C), điều chỉnh giá chiến lược nhằm ứng phó với chi phí đầu vào tăng, và tận dụng tốt hơn nguồn heo trong sản xuất thịt chế biến. Giá trị cũng được gia tăng nhờ các sáng kiến tối ưu hóa ở mảng thịt tươi, bao gồm đổi mới sản phẩm ở các bộ phận đặc biệt như nội tạng và huyết.
Doanh thu mảng trang trại ghi nhận tăng trưởng mạnh, dẫn đầu bởi mảng chăn nuôi heo với mức tăng 93,6% so với cùng kỳ năm trước, nhờ giá heo thịt tăng cao. Mảng chăn nuôi gà cũng tăng trưởng 22,8% so với cùng kỳ, được hỗ trợ bởi sản lượng tiêu thụ gà một ngày tuổi (DOC) tăng. Động lực tích cực này đến từ việc ký kết một hợp đồng bao tiêu dài hạn mới, đảm bảo nhu cầu ổn định với mức giá thuận lợi – tạo nền tảng vững chắc cho khả năng sinh lời bền vững.
Quý 2 năm 2025 ghi nhận khoản thu nhập không thường xuyên, không bằng tiền mặt trị giá 196 tỷ đồng. Khoản này là một phần lợi ích từ việc đàm phán lại hợp đồng thương mại dài hạn với nhà cung cấp.
Phuc Long Heritage (PLH): Trong quý 2/2025, doanh thu đạt 434 tỷ đồng (Tăng 10,8% so với cùng kỳ), LNST đạt 43 tỷ đồng (Tăng 38,8% so với cùng kỳ). Trong nửa đầu năm 2025, doanh thu đạt 858 tỷ đồng (Tăng 10,3% so với cùng kỳ), LNST đạt 86 tỷ đồng (Tăng 63,5% so với cùng kỳ). Hoạt động kinh doanh cải thiện nhờ kênh giao hàng tăng mạnh và doanh thu từ mảng thực phẩm gia tăng.
Masan High-Tech Materials (MHT): Trong quý 2/2025, doanh thu đạt 1.614 tỷ đồng (Tăng 27,9% so với cùng kỳ trên cơ sở so sánh tương đương), LNST đạt 6 tỷ đồng (Tăng 400 tỷ đồng so với cùng kỳ). Trong nửa đầu năm 2025, doanh thu đạt 3.007 tỷ đồng (Tăng 20% so với cùng kỳ trên cơ sở LFL), LNST ghi nhận -212 tỷ đồng (Tăng 885 tỷ đồng so với cùng kỳ). Hoạt động kinh doanh cải thiện nhờ giá hàng hóa tăng, chi phí sản xuất đơn vị giảm và việc thoái hợp nhất công ty H.C. Starck (HCS).
Techcombank (TCB): phần lợi nhuận của MSN từ TCB trong quý 2/2025 đạt 1.216 tỷ đồng, giảm nhẹ 1,6% so với cùng kỳ, chủ yếu do tác động pha loãng từ chương trình ESOP của TCB. Để biết thêm chi tiết về kết quả kinh doanh của TCB, vui lòng tham khảo tại website chính thức của ngân hàng.
Tùy thuộc vào phê duyệt nội bộ của Công ty, điều kiện kinh tế vĩ mô và sự phục hồi của thị trường tiêu dùng, Masan dự kiến doanh thu thuần hợp nhất năm 2025 sẽ nằm trong khoảng từ 80.000 tỷ đồng đến 85.500 tỷ đồng, tương ứng với mức tăng trưởng LFL từ 7% đến 14% so với cùng kỳ (sau điều chỉnh cho việc tách hợp nhất HCS). Trong năm 2025, tổng doanh thu hợp nhất, không bao gồm MHT, dự kiến sẽ nằm trong khoảng từ 74.013 tỷ đồng đến 78.013 tỷ đồng, tương ứng với mức tăng trưởng từ 8% đến 13% so với cùng kỳ. NPAT Pre-MI dự kiến đạt từ 4.875 tỷ đồng đến 6.500 tỷ đồng, tăng trưởng mạnh mẽ từ 14% đến 52% so với mức 4.272 tỷ đồng trong năm 2024.
 |
Kế hoạch năm 2025, Masan tiếp tục tập trung vào tăng trưởng lợi nhuận với trọng tâm là mảng kinh doanh cốt lõi tiêu dùng - bán lẻ.
MCH trở lại mức tăng trưởng doanh thu hai chữ số trong khi vẫn duy trì lợi nhuận cao.
WCM tập trung vào tăng trưởng có lợi nhuận bằng cách đẩy nhanh mở mới cửa hàng trong khi vẫn duy trì tăng trưởng LFL mạnh mẽ.
Phát triển và ứng dụng công nghệ xuyên suốt để thúc đẩy hiệu quả hoạt động và tăng cường sự kết hợp trong nền tảng tiêu dùng - bán lẻ của MSN. Điều này được thực hiện thông qua chương trình hội viên WiN và sự tăng cường hợp tác giữa các thương hiệu Masan với WinCommerce.
Giảm đòn bẩy tài chính hơn nữa để cải thiện bảng cân đối kế toán và giảm chi phí tài chính.
Giảm sở hữu trong các mảng không cốt lõi sau khi bán H.C. Starck để đơn giản hóa cấu trúc tập đoàn và trở thành một nền tảng tiêu dùng bán lẻ tập trung hơn.
MCH đặt mục tiêu quay lại đà tăng trưởng thông qua việc triển khai các sáng kiến chiến lược và phát triển chuỗi cung ứng số hóa toàn diện. Trong nửa cuối năm 2025, MCH sẽ tập trung triển khai ba sáng kiến trọng điểm: (1) Nâng cấp ngành hàng gia vị, bao gồm cải tiến sản phẩm và mở rộng độ phủ phân phối; (2) Tăng cường sức mạnh thương hiệu và thúc đẩy phục hồi mảng thực phẩm tiện lợi, đặc biệt là các thương hiệu Omachi và Kokomi; (3) Mở rộng danh mục đồ uống với các sản phẩm mới và tái ra mắt thương hiệu BupNon Tea365 nhằm tái kích thích tăng trưởng toàn ngành hàng.
WCM dự kiếnđạt doanh thu thuần từ 35.600 tỷ đồng đến 36.900 tỷ đồng, tăng trưởng từ 8% đến 12% so với cùng kỳ năm trước và đạt lợi nhuận sau thuế dương cả năm. Điều này sẽ được thúc đẩy bởi việc mở rộng mạng lưới cửa hàng, tăng tốc tăng trưởng doanh thu LFL. Trong nửa cuối năm 2025, WCM sẽ tập trung duy trì tốc độ mở rộng mạng lưới hiện tại nhằm đạt được quy mô mục tiêu vào cuối năm, đồng thời tiếp tục thực hiện các biện pháp kiểm soát chi phí chặt chẽ để đảm bảo lợi nhuận cả năm.
Đẩy nhanh lại việc mở cửa hàng mới với 400-700 siêu thị mini trong năm 2025 cùng chiến lược tập trung theo khu vực.
Đẩy nhanh tăng trưởng LFL cho các siêu thị mini thông qua chiến lược phân loại tối ưu. Tăng cường hợp tác với các thương hiệu của Masan để tạo ra các chiến lược phân loại và ra mắt sản phẩm riêng biệt, cũng như khuyến mãi và tiếp thị được cá nhân hóa cho các hội viên WiN.
Đạt được mức tăng trưởng LFL một chữ số cao cho các siêu thị thông qua việc cải tạo thành công theo mô hình mới: WinMart Thành thị và WinMart Nông thôn.
MML dự kiếnsẽ mang về doanh thu từ 8.250 tỷ đồng đến 8.749 tỷ đồng, tăng trưởng từ 8% đến 14% so với cùng kỳ. Kết quả này sẽ đạt được trên hành trình liên tục chuyển đổi để trở thành công ty chế biến thịt của MML và việc hợp tác sâu hơn với WinCommerce. Trong nửa cuối năm 2025, MML sẽ đẩy mạnh đổi mới trong mảng thịt chế biến, tập trung chiến lược vào việc nâng cao giá trị heo thịt thông qua gia tăng tỷ lệ sử dụng trong sản phẩm chế biến và tối ưu hóa giá trị từ các sản phẩm phụ. Nâng cao giá trị thành phẩm của mỗi heo nuôi thịt lên 10 triệu đồng/con, tương đương mức tăng trưởng ~10% so với cùng kỳ năm trước bằng cách tối đa hóa tỷ lệ sử dụng.
Tiếp tục đầu tư vào mảng thịt chế biến với mục tiêu đóng góp doanh số 36-37% vào cơ cấu doanh số của MML.
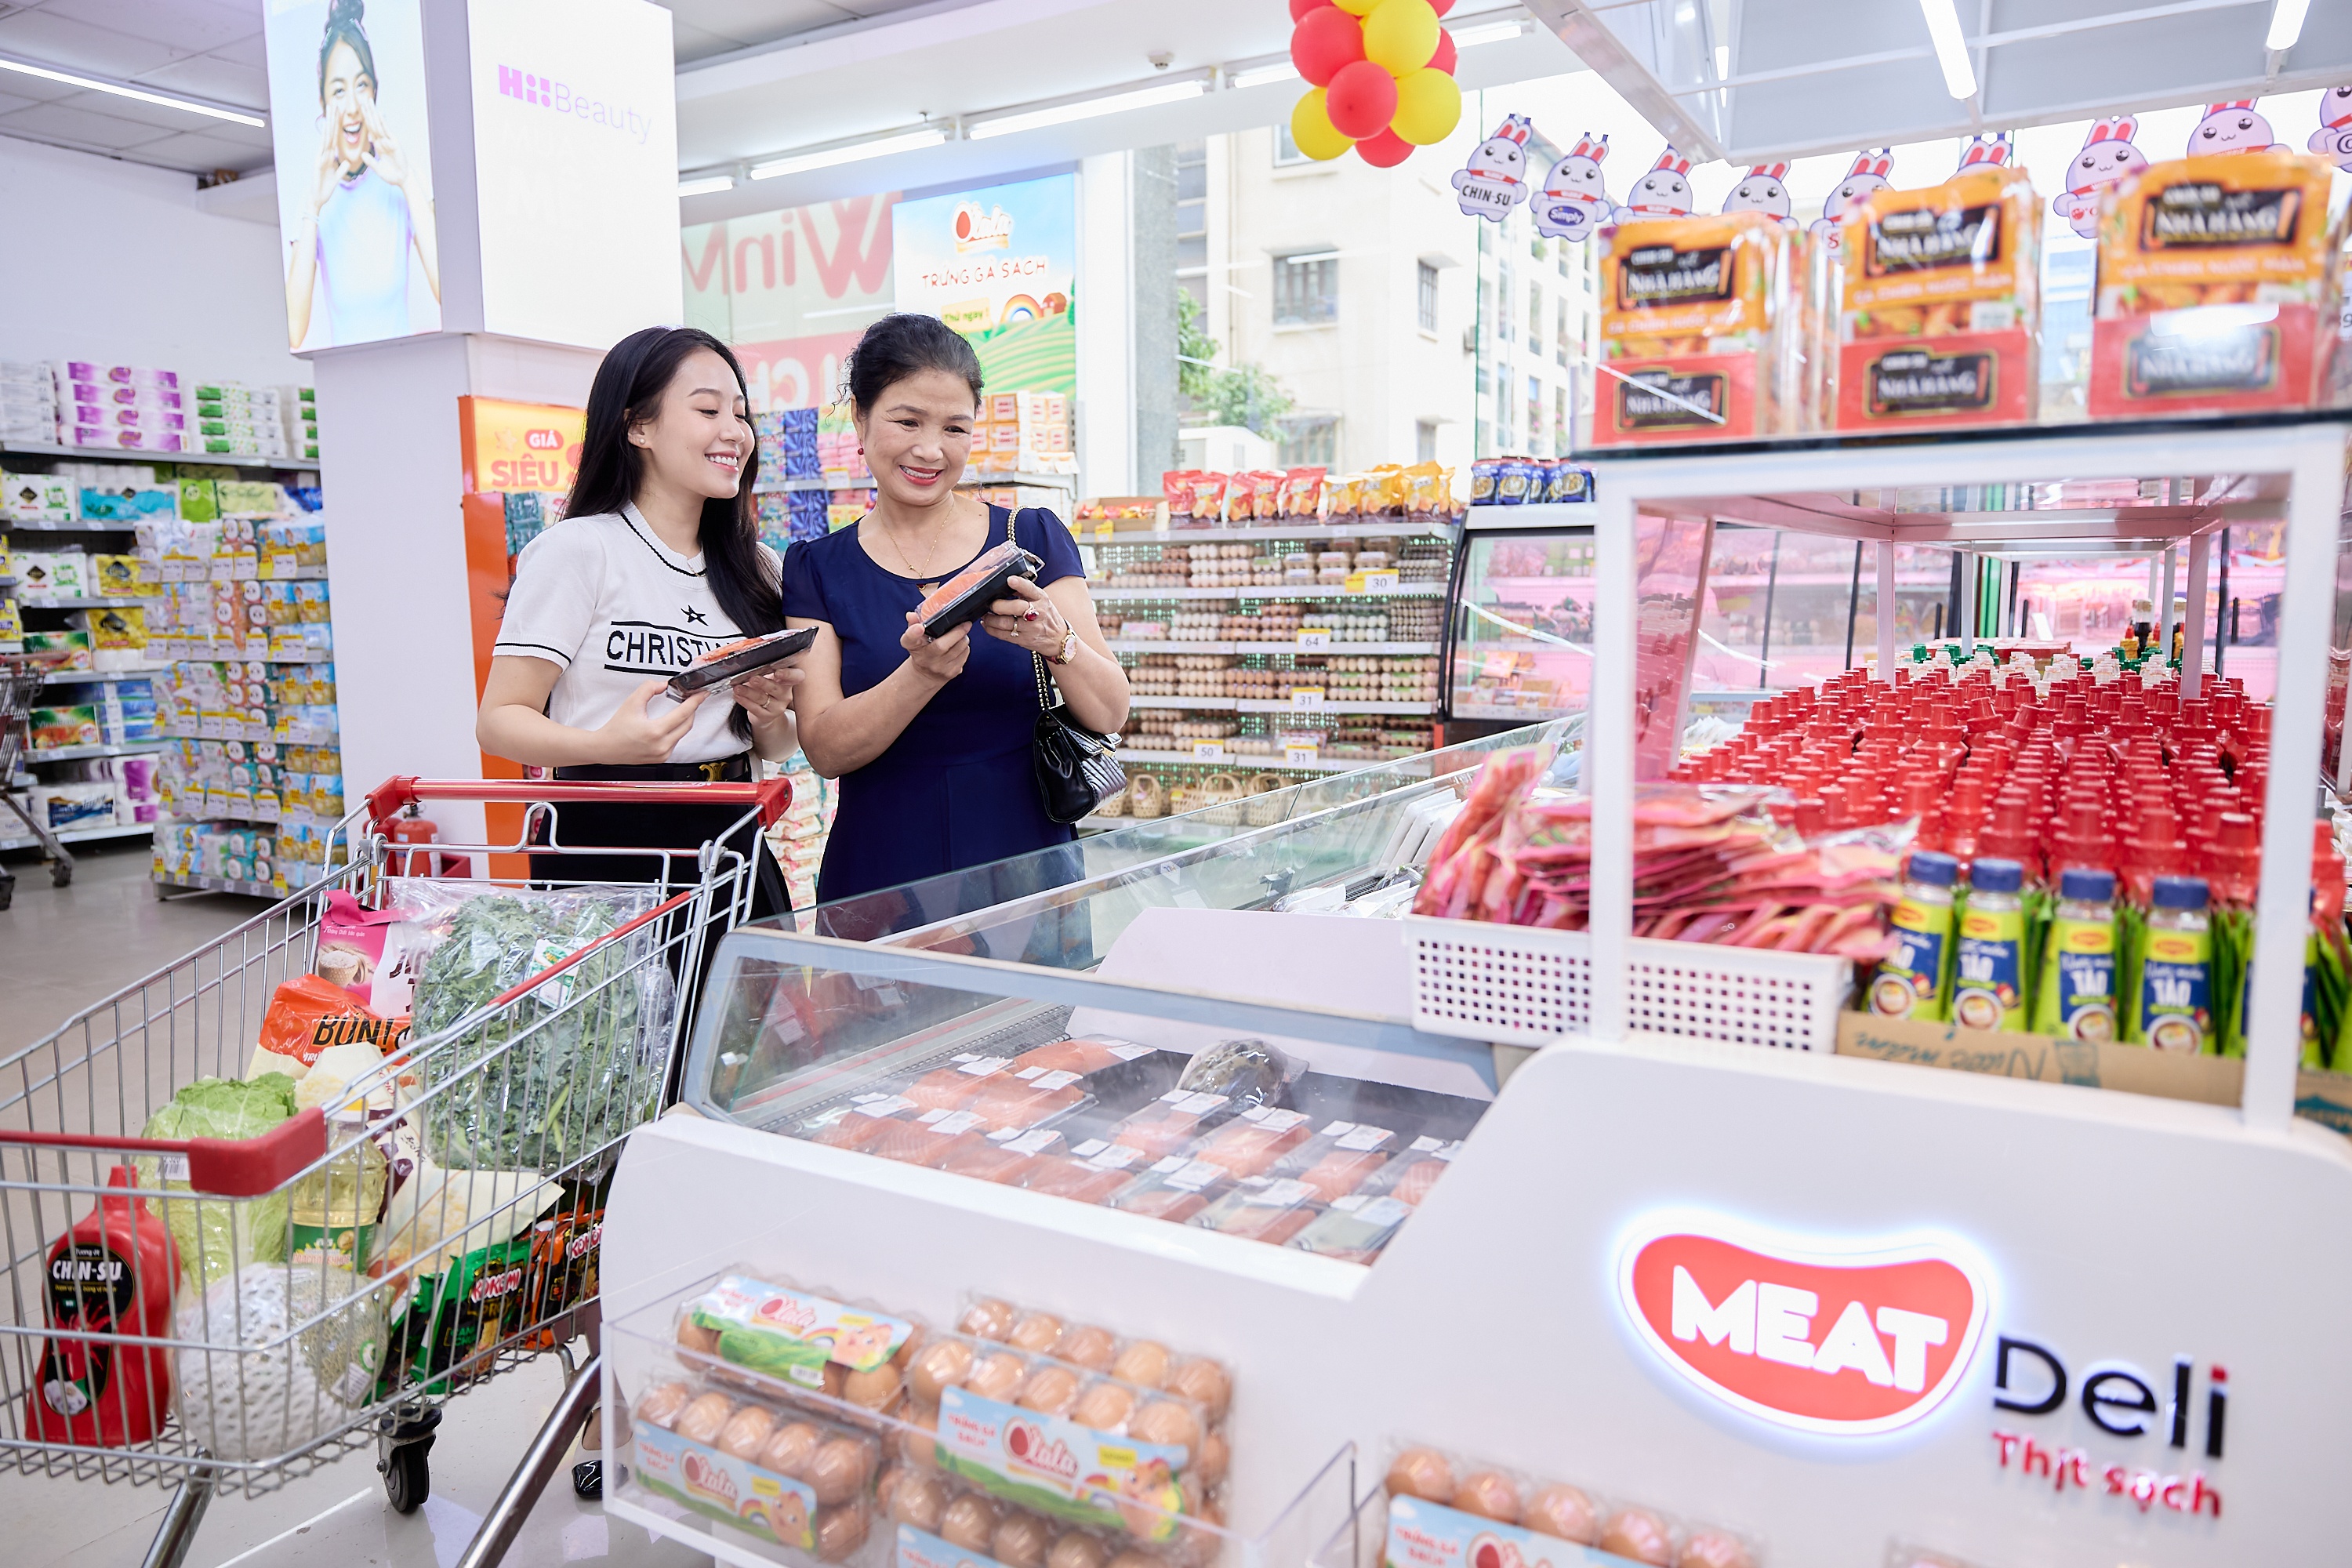
Ra mắt "Meat Corner" bên trong chuỗi WCM, hướng tới mục tiêu gia tăng thị phần doanh số thịt chế biến trong chuỗi WCM từ 16,6% lên 20% trong năm 2025. Hướng đến mục tiêu là 40% trong dài hạn.
PLH đặt mục tiêu đạt doanh thu từ 1.910 tỷ đồng đến 2.200 tỷ đồng trong năm 2025, tương đương mức tăng trưởng 18% đến 36% so với cùng kỳ năm trước, thông qua thúc đẩy tăng trưởng LFL và cải thiện biên lợi nhuận. Trong nửa cuối năm 2025, PLH sẽ tiếp tục tập trung vào việc tăng tỷ trọng đóng góp của ngành hàng thực phẩm trong tổng doanh thu. Bên cạnh đó, công ty sẽ đẩy mạnh mở rộng cửa hàng và cải thiện doanh số trung bình hàng ngày (ADS) để củng cố vị thế tại thị trường Hà Nội.
Sau khi thoái hợp nhất HCS, MHT kỳ vọng tăng trưởng doanh thu LFL từ 3% đến 19% so với cùng kỳ năm trước, với mục tiêu doanh thu dao động từ 6.487 tỷ đồng đến 7.487 tỷ đồng, được thúc đẩy bởi cải thiện lợi nhuận nhờ giá hàng hóa tăng cao. Trong nửa cuối năm 2025, MHT dự kiến tiếp tục hưởng lợi từ giá hàng hóa tăng ở các mặt hàng vonfram, fluorspar và đồng, đồng thời duy trì chiến lược tối ưu chi phí vận hành. Song song đó, công ty cũng tiếp tục thúc đẩy tiến trình đàm phán thoái hợp nhất.
Tin liên quan


Tin khác

Giảm chi phí logistics: Doanh nghiệp cần gì?

ASPA lần thứ 30 sẽ được tổ chức tại Đà Nẵng

Ghép dòng tiền cho dự án điện rác

Ứng dụng AI vào chăm sóc khách hàng mà không cần đội IT lớn

Đặc sản vùng cao ra thị trường: Khi công nghệ mở đường

Ngành chăn nuôi trước cuộc sàng lọc của thị trường

Nhập công nghệ Hoa Kỳ để nâng giá trị hàng Việt?

Gỡ gánh nặng thuế, kế toán cho doanh nghiệp siêu nhỏ

Thương mại điện tử cần nguồn nhân lực mới?

Chuyển đổi xanh: Phải biến sức ép thành lợi thế