Nâng hạn mức vay lên 400 triệu đồng: Mở rộng tín dụng chính thức cho người dân và doanh nghiệp nhỏ

| Từ 15/8: Khoản vay giá trị nhỏ tại các tổ chức tín dụng được nâng lên tối đa 400 triệu đồng |
Thông tư 29/2026/TT-NHNN đã nâng hạn mức khoản vay có giá trị nhỏ từ 100 triệu đồng lên tối đa 400 triệu đồng (đối với các tổ chức tín dụng). Theo ông, việc nâng hạn mức sẽ tác động như thế nào đến khả năng tiếp cận tín dụng của hộ gia đình, hộ kinh doanh, doanh nghiệp siêu nhỏ và người vay tiêu dùng?
Việc NHNN ban hành Thông tư 29/2026/TT-NHNN, nâng hạn mức khoản vay có giá trị nhỏ từ 100 triệu đồng lên tối đa 400 triệu đồng đối với các tổ chức tín dụng, là một điều chỉnh có ý nghĩa của hoạt động tín dụng. Chính sách này phản ánh tư duy điều hành theo hướng lấy người dân và doanh nghiệp làm trung tâm, mở rộng khả năng tiếp cận vốn chính thức, thúc đẩy tài chính toàn diện, đồng thời hiện đại hóa quản trị rủi ro của hệ thống ngân hàng.
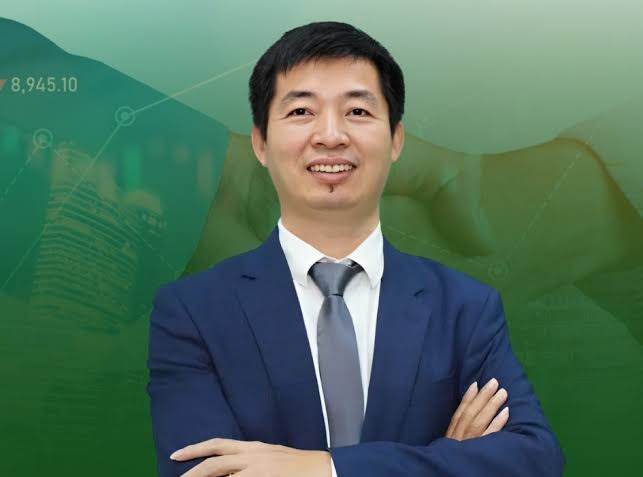 |
| Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi |
Đây cũng là giải pháp phù hợp với định hướng điều hành kinh tế vĩ mô hiện nay, khi Chính phủ đang quyết tâm triển khai các giải pháp thúc đẩy tăng trưởng mạnh hơn trong 6 tháng cuối năm, hướng tới mục tiêu tăng trưởng trên 11,9%. Trong bối cảnh đó, việc mở rộng tín dụng tiêu dùng và tín dụng quy mô nhỏ sẽ góp phần kích thích tiêu dùng nội địa, gia tăng sức mua, hỗ trợ khu vực kinh tế tư nhân và tạo thêm động lực cho tăng trưởng. Xa hơn, đây cũng là một nền tảng quan trọng để hiện thực hóa mục tiêu duy trì tăng trưởng kinh tế ở mức hai con số trong nhiều năm tới.
Sau gần một thập kỷ kể từ khi quy định cũ được ban hành, quy mô nền kinh tế, mặt bằng giá cả và nhu cầu vốn của người dân đã thay đổi đáng kể. Hiện nay, nhiều khoản vay phục vụ bổ sung vốn lưu động, đầu tư máy móc, phương tiện sản xuất, sửa chữa nhà ở hay chi tiêu cho giáo dục, y tế đều phổ biến trong khoảng 200-400 triệu đồng. Vì vậy, việc điều chỉnh hạn mức phản ánh đúng nhu cầu thực tiễn của nền kinh tế.
Quan trọng hơn, nhiều khách hàng sẽ được áp dụng quy trình vay vốn đơn giản hơn, giảm thời gian chuẩn bị hồ sơ, rút ngắn thời gian xét duyệt và tiếp cận nguồn vốn ngân hàng nhanh hơn với chi phí hợp lý.
Ở góc độ rộng hơn, chính sách này còn góp phần thu hẹp khoảng trống tín dụng trên thị trường. Khi nhu cầu vốn hợp pháp được đáp ứng thuận lợi hơn từ hệ thống ngân hàng, người dân sẽ giảm phụ thuộc vào các kênh tín dụng phi chính thức với lãi suất cao và nhiều rủi ro. Có thể nói, mở rộng tín dụng chính thức chính là giải pháp căn cơ và bền vững để từng bước hạn chế tín dụng đen.
Đối với các khoản vay có giá trị nhỏ, pháp luật cho phép đơn giản hóa một số yêu cầu về hồ sơ, tài liệu chứng minh khả năng tài chính và phương án sử dụng vốn. Theo ông, quy định mới sẽ giúp các tổ chức tín dụng cải thiện quy trình cấp tín dụng, giảm chi phí giao dịch và rút ngắn thời gian giải ngân ra sao? Đồng thời, các ngân hàng cần áp dụng những biện pháp quản trị rủi ro nào để vừa tạo thuận lợi cho khách hàng, vừa bảo đảm chất lượng tín dụng, thưa ông?
Quy định mới sẽ tạo động lực để các tổ chức tín dụng đổi mới quy trình cấp tín dụng theo hướng tinh gọn, số hóa nhưng vẫn bảo đảm an toàn hệ thống. Việc đơn giản hóa hồ sơ sẽ giúp giảm đáng kể chi phí giao dịch, tăng tốc độ xử lý hồ sơ và giải ngân, đồng thời tạo điều kiện phát triển các sản phẩm tín dụng bán lẻ và tín dụng số.
Tuy nhiên, đơn giản hóa thủ tục không có nghĩa là đơn giản hóa quản trị rủi ro. Ngược lại, đây là thời điểm các ngân hàng cần chuyển mạnh từ mô hình thẩm định dựa trên hồ sơ giấy sang quản trị rủi ro dựa trên dữ liệu và dòng tiền của khách hàng. Thay vì chỉ đánh giá qua tài sản bảo đảm hoặc giấy tờ chứng minh thu nhập, ngân hàng có thể khai thác các dữ liệu hợp pháp về giao dịch tài khoản, thu nhập, cũng như các khoản thanh toán định kỳ như điện, nước, viễn thông, Internet, bảo hiểm, học phí... để đánh giá toàn diện hơn khả năng tài chính và năng lực trả nợ của khách hàng. Đây là xu hướng quản trị hiện đại đang được nhiều hệ thống ngân hàng trên thế giới áp dụng.
Bên cạnh đó, các tổ chức tín dụng cần xây dựng hệ thống cảnh báo sớm rủi ro trong suốt vòng đời khoản vay. Khi phát hiện dấu hiệu dòng tiền suy giảm hoặc nguy cơ chậm trả nợ, ngân hàng cần chủ động kết nối với khách hàng để tư vấn quản lý dòng tiền, nhắc lịch thanh toán hoặc hỗ trợ xây dựng phương án trả nợ phù hợp. Cách tiếp cận đồng hành này không chỉ giúp hạn chế nợ xấu mà còn góp phần bảo vệ lịch sử tín dụng của khách hàng.
Trong bối cảnh ngành Ngân hàng đang thúc đẩy tăng trưởng tín dụng đi đôi với bảo đảm an toàn hệ thống, ông đánh giá như thế nào về tác động lâu dài của Thông tư 29/2026/TT-NHNN đối với tài chính toàn diện, hạn chế tín dụng đen và hỗ trợ phát triển khu vực kinh tế hộ gia đình, hộ kinh doanh, doanh nghiệp siêu nhỏ? Theo ông, để chính sách phát huy hiệu quả cao nhất thì cần thêm những giải pháp gì từ phía cơ quan quản lý và các tổ chức tín dụng?
Xét về dài hạn, Thông tư 29/2026/TT-NHNN sẽ tạo thêm nền tảng cho tài chính toàn diện, thúc đẩy tiêu dùng, hỗ trợ khu vực kinh tế tư nhân và nâng cao chất lượng tăng trưởng của nền kinh tế. Khi người dân, hộ kinh doanh và doanh nghiệp siêu nhỏ tiếp cận vốn thuận lợi hơn, họ sẽ có điều kiện mở rộng sản xuất, đầu tư, tạo việc làm và nâng cao năng lực cạnh tranh. Đồng thời, tín dụng tiêu dùng được mở rộng hợp lý sẽ góp phần kích thích tổng cầu trong nước, gia tăng sức mua và tạo hiệu ứng lan tỏa tích cực tới nhiều ngành sản xuất, thương mại và dịch vụ.
Để chính sách phát huy hiệu quả cao nhất, cần triển khai đồng bộ nhiều giải pháp. Về phía cơ quan quản lý, cần tiếp tục hoàn thiện hạ tầng dữ liệu quốc gia, thúc đẩy kết nối dữ liệu giữa ngành Ngân hàng với cơ quan thuế, đăng ký kinh doanh, bảo hiểm và cơ sở dữ liệu dân cư, tạo nền tảng cho hoạt động cấp tín dụng dựa trên dữ liệu số.
Đối với các tổ chức tín dụng, bên cạnh chuyển đổi số và hiện đại hóa quản trị rủi ro, cần coi giáo dục tài chính cá nhân là một cấu phần quan trọng trong chiến lược phát triển tín dụng bán lẻ. Ngân hàng không chỉ cung cấp vốn mà còn cần hỗ trợ người dân nâng cao hiểu biết về quản lý tài chính, lập kế hoạch chi tiêu, sử dụng tín dụng tiêu dùng đúng mục đích và thực hiện đầy đủ nghĩa vụ trả nợ. Khi người dân có năng lực tài chính tốt hơn, hiệu quả sử dụng vốn sẽ được nâng cao, rủi ro tín dụng giảm xuống và khả năng tiếp cận vốn trong tương lai cũng bền vững hơn.
Có thể khẳng định, Thông tư 29/2026/TT-NHNN không chỉ điều chỉnh một ngưỡng giá trị khoản vay mà còn thể hiện bước chuyển trong tư duy điều hành tín dụng: mở rộng tiếp cận vốn để thúc đẩy tăng trưởng, nhưng đặt trên nền tảng quản trị rủi ro hiện đại, chuyển đổi số và nâng cao năng lực tài chính của người dân. Nếu được triển khai đồng bộ, đây sẽ là một mắt xích quan trọng trong việc xây dựng hệ sinh thái tín dụng minh bạch, an toàn và bao trùm, qua đó hỗ trợ hiệu quả cho mục tiêu tăng trưởng kinh tế cao và bền vững của Việt Nam trong những năm tới.
Xin cảm ơn ông!
Tin liên quan

Tin khác

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Chỉ dẫn địa lý - Cần nhưng chưa đủ

Giảm lãi suất phải đi đôi với bảo đảm an toàn hệ thống ngân hàng

Concert kín phòng, khách sạn chưa chắc sinh lời
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Nuôi lớn doanh nghiệp bằng sức mạnh liên kết

Nâng hạng chứng khoán, vì sao cổ phiếu định giá rẻ vẫn chưa đủ hấp dẫn?

Giá neo cao, sức mua yếu, hạ tầng có đủ sức kéo bất động sản TP.HCM?
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?