Chỉ số kinh tế:
Ngày 23/10/2026, tỷ giá trung tâm của VND với USD là 25.627 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.396/26.858 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Ngân hàng thời AI: Tái thiết mô hình, tái tạo giá trị

Bình Minh
Bình Minh  - 
Trong bối cảnh để hỗ trợ doanh nghiệp khiến tỷ lệ thu nhập lãi thuần (NIM) ngày càng thu hẹp, ngành Ngân hàng đang chứng kiến một cuộc chuyển mình chưa từng có - một cuộc “xây lại từ nền móng” bằng công nghệ, mà trung tâm là trí tuệ nhân tạo (AI) và dữ liệu lớn (Big Data).
aa
AI chính là chìa khóa giải bài toán hiệu suất trong dài hạn

Theo TS. Nguyễn Minh Thảo - chuyên gia kinh tế, xu hướng này không chỉ là phản ứng mang tính thời điểm mà là chiến lược dài hơi, quyết định khả năng tồn tại và phát triển của các ngân hàng trong kỷ nguyên số.

“Khi tăng trưởng tín dụng không còn là con đường duy nhất để tăng lợi nhuận, các ngân hàng buộc phải tìm cách kiểm soát chi phí, tối ưu hóa quy trình. AI chính là chìa khóa giải bài toán hiệu suất trong dài hạn”, bà Thảo nhận định.

Kể từ năm 2024, AI đã chính thức bước ra khỏi các bản kế hoạch chiến lược để trở thành “từ khóa hành động” trong hầu hết các đại hội đồng cổ đông. Từ việc triển khai chatbot hỗ trợ khách hàng, nhận diện sinh trắc học, đến tự động phê duyệt tín dụng và quản trị dữ liệu, các ngân hàng lớn như: VPBank, MBBank, Techcombank hay BIDV đang đầu tư mạnh tay vào hệ sinh thái công nghệ.

Ví dụ, MBBank với mô hình SmartBank là hệ thống giao dịch tự động 24/7 tích hợp công nghệ nhận diện khuôn mặt và xử lý dữ liệu OCR - đã chứng minh năng lực xử lý hàng triệu giao dịch/ngày với chi phí cận biên cực thấp. VPBank thì đẩy mạnh chatbot tích hợp Generative AI, đồng thời xây dựng trung tâm dữ liệu hợp nhất nhằm phục vụ các mô hình học máy.

“Điểm đáng chú ý là việc đầu tư vào AI không còn là ‘thử nghiệm’, mà trở thành một trụ cột chiến lược giúp ngân hàng vận hành như một fintech nội tại, nơi công nghệ được ‘dệt’ vào từng mắt xích vận hành”, chuyên gia kinh tế Trần Quốc Anh phân tích.

Một hệ quả tất yếu của cuộc chuyển đổi công nghệ là tái cấu trúc nhân sự. Hàng loạt ngân hàng đã và đang tinh giản các vị trí văn phòng truyền thống như nhập liệu, xử lý hồ sơ… và chuyển hướng tuyển dụng mạnh mẽ sang các vị trí kỹ sư phần mềm, chuyên gia dữ liệu, phát triển AI và kinh doanh số.

Theo thống kê, riêng trong quý IV/2024, NIM của nhiều ngân hàng đã tụt xuống dưới mức 3,4% là mức thấp nhất trong nhiều năm trở lại đây. Đây chính là động lực khiến các ngân hàng buộc phải “lột xác” trong mô hình tổ chức, từ giảm chi phí nhân sự đến xây dựng đội ngũ nhân lực mang tư duy công nghệ.

“Chuyển đổi số không chỉ đơn thuần là đầu tư máy móc, phần mềm. Cái lõi chính là con người. Mô hình hybrid (làm việc kết hợp) - nơi con người và AI làm việc cùng nhau sẽ trở thành chuẩn mới trong ngành tài chính”, bà Nguyễn Minh Thảo nhấn mạnh.

Tháng 5/2025, VietinBank đã gây bất ngờ khi tuyên bố đóng cửa tới 32 phòng giao dịch chỉ trong hơn hai tháng. Theo Chủ tịch HĐQT Trần Minh Bình, ngân hàng đang thử nghiệm trung tâm dịch vụ khách hàng ứng dụng AI là nơi có thể thay thế tới 70% nhân sự vận hành truyền thống.

“Chúng tôi không chỉ là cắt giảm. Chúng tôi đang định hình lại toàn bộ trải nghiệm khách hàng, tiến tới mô hình ngân hàng số với khả năng phục vụ tiện lợi, an toàn và cá nhân hóa”, ông Bình khẳng định.

Tương tự, TPBank được mệnh danh là ngân hàng “thuần số” đã mạnh tay cắt giảm tới 500 nhân sự trong năm 2024 nhờ vào việc ứng dụng sâu các công nghệ tự động hóa, chấm điểm tín dụng bằng AI và hệ thống chăm sóc khách hàng thông minh.

Dù các khoản đầu tư vào công nghệ có thể gây áp lực lên lợi nhuận ngắn hạn, nhưng về trung và dài hạn, đây lại là yếu tố sống còn giúp ngân hàng cải thiện tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE).
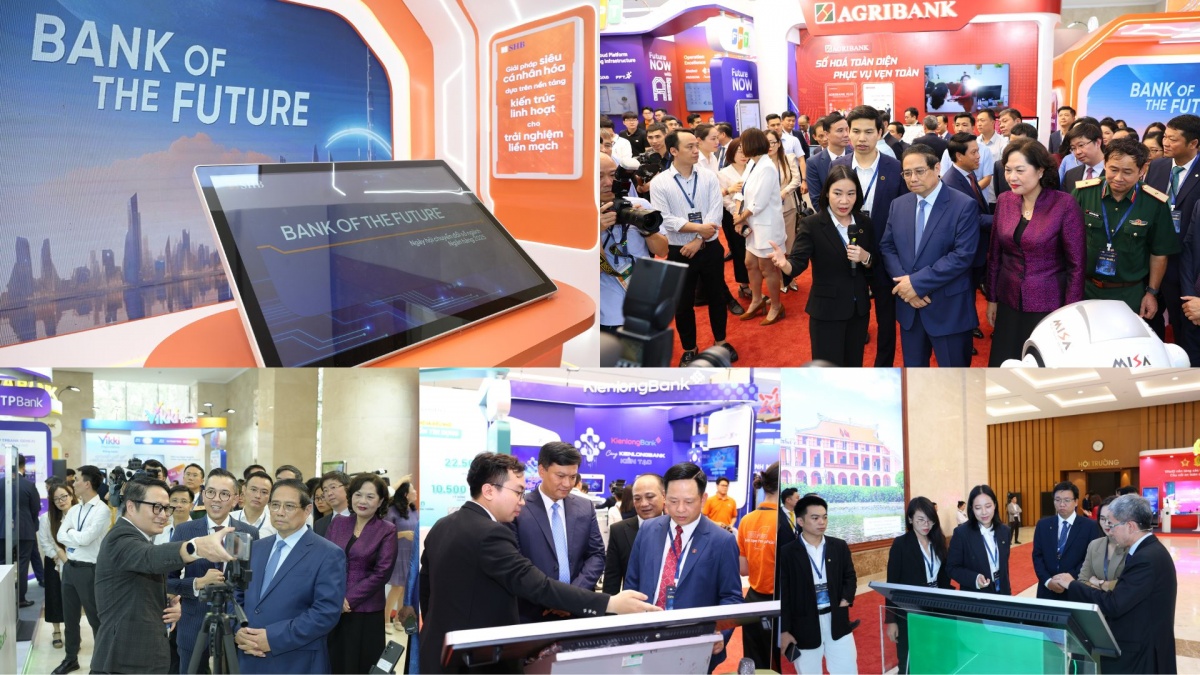
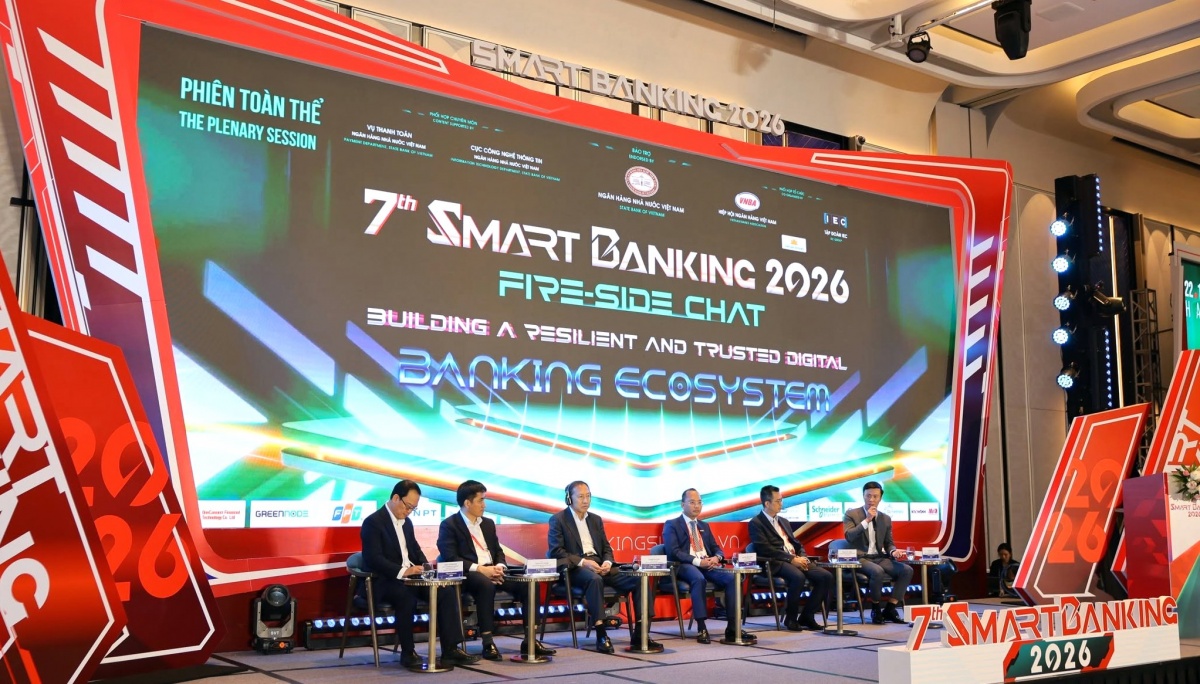
Đại diện các đơn vị trình bày giải pháp chuyển đổi số trong lĩnh vực ngân hàng

Việc ứng dụng AI không chỉ giảm chi phí vận hành trực tiếp mà còn giúp mở rộng quy mô mà không cần tương ứng tăng nhân sự. Các ngân hàng cũng đang từng bước giảm phụ thuộc vào bên thứ ba bằng cách xây dựng đội ngũ phát triển nội bộ - giúp tăng tính chủ động và linh hoạt khi thị trường biến động.

“Khả năng kiểm soát chi phí thông qua AI sẽ là yếu tố quyết định năng lực cạnh tranh của ngân hàng trong 5 năm tới. Những ngân hàng không bắt kịp xu hướng này có nguy cơ bị bỏ lại phía sau”, chuyên gia Trần Quốc Anh cảnh báo.

Tuy nhiên, theo nhiều lãnh đạo ngân hàng, hành trình công nghệ không hề đơn giản. Vấn đề quản trị dữ liệu, đảm bảo bảo mật và xây dựng đội ngũ nhân sự công nghệ chất lượng cao vẫn là bài toán lớn.

“AI có thể thay thế nhiều khâu, nhưng không phải tất cả. Đặc biệt trong các lĩnh vực như thẩm định tín dụng, định giá tài sản, nơi yêu cầu sự tuân thủ pháp lý và độ chính xác tuyệt đối, vai trò của con người vẫn rất lớn”, bà Nguyễn Minh Thảo lưu ý.

Tuy nhiên, sự thận trọng này cũng cho thấy ngành ngân hàng đang đi đúng hướng: không chạy theo trào lưu, mà từng bước xây dựng nền móng công nghệ một cách bài bản, từ hạ tầng dữ liệu đến mô hình vận hành.

Ngành ngân hàng Việt Nam đang trong quá trình tái thiết từ gốc rễ - một cuộc đại tu công nghệ không chỉ thay đổi cách thức vận hành, mà còn định hình lại vai trò con người, hệ thống quản trị và chiến lược phát triển dài hạn.

Trong bối cảnh cạnh tranh toàn cầu và biến động kinh tế ngày càng phức tạp, những ngân hàng biết chủ động đầu tư vào công nghệ, tối ưu chi phí và định hình lại mô hình vận hành mới là những tổ chức có thể vươn lên mạnh mẽ và bền vững trong kỷ nguyên số.

Bình Minh

Tin liên quan

Tin khác

Để AI thực sự trở thành năng lực cốt lõi, các ngân hàng cần làm gì?

Để AI thực sự trở thành năng lực cốt lõi, các ngân hàng cần làm gì?

Khi trí tuệ nhân tạo (AI) ngày càng tham gia sâu vào hoạt động ngân hàng, thách thức đối với đội ngũ lãnh đạo không chỉ nằm ở lựa chọn công nghệ mà còn ở khả năng xác định hiệu quả đầu tư, tổ chức lại hoạt động và kiểm soát rủi ro. Để AI thực sự trở thành năng lực cốt lõi, các ngân hàng cần giải quyết đồng thời bài toán về quản trị, dữ liệu và phát triển nguồn nhân lực.
Ngân hàng tăng khả năng phòng vệ trước gian lận công nghệ cao

Ngân hàng tăng khả năng phòng vệ trước gian lận công nghệ cao

Các hình thức tấn công vào hệ thống tài chính, ngân hàng ngày càng chuyên nghiệp, trong khi trí tuệ nhân tạo bị lợi dụng để giả mạo, gian lận. Thực tế này đòi hỏi các ngân hàng tăng cường giám sát giao dịch, hoàn thiện quy trình ứng phó sự cố và phối hợp nhanh chóng trong truy vết, ngăn chặn dòng tiền bị chiếm đoạt.
Sáng 22/10: Tỷ giá trung tâm giảm tiếp 2 đồng

Sáng 22/10: Tỷ giá trung tâm giảm tiếp 2 đồng

Ngày 22/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.632 đồng, giảm 2 đồng so với phiên trước, sau khi giảm 5 đồng hôm 21/10. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh giảm với biên độ phổ biến từ 5-50 đồng so với phiên trước.
Đưa AI vào ngân hàng: Hiệu quả phải song hành với niềm tin

Đưa AI vào ngân hàng: Hiệu quả phải song hành với niềm tin

Ứng dụng trí tuệ nhân tạo (AI) đang mang lại giá trị thiết thực trong hoạt động ngân hàng, từ tiết giảm chi phí đến hỗ trợ quản trị và cá nhân hóa dịch vụ. Để mở rộng những kết quả này, các ngân hàng cần lựa chọn công nghệ phù hợp, đầu tư nền tảng dữ liệu và kiểm soát rủi ro xuyên suốt quá trình triển khai.
Nâng cao năng lực quản trị rủi ro khí hậu trong hoạt động ngân hàng

Nâng cao năng lực quản trị rủi ro khí hậu trong hoạt động ngân hàng

Ngày 21/10, trong khuôn khổ Dự án “Chuyển dịch đầu tư theo hướng Chuyển đổi xanh (SHIFT)”, Ngân hàng Nhà nước Việt Nam (NHNN) phối hợp với Tổ chức Hợp tác Quốc tế Đức (GIZ) và Tổ chức Tài chính Quốc tế (IFC) tổ chức khóa đào tạo về chủ đề “Quản trị rủi ro khí hậu và kiểm tra sức chịu đựng cho các tổ chức tín dụng”.
Ngành Ngân hàng rèn kỹ năng ứng phó sự cố, thúc đẩy ứng dụng AI
Ngành Ngân hàng rèn kỹ năng ứng phó sự cố, thúc đẩy ứng dụng AI

Diễn tập phòng thủ không gian mạng và phát triển giải pháp trí tuệ nhân tạo (AI) là hai hoạt động trọng tâm tại Smart Banking 2026, hướng tới nâng cao khả năng ứng phó sự cố và giải quyết các bài toán thực tiễn trong hoạt động ngân hàng.
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Trí tuệ nhân tạo (AI) ngày càng tham gia sâu vào hoạt động ngân hàng, đặt ra yêu cầu mới trong việc bảo đảm an toàn giao dịch và củng cố niềm tin của khách hàng. Từ góc nhìn chuyên gia, TS. Lý Hoàng Vũ, Chuyên gia kinh tế thuộc Trung tâm Pháp - Việt Đào tạo về Quản lý (CFVG) phân tích những thách thức và điều kiện để niềm tin trở thành nền tảng cho quá trình ứng dụng AI trong lĩnh vực ngân hàng.
Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh

Đầu tư công nghệ sạch thường đòi hỏi nguồn vốn lớn, trong khi thời gian hoàn vốn dài và chi phí tài chính phát sinh ngay từ khi triển khai.
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Khi giao dịch “một chạm” dần trở thành tiêu chuẩn chung của toàn ngành, các ngân hàng đứng trước bài toán mới: Làm thế nào để tạo ra điểm chạm khác biệt và giàu kết nối? Việc lấy công nghệ làm nền tảng, tích hợp trách nhiệm phát triển bền vững và đưa văn hóa bản sắc vào không gian giao dịch đang mở ra một bước chuyển chiến lược mới cho thị trường tài chính.
Thanh toán số tạo động lực mới cho tăng trưởng kinh tế

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế

Thanh toán số không chỉ góp phần đẩy nhanh lưu chuyển dòng vốn, giảm chi phí giao dịch mà còn mở ra dư địa hỗ trợ mục tiêu tăng trưởng kinh tế hai con số. Tuy nhiên, để phát huy vai trò này, cần chuyển từ số hóa phương thức thanh toán sang số hóa toàn bộ dòng tiền, gắn với nâng cao khả năng liên thông, quản trị dữ liệu và bảo đảm an toàn hệ thống. Trao đổi với Thời báo Ngân hàng, ông Lê Tuấn Anh – Giám đốc Kinh doanh Công ty Cổ phần 9Pay chia sẻ về những cơ hội, thách thức và yêu cầu đặt ra đối với phát triển thanh toán số trong giai đoạn tới.