

Nguồn cung bất động sản tăng mạnh, vì sao giá nhà vẫn khó giảm?

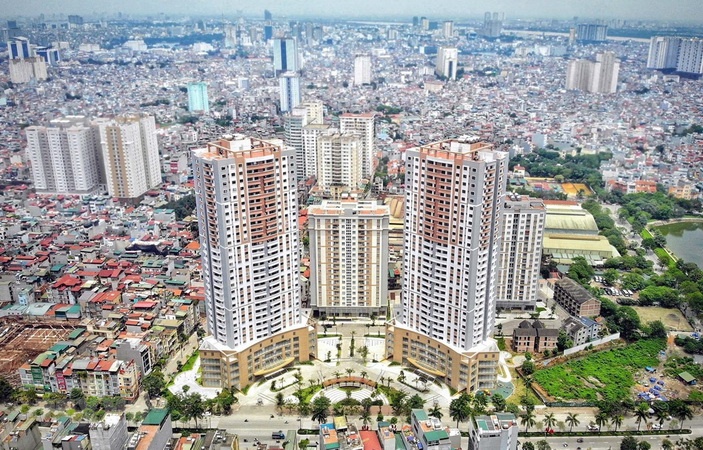 |
| Tăng cường quản lý nhà nước về kinh doanh bất động sản (Ảnh: Chinhphu.vn)) |
Nguồn cung tăng, thanh khoản giảm và bài toán giá nhà
Theo Báo cáo cập nhật thị trường bất động sản nhà ở Việt Nam quý II/2026 của S&I Ratings mới cập nhật, tổng nguồn cung sơ cấp toàn quốc trong sáu tháng đầu năm đạt 102.500 sản phẩm, tăng mạnh so với cùng kỳ. Tuy nhiên, lượng giao dịch chỉ đạt 26.100 sản phẩm, giảm 12%, tương ứng tỷ lệ hấp thụ 25,5%, thấp đáng kể so với mức 47,5% của cả năm 2025. Thị trường còn khoảng 76.400 sản phẩm chưa bán.
Diễn biến tại hai thị trường lớn cho thấy khoảng cách ngày càng rõ giữa nguồn cung, giá bán và khả năng hấp thụ. Tại Hà Nội, quý II ghi nhận 9.700 sản phẩm sơ cấp. Riêng căn hộ mở bán mới đạt hơn 8.590 căn, tăng 25,4% so với cùng kỳ và 7,2% so với quý trước; lũy kế sáu tháng đạt 16.600 căn, mức cao nhất trong nửa đầu năm kể từ 2020.
Dù vậy, cấu trúc nguồn cung vẫn nghiêng mạnh về phân khúc giá cao. Hơn 70% nguồn cung căn hộ mới thuộc phân khúc cao cấp và hạng sang, trong khi sản phẩm dưới 60 triệu đồng/m2 không xuất hiện trên thị trường Hà Nội trong năm 2026. Quý II có 5.800 căn hộ được giao dịch, tăng 12% so với cùng kỳ, nhưng tỷ lệ giao dịch trên nguồn cung mới chỉ đạt 67%, giảm 8,1%.
Tại TP.HCM, bức tranh nguồn cung cũng thay đổi mạnh. Trong phạm vi TP.HCM cũ, nguồn cung mở bán mới quý II đạt 2.784 sản phẩm. Nếu tính phạm vi mở rộng, nguồn cung căn hộ chào bán mới đạt 6.573 căn, gấp 6,7 lần khu vực lõi và tập trung chủ yếu tại phía Nam thành phố. Nguồn cung nhà ở thấp tầng tại TP.HCM cũ đạt 1.934 căn, gấp khoảng 22 lần quý trước.
Tuy nhiên, thanh khoản đã chững lại khi lãi suất duy trì ở mức cao. Giá căn hộ sơ cấp bình quân đạt khoảng 92 triệu đồng/m2, tăng 1% so với quý trước; giá thứ cấp khoảng 69 triệu đồng/m2, tăng 2% theo quý. Với sản phẩm liền kề, biệt thự, giá sơ cấp bình quân giảm 3%, còn 216 triệu đồng/m2, trong khi tỷ lệ hấp thụ toàn thị trường giảm xuống khoảng 89% do lượng chào bán tăng mạnh và tồn kho từ các đại đô thị trước đó.
Điểm nghẽn quan trọng nằm ở chi phí vốn. Đến quý II/2026, chênh lệch lãi suất cho vay - huy động ước đạt 7,2 điểm phần trăm. Đến tháng 6, lãi suất ưu đãi vay mua nhà tại 6/8 ngân hàng khảo sát đã tăng lên vùng 7,99-9,56%/năm so với cuối năm 2025; lãi suất vay mua nhà phổ biến ở mức 12-14%, cao nhất kể từ quý I/2023.
Không chỉ người mua nhà chịu áp lực, các nhà thầu và chủ đầu tư cũng đối mặt chi phí vay có thể trên 12%. Cùng với đó, chi phí nhân công có nơi tăng trên 25%, nguyên vật liệu tăng 10-20%. Đây là lý do nguồn cung tăng nhưng giá sơ cấp khó giảm mạnh. Thay vì giảm giá trực tiếp, nhiều chủ đầu tư chuyển sang hỗ trợ lãi suất, ân hạn gốc, giảm vốn tự có, kéo dài lịch thanh toán và tăng chiết khấu để kích thích nhu cầu.
Dòng tín dụng cũng cho thấy sự lệch pha. Tín dụng kinh doanh bất động sản tăng 21% kể từ đầu năm, trong khi cho vay mua nhà chững lại ngay cả tại một số ngân hàng còn dư địa tín dụng: VPBank tăng 2,4% so với quý trước, HDBank đi ngang và Techcombank giảm 1,4%. Theo báo cáo, dòng tiền vì vậy tiếp tục tập trung nhiều hơn ở chủ đầu tư và hoạt động kinh doanh thay vì nhu cầu của người mua.
Hạ tầng mở kỳ vọng dài hạn, áp lực tài chính vẫn hiện hữu
Đối trọng với sức ép lãi suất là chu kỳ đầu tư hạ tầng quy mô lớn. Sáu tháng đầu năm, giải ngân đầu tư công đạt 356.935 tỷ đồng, tăng 12% so với cùng kỳ và hoàn thành 35,5% kế hoạch. S&I Ratings thống kê tổng mức đầu tư các dự án hạ tầng trọng điểm khoảng 3,3 triệu tỷ đồng, tương đương 128,6 tỷ USD, trong đó đường sắt tốc độ cao Bắc - Nam chiếm 50,7%.
Song song với hạ tầng, 51 dự án bất động sản quy mô lớn, có tổng mức đầu tư từ khoảng 10.000 tỷ đồng trở lên, đã được công bố với tổng giá trị đầu tư ước khoảng 248,6 tỷ USD. Quy mô nguồn cung tương lai vì vậy rất lớn, nhưng đồng thời tạo áp lực đáng kể lên hệ thống tài chính, tín dụng và khả năng hấp thụ của thị trường.
Áp lực này thể hiện rõ trên bảng cân đối của doanh nghiệp. Tổng dư nợ vay của 31 doanh nghiệp bất động sản niêm yết trong phạm vi thống kê đạt 360.240 tỷ đồng vào cuối quý II, tăng 20,3% so với quý trước. Tỷ lệ nợ vay trên vốn chủ sở hữu tăng từ 0,61 lần lên 0,72 lần, cao nhất trong 15 quý gần nhất. Nợ dài hạn chiếm 67,3% tổng dư nợ, cho thấy vốn vay chủ yếu phục vụ triển khai và phát triển dự án.
Khi tín dụng chịu giới hạn, trái phiếu trở lại là kênh vốn quan trọng. Trong sáu tháng đầu năm, tổng giá trị trái phiếu doanh nghiệp phát hành khoảng 275.400 tỷ đồng, riêng bất động sản đạt 128.200 tỷ đồng, chiếm 46,5%. Quý II, bất động sản phát hành 102.400 tỷ đồng, tăng 228% so với cùng kỳ và chiếm 43,8% thị trường; 83,9% lượng phát hành đến từ Vingroup, Masterise và Sun Group.
Chi phí huy động qua trái phiếu cũng tăng. Lãi suất phát hành bình quân của nhóm bất động sản đạt khoảng 11,4% trong quý II và 11,3% trong sáu tháng. Đáng chú ý, giá trị trái phiếu bất động sản đáo hạn năm 2027 đạt 156.521 tỷ đồng, tăng 16% so với năm 2026. Năm nay cũng ghi nhận 28 lô trái phiếu chậm trả với tổng giá trị 28.558 tỷ đồng.
Nhìn về phía trước, báo cáo đánh giá nguồn cung tăng mạnh vẫn gặp trở ngại từ diễn biến lãi suất ít nhất tới cuối năm. Hạ tầng và quy hoạch đô thị có thể trở thành lực đỡ dài hạn, nhưng thị trường cần thêm thời gian để hấp thụ lượng sản phẩm và mặt bằng giá hiện tại nếu lãi suất chưa thay đổi đáng kể.
Bức tranh quý II vì vậy không còn đơn giản là câu chuyện thiếu nguồn cung. Thị trường đang bước sang bài toán khó hơn: nguồn cung tăng nhanh nhưng sức mua chịu sức ép bởi chi phí vốn, trong khi doanh nghiệp phải cân đối giữa triển khai dự án, nợ vay và nghĩa vụ trái phiếu. Khi giá sơ cấp khó giảm sâu, khả năng phục hồi thanh khoản sẽ phụ thuộc ngày càng lớn vào mặt bằng lãi suất, cơ cấu sản phẩm phù hợp nhu cầu thực và tốc độ hiện thực hóa những kỳ vọng từ hạ tầng.
Đây là phép thử với khả năng cân bằng giữa mở rộng nguồn cung, sức mua và kiểm soát rủi ro tài chính thị trường.
Tin liên quan
Tin khác

Kinh tế AI nới rộng dư địa tăng trưởng hai con số

Nghịch lý ‘đỏ vỏ xanh lòng’: VN-Index lao dốc vì cổ phiếu trụ

Nông nghiệp công nghệ cao: Vì sao mô hình hiệu quả vẫn khó nhân rộng?

11.500 căn hộ mở bán, vì sao thanh khoản nhà ở TP.Hồ Chí Minh vẫn thấp?

Nhập siêu - ‘dấu chân’ của chu kỳ tăng trưởng mới?
Nam A Bank lần đầu góp mặt trong Top 10 ngân hàng niêm yết Đông Nam Á

Điểm lại thông tin kinh tế tuần từ 5-9/10

Xanh hóa khu công nghiệp để đón dòng vốn FDI chất lượng cao

Tuần này, cổ đông doanh nghiệp nào nhận cổ tức cao nhất?

Giao đất không qua đấu giá, đấu thầu: HoREA kiến nghị làm rõ ‘luật chơi’