Những "bước chân" hiện thực hóa khát vọng Việt Nam hùng cường

Hệ sinh thái số đa dạng, hiện đại và tiện lợi
Nhờ “cú hích” từ cơ chế, chính sách, nhiều sản phẩm, dịch vụ hiện đại và tiện ích của ngân hàng đã được ra đời, tạo ra trải nghiệm liền mạch và được cá nhân hóa cho từng khách hàng.
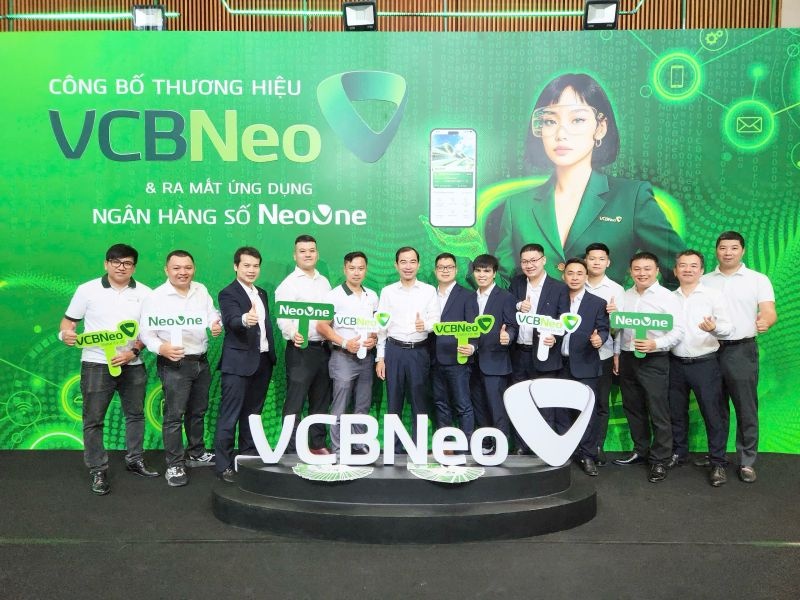
Từng được vinh danh trong giải thưởng “Sản phẩm Công nghệ và Chuyển đổi số tiêu biểu” tại Diễn đàn Cấp cao Cố vấn Tài chính Việt Nam, đại diện Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) cho biết, ngân hàng đã phát triển nền tảng VCB Digibank như một trung tâm của mọi tương tác khách hàng với hơn 260 sản phẩm, dịch vụ, tiện ích cùng mạng lưới gần 1.700 đối tác liên kết tại đa dạng các lĩnh vực; triển khai chiến lược Omni-channel, đảm bảo trải nghiệm đồng nhất và liền mạch trên mọi kênh, từ kênh số Web, App, ATM đến kênh vật lý như quầy giao dịch và tổng đài Contact Center. Đồng thời, từng bước nghiên cứu, ứng dụng các công nghệ hiện đại như Big Data và AI để triển khai các sản phẩm, dịch vụ đúng lúc, đúng nhu cầu, biến VCB Digibank trở thành một trợ lý tài chính cá nhân thực thụ.
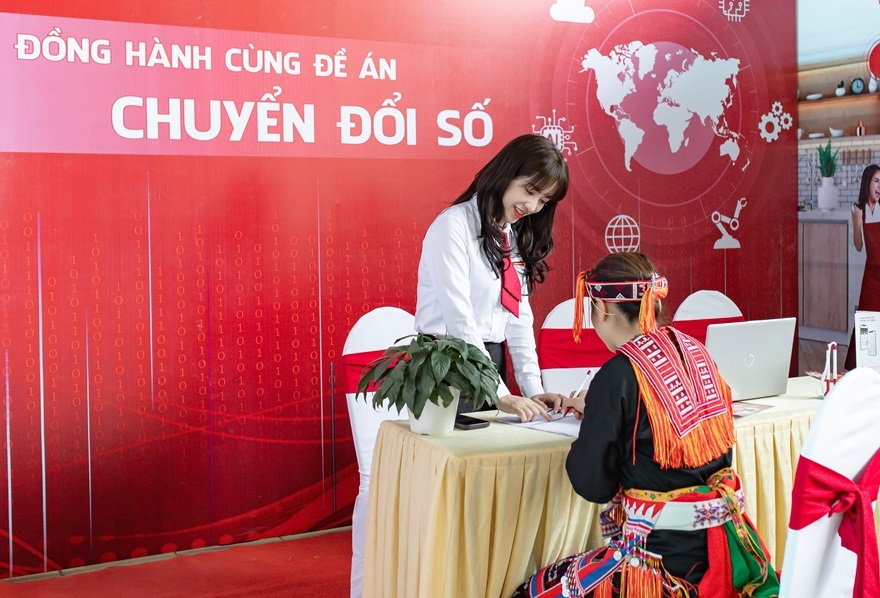
Không dừng lại ở đó, các ngân hàng còn “biến” công nghệ thành cầu nối, đưa tài chính số và phát triển bền vững tới mọi người dân, góp phần kiến tạo một Việt Nam hiện đại.
Ngân hàng Nông nghiệp và Phát triển Nông thôn (Agribank) hiện có khoảng 96% giao dịch được thực hiện tự động trên nền tảng số, Agribank đang phát triển mô hình ngân hàng số theo hướng toàn diện với ứng dụng Agribank Plus, mô hình Autobank, Agribank Digital cùng các giải pháp ứng dụng AI, Big Data, Blockchain nhằm tối ưu quy trình và tăng cường bảo mật. Không chỉ phục vụ khách hàng đô thị, Agribank còn chú trọng mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân vùng nông thôn, vùng sâu, vùng xa, góp phần thúc đẩy tài chính toàn diện và phát triển xã hội số.
Ở một hướng tiếp cận khác, từ năm 2017, LiveBank 24/7 – mô hình ngân hàng tự động đầu tiên tại Việt Nam của Ngân hàng TMCP Tiên Phong (TPBank) đã chính thức ra mắt như một cú hích lịch sử, cho phép khách hàng mở tài khoản, phát hành thẻ chỉ trong tích tắc, được bảo vệ bởi công nghệ nhận diện khuôn mặt và trí tuệ nhân tạo tiên tiến. Chưa dừng lại, TPBank tiếp tục mở đường với những bước đi táo bạo hơn, đó là hợp tác chiến lược với các fintech qua nền tảng Open Banking, triển khai chatbot thông minh hoạt động 24/7, và tiên phong ứng dụng xác thực giọng nói Voice Biometric. Trong khi đó, Nam A Bank với mô hình “Trạm Công dân số” đã mở rộng vai trò của ngân hàng sang tích hợp dịch vụ công và tiện ích xã hội. HDBank với các giải pháp MediPay, MediFast đang đưa thanh toán số vào lĩnh vực y tế, góp phần nâng cao chất lượng dịch vụ và giảm thời gian chờ đợi…
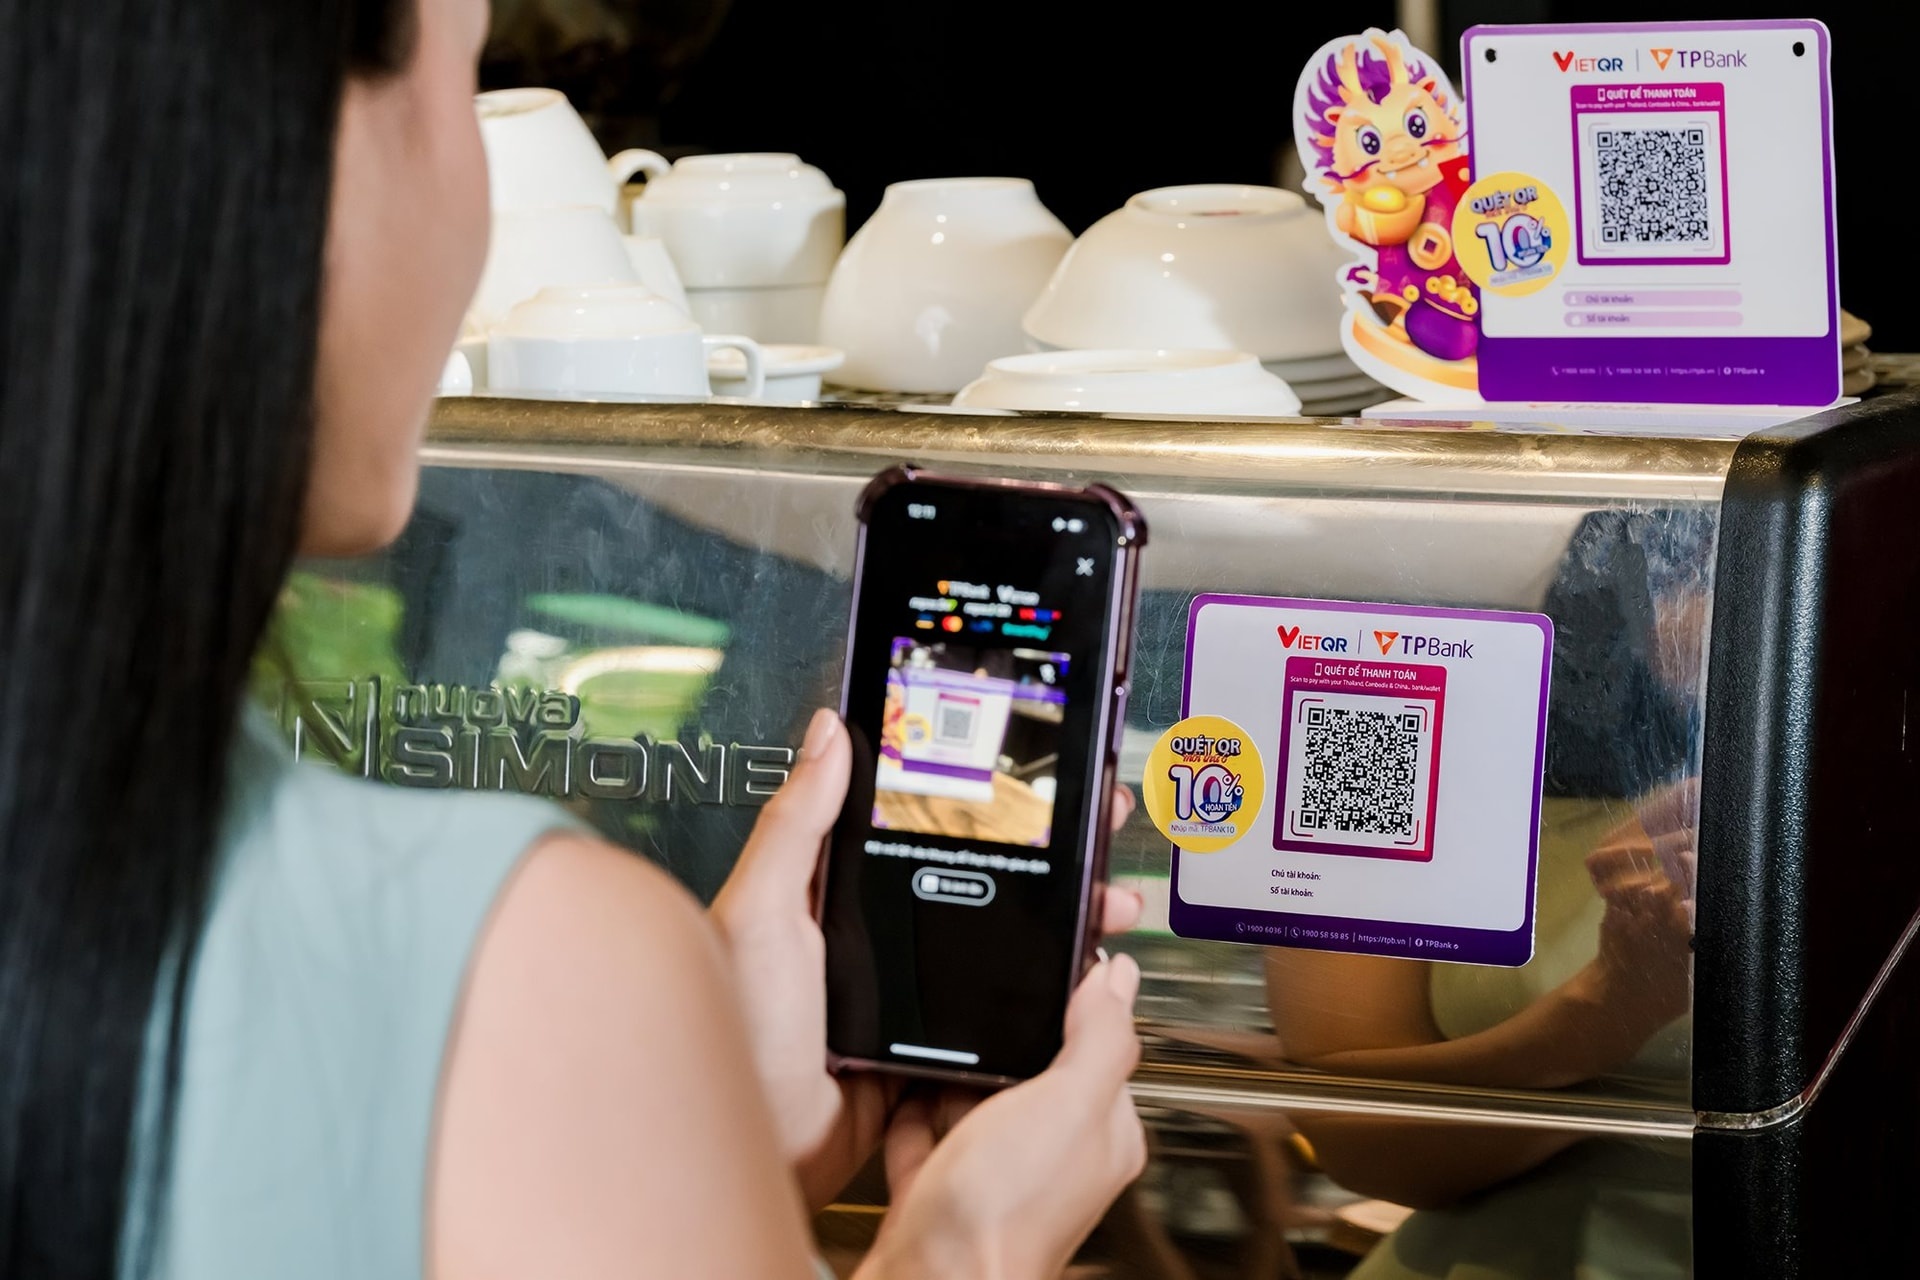
Nhờ đó, đến nay, hệ sinh thái sản phẩm, dịch vụ số của ngành Ngân hàng đã phát triển đa dạng, với nhiều phương thức thanh toán hiện đại, tiện lợi. Tính đến hết quý I/2026, nhiều TCTD tại Việt Nam ghi nhận trên 90% giao dịch được thực hiện qua kênh số. Hoạt động thanh toán không dùng tiền mặt tiếp tục tăng trưởng mạnh; trong năm 2025, tổng giá trị giao dịch đạt khoảng 28 lần GDP. Không chỉ vậy, tính đến hết ngày 24/4/2026, đã có hơn 156,6 triệu hồ sơ khách hàng (trong đó hơn 154,5 triệu hồ sơ cá nhân và hơn 2,13 triệu hồ sơ tổ chức) được đối chiếu thông tin sinh trắc học qua căn cước công dân gắn chíp hoặc ứng dụng VNeID.
Bên cạnh nâng cấp hạ tầng, tối ưu trải nghiệm, chuyển đổi số còn góp phần bảo vệ quyền lợi hợp pháp của khách hàng và tăng cường an toàn trong hoạt động ngân hàng.chuyển đổi số của của ngành Ngân hàng còn hướng đến mục tiêu cao hơn là bảo đảm an ninh, an toàn trong hoạt động thanh toán và các hệ thống thông tin phục vụ nghiệp vụ ngân hàng luôn được đặc biệt chú trọng.
Theo Vụ Thanh toán (NHNN), tính đến ngày 27/4/2026, Hệ thống SIMO Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro cho khách hàng (SIMO). đã phát cảnh báo tới hơn 3,8 triệu lượt khách hàng; trong đó, hơn 1,2 triệu lượt đã chủ động tạm dừng hoặc hủy giao dịch sau khi nhận cảnh báo, với tổng giá trị giao dịch liên quan trên 4,3 nghìn tỉ đồng.
Những kết quả đạt được không chỉ khẳng định vai trò tiên phong của ngành Ngân hàng trong tiến trình chuyển đổi số quốc gia, mà còn đóng góp quan trọng vào tăng trưởng kinh tế, nâng cao năng lực cạnh tranh quốc gia và đáp ứng ngày càng tốt hơn nhu cầu của người dân, doanh nghiệp.
Trước đà vững chắc từ kết quả chuyển đổi số, Phó Thống đốc NHNN Phạm Tiến Dũng nhấn mạnh, “Năm 2026, ngành Ngân hàng lại một lần nữa đứng trước một vận hội mới, một sứ mệnh mới: Tiên phong trong cuộc cách mạng công nghệ, lấy chuyển đổi số làm động lực then chốt để đưa ngành Ngân hàng vươn tầm quốc tế, hiện thực hóa khát vọng về một Việt Nam hùng cường và thịnh vượng”.
Thi để học, để trải nghiệm và để ứng dụng
Dù đã đạt được những kết quả ấn tượng trong thời gian qua, Phó Thống đốc NHNN Phạm Tiến Dũng cũng thẳng thắn nhìn nhận, công cuộc chuyển đổi số của ngành Ngân hàng vẫn còn những khó khăn và thách thức cần vượt qua. Sự phát triển nhanh chóng của công nghệ, tội phạm mạng đòi hỏi các hệ thống bảo mật phải liên tục được nâng cấp và cải thiện. Yêu cầu về tiện ích, dịch vụ liền mạch của người dùng ngày càng cao. Bên cạnh đó, việc duy trì tính đồng bộ và chất lượng dữ liệu “đúng, đủ, sạch, sống, thống nhất, dùng chung” là một nhiệm vụ đòi hỏi sự kiên trì và đầu tư mạnh mẽ.
Đó cũng là lý do Hội thi “Chuyển đổi số ngành Ngân hàng” năm 2026, với chủ đề “Chủ động số hóa - Bứt phá tương lai” được tổ chức từ ngày 22 - 23/5 tại Cung Văn hóa Lao động Hữu nghị Việt Xô, Hà Nội. Hoạt động do Công đoàn Ngân hàng Việt Nam tổ chức, thu hút 32 đội thi nhằm lan tỏa tư duy số, nâng cao năng lực số và chào mừng 75 năm thành lập Ngân hàng Việt Nam (6/5/1951 – 6/5/2026). Điểm khác biệt lớn nhất của Hội thi là chuyển từ cách tiếp cận “thi để đánh giá” sang “thi để học, để trải nghiệm và để ứng dụng”. So với các hội thi nghiệp vụ truyền thống, Hội thi “Chuyển đổi số ngành Ngân hàng” năm 2026 có nhiều đổi mới rõ nét cả về hình thức lẫn nội dung.
Đặc biệt, công nghệ được ứng dụng xuyên suốt quá trình tổ chức thi. Các đội thi sử dụng thiết bị số và hệ thống phần mềm để tham gia phần thi trắc nghiệm; câu hỏi được phân bổ ngẫu nhiên hoàn toàn, không có sự can thiệp của con người, qua đó bảo đảm tính minh bạch, khách quan và bảo mật. Một điểm rất đáng chú ý là Hội thi có ngân hàng khoảng 400 câu hỏi, bao phủ nhiều lĩnh vực quan trọng như dữ liệu và tài sản số, công nghệ nền tảng, an toàn thông tin, pháp lý, quản trị điều hành, trải nghiệm khách hàng và ứng dụng thực tiễn.
“Hội thi cũng là dịp để các đơn vị giao lưu, học hỏi, chia sẻ kinh nghiệm và đề xuất các giải pháp có giá trị thực tiễn, qua đó đóng góp trực tiếp vào quá trình chuyển đổi số của từng cơ quan, đơn vị và của toàn hệ thống, góp phần thiết thực hưởng ứng phong trào “Bình dân học vụ số” và ngày chuyển đổi số ngành Ngân hàng (11/5), thúc đẩy phổ cập kỹ năng số, hình thành tư duy và văn hóa số trong mỗi cán bộ, đoàn viên, người lao động…”, Phó Thống đốc NHNN Phạm Tiến Dũng khẳng định.
Tin liên quan

Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo