Những hình thức và nguyên tắc thanh toán bạn cần biết

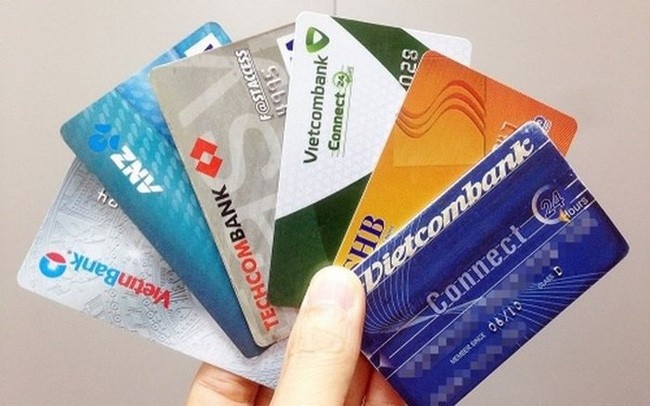
Đây là phương thức lâu đời trong kỷ nguyên hiện đại, vận hành qua máy POS, chip, PIN, hoặc qua cổng thanh toán trực tuyến. Điểm mạnh của thẻ nằm ở mức độ phổ cập, khả năng theo dõi chi tiêu qua sao kê, cùng các chương trình hoàn tiền, tích điểm, trả góp của thẻ tín dụng. Nhưng chính sự tiện lợi ấy đòi hỏi kỷ luật: không tiết lộ số thẻ, CVV, OTP; chỉ nhập thông tin tại trang uy tín; bật 3D Secure và thông báo biến động giao dịch. Giống như sổ tay chi tiêu ngày xưa, sao kê thẻ là bằng chứng giúp ta đối soát, nhắc mình tiêu đúng giới hạn đã đặt ra.
Chuyển khoản ngân hàng
Chuyển khoản ngân hàng, đặc biệt là chuyển nhanh 24/7 qua mobile/Internet banking, vốn trở thành “mạch máu” của giao dịch từ cá nhân đến doanh nghiệp nhỏ. Chuyển khoản cho tốc độ cao, dấu vết rõ ràng, rất phù hợp cho giao dịch giá trị lớn, đặt cọc, thanh toán định kỳ thuê/mua. Nguyên tắc vàng ở đây đơn giản mà sống còn: kiểm tra kỹ tên người nhận hiển thị, số tài khoản, nội dung trước khi bấm xác nhận; ưu tiên chuyển cho người thụ hưởng đã lưu; cảnh giác với đường link, file, cuộc gọi lạ. Khi giao dịch lớn, một cú điện thoại xác minh trực tiếp giúp ta tránh được nhiều điều đáng tiếc.
Ví điện tử và mã QR
Ví điện tử như MoMo, ZaloPay, VNPay, ShopeePay là túi tiền gọn nhẹ cho đời sống hằng ngày: nạp tiền, liên kết thẻ, thanh toán hóa đơn, đi chợ, gọi xe, mua sắm online kèm vô số ưu đãi.
Bên cạnh đó, thanh toán bằng mã QR trở thành thói quen tiện lợi ở quầy hàng, quán cà phê, chợ truyền thống. QR giúp giảm sai sót khi nhập số tài khoản, rút ngắn thời gian chờ, và đồng bộ với cả ví lẫn ứng dụng ngân hàng. Song, hành động nhỏ quyết định an toàn lớn: chỉ quét mã tại nguồn tin cậy; soát lại tên người nhận và số tiền hiện trên màn hình trước khi chạm “Xác nhận”. Với ví, luôn bật khóa sinh trắc học, đặt hạn mức giao dịch và sẵn sàng khóa ví khi thất lạc điện thoại.
Thanh toán NFC (Near Field Communication)
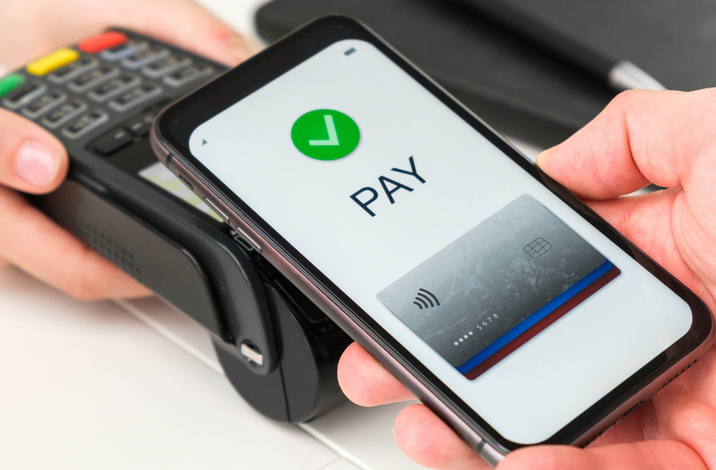
Một bước tiến khác là thanh toán không chạm qua NFC bằng điện thoại, đồng hồ thông minh, hoặc thẻ không tiếp xúc. Lợi thế rõ ràng: nhanh, vệ sinh, không phải đưa thẻ cho người khác cầm; thông tin nhạy cảm được bảo vệ ở tầng thiết bị và token hóa giao dịch. Tuy nhiên, nền tảng bảo mật của NFC chính là kỷ luật người dùng: khóa màn hình chắc chắn, bật xác thực sinh trắc học, thường xuyên soát lịch sử giao dịch. NFC hợp với siêu thị, nhà hàng, nhà thuốc - những nơi cần tốc độ nhưng không chấp nhận thỏa hiệp về an toàn.
Mobile Money
Ở những khu vực còn hạn chế về điểm chạm ngân hàng, tài khoản tiền di động (Mobile Money) gắn với số điện thoại mở thêm một cánh cửa. Nó cho phép nạp, rút, chuyển và thanh toán dịch vụ thiết yếu với thao tác đơn giản, tiếp cận được người dùng chưa có tài khoản ngân hàng. Dẫu vậy, hạn mức thường thấp hơn; người dùng cần tuân thủ quy định nhà mạng, bảo vệ SIM và cảnh giác trước các hình thức lừa đảo giả mạo chăm sóc khách hàng. Về bản chất, Mobile Money là nhịp cầu phổ cập tài chính và kỷ luật người dùng.
Tiền mặt và COD
Tiền mặt và COD (trả khi nhận hàng) vẫn có chỗ đứng trong một số bối cảnh: người lớn tuổi chưa quen app, khu vực mạng chập chờn, hoặc khi muốn kiểm hàng trực tiếp trước khi trả. Ưu điểm là tức thời, dễ hiểu; hạn chế là rủi ro mang nhiều tiền, khó truy vết, chi phí thu hộ và không phù hợp giao dịch thuần trực tuyến. Khi cân nhắc dùng tiền mặt, đừng quên những thói quen “xưa” mà hiệu quả: đếm kỹ, ghi nhận lại, xin hóa đơn và tránh giao dịch lớn ở nơi vắng.
Lựa chọn phương thức nào cho phù hợp?
Với mua sắm online trong nước, đơn nhỏ đến vừa, QR ngân hàng hoặc ví điện tử là nhanh, rõ đối soát, lại thường có ưu đãi. Với thanh toán định kỳ như điện, nước, Internet, học phí, hãy thiết lập chuyển khoản lịch hẹn, lưu người thụ hưởng để giảm thao tác và sai sót. Tại cửa hàng hiện đại, NFC hoặc QR giúp ta thanh toán trong vài giây; vẫn nên mang theo một thẻ vật lý để dự phòng. Với giao dịch giá trị cao, đặc biệt là đặt cọc, thuê, mua tài sản, chuyển khoản ngân hàng là lựa chọn an toàn nhờ chứng từ đầy đủ. Ở vùng ít điểm dịch vụ ngân hàng, cân nhắc Mobile Money hoặc ví liên kết, đi kèm những biện pháp bảo mật đơn giản mà nghiêm túc.
Dù chọn phương thức thanh toán nào cho dòng tiền, tám nguyên tắc kỷ luật luôn đồng hành. Thứ nhất, bật xác thực hai lớp và sinh trắc học cho mọi ứng dụng thanh toán. Thứ hai, tuyệt đối không chia sẻ OTP, PIN hay đường link đăng nhập. Thứ ba, luôn soát tên người nhận và số tiền trước khi xác nhận. Thứ tư, khóa ứng dụng và thiết bị ngay khi thất lạc, định kỳ đổi mật khẩu. Thứ năm, tách hạn mức: tài khoản/ví chi tiêu hằng ngày để số dư thấp, khoản tiết kiệm để riêng. Thứ sáu, chỉ cài app từ kho chính thức, thường xuyên cập nhật. Thứ bảy, đối soát sao kê mỗi tuần, báo ngay khi thấy dấu hiệu lạ. Thứ tám, với giao dịch lớn, hãy gọi xác minh trực tiếp - một phút cẩn trọng, nhiều năm an tâm.
Cuối cùng, thanh toán hiện đại không phủ định truyền thống; nó đòi hỏi truyền thống đúng nghĩa: trật tự, ghi chép, minh bạch và tôn trọng quy trình. Khi công nghệ đem đến tốc độ, chính kỷ luật giúp ta giữ an toàn. Hãy để phương châm này ở đầu ví và trên màn hình khóa: nhanh mà không vội; tiện mà không lơi tay - để mỗi giao dịch là một bước chân chắc chắn trên nhịp cầu bình an.
Tin liên quan


Tin khác

Thúc đẩy thanh toán xuyên biên giới: Mở rộng kết nối phải đi cùng với chất lượng và an toàn

Khơi thông dòng vốn vào hạ tầng du lịch: “Chìa khóa” đưa Việt Nam thành điểm đến toàn cầu
Danh hiệu “Ngân hàng Bán lẻ tốt nhất châu Á” lần đầu tiên được trao cho một ngân hàng Việt Nam

Hơn 1,22 triệu tỷ đồng đang nằm trong tài khoản thanh toán cá nhân
Đón khách quốc tế, hộ kinh doanh thêm cơ hội bán hàng với VietQRGlobal
VCBNeo tiếp sức kế hoạch an cư với giải pháp tài chính linh hoạt

CASA suy giảm, ngân hàng làm gì để giữ dòng vốn giá rẻ?

NHNN đẩy mạnh kết nối, chia sẻ và khai thác dữ liệu giai đoạn 2026-2030

KienlongBank ra mắt Visa Signature: Đặc quyền độc bản, trải nghiệm tinh hoa

Ngân hàng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển