Phí dịch vụ SMS Banking: Các nhà mạng cần chia sẻ

 | Phí tin nhắn SMS đối với dịch vụ ngân hàng: Cần sự điều chỉnh hợp lý |
| Gánh nặng chi phí cước tin nhắn |
Thời gian gần đây nhiều ngân hàng đã áp dụng mức thu phí tin nhắn SMS Banking mới, sát với mức phí nhà mạng thu của ngân hàng. Ngay lập tức nhiều người đã hủy nhận tin nhắn của các nhà mạng chuyển sang nhận tin nhắn miễn phí của ứng dụng ngân hàng điện tử.
Chị Trần Nguyễn Minh Trang, một người bán hàng online (Q.1, TPHCM) cho biết, do công việc nên số lượng giao dịch thanh toán qua tài khoản của chị hàng tháng là khá nhiều, lượng tin nhắn SMS vì thế cũng khá lớn. Thời gian trước chị chỉ phải trả phí SMS 11.000/tháng. Tuy nhiên, trong tháng 1/2022 chị bị trừ phí tin nhắn SMS trên tài khoản tới 77.000 đồng. Khi gọi điện đến tổng đài, ngân hàng xác nhận thu phí theo số lượng tin nhắn, người dùng nếu không muốn mất phí có thể soạn tin nhắn CD HUY gửi đến số 6167.
 |
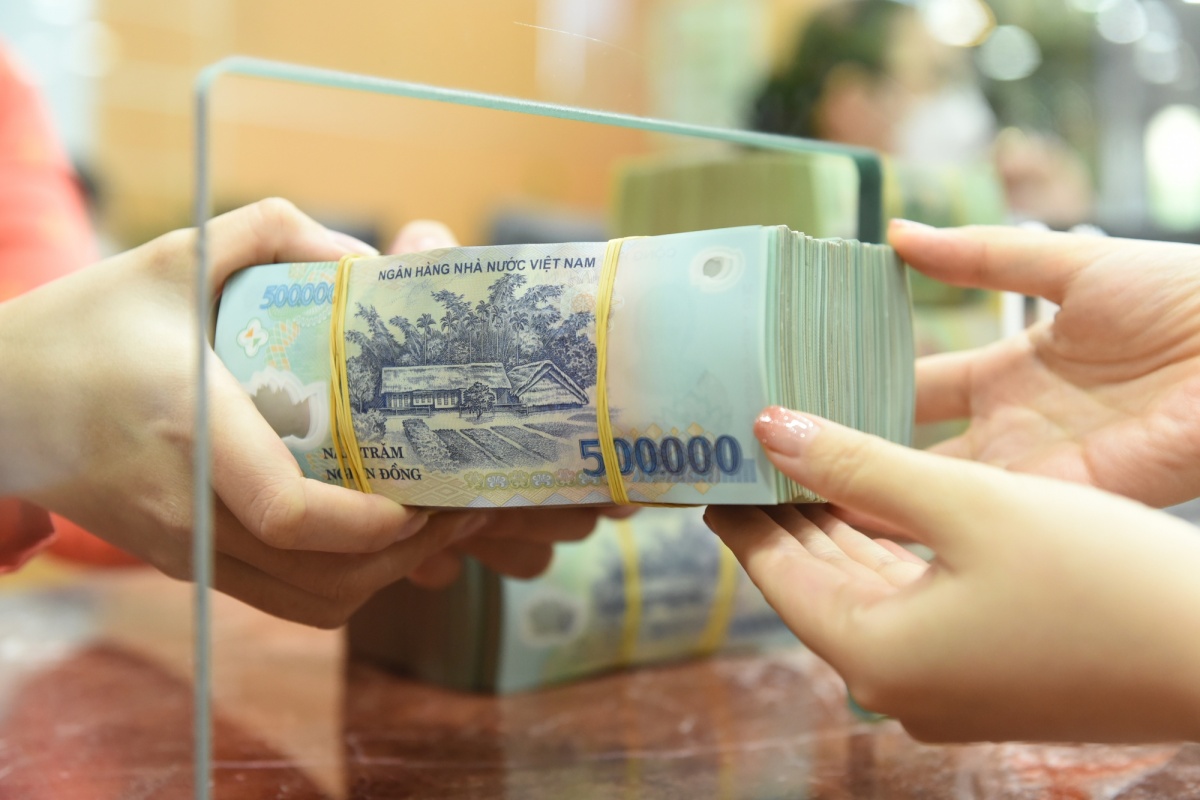
| Ảnh minh họa |
Kiểm tra lại thông tin từ phía Vietcombank, chị thấy cuối năm 2021 ngân hàng đã có thông báo đến khách hàng về việc tăng phí SMS Banking từ 11.000 đồng/tháng lên 11.000 - 77.000 đồng/tháng tùy số lượng tin nhắn. Cụ thể, nếu số lượng tin nhắn trong tháng dưới 20 tin, Vietcombank thu phí 11.000 đồng/tháng; từ 20 đến dưới 50 tin nhắn là 27.500 đồng/tháng; từ 50 đến dưới 100 tin là 55.000 đồng/tháng; từ 100 tin nhắn trở lên là 77.000 đồng/tháng. "Ngay lập tức tôi đã nhắn tin hủy sử dụng dịch vụ SMS Banking để chuyển sang nhận thông tin biến động tài khoản miễn phí từ app", chị Trang chia sẻ.
Một số ngân hàng khác cũng áp dụng mức thu phí mới, ngang với mức phí các nhà mạng từ năm 2022, như BIDV thu 9.900 đồng đối với 15 tin nhắn/tháng, từ 16-50 tin nhắn thu 33.000 đồng, từ 51-100 tin nhắn thu 60.500 đồng và trên 100 tin nhắn thu 77.000 đồng; Techcombank thu phí 15 tin nhắn/tháng 13.200 đồng, từ 16-30 tin nhắn 19.000 đồng, 31-60 tin nhắn 44.000 đồng, từ 61 tin nhắn trở lên 82.500 đồng... Với mức phí này, nếu một người thường xuyên sử dụng Mobile Banking một năm sẽ phải trả tin nhắn cho nhà mạng trên dưới 1 triệu đồng cho mỗi số điện thoại đăng ký nhận tin nhắn SMS.
Lý giải về vấn đề này, lãnh đạo một ngân hàng cho biết, hiện khách hàng vẫn phổ biến sử dụng hình thức nhận thông báo thay đổi số dư và nhận OTP qua tin nhắn SMS. Thế nhưng để gửi tin nhắn đến cho khách hàng, ngân hàng phải mua dịch vụ tin nhắn SMS với mức cước phí cao gấp 3 lần thông thường từ các nhà mạng. Điều đó khiến các ngân hàng chịu lỗ rất lớn nếu chỉ thu theo mức phí 11.000 đồng/tháng như trước đây.
Thực tế dịch bệnh Covid-19 xảy ra hai năm qua tác động đến mọi mặt đời sống xã hội. NHNN đã kêu gọi các TCTD miễn phí giao dịch online, một mặt để chia sẻ khó khăn với khách hàng; mặt khác cũng nhằm khuyến khích khách hàng sử dụng các dịch vụ Mobile Banking, Internet Banking để phòng chống dịch cũng như thúc đẩy thanh toán không dùng tiền mặt trong nền kinh tế theo chủ trương của Chính phủ. Hưởng ứng lời kêu gọi của NHNN, thời gian qua các ngân hàng đã áp dụng chính sách phí giao dịch 0 đồng đối với nhiều sản phẩm, dịch vụ. Tuy nhiên, phí tin nhắn SMS Banking các nhà mạng thu của ngân hàng lại không hề thay đổi. Hiện các nhà mạng thu phí là 705 đồng/tin nhắn, trong khi các tin nhắn thông thường chỉ trên dưới 240 đồng/tin nhắn.
Nhiều ý kiến cũng cho rằng, mức phí tin nhắn SMS mà các nhà mạng đang tính với ngân hàng hiện nay là rất bất hợp lý. Thậm chí với số lượng tin nhắn mà các ngân hàng sử dụng hàng tháng lớn như vậy thì các ngân hàng cần phải được tính mức cước thấp hơn thông thường. Thế nhưng theo ông Nguyễn Quốc Hùng - Tổng thư ký Hiệp hội Ngân hàng Việt Nam (VNBA), Hiệp hội đã nhiều lần gửi công văn đề nghị các nhà mạng viễn thông giảm phí tin nhắn SMS cho người sử dụng dịch vụ tài khoản ngân hàng nhưng nhà mạng vẫn “làm ngơ”.
Vì thế cũng theo vị lãnh đạo ngân hàng trên, "cực chẳng đã" các ngân hàng phải tăng phí dịch vụ SMS Banking theo số lượng tin nhắn. Tuy nhiên theo ông, việc làm này cũng nhằm khuyến khích khách hàng chuyển sang sử dụng dịch vụ ngân hàng số, trong đó có dịch vụ thông báo biến động số dư trên app banking (OTT). Hiện dịch vụ này được tích hợp ngay trong app banking và được cung cấp miễn phí nên vừa tiết kiệm chi phí cho khách và cũng hạn chế tin nhắn giả mạo.
Tuy nhiên theo nghiên cứu của hãng an ninh mạng Kaspersky, 74% người Việt Nam sử dụng dịch vụ thanh toán điện tử thích mật khẩu dùng một lần (OTP) qua SMS cho mọi giao dịch. Các chuyên gia công nghệ lý giải, tin nhắn OTT được khởi tạo bằng mã hóa Token trên ứng dụng ngân hàng điện tử đòi hỏi người dùng thiết bị điện thoại smartphone và liên tục kết nối internet mới cập nhận tin nhắn OTT không tiện lợi như tin nhắn SMS.
Về vấn đề này, một chuyên gia tài chính cho rằng, ngân hàng cần truyền thông cho khách hàng của mình hiểu rõ phí tin nhắn SMS Banking là dịch vụ thuê ngoài không phải của ngân hàng. Về phía các nhà mạng, cần phải chia sẻ phí tin nhắn SMS cho các người dùng thông qua việc giảm cước tin nhắn cho ngân hàng, nhà mạng viễn thông cần liên kết với các ngân hàng để cung ứng dịch vụ cho khách hàng với mức phí thấp và bảo đảm an toàn tối đa cho người sử dụng. Đặc biệt, trong xu hướng các doanh nghiệp chuyển đổi số tăng cường cung cấp hàng hóa dịch vụ qua internet, bao gồm thanh toán điện tử qua tài khoản ngân hàng thì vai trò của các nhà mạng viễn thông trong kết nối tiện ích tiêu dùng và kinh doanh phải có chi phí rẻ, tạo ra tiện ích cho các bên sử dụng chứ không phải cứ neo phí ở mức cao như hiện nay.
Hiện lượng khách hàng sử dụng dịch vụ ngân hàng số khá lớn và đang ngày càng tăng. Nếu khách hàng của các ngân hàng đồng loạt hủy dịch vụ SMS Banking thì nhà mạng sẽ bị thiệt hại nhiều nhất.
Tin liên quan

Tin khác

Sáng 21/9: Tỷ giá trung tâm không thay đổi

Tìm điểm cân bằng trong điều hành chính sách tiền tệ
Đa dạng dòng vốn, mở dư địa cho hạ tầng và tăng trưởng Việt Nam

[Emagazine] Ngân hàng - doanh nghiệp: Từ quan hệ vay vốn đến đối tác cùng phát triển

Ngân hàng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển

MDP trở thành hội viên của Hiệp hội Ngân hàng Việt Nam

Tiền gửi vào ngân hàng tiếp tục lập đỉnh

Ngành Ngân hàng sẽ tiếp tục đồng hành cùng DNNVV

Chia sẻ rủi ro để mở rộng cánh cửa tín dụng cho DNNVV

Dư nợ tín dụng doanh nghiệp nhỏ và vừa vượt 4,1 triệu tỷ đồng tăng 12,37% so với cuối năm 2025