Chỉ số kinh tế:
Ngày 17/11/2026, tỷ giá trung tâm của VND với USD là 25.652 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.884 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Quản trị nợ xấu bước vào kỷ nguyên số

Hồng Hạnh
Hồng Hạnh  - 
Khi nợ xấu gia tăng, ngân hàng buộc phải tăng mạnh trích lập dự phòng, từ đó tạo áp lực lớn lên hiệu quả kinh doanh. Trong bối cảnh đó, chuyển đổi số trong quản trị nợ đang trở thành hướng đi được nhiều tổ chức tín dụng (TCTD) lựa chọn nhằm kiểm soát rủi ro ngay từ đầu vòng đời khoản vay.
aa
Nghị quyết 79-NQ/TW: Cơ hội để VAMC chuyển mình, dẫn dắt thị trường xử lý nợ Ngân hàng tăng tốc xử lý nợ xấu, gia cố “bộ đệm” dự phòng rủi ro Hiểu đúng về nợ xấu để tránh “vết đen” tài chính kéo dài nhiều năm
Quản trị nợ xấu bước vào kỷ nguyên số
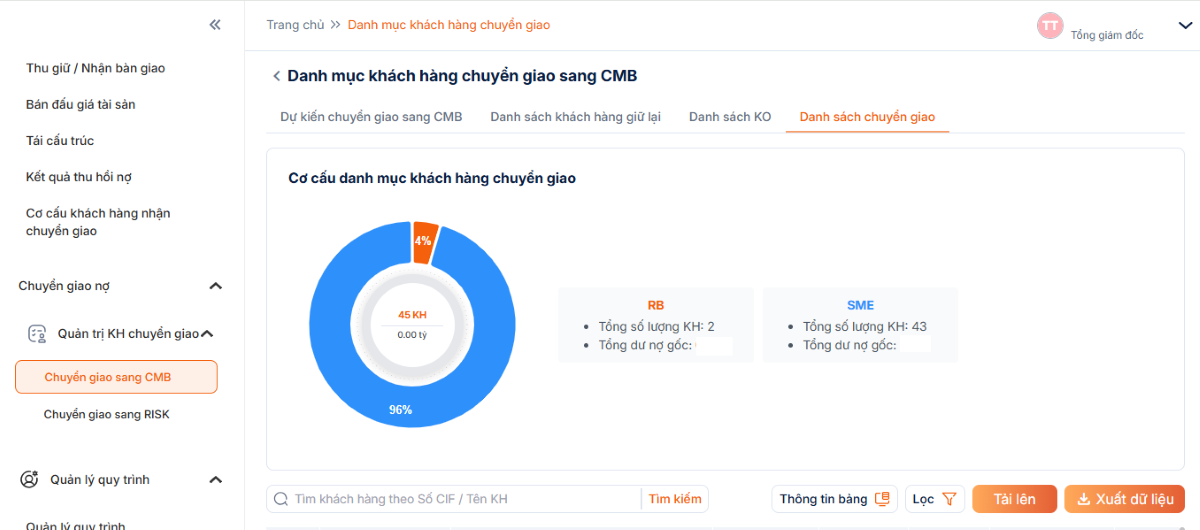
Giao diện một tính năng của Debt Collection

Chuyển đổi số trong quản trị nợ tại các ngân hàng

Trên thực tế, hoạt động thu hồi nợ đâu đó vẫn đang được triển khai theo phương thức thủ công, dựa vào kinh nghiệm cá nhân của cán bộ xử lý nợ và các quy trình rời rạc giữa các bộ phận. Cách tiếp cận này tiềm ẩn không ít rủi ro pháp lý. Những trao đổi qua điện thoại, email hay gặp trực tiếp nếu không được lưu vết và kiểm soát có thể dẫn tới tranh chấp về nội dung cam kết, thậm chí gây ra các khiếu nại liên quan đến quy trình thu hồi nợ.

Không chỉ vậy, thu hồi nợ theo phương thức thủ công còn kéo theo chi phí vận hành lớn. Việc xử lý hồ sơ rời rạc, thiếu tự động hóa khiến tổ chức phải dành nhiều nguồn lực nhân sự cho các công việc lặp lại như tổng hợp thông tin khoản vay, cập nhật tình trạng hồ sơ hay theo dõi cam kết trả nợ của khách hàng. Khi quy mô danh mục tín dụng ngày càng mở rộng, mô hình này khó đảm bảo hiệu quả kinh tế, đồng thời làm giảm khả năng phân tích dữ liệu để đưa ra các phương án xử lý nợ tối ưu.

Chuyển đổi số trong hoạt động thu hồi nợ đang trở thành xu hướng tất yếu đối với các tổ chức tín dụng. Thay vì xử lý rời rạc và phụ thuộc vào thao tác thủ công, các ngân hàng và công ty tài chính công nghệ (Fintech) ngày càng hướng tới việc xây dựng các nền tảng quản trị tập trung giúp dữ liệu khoản vay, tình trạng khách hàng và tiến độ xử lý hồ sơ được tích hợp và theo dõi theo thời gian thực.

Debt Collection - kiểm soát rủi ro ngay từ đầu vòng đời khoản vay

Trong số các giải pháp công nghệ cho ngành tài chính - ngân hàng, Debt Collection do TNTech phát triển tập trung các vấn đề về quản trị nợ trong ngân hàng với góc tiếp cận mới. Đơn cử, với mô hình vòng đời tín dụng được xây dựng trong giải pháp Debt Collection được sử dụng tại một số ngân hàng thương mại cổ phần, một khoản vay không chỉ dừng ở thẩm định và giải ngân, mà là chuỗi quy trình khép kín gồm: đánh giá khách hàng – cấp hạn mức – kiểm soát giải ngân – quản lý tài sản đảm bảo – giám sát sau vay – quản lý thu hồi nợ (bao gồm: thu hồi nợ đúng hạn và theo dõi, xử lý nợ có vấn đề) - tất toán khoản vay – tái cấp hạn mức (nếu có).

“Khi toàn bộ vòng đời khoản vay được theo dõi như một chu trình khép kín, dữ liệu về khách hàng, tài sản đảm bảo, lịch sử trả nợ hay biến động tài chính đều được cập nhật liên tục, tạo nền tảng để phát hiện sớm các dấu hiệu bất thường”, đại diện TNTech, đơn vị phát triển Debt Collection chia sẻ.

Đồng thời, việc liên kết chặt chẽ giữa các khâu từ cấp tín dụng đến giám sát sau vay và xử lý nợ cũng giúp chuẩn hóa quy trình, giảm phụ thuộc vào xử lý thủ công, nâng cao khả năng kiểm soát rủi ro và tối ưu hiệu quả sử dụng vốn.

Ở góc độ quản trị, mô hình vòng đời tín dụng còn giúp lãnh đạo có cái nhìn toàn diện về chất lượng danh mục cho vay, từ đó đưa ra các quyết định điều chỉnh chính sách tín dụng, phân bổ nguồn lực thu hồi nợ hoặc tái cơ cấu khoản vay một cách kịp thời và hiệu quả.

Thực tế cho thấy, quản trị nợ hiệu quả không chỉ giúp giảm tỷ lệ nợ xấu mà còn cải thiện khả năng phân bổ vốn và nâng cao chất lượng danh mục tín dụng. Khi các công cụ công nghệ cho phép giám sát dữ liệu theo thời gian thực và tự động hóa quy trình xử lý, việc thu hồi nợ dần chuyển từ phản ứng thụ động sang quản trị chủ động. Đây cũng được xem là một trong những bước đi quan trọng giúp ngành ngân hàng thích ứng với giai đoạn tín dụng mới, nơi quản trị rủi ro trở thành yếu tố quyết định năng lực cạnh tranh.

Hồng Hạnh

Tin liên quan

Tin khác

SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

Tiếp tục được NAPAS vinh danh với ba giải thưởng năm 2026, SACOMBANK ghi dấu ấn phát triển mạng lưới thanh toán trực tuyến, đổi mới công nghệ và nâng cao năng lực vận hành, góp phần thúc đẩy thanh toán không tiền mặt, đồng thời gia tăng trải nghiệm khách hàng.
NAPAS đã xử lý 12,4 tỷ giao dịch trong 10 tháng, tăng gần 32% so với cùng kỳ năm 2025

NAPAS đã xử lý 12,4 tỷ giao dịch trong 10 tháng, tăng gần 32% so với cùng kỳ năm 2025

Thông tin trên được chia sẻ tại Hội nghị Tổ chức Thành viên năm 2026 do Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức trong hai ngày 12-13/11/2026 tại tỉnh Khánh Hòa. Đây là sự kiện thường niên nhằm tổng kết những kết quả phối hợp của NAPAS và các Tổ chức Thành viên (TCTV) trong năm 2026, đồng thời chia sẻ định hướng phát triển trong thời gian tới. Hội nghị cũng là dịp để NAPAS tri ân những đóng góp của các TCTV vào sự phát triển của hệ thống.
Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường
Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường

Thanh toán QR xuyên biên giới đang ngày càng được mở rộng, tạo thêm thuận lợi cho hoạt động du lịch, thương mại và mua sắm giữa Việt Nam với các quốc gia trong khu vực. Thông qua VietQR Global, du khách từ những thị trường đã được kết nối có thể sử dụng ứng dụng ngân hàng, ví điện tử quen thuộc để thanh toán hàng hóa, dịch vụ tại Việt Nam, trong khi các cơ sở kinh doanh có thêm phương thức tiếp nhận thanh toán từ khách quốc tế.
Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First

Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First

Việc Cake by VPBank được vinh danh với Giải Vàng tại Qorus Banking Innovation Awards 2026 là dấu mốc đáng chú ý, ghi nhận những nỗ lực đổi mới và phát triển ngân hàng số tại Việt Nam. Giải thưởng không chỉ khẳng định năng lực sáng tạo của Cake trên sân chơi quốc tế, mà còn góp phần nâng cao vị thế của ngân hàng số Việt Nam trong bức tranh đổi mới tài chính toàn cầu.
[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 4

[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 3

Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Nghiên cứu trên khoảng 307.000 hồ sơ tín dụng cho thấy áp dụng tối ưu mô hình trí tuệ nhân tạo (AI) có thể giảm 11,8-15,5% chi phí ra quyết định cho vay, kết quả này được một nhóm nghiên cứu giới thiệu tại Hội nghị quốc tế SIMC 2026.
Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững
Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Sự bùng nổ của công nghệ và trí tuệ nhân tạo (AI) đang định hình lại diện mạo hệ thống tài chính. Tuy nhiên, đằng sau những tiện ích số hóa vượt trội là bài toán cốt lõi: Đổi mới sáng tạo phải luôn song hành cùng khả năng chống chịu và quản trị rủi ro toàn diện.
Đề xuất tăng cường quản trị rủi ro lãi suất

Đề xuất tăng cường quản trị rủi ro lãi suất

Ngày 9/11, Ủy ban Basel về giám sát ngân hàng (BCBS) công bố tài liệu tham vấn về hướng dẫn bổ sung theo Trụ cột 2 đối với rủi ro lãi suất trong sổ ngân hàng (IRRBB). Đề xuất tập trung khắc phục những hạn chế trong quản trị rủi ro tại các ngân hàng, nhất là khi lãi suất biến động mạnh, khó dự báo.
[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 2