Số hóa và dữ liệu phải đi vào chiều sâu để trở thành nền tảng quản trị rủi ro

| Dòng vốn ngân hàng góp phần tạo sức bật mới cho đất nước TPBank tiên phong số hóa, củng cố nền tảng tài chính bền vững TPBank chung tay kiến tạo nền móng cho Trung tâm Tài chính Quốc tế Việt Nam |
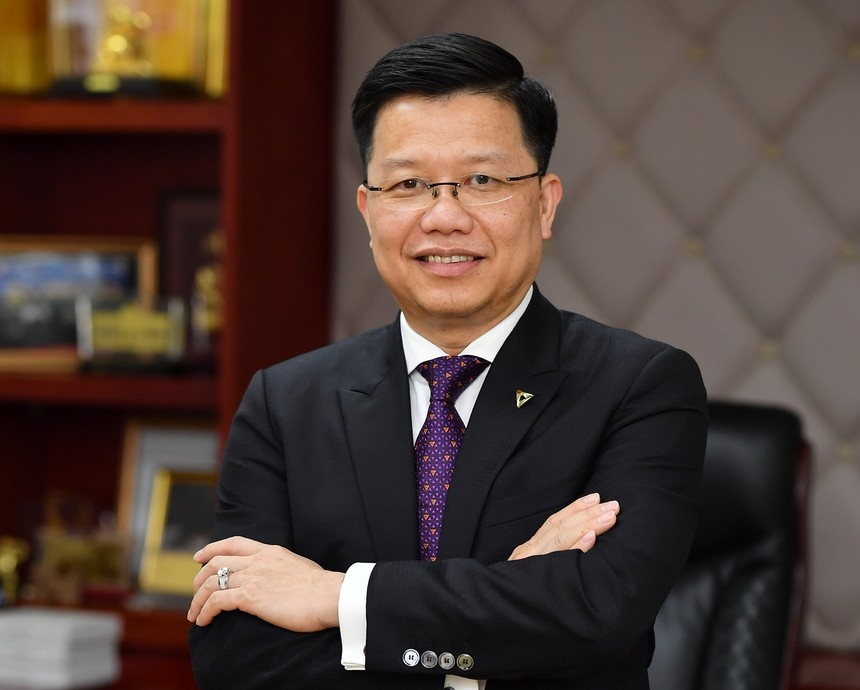
Sau một năm nhiều biến động, thử thách cả trong và ngoài nước, đâu là những dấu ấn đáng nhớ nhất trong hoạt động của TPBank năm 2025, thưa ông? Theo ông những yếu tố then chốt nào giúp ngân hàng đạt được kết quả này?
Năm 2025 là một năm đầy biến động đối với môi trường kinh tế trong và ngoài nước, song với TPBank, đây cũng là năm ngân hàng hoàn thành và vượt các mục tiêu đã được Đại hội đồng cổ đông đề ra, khẳng định năng lực thích ứng và nền tảng phát triển bền vững. Cụ thể, lợi nhuận trước thuế hợp nhất của TPBank đạt 9.203 tỷ đồng, tăng 21% so với năm 2024. Tổng tài sản hợp nhất vượt 506 nghìn tỷ đồng, dư nợ tín dụng tăng 18,08%, huy động vốn thị trường 1 tăng khoảng 21%, trong khi tỷ lệ nợ xấu giảm mạnh, xuống 0,96%. Những kết quả này phản ánh không chỉ sự mở rộng về quy mô, mà quan trọng hơn là chất lượng tăng trưởng và sức chống chịu của ngân hàng trong bối cảnh thị trường còn nhiều thách thức.
 |
Đáng chú ý, mảng kinh doanh trên các kênh số tiếp tục ghi nhận hiệu quả rõ rệt, đóng góp tích cực vào tăng trưởng doanh thu và tối ưu hiệu quả vận hành. Việc đẩy mạnh giao dịch và bán hàng trên nền tảng số giúp TPBank mở rộng độ phủ khách hàng, nâng cao trải nghiệm, đồng thời kiểm soát tốt chi phí.
Theo tôi, yếu tố then chốt giúp TPBank đạt được kết quả này nằm ở việc kiên định với chiến lược tăng trưởng bền vững, kiểm soát rủi ro chặt chẽ và tối ưu hóa hiệu quả hoạt động. Ngân hàng chủ động lựa chọn phân khúc khách hàng phù hợp, cân đối giữa tăng trưởng tín dụng và chất lượng tài sản, đồng thời tận dụng mạnh mẽ nền tảng công nghệ và dữ liệu để nâng cao hiệu quả vận hành. Bên cạnh đó, sự đồng lòng của toàn hệ thống, cùng với kỷ luật quản trị được duy trì xuyên suốt từ chiến lược đến thực thi đã tạo nên một nền tảng tài chính ổn định, giúp TPBank không chỉ vượt qua khó khăn trước mắt mà còn sẵn sàng cho những cơ hội tăng trưởng trong giai đoạn tiếp theo.
Chuyển đổi số đã trở thành “bản sắc” của TPBank. Theo ông, trong năm 2025, những nền tảng và sản phẩm số nào tạo tác động rõ nét nhất tới hoạt động kinh doanh và trải nghiệm khách hàng, qua đó củng cố lợi thế cạnh tranh của ngân hàng?
Với TPBank, chuyển đổi số không còn là một khẩu hiệu mà đã trở thành cách chúng tôi thiết kế sản phẩm, tổ chức vận hành và phục vụ khách hàng. Trong năm 2025, các nền tảng ngân hàng số dành cho khách hàng cá nhân và doanh nghiệp tiếp tục được nâng cấp theo hướng đơn giản hơn về trải nghiệm, nhưng thông minh hơn ở phía vận hành.
Bên cạnh các sản phẩm số quen thuộc, tác động rõ nét nhất đến từ việc ứng dụng dữ liệu lớn, phân tích dữ liệu và trí tuệ nhân tạo (AI) vào nhiều khâu then chốt như tự động hóa quy trình, chấm điểm tín dụng, quản trị rủi ro và chăm sóc khách hàng. Những nền tảng này giúp ngân hàng rút ngắn thời gian xử lý, nâng cao chất lượng quyết định, đồng thời tăng năng suất lao động, tiết kiệm nguồn lực và giảm sự phụ thuộc vào các thao tác thủ công.
Quan trọng hơn, việc khai thác hiệu quả dữ liệu và AI cho phép TPBank cá nhân hóa dịch vụ ở quy mô lớn, đáp ứng nhanh hơn và đúng hơn nhu cầu của từng nhóm khách hàng, qua đó vừa cải thiện hiệu quả kinh doanh, vừa nâng cao trải nghiệm và mức độ hài lòng của khách hàng – những yếu tố cốt lõi giúp củng cố lợi thế cạnh tranh của TPBank trong dài hạn.
Bước sang năm 2026, trong bối cảnh kinh tế được kỳ vọng tăng trưởng cao hơn nhưng vẫn tiềm ẩn nhiều thách thức, theo ông, những xu hướng nào sẽ định hình triển vọng kinh doanh của ngành Ngân hàng trong năm tới?
Bước sang năm 2026, trong bối cảnh kinh tế được kỳ vọng tăng trưởng cao hơn, tôi cho rằng triển vọng của ngành Ngân hàng sẽ tiếp tục được định hình trong một khuôn khổ chính sách ổn định, nhất quán và hỗ trợ phát triển, theo đúng định hướng của Đảng và Nhà nước về thúc đẩy tăng trưởng kinh tế, ổn định vĩ mô và nâng cao năng lực cạnh tranh quốc gia. Đây là nền tảng quan trọng để hệ thống ngân hàng đồng hành cùng doanh nghiệp và người dân trong giai đoạn phục hồi và phát triển tiếp theo.
Tuy nhiên, cùng với cơ hội là áp lực cạnh tranh ngày càng lớn, đòi hỏi các ngân hàng không chỉ cung ứng vốn mà còn phải đóng vai trò đối tác tài chính toàn diện, hỗ trợ doanh nghiệp và người dân tiếp cận các giải pháp tài chính phù hợp, hiệu quả và bền vững hơn. Trong bối cảnh đó, tăng trưởng tín dụng được kỳ vọng sẽ tiếp tục theo hướng thận trọng, có chọn lọc, gắn với kiểm soát rủi ro và chất lượng tài sản.
Một xu hướng rõ nét khác là sự dịch chuyển mô hình kinh doanh, khi các ngân hàng từng bước giảm bớt sự phụ thuộc vào tăng trưởng tín dụng truyền thống, đồng thời đẩy mạnh phát triển các mảng dịch vụ, ngân hàng số, thanh toán, quản lý tài sản và các giải pháp tài chính dựa trên công nghệ. Điều này không chỉ giúp đa dạng hóa nguồn thu, mà còn nâng cao khả năng phục vụ nền kinh tế một cách linh hoạt và hiệu quả hơn.
Song song với đó, số hóa và ứng dụng dữ liệu sẽ tiếp tục đi vào chiều sâu, trở thành nền tảng cho quản trị rủi ro, ra quyết định theo thời gian thực và nâng cao trải nghiệm khách hàng. Trong một thị trường ngày càng cạnh tranh, ngân hàng nào vận hành tinh gọn hơn, ra quyết định nhanh hơn và gắn kết chặt chẽ hơn với nhu cầu thực của khách hàng sẽ có nhiều lợi thế để phát triển bền vững trong năm 2026 và các năm tiếp theo.
Trong bối cảnh đó, TPBank sẽ ưu tiên những hướng đi chiến lược nào để tận dụng cơ hội thị trường, đồng thời duy trì tăng trưởng bền vững và có sự bứt phá trong năm 2026?
Trong năm 2026, TPBank tiếp tục kiên định với chiến lược phát triển ngân hàng số làm trụ cột, đồng thời tối ưu mô hình tổ chức theo hướng tinh gọn, linh hoạt và hiệu quả hơn. Chúng tôi tập trung vào các phân khúc khách hàng phù hợp với năng lực cốt lõi, từ đó thiết kế và cung cấp các sản phẩm, dịch vụ sát nhu cầu từng phân khúc, nâng cao chất lượng phục vụ và hiệu quả kinh doanh.
Song song với tăng trưởng, TPBank đặt trọng tâm vào nâng cao chất lượng quản trị, đặc biệt là quản trị rủi ro theo chuẩn mực quốc tế, quản trị dựa trên dữ liệu và kỷ luật vận hành xuyên suốt toàn hệ thống. Ngân hàng tiếp tục đẩy mạnh các yếu tố ESG, tăng trưởng xanh và phát triển bền vững, không chỉ như một cam kết dài hạn mà còn là nền tảng tạo giá trị bền vững cho khách hàng, cổ đông và xã hội.
Thông qua việc kết hợp hài hòa giữa tăng trưởng có chọn lọc, vận hành hiệu quả và quản trị vững chắc, TPBank hướng tới xây dựng một nền tảng đủ mạnh và đủ linh hoạt, qua đó duy trì đà tăng trưởng bền vững và sẵn sàng bứt phá khi điều kiện thị trường thuận lợi hơn trong năm 2026 và các giai đoạn tiếp theo.
Xin cảm ơn ông!
Tin liên quan


Tin khác
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp
Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu

Thanh toán số tiếp sức cho thương mại điện tử

Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Ngân hàng cần thay đổi cách phòng thủ trước các cuộc tấn công bằng AI

Đưa tài chính số đến gần hơn với khách hàng

Phát triển tín dụng xanh cần có chiến lược
Ngân hàng tăng cường kết nối nguồn lực toàn cầu, thúc đẩy ESG và công nghệ tại AEF 2026