Thu thuế giá trị gia tăng toàn bộ thư tín dụng: Đi ngược thông lệ quốc tế

 | Thuế giá trị gia tăng với L/C: Vấn đề tưởng nhỏ mà lớn |
 |
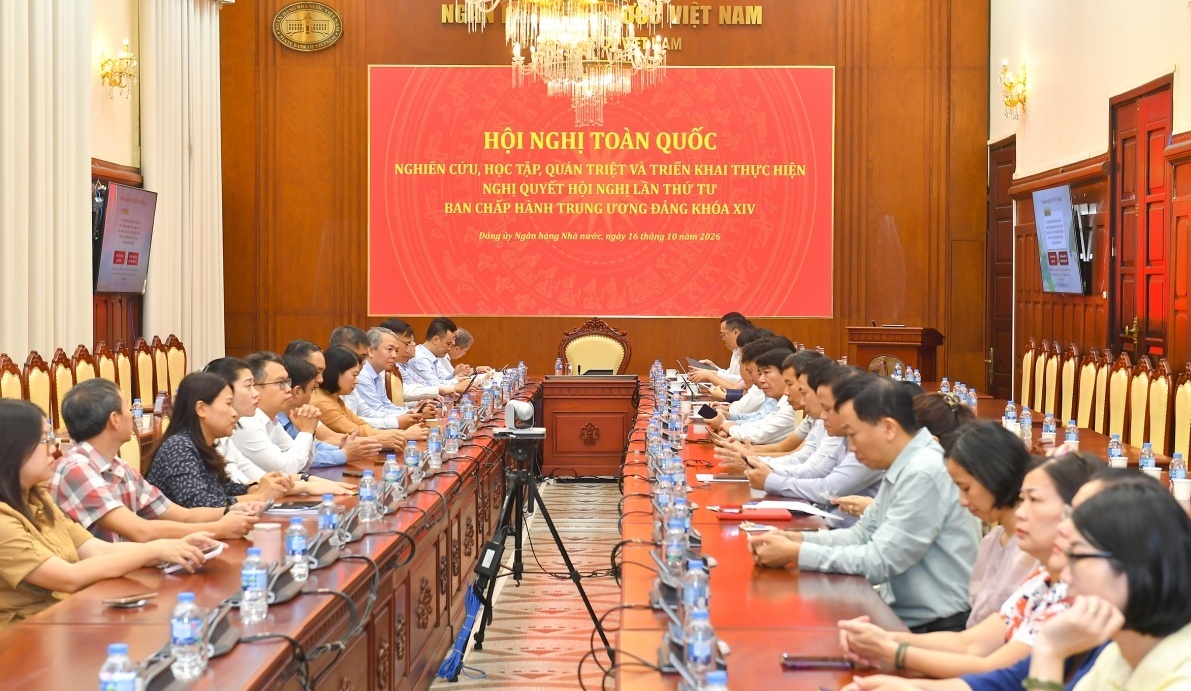
| Toàn cảnh cuộc họp |
Phát biểu khai mạc cuộc họp, ông Nguyễn Quốc Hùng, Tổng Thư ký VNBA, cho biết L/C là một phương thức bảo lãnh thanh toán quốc tế, thực chất là một cam kết thanh toán của ngân hàng phát hành, bảo đảm là người mua sẽ thanh toán tiền mua hàng hóa cho người bán khi các điều kiện quy định trong L/C được thực hiện đúng và đầy đủ. Nếu người mua không thanh toán đúng hạn, ngân hàng phát hành thực hiện cho vay bắt buộc đối với người mua để thanh toán cho người bán. Vì vậy, các khoản thu về phát hành, xác nhận, thông báo L/C là khoản thu bảo lãnh thuộc đối tượng không chịu thuế GTGT.
Tuy nhiên, ngày 22/4/2020, Tổng cục Thuế có văn bản số 1606/TCT-DNL chỉ đạo các cục thuế địa phương từ thời điểm Luật các Tổ chức tín dụng (TCTD) 2010 có hiệu lực (từ 1/1/2011), thư tín dụng là hình thức cung ứng dịch vụ thanh toán theo quy định tại Khoản 15 Điều 4 Luật các TCTD 2010 và sẽ thuộc đối tượng chịu thuế GTGT. Do vậy, đã đề nghị các cục thuế rà soát hướng dẫn các TCTD trên địa bàn có hoạt động này thực hiện kê khai, nộp thuế GTGT. Theo đó, toàn bộ các khoản thu liên quan nghiệp vụ L/C, không phân biệt có cam kết bảo lãnh hay không, đều phải chịu thuế GTGT kể từ ngày 1/1/2011.
Quy định tại Công văn số 1606 được các đại biểu tham gia cuộc họp đánh giá không phù hợp quy định pháp luật ngân hàng, thông lệ quốc tế UCP 600 và bản chất của nghiệp vụ L/C, gây khó khăn cho hoạt động ngân hàng.
Theo Luật các TCTD 2010, quy định cấp tín dụng gồm: cho vay, chiết khấu, cho thuê tài chính, bao thanh toán, bảo lãnh ngân hàng và các nghiệp vụ khác sau khi được Ngân hàng Nhà nước Việt Nam (NHNN) chấp thuận.
Thông tư 22/2019/TT-NHNN quy định rõ L/C là một trong các hình thức cấp tín dụng. NHNN cũng đã yêu cầu các TCTD phải phân loại nợ đối với nghiệp vụ L/C tương ứng như bảo lãnh và các khoản cấp tín dụng khác, đồng thời được tính trong tổng mức dư nợ cấp tín dụng của TCTD...
Phát biểu tại cuộc họp, đại diện các ngân hàng đều có chung quan điểm: Nghiệp vụ L/C bản chất là một hoạt động tín dụng, đề nghị không áp thuế GTGT. Khoản 15 Điều 4 Luật các TCTD 2010 quy định: “Cung ứng dịch vụ thanh toán qua tài khoản là việc cung ứng phương tiện thanh toán; thực hiện dịch vụ thanh toán séc; thư tín dụng và các dịch vụ thanh toán khác cho khách hàng thông qua tài khoản của ngân hàng”.
Quy định trên được hiểu là trong các phương tiện thanh toán có loại hình L/C chứ không phải L/C là hình thức cung ứng dịch vụ thanh toán.
Bà Nguyễn Thị Thúy, Giám đốc Tài chính Ngân hàng OCB bổ sung thêm, theo quy định của NHNN, thư tín dụng là phương thức thanh toán với mục đích giải ngân cho khách hàng. Nghiệp vụ này có phát sinh chịu rủi ro tín dụng nên ngân hàng đã phải thực hiện theo quy định tại Thông tư 02. Do đó, đây là cam kết tín dụng không phải dịch vụ tăng thêm.
Như vậy, theo các quy định trên, dịch vụ L/C vừa là hình thức cấp tín dụng (trường hợp ngân hàng đóng vai trò là ngân hàng phát hành/xác nhận thư tín dụng...), vừa là hoạt động thanh toán (khi ngân hàng chỉ đóng vai trò là người cung cấp các dịch vụ thanh toán như thông báo L/C, chuyển nhượng L/C và một số hoạt động dịch vụ khác (không cam kết thanh toán).
Do vậy, theo đại diện của các TCTD, Công văn 1606 của Tổng cục Thuế chỉ căn cứ vào Khoản 15 Điều 4 Luật các TCTD quy định về “Cung ứng dịch vụ thanh toán qua tài khoản” để kết luận nghiệp vụ L/C là nghiệp vụ thanh toán, mà không căn cứ các quy định hiện hành khác của Luật các TCTD (Khoản 4 Điều 14 và Khoản 3 Điều 98) và các quy định của NHNN như đã nêu ở trên là chưa đúng bản chất pháp lý, chưa phù hợp quy định pháp luật.
 |
| Ông Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam phát biểu tại cuộc họp |
Việc tổ chức hồi tố thu thuế GTGT đối với khoản L/C theo đánh giá của Nguyễn Quốc Hùng, Tổng Thư ký VNBA gây rất nhiều khó khăn cho các ngân hàng. Do bản chất thuế GTGT là thuế gián thu, nên việc hồi tố, truy thu thuế GTGT đối với dịch vụ L/C trong 10 năm qua là hoàn toàn không khả thi và bất hợp lý.
“Thống kê lại các khoản L/C trong một năm đã khó, chưa nói là 10 năm qua khách hàng của ngân hàng biến động rất lớn, nên việc hồi tố thu thuế GTGT các khoản L/C là rất khó khăn, phức tạp”, ông Hùng nói thêm.
Chia sẻ thêm về khó khăn của ngân hàng khi thực hiện hồi tố, truy thu thuế GTGT, bà Thúy cho biết: "Ngân hàng chỉ là cơ quan đứng ra thu hộ, kê khai, nộp thuế hộ. Vậy thì qua 10 năm làm sao ngân hàng tìm được hết khách hàng. Trong 10 năm qua, có khách hàng giải thể, đóng cửa, có khách hàng còn tồn tại nhưng họ cũng đóng sổ chia cổ tức nộp thuế rồi, giờ quay lại đòi truy thu thuế của họ rất khó thực thi mà lại tạo ra chi phí vận hành khổng lồ. Chưa kể, sau khi trải qua cú sốc dịch bệnh COVID-19, chiến tranh thương mại, kinh tế vừa có dấu hiệu phục hồi đang cần nguồn vốn mới đầu tư theo định hướng mục tiêu kép của Chính phủ vừa chống dịch vừa phục hồi kinh tế".
“Việc phát sinh thêm khoản này là áp lực chồng áp lực cho cả ngân hàng và doanh nghiệp. Trên cơ sở đó cần phải xem lại yêu cầu hồi tố”, bà Thúy kiến nghị.
Thu thuế nghiệp vụ L/C đi ngược với thông lệ quốc tế
Đại diện các TCTD cũng nhìn nhận, L/C là nghiệp vụ lưỡng tính: vừa là hình thức cấp tín dụng, vừa là hoạt động thanh toán. Do đó, nếu phải nộp thuế cho tất cả các khoản thu liên quan đến nghiệp vụ L/C thì không đúng với bản chất của L/C, trái với thông lệ quốc tế và ảnh hưởng đến hoạt động ngân hàng, qua đó ảnh hưởng tới việc hỗ trợ nguồn lực cho doanh nghiệp, phát triển kinh tế - xã hội.
Tại cuộc họp, đại diện Nhóm Công tác Ngân hàng nước ngoài BWG-VBF cho biết, Nhóm đã tham khảo các chuyên gia thuế tại nhiều nước như: Singapore, Malaysia, Indonesia, Thái Lan, Philippines, Trung Quốc, Bangladesh, Úc, Anh, EU... về chính sách thuế GTGT đối với nghiệp vụ L/C của các nước này. Theo đó, phần lớn các nước trong khu vực và trên thế giới như Singapore, Malaysia, Indonesia, Hàn Quốc, Úc, Anh, EU không áp dụng thu thuế GTGT đối với nghiệp vụ L/C vì đây là cam kết tín dụng.
Trong bối cảnh Việt Nam ngày càng hội nhập sâu rộng các Hiệp định quốc tế, bà Thúy cho rằng, việc đưa ra chính sách đi ngược lại thông lệ quốc tế cần phải cân nhắc. Nhóm Công tác Ngân hàng nước ngoài BWG-VBF kiến nghị, cần xem xét lại vấn đề thuế GTGT đối với L/C và tham khảo thực tiễn trên thế giới, tránh tình trạng không thống nhất với các nước.
Phát biểu tại cuộc họp, đại diện Vụ Tín dụng các ngành kinh tế cho biết, triển khai chỉ đạo của Thủ tướng Chính phủ, Vụ đã đề nghị các ngân hàng báo cáo tình hình thực hiện đối với L/C từ khi Luật các TCTD có hiệu lực từ năm 2010 đến nay.
Đồng thời, tham khảo kinh nghiệm quốc tế, Basel, các quy tắc và thực hành thống nhất về tín dụng chứng từ (UCP600) trên định hướng xử lý đảm bảo tuân thủ pháp luật, đúng thông lệ quốc tế và phù hợp với thực tiễn tại Việt Nam. Đại diện Vụ Tín dụng các ngành kinh tế cũng cho biết, qua các cuộc làm việc với các ngân hàng, NHNN cũng nhìn nhận L/C có cả 2 khía cạnh: tín dụng và thanh toán.
Tổng kết cuộc họp, Tổng Thư ký Nguyễn Quốc Hùng nhấn mạnh: "L/C là hoạt động lưỡng tính, đối với phần liên quan đến tín dụng, phải chịu rủi ro, thì đó là hoạt động cấp tín dụng và không phải nộp thuế. Còn phần nào không liên quan đến tín dụng thì chịu thuế theo quy định. Sau cuộc họp này, Hiệp hội Ngân hàng Việt Nam sẽ tập hợp ý kiến các TCTD và có văn bản báo cáo Thủ tướng Chính phủ, Ngân hàng Nhà nước, Bộ Tài chính, Bộ Tư pháp nhằm có phương án tháo gỡ các khó khăn, vướng mắc các TCTD đang gặp phải, từ đó hướng tới một giải pháp phù hợp, vừa đảm bảo thu ngân sách, vừa thông thoáng, đảm bảo hoạt động của các TCTD".
Tin liên quan


Tin khác
Kế toán, kiểm toán trước yêu cầu chuyển đổi số và hội nhập quốc tế

Giảm chi phí tuân thủ, tạo thuận lợi cho doanh nghiệp vận tải

TOMECO SI nâng tầm năng lực chế tạo công nghiệp Việt
Từ Thương hiệu quốc gia đến thị trường toàn cầu: Nền tảng nào giúp Masan vươn xa?

Văn hóa và đạo đức kinh doanh là tài sản chiến lược của doanh nghiệp

Gen Z và yêu cầu mới trong xây dựng văn hóa doanh nghiệp

Thị trường lao động đứng trước bài toán lệch pha

Mục tiêu 2 triệu doanh nghiệp: Làm sao để ý tưởng khởi nghiệp không 'rời cuộc chơi'?

Xuất khẩu gỗ tăng, doanh nghiệp tìm cách nâng giá trị

Vinhomes - SGC đầu tư gần 900.000 tỷ đồng xây dựng 5 tuyến metro Hà Nội