Tiết kiệm tiếp tục là kênh đầu tư được ưa chuộng năm 2026

| Tái cấu trúc 293 thủ tục, Hà Nội tiết kiệm 1.650 tỉ đồng mỗi năm Mùa lương thưởng về, “lộc kép” đón Tết cùng Vikki Bank Ngân hàng ồ ạt khuyến mãi cho người gửi tiền và thanh toán |
Lãi suất huy động khá hấp dẫn
Theo quy luật thị trường, ngay từ đầu năm 2026, nhiều ngân hàng đã chủ động điều chỉnh lãi suất huy động theo hướng tăng ở một số kỳ hạn nhằm thu hút nguồn tiền gửi từ khu vực dân cư. Ghi nhận trong 2 ngày làm việc đầu tiên của năm, không khí giao dịch tại nhiều ngân hàng khá nhộn nhịp. Không chỉ tăng lãi suất, một số nhà băng còn triển khai các chương trình lì xì đầu năm, tặng quà tri ân khách hàng, góp phần kích hoạt tâm lý gửi tiền sớm, “giữ chỗ” lãi suất cao ngay từ đầu năm.
Khảo sát trên thị trường cho thấy mặt bằng lãi suất huy động tiếp tục xu hướng đi lên. Nhiều ngân hàng đã trả gần 7%/năm ở các kỳ hạn trung và dài hạn. Trong khi đó, nhóm Big4 vẫn duy trì mức lãi suất thấp hơn, khiến chênh lệch lãi suất giữa khối quốc doanh và ngân hàng tư nhân tiếp tục nới rộng.
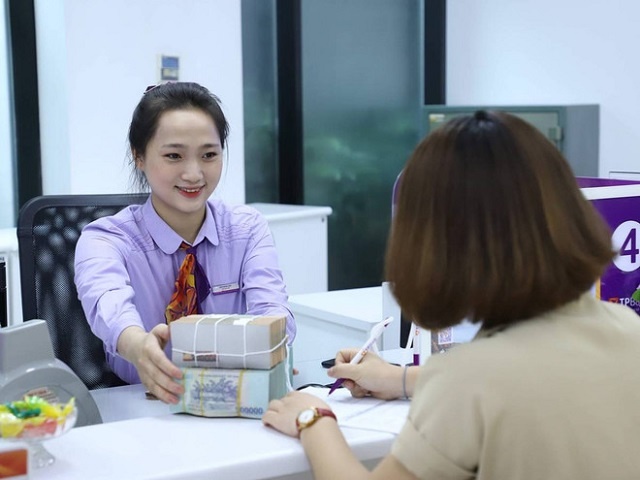 |
| Mặt bằng lãi suất huy động đồng loạt nhích lên tại nhiều ngân hàng |
Tại VietinBank, biểu lãi suất tiền gửi trực tuyến hiện niêm yết 3% - 5,3% /năm cho kỳ hạn 1 - 36 tháng. Đáng chú ý, ngân hàng này vừa triển khai chính sách cộng thêm lãi suất cho tiền gửi tiết kiệm thông thường, đẩy mặt bằng lãi suất thực nhận tăng đáng kể. Cụ thể, kỳ hạn dưới 6 tháng: cộng thêm 0,9 - 2,65%/năm (1 - 2 tháng) và 1 - 2,35%/năm (3 - 5 tháng), đưa lãi suất thực nhận chạm trần 4,75%/năm theo quy định của NHNN. Trước đó, một thành viên khác trong nhóm Big4 là Agribank cũng điều chỉnh tăng lãi suất 0,2 - 0,7%/năm, đưa mức cao nhất theo niêm yết lên 6%/năm cho kỳ hạn 12 - 24 tháng, kỳ hạn 6 - 9 tháng đạt 5,7%/năm.
Ở khối NHTM cổ phần, cuộc cạnh tranh huy động vốn ngày càng rõ nét với nhiều chiến lược linh hoạt. MSB công bố biểu lãi suất mới từ 5/2/2026, trong đó xuất hiện mức lãi suất đặc biệt lên tới 9%/năm dành cho các khoản tiền gửi quy mô lớn. Trong khi đó, Techcombank tiếp tục duy trì chiến lược ưu tiên huy động vốn qua kênh số. Biểu lãi suất tháng 2/2026 cho thấy chênh lệch lãi suất online - tại quầy dao động 0,6 - 0,8 điểm % ở nhiều kỳ hạn. Lãi suất cao nhất cho khách hàng ưu tiên gửi online đạt 5,8-5,9%/năm (kỳ hạn từ 6 tháng trở lên). Trong khi đó, lãi suất cao nhất tại quầy cho khách hàng thường chỉ quanh 5,15%/năm. Xu hướng này phản ánh rõ chiến lược số hóa huy động vốn, giảm chi phí vận hành, tối ưu biên lợi nhuận của các ngân hàng.
Anh Nguyễn Văn Hưng (42 tuổi, Hà Nội) cho biết, đầu năm 2026, gia đình anh quyết định tất toán một phần tiền đầu tư chứng khoán để chuyển sang gửi tiết kiệm kỳ hạn 12 tháng tại ngân hàng. “Thị trường vẫn biến động khó lường, trong khi lãi suất tiết kiệm đang tăng dần. Gửi ngân hàng tuy lợi nhuận không đột biến, nhưng an tâm, chắc chắn, lại dễ rút khi cần vốn cho việc làm ăn”, anh Hưng chia sẻ.
Tương tự, chị Trần Thu Lan (35 tuổi, nhân viên kinh doanh tại Hà Nội) cho hay, khoản tiền tích lũy gần 500 triệu đồng của gia đình được chị chia làm hai phần: một phần gửi tiết kiệm online kỳ hạn 6 tháng để hưởng lãi suất cao hơn, phần còn lại gửi không kỳ hạn để giữ thanh khoản chi tiêu. “Trước đây tôi nghĩ đến bất động sản và chứng khoán, nhưng hiện tại tôi ưu tiên an toàn và linh hoạt, nên gửi ngân hàng vẫn là lựa chọn phù hợp nhất”, chị Lan nói.
Xu hướng tăng còn kéo dài
Lý giải xu hướng tăng lãi suất ngay đầu năm, chuyên gia từ Công ty chứng khoán MB (MBS) và Công ty Chứng khoán Vietcombank (VCBS) cho rằng, nhu cầu rút tiền mặt và thanh toán tăng cao dịp cận Tết đã tạo áp lực thanh khoản ngắn hạn. Bước sang 2026, khi kinh tế phục hồi, nhu cầu vốn cho sản xuất - kinh doanh - tiêu dùng duy trì ở mức cao, buộc ngân hàng phải tăng lãi suất để đảm bảo nguồn vốn trung, dài hạn.
Theo dự báo của Công ty Cổ phần Chứng khoán KB Việt Nam (KBSV), lãi suất huy động năm 2026 có thể tăng thêm 50 - 100 điểm cơ bản so với cuối 2025, do áp lực chênh lệch giữa tăng trưởng tín dụng và huy động vốn (ước khoảng 4%). Đồng thời, lãi suất cho vay cũng có xu hướng nhích lên trong nửa đầu năm để bảo toàn NIM khi chi phí đầu vào tăng.
Ông Nguyễn Thắng, Kinh tế trưởng Vietcombank nhận định, lãi suất huy động có thể tiếp tục tăng trong nửa đầu năm 2026 khi nhu cầu tín dụng phục hồi mạnh theo đà tăng trưởng kinh tế, và mặt bằng lãi suất năm 2026 nhiều khả năng cao hơn năm 2025.
Đồng quan điểm, Công ty Chứng khoán ACB (ACBS) dự báo lãi suất huy động có thể tăng thêm 1-1,5%, đưa mức bình quân lên 6 - 6,5%/năm, trong khi lãi suất cho vay có thể tăng 1,5 - 2%, lên 8,5 - 9%/năm.
Ông Trần Ngọc Báu, CEO WiGroup cũng phân tích, lãi suất khó giảm sâu, thậm chí chịu áp lực tăng nhẹ do: Giai đoạn lãi suất thấp kéo dài khiến dòng tiền rời khỏi hệ thống ngân hàng. Bên cạnh đó, các ngân hàng buộc phải giữ lãi suất cao để hút tiền gửi quay lại, bù đắp thiếu hụt thanh khoản. Quá trình xử lý các vấn đề cấu trúc vốn và thanh khoản của hệ thống có thể kéo dài từ vài tháng đến vài năm.
Theo các chuyên gia, trong bối cảnh kinh tế toàn cầu còn nhiều bất định, thị trường tài sản biến động mạnh, tiết kiệm ngân hàng tiếp tục giữ vai trò kênh đầu tư phòng thủ của dòng tiền cá nhân năm 2026.
Chuyên gia kinh tế Cấn Văn Lực cho rằng, dòng tiền chảy mạnh vào hệ thống ngân hàng trong thời gian qua phản ánh tâm lý thận trọng của người dân. Dù xu hướng đa dạng hóa kênh đầu tư tiếp tục được duy trì, nhưng tiền gửi ngân hàng vẫn là lựa chọn phổ biến nhờ tính an toàn cao, thanh khoản tốt và ít rủi ro.
Tin liên quan


Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp