Ứng dụng AI trong ngân hàng: Hiệu quả phải đi cùng an toàn

| Ứng dụng AI trong ngân hàng |
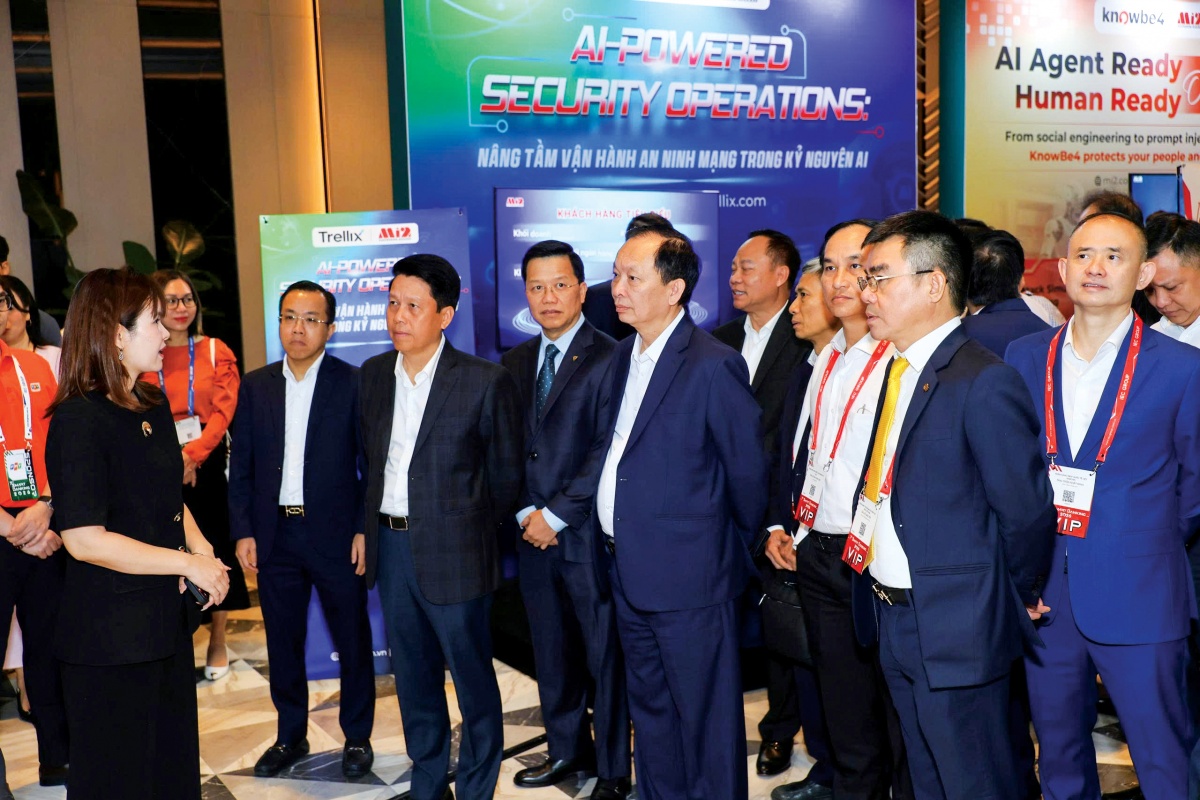 |
| Phó Thống đốc NHNN Phạm Tiến Dũng cùng các đại biểu tham quan triển lãm công nghệ bên lề sự kiện Smart Banking 2026 |
Đo giá trị AI bằng hiệu quả thực tế
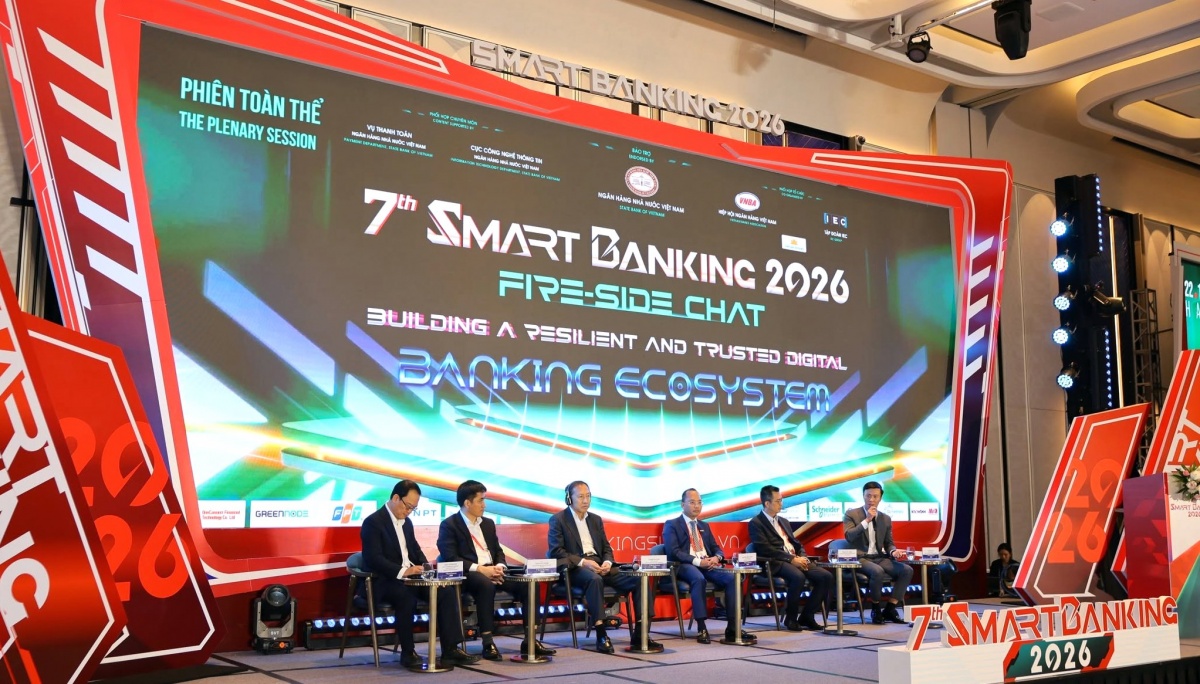
Tại Smart Banking 2026, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho biết, có ba chuyển dịch lớn đang diễn ra: từ tự động hóa đơn lẻ sang hệ sinh thái AI thông minh; ứng dụng AI để phòng, chống gian lận theo thời gian thực; hình thành khung khổ pháp lý về AI nhằm gắn phát triển công nghệ với trách nhiệm và an toàn hệ thống.
Ứng dụng AI trong hoạt động ngân hàng đang từng bước đi vào chiều sâu, từ nhận diện khách hàng điện tử, hỗ trợ tư vấn, chăm sóc khách hàng đến cá nhân hóa dịch vụ, nâng cao hiệu quả thẩm định tín dụng và tự động hóa quy trình nội bộ. Theo TS. Đào Minh Tú, việc ứng dụng AI đã giúp nhiều ngân hàng tiết kiệm từ 20 - 40% chi phí vận hành. Tuy nhiên, hiệu quả chuyển đổi không chỉ được đo bằng khả năng tiết giảm chi phí mà còn ở những thay đổi trong phương thức quản trị, vận hành và chất lượng phục vụ khách hàng.
Yêu cầu này càng trở nên rõ nét khi quy mô giao dịch trên các nền tảng số ngày càng lớn. Theo Phó Thống đốc NHNN Phạm Tiến Dũng, hệ thống ngân hàng hiện xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày, với tổng giá trị khoảng 1,2 triệu tỷ đồng; tại một số ngân hàng, hơn 95% giao dịch được thực hiện qua kênh số. Trước quy mô hoạt động đó, việc ứng dụng AI cần gắn với năng lực quản trị dữ liệu, hạ tầng công nghệ và kiểm soát rủi ro, bảo đảm an toàn, minh bạch. “AI phải tạo ra giá trị thực chất, chứ không chỉ tạo ra ấn tượng về mặt công nghệ”, Phó Thống đốc nhấn mạnh. Theo đó, điều quan trọng là AI giải quyết được những vấn đề cụ thể, giúp ngân hàng vận hành hiệu quả hơn, nhận diện rủi ro sớm hơn và phục vụ khách hàng tốt hơn.
Từ thực tiễn tại Techcombank, ông Nguyễn Anh Tuấn, Phó tổng giám đốc ngân hàng cho biết, các khoản đầu tư công nghệ đều phải xuất phát từ nhu cầu kinh doanh cụ thể, như tăng doanh thu, mở rộng khách hàng, nâng cao mức độ sử dụng sản phẩm, dịch vụ hay cải thiện năng suất lao động. Vì vậy, ngay từ khi xây dựng sáng kiến, dự án, Techcombank đã bố trí nhân sự phụ trách cả kinh doanh và công nghệ để bảo đảm giải pháp triển khai đáp ứng đúng yêu cầu thực tế. Chẳng hạn, việc ứng dụng AI hỗ trợ lập trình đã giúp năng suất tăng 25-30%. Tuy nhiên, theo ông Tuấn, đánh giá hiệu quả đầu tư AI cũng cần tính toán đầy đủ chi phí vận hành, trong đó có chi phí token.
Với khoảng 18 triệu khách hàng, Techcombank đang hướng tới việc thấu hiểu, dự báo nhu cầu để đưa ra những đề xuất phù hợp với từng khách hàng, đúng thời điểm và qua kênh tương tác phù hợp. Đây là bài toán khó thực hiện ở quy mô lớn nếu thiếu sự hỗ trợ của AI. Để AI hoạt động hiệu quả, ông Tuấn nhấn mạnh tính đầy đủ, đồng nhất và cập nhật của dữ liệu. Các chính sách, quy trình, sản phẩm, hành trình khách hàng và tài liệu hướng dẫn đội ngũ bán hàng cần được chuẩn hóa thành hệ thống tri thức. Tác nhân (AI Agent) khó phát huy hiệu quả nếu ngân hàng không tự xây dựng hệ thống tri thức của mình.
Ở góc độ tư vấn, bà Nguyễn Thùy Dương, Chủ tịch Công ty cổ phần Tư vấn EY Việt Nam lưu ý, đầu tư phải được đánh giá bằng giá trị tạo ra. Nếu chỉ tập trung vào quy mô chi tiêu, quá trình ứng dụng có thể trở thành cuộc đua công nghệ, trong khi hiệu quả kinh doanh, tối ưu chi phí và trải nghiệm khách hàng chưa được giải quyết đầy đủ.
Kiểm soát rủi ro trong từng bước triển khai
Cùng với việc mở rộng ứng dụng AI, yêu cầu quản trị và bảo đảm an toàn dữ liệu ngày càng trở nên cấp thiết. Theo ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, NHNN, con người phải giữ vai trò giám sát trong quản trị AI; các mô hình cần có khả năng giải thích, kiểm toán, trong khi các tác nhân AI phải được định danh, phân quyền và ghi nhận đầy đủ hoạt động. Một hệ sinh thái số thông minh chỉ có thể vận hành an toàn, hiệu quả khi được xây dựng trên nền tảng dữ liệu sạch, định danh chính xác, hạ tầng thanh toán an toàn và thông tin tín dụng tin cậy.
Yêu cầu này càng trở nên cấp bách khi tội phạm công nghệ cao cũng đang khai thác AI để thực hiện các hành vi gian lận ngày càng tinh vi. Thượng tá Triệu Mạnh Tùng, Phó Cục trưởng Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao (A05), Bộ Công an cảnh báo, các đối tượng có thể sử dụng AI tạo tin nhắn giả mạo, hình ảnh và video deepfake để mạo danh, thao túng tâm lý nạn nhân nhằm chiếm đoạt tài khoản, tài sản. Theo ông Tùng, ngân hàng cần chú trọng cảnh báo dựa trên số lượng, giá trị và thời điểm giao dịch để kịp thời phát hiện, ngăn chặn rủi ro. “Bảo đảm an ninh, an toàn phải bắt đầu từ nhận diện rủi ro và chuẩn bị phương án ứng phó. Trách nhiệm giám sát cần được thực hiện trong quy trình nghiệp vụ và tại tất cả các bộ phận liên quan đến giao dịch số”, ông Tùng lưu ý.
Đặc biệt, tốc độ xử lý sự cố có ý nghĩa quyết định trong việc hạn chế thiệt hại. Qua thực tiễn điều tra, ông Tùng cho biết, có trường hợp việc hoàn tất văn bản phối hợp mất tới hai ngày, trong khi dòng tiền được các đối tượng luân chuyển rất nhanh. Vì vậy, ngân hàng cần tối ưu hóa quy trình ứng phó, tăng cường kết nối để truy vết, ngăn chặn và hạn chế thiệt hại.
Ở góc độ NHTM, ông Nguyễn Anh Tuấn, Phó tổng giám đốc Techcombank cũng lưu ý, quá trình xây dựng dữ liệu và hệ thống tri thức phục vụ AI phải đi đôi với các biện pháp bảo mật phù hợp nhằm ngăn ngừa nguy cơ rò rỉ, phát tán thông tin.
Trước thực tế đó, Phó Thống đốc NHNN Phạm Tiến Dũng yêu cầu các ngân hàng giám sát đồng thời an ninh mạng và hoạt động giao dịch. Các TCTD cần xây dựng khả năng chống chịu với các năng lực phát hiện sớm, ứng phó nhanh, duy trì dịch vụ thiết yếu và khôi phục hiệu quả khi xảy ra sự cố. Theo Phó Thống đốc, giai đoạn tiếp theo của chuyển đổi số ngành Ngân hàng sẽ được quyết định bởi khả năng kết hợp hài hòa bốn yếu tố: công nghệ đủ mạnh, dữ liệu đủ tốt, quản trị đủ chặt chẽ và con người đủ năng lực. Phát triển đồng bộ những yếu tố này là yêu cầu để AI nâng cao hiệu quả hoạt động, đồng thời bảo vệ dữ liệu và duy trì niềm tin khách hàng. NHNN sẽ tiếp tục đồng hành với các TCTD, thúc đẩy đổi mới, hoàn thiện khuôn khổ pháp lý, bảo vệ dữ liệu và nâng cao khả năng chống chịu của toàn Ngành.
| Ông Đoàn Thanh Hải, Phó Cục trưởng Cục Công nghệ thông tin, NHNN: Quyền tự chủ của AI càng lớn, yêu cầu kiểm soát càng chặt chẽ AI đang phát triển nhanh, đặc biệt các tác nhân AI (AI Agent) đã có khả năng tự thực hiện công việc và hành động. Theo quan điểm cá nhân của tôi, để ứng dụng AI tạo sức mạnh cho ngành Ngân hàng, cần xây dựng năng lực về pháp lý, dữ liệu, hạ tầng công nghệ, con người, quản trị và hợp tác. Về pháp lý, cần ban hành văn bản quy phạm pháp luật để tạo điều kiện cho AI phát triển an toàn, kiểm soát được rủi ro. Việc quản lý cần dựa trên rủi ro và mức độ tự chủ được trao cho công nghệ. Quyền tự chủ của AI càng lớn, việc kiểm soát càng phải chặt chẽ. Đối với dữ liệu cần bảo đảm đúng, đủ, sạch, sống, thống nhất và dùng chung; các hệ thống cần liên thông để chia sẻ kịp thời. Về hạ tầng, ngân hàng cần năng lực tính toán đủ mạnh, hạ tầng lưu trữ dữ liệu lớn, linh hoạt trong mở rộng, nâng cấp. Các mô hình AI cần chuyển từ triển khai riêng lẻ sang tích hợp với hạ tầng và hoạt động nghiệp vụ. Cùng với đó, cán bộ ngân hàng cần có hiểu biết, khả năng sử dụng AI; lãnh đạo và bộ phận nghiệp vụ phải đủ năng lực xác định, đặt ra bài toán cho mô hình. Khi AI Agent tăng lên và được giao nhiều quyền hơn, ngân hàng cần mô hình quản trị tương xứng. Người quản trị phải biết AI làm gì, được truy cập dữ liệu như thế nào và có quyền hạn đến đâu. Khi quy mô ứng dụng đủ lớn, chúng ta có thể cần thành lập hội đồng quản trị AI. Bên cạnh đó, cần hợp tác giữa NHNN, các TCTD, doanh nghiệp công nghệ và tổ chức nghiên cứu; chia sẻ thông tin, kinh nghiệm, tiêu chuẩn và mô hình hiệu quả. Lựa chọn mô hình phải xuất phát từ mục đích và bài toán ngân hàng cần giải quyết, làm rõ AI phục vụ mục tiêu gì, hoạt động thế nào và được quản trị ra sao, nhất là khi khách hàng cũng có thể sử dụng AI thay mình giao dịch. Bà Phùng Nguyễn Hải Yến, Phó tổng giám đốc Vietcombank: Đầu tư vào con người là ưu tiên quan trọng AI mang lại hiệu quả nhưng đòi hỏi nguồn lực lớn trong khi nguồn lực mỗi tổ chức luôn hữu hạn. Vì vậy, lựa chọn bài toán ứng dụng AI là công việc lãnh đạo ngân hàng phải thường xuyên xem xét, quyết định. Vietcombank đã triển khai AI tương đối sớm và xây dựng khung DVF gồm ba tiêu chí: Desirability (Mức độ cần thiết, phù hợp với nhu cầu); Viability (Hiệu quả và khả năng duy trì về kinh tế) và Feasibility (Tính khả thi khi triển khai) nhằm bảo đảm tính nhất quán trong đánh giá. Với Desirability, ngân hàng làm phép tính bài toán có đáng làm hay không trên phương diện định lượng và định tính, từ lợi nhuận, doanh thu, trải nghiệm khách hàng đến khả năng giảm thiểu rủi ro, số người chịu tác động và quy trình liên quan. Còn với Viability, ngân hàng xem xét giá trị, hiệu quả, cân đối chi phí và doanh thu. Đặc biệt, AI tạo sinh và các tác nhân AI có thể phát sinh chi phí lớn về sau, nên phải tính toán chi phí dài hạn. Với Feasibility, ngân hàng đánh giá khả năng triển khai tại thời điểm xem xét, dựa trên điều kiện con người, hạ tầng và các yếu tố liên quan. Bài toán đáp ứng rõ các tiêu chí được ưu tiên; nội dung đáng làm, có hiệu quả nhưng chưa khả thi sẽ tiếp tục được xem xét. Bên cạnh đó, cần xem xét tổng thể để xác định khả năng thay đổi quy trình khi ứng dụng AI. Bảo đảm quản trị rủi ro, không đánh đổi rủi ro khi triển khai. Cuối cùng là xác định trách nhiệm của người tham gia và lãnh đạo. Do AI có yếu tố xác suất và dung sai, người ra quyết định cần nhận diện mức độ có thể chấp nhận trước khi ứng dụng. Trong ba năm tới, Vietcombank xác định đầu tư vào con người là ưu tiên quan trọng. Công nghệ có thể ngày càng phổ biến, chi phí tiếp cận giảm dần, nhưng năng lực tổ chức và khả năng làm chủ công nghệ cần nhiều năm tích lũy. Những mô hình tốt hiện nay có thể trở nên phổ biến, trong khi xây dựng năng lực con người không đơn giản như vậy. Trong ba năm tới, ngân hàng tốt nhất sẽ là ngân hàng có tổ chức thích ứng với AI nhanh nhất. Vì vậy, cần đầu tư vào con người ngay từ bây giờ. Ông Trần Công Quỳnh Lân, Phó tổng giám đốc VietinBank: AI sẽ làm thay đổi đáng kể cách thức vận hành AI sẽ làm thay đổi đáng kể cách thức vận hành của các tổ chức, trong đó có ngân hàng. Với góc nhìn của người vừa phụ trách công nghệ, vừa phụ trách dịch vụ khách hàng cá nhân, bán lẻ tại VietinBank, tôi nhận thấy vai trò của đội ngũ công nghệ thông tin (IT) trong thời gian tới sẽ rất khác so với hiện nay. Hiện nay, bộ phận nghiệp vụ đã có thể tự cấu hình các tác nhân AI, thực hiện một phần công việc lập trình, trong khi AI cũng có thể đảm nhận những nhiệm vụ trước đây do lập trình viên thực hiện. Điều này đặt ra yêu cầu chuyển đổi vai trò của đội ngũ IT, từ phát triển phần mềm sang giải quyết vấn đề, sáng tạo ý tưởng và đóng góp giá trị cho hoạt động kinh doanh. Tại VietinBank, ranh giới giữa nhóm IT hỗ trợ bán lẻ và nhóm kinh doanh bán lẻ đang dần thu hẹp. Hai bộ phận phối hợp như một nhóm thống nhất để phát triển sản phẩm, giải quyết các bài toán kinh doanh và hướng tới hiệu quả đầu tư thực chất. Tôi cho rằng mô hình tổ chức trong những năm tới sẽ linh hoạt, tinh gọn hơn, với sự phối hợp giữa nhân sự công nghệ, kinh doanh, dữ liệu và các AI Agent. Theo đó, ngân hàng cần thay đổi cách tổ chức công việc, phân bổ nguồn lực để tập trung giải quyết những vấn đề trọng tâm. Nhìn xa hơn, AI Agent có thể trở thành một kênh thực hiện giao dịch ngân hàng quan trọng trong tương lai. Khi đó, khách hàng không nhất thiết phải trực tiếp thao tác trên ứng dụng ngân hàng mà có thể sử dụng các trợ lý tài chính AI trên điện thoại để tiếp cận dịch vụ. Thậm chí, phía cung cấp dịch vụ cũng có thể là các AI Agent của ngân hàng. Đây là viễn cảnh mà các ngân hàng cần tính đến khi xây dựng mô hình tổ chức và chuẩn bị năng lực vận hành, nhằm thích ứng với những thay đổi trong cách thức khách hàng sử dụng dịch vụ ngân hàng. |
Tin liên quan


Tin khác

Tín dụng mở đường cho nông nghiệp công nghệ cao và dược liệu Tây Nguyên

NAPAS đồng hành cùng các trung gian thanh toán khai phá tiềm năng, kiến tạo hệ sinh thái thanh toán bền vững

Khai mạc Ngày thanh toán số Việt Nam - Sóng Festival 2026: 'Chạm số - Sống xanh', ưu tiên an toàn và bảo mật

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng
Đất ngân hàng đang xử lý nợ có đánh thuế như đất bỏ hoang?

NHNN Khu vực 1: Sắp xếp lại hệ thống quỹ tín dụng nhân dân, hướng tới hoạt động an toàn, bền vững
Minh bạch dòng vốn để phát triển trái phiếu chính phủ xanh

Hội nghị 'Ngành ngân hàng đồng hành khơi thông nguồn lực Tài chính - Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ'

Sáng 23/10: Tỷ giá trung tâm giảm 5 đồng

Ngân hàng khai thác hiệu quả dữ liệu khách hàng