Một phần lớn nguồn lực đang bị ‘giam’ trong nợ xấu
 |
| Không thu được nợ thì cũng đồng nghĩa với không có khả năng cho vay |
Một trong những nội dung rất quan trọng được đưa vào chương trình nghị sự của kỳ họp Quốc hội lần này là hoàn thiện các quy định về xử lý nợ xấu. Cụ thể, Quốc hội sẽ thảo luận về dự án Luật sửa đổi, bổ sung một số điều của Luật các tổ chức tín dụng, đồng thời thảo luận và thông qua dự thảo Nghị quyết về xử lý nợ xấu của các tổ chức tín dụng.
Điều vô lý đáng lo ngại
Nói về yêu cầu cấp thiết của việc hoàn thiện các quy định nhằm xử lý nợ xấu, Luật sư Trương Thanh Đức, Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng cho rằng với nợ xấu phải giải quyết càng nhanh càng tốt. Nợ xấu sẽ ảnh hưởng trực tiếp, rõ rệt và nguy hiểm đến việc cho vay.
“Không thu được nợ thì cũng đồng nghĩa với không có khả năng cho vay. Thu được nợ càng ít thì cho vay càng ít và lãi suất càng cao. Tuy nhiên, thời gian qua, thanh lý không được, hạ giá không xong, giải toả không nổi do nhiều nguyên nhân, trong đó có sự trở ngại, khó khăn, vướng mắc, bế tắc pháp lý”, vị này nhận định.
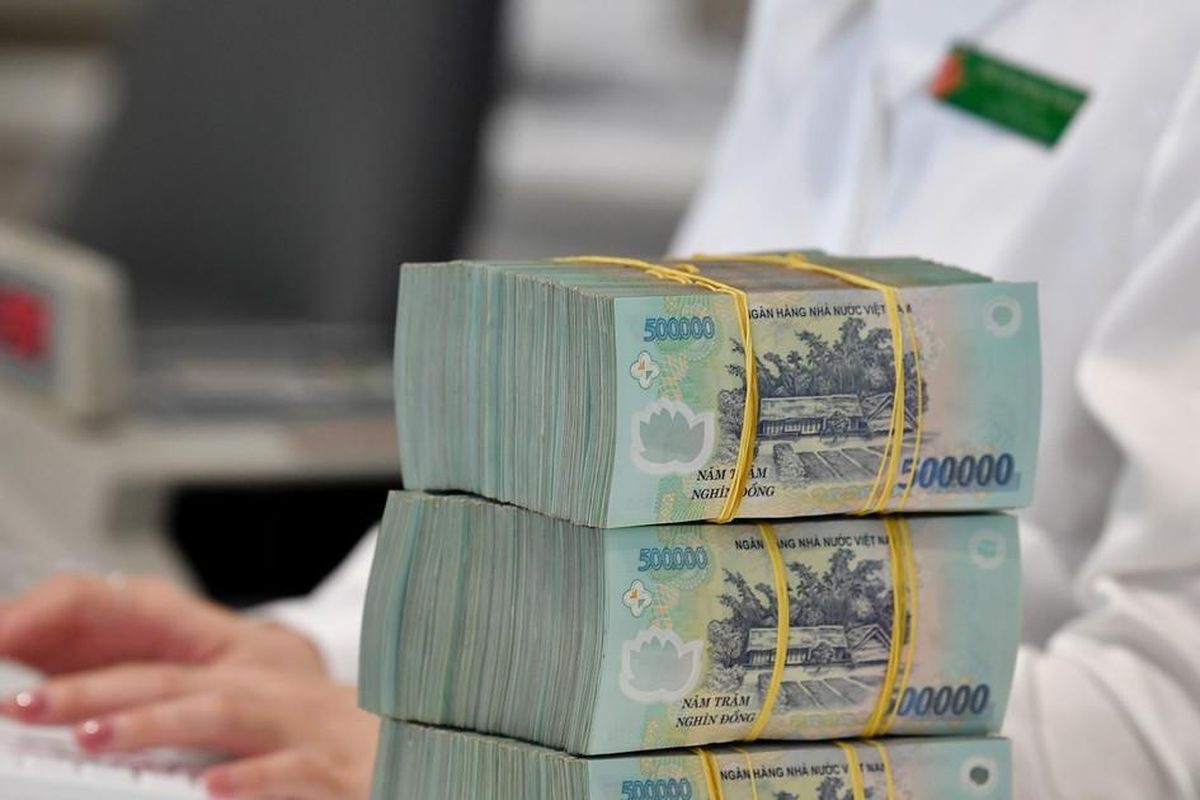
Theo Thống đốc NHNN Lê Minh Hưng, nhu cầu vốn của doanh nghiệp còn rất lớn. Mặc dù ngành ngân hàng đã rất tích cực huy động vốn để đảm bảo đáp ứng cho nền kinh tế, song một phần lớn nguồn lực vẫn còn chưa được khơi thông, đang nằm ở các khoản nợ xấu và các tài sản bảo đảm chưa được xử lý.
Nếu được thông qua sớm, Nghị quyết của Quốc hội sẽ tạo điều kiện xử lý triệt để các vướng mắc khó khăn về cơ sở pháp lý hiện hành liên quan đến xử lý nợ xấu và tài sản bảo đảm, các khoản nợ của các tổ chức tín dụng, tạo cơ chế xử lý đồng bộ, thống nhất, hiệu quả, khả thi các khoản nợ xấu.
Nhờ đó sẽ giải phóng khối lượng vốn lớn đang đọng lại trong các khoản nợ xấu cũng như giải phóng khối lượng tài sản thế chấp hiện nay chưa xử lý được, gây lãng phí nguồn lực xã hội, giúp các tổ chức tín dụng mở rộng tín dụng cho nền kinh tế, đồng thời, giảm được chi phí hoạt động để có điều kiện tiếp tục giảm lãi suất cho vay.
NHNN cho biết, tỷ lệ nợ xấu nội bảng đã kiểm soát ở mức dưới 3% nhưng nợ xấu có xu hướng tăng trở lại về quy mô. Tính đến 31/12/2016, tỷ lệ nợ xấu nội bảng, nợ xấu đã bán cho VAMC chưa xử lý được và nợ tiềm ẩn thành nợ xấu là 10,08% trên tổng dư nợ cho vay, đầu tư đối với nền kinh tế do khâu xử lý tài sản bảo đảm và xử lý nợ xấu còn nhiều khó khăn, vướng mắc chưa được giải quyết.
Chậm xử lý sẽ ảnh hưởng tới GDP
Mặt khác thời gian qua, NHNN đã mua lại bắt buộc một số ngân hàng thương mại yếu kém để bảo đảm an toàn của hệ thống tổ chức tín dụng. Tuy nhiên, do khuôn khổ pháp lý của việc xử lý tổ chức tín dụng yếu kém còn chưa hoàn thiện và còn nhiều bất cập nên việc phục hồi và củng cố hoạt động của các tổ chức tín dụng yếu kém còn gặp rất nhiều khó khăn và tiềm ẩn rủi ro, tổn thất nếu không kịp thời xây dựng cơ chế, khuôn khổ pháp lý để triển khai thực hiện việc hỗ trợ.
NHNN cho rằng, việc không kịp thời xây dựng cơ chế, khuôn khổ pháp lý xử lý tổ chức tín dụng yếu kém có thể dẫn tới một số hệ lụy. Chính phủ, NHNN sẽ không có đầy đủ thẩm quyền theo luật định để xử lý các tổ chức tín dụng yếu kém, gia tăng chi phí xử lý, không đủ cơ sở pháp lý để áp dụng các biện pháp phục hồi, xử lý pháp nhân đối với tổ chức tín dụng yếu kém, do vậy, gia tăng rủi ro cho hệ thống tổ chức tín dụng và nền kinh tế.
“Nếu các khó khăn, vướng mắc trong khuôn khổ pháp lý liên quan đến xử lý các tổ chức tín dụng yếu kém không được tháo gỡ, sẽ không thể khơi thông được nguồn vốn của hệ thống ngân hàng, qua đó ảnh hưởng đến mức độ an toàn, lành mạnh của hệ thống ngân hàng và tăng trưởng GDP của nền kinh tế”, NHNN nêu rõ.
Theo Phó Thủ tướng Thường trực Trương Hòa Bình, việc thực hiện Đề án cơ cấu lại hệ thống các tổ chức tín dụng giai đoạn 2011-2015 đã đạt được kết quả bước đầu, giữ vững an toàn hệ thống. Tuy nhiên, việc triển khai phương án cơ cấu lại các tổ chức tín dụng yếu kém, xử lý nợ xấu và nợ đã bán cho VAMC còn nhiều khó khăn; năng lực quản trị điều hành của một số tổ chức tín dụng còn yếu, năng lực cạnh tranh thấp.
“Căn cứ Nghị quyết về xử lý nợ xấu được Quốc hội thông qua, Chính phủ sẽ chỉ đạo tập trung hoàn thiện các văn bản quy phạm pháp luật, cơ chế, chính sách hỗ trợ cơ cấu lại các tổ chức tín dụng; hoàn thiện các phương án xử lý đối với các tổ chức tín dụng yếu kém theo tinh thần Nghị quyết Trung ương 4, khóa XII là xử lý căn bản, triệt để nợ xấu và các tổ chức tín dụng yếu kém bằng các hình thức phù hợp với cơ chế thị trường, trên nguyên tắc khẩn trương, quyết liệt, thận trọng, chặt chẽ, bảo đảm hiệu quả kinh tế, an toàn hệ thống và quyền lợi của người gửi tiền. Củng cố, chấn chỉnh hệ thống Quỹ tín dụng nhân dân; xử lý dứt điểm các quỹ yếu kém”, Phó Thủ tướng Thường trực nhấn mạnh.
Tin liên quan


Tin khác

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Dư địa giảm lãi suất còn đến đâu?

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

Sáng 6/11: Tỷ giá trung tâm giảm 8 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 5-11/11

TP. Hồ Chí Minh: Tổng dư nợ tín dụng tăng 12,4% trong 10 tháng đầu năm 2026

Hoàn thiện cơ chế xác minh khách hàng

Sáng 5/11: Tỷ giá trung tâm tiếp tục giảm 4 đồng

Hoán đổi ngoại tệ kỳ hạn 6 tháng: Hỗ trợ thanh khoản, giảm áp lực lãi suất