Ngân hàng đại lý: Mô hình thúc đẩy tài chính toàn diện

Theo Báo cáo về Tài chính toàn diện năm 2017 của World Bank dựa trên kết quả điều tra đối với 124 cơ quan quản lý tài chính (NHTW) đại diện cho 141 nền kinh tế thế giới, hiện tại có 105/124 cơ quan quản lý (85%) cho phép thực hiện hoạt động đại lý. Trong đó, 81% cho phép NHTM hợp đồng với đại lý bán lẻ làm kênh phân phối, 91% cho phép tổ chức phi ngân hàng hợp đồng với đại lý bán lẻ làm kênh phân phối...
 |
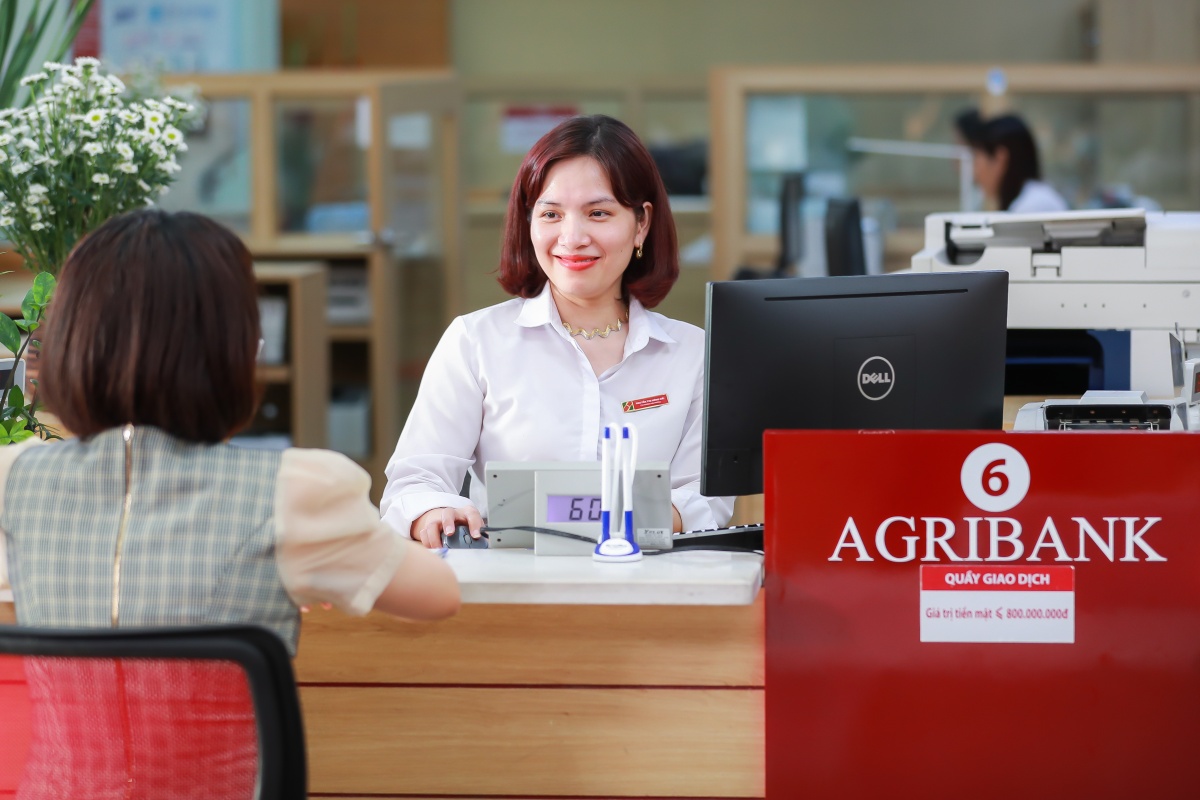
| Mô hình ngân hàng đại lý giúp nâng cao khả năng tiếp cận dịch vụ tài chính cho người dân |
Tuy nhiên, tại Việt Nam theo pháp lý hiện hành, chưa có quy định việc ngân hàng có thể giao quyền đại lý cho ngân hàng khác hoặc tổ chức không phải là TCTD, chi nhánh ngân hàng nước ngoài để thực hiện một phần công đoạn, quy trình dịch vụ thanh toán.
Chi phí thành lập và hoạt động của kênh đại lý thấp hơn rất nhiều so với kênh chi nhánh truyền thống. Theo báo cáo của Viện Chiến lược Ngân hàng, chi phí mở một đại lý chỉ bằng 2% đến 4% chi phí mở một chi nhánh ngân hàng. Đại lý cũng có chi phí hoạt động thấp hơn (khoảng 3 lần) so với kênh chi nhánh ngân hàng do giảm thiểu chi phí cố định nhờ tận dụng các cửa hàng bán lẻ sẵn có, không mất chi phí đầu tư vào cơ sở hạ tầng. Cơ hội tiếp cận, sử dụng dịch vụ ngân hàng của khách hàng hiện có cũng như khách hàng mới đều được tăng lên, làm tăng cơ sở khách hàng và doanh thu cho ngân hàng.
Rộng hơn, đại lý ngân hàng là cách thức hiệu quả để nâng cao khả năng tiếp cận dịch vụ tài chính cho người dân nông thôn, vùng sâu, vùng xa ở những nơi không có các chi nhánh, phòng giao dịch ngân hàng, động lực thúc đẩy tài chính toàn diện.
Dẫn ra một ví dụ về Brazil - được xem là một trong những quốc gia tiên phong phát triển hệ thống đại lý uỷ quyền ngân hàng, một chuyên gia cho hay: Chỉ trong vòng 12 năm, từ năm 1999 cho tới 2011, Brazil có thêm 13 triệu người dân tiếp cận dịch vụ tài chính và hơn 160.000 cửa hàng bán lẻ trở thành đại lý ngân hàng...
Tại Việt Nam, trên cơ sở Nghị định 101/2012/NĐ-CP về thanh toán không dùng tiền mặt, NHNN đã có Thông tư số 39/2014/TT-NHNN hướng dẫn nghiệp vụ trung gian thanh toán. Tuy nhiên, hiện vẫn chưa có khung pháp lý cụ thể cho các đại lý uỷ quyền của ngân hàng: Nghị định ban hành chung cho các dịch vụ thanh toán trung gian bao gồm dịch vụ cung ứng hạ tầng thanh toán điện tử và dịch vụ hỗ trợ dịch vụ thanh toán (thu hộ, chi hộ, chuyển tiền điện tử, ví điện tử). “Các quy định chưa xác định rõ và đi sâu vào hướng dẫn thành lập đại lý uỷ quyền cung cấp các dịch vụ ngân hàng, cụ thể như quy định các dịch vụ được và không được phép cung cấp, các đối tượng được phép trở thành đại lý uỷ quyền và hình thức hoạt động”, chuyên gia chia sẻ.
Tổng giám đốc TPBank Nguyễn Hưng cho rằng, đại lý uỷ quyền của ngân hàng vẫn là hình thức khá mới đối với thị trường Việt Nam, bởi thế việc đưa các đại lý này vào hoạt động sẽ có nhiều khó khăn và thách thức. Chính bởi chưa có quy định cụ thể và rõ ràng về mô hình này, dẫn đến khả năng chu trình hoạt động giữa các ngân hàng và đại lý không thống nhất, dễ xảy ra rủi ro. Bên cạnh đó, các hoạt động của đại lý uỷ quyền đòi hỏi có sự đảm bảo về cơ sở hạ tầng, kỹ thuật và công nghệ ổn định, cập nhật liên tục, mang tính bảo mật cao. Trong khi đó tại các vùng nông thôn, các tỉnh thành xa trung tâm thì việc cung cấp và sử dụng công nghệ thông tin chưa được đảm bảo.
Thêm nữa, lãnh đạo ngân hàng này cũng nhận thấy hệ thống quản lý giữa ngân hàng - đại lý phải được xây dựng rõ ràng, hợp lý để truyền tải nguồn thông tin trong hệ thống. Các đại lý uỷ quyền cũng phải có đủ khả năng đáp ứng yêu cầu của ngân hàng, sẵn sàng thực hiện các nhiệm vụ trung gian. Song trình độ, thu nhập của các đại lý uỷ quyền tại vùng nông thôn chưa được đảm bảo chắc chắn.
Tại Tờ trình đề nghị xây dựng Nghị định của Chính phủ về thanh toán không dùng tiền mặt mới đây, NHNN đề xuất bổ sung quy định về hoạt động đại lý thanh toán. Cơ quan quản lý nhận thấy, hoạt động đại lý cho ngân hàng chủ yếu được thực hiện tại các khu vực chưa có điểm giao dịch tài chính của các ngân hàng để người dân có thể thực hiện các dịch vụ cơ bản như gửi và rút tiền. Do đó vai trò của đại lý thay mặt cho ngân hàng cung ứng các dịch vụ như: nhận tiền mặt, hỗ trợ khách hàng rút, chuyển khoản; nhận các khoản thanh toán nợ, thanh toán hoá đơn, tham gia vào một phần thu nhập thông tin khách hàng để làm thủ tục xác thực khách hàng...
Trước thực trạng chỉ có khoảng 30% dân số Việt Nam được sử dụng các dịch vụ ngân hàng, chủ yếu là dân cư các thành phố lớn và khu trung tâm, việc cung cấp các đại lý của ngân hàng ở khu vực nông thôn, tỉnh lẻ là vô cùng cần thiết. Một chuyên gia tài chính cũng khuyến nghị, cần mở rộng hành lang pháp lý đối với việc thành lập và vận hành các đại lý uỷ quyền của ngân hàng cùng với những quy định cụ thể về tiêu chuẩn chọn lựa và hình thức hoạt động của đại lý. Nghiên cứu hành lang pháp lý cho các loại dịch vụ mà các đại lý được và không được phép cung cấp. Đồng thời hỗ trợ các đại lý uỷ quyền thực hiện tốt nhiệm vụ của ngân hàng bên cạnh phòng chống rửa tiền, hạn chế rủi ro và bảo mật thông tin...
Tin liên quan


Tin khác

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng

Vì sao lãi suất cho vay khó giảm?

Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt

Ngân hàng giúp doanh nghiệp dựng 'lá chắn' trước biến động tỷ giá

Bản đồ số 15 NHNN khu vực: Tăng khả năng tiếp cận dịch vụ ngân hàng