Chỉ số kinh tế:
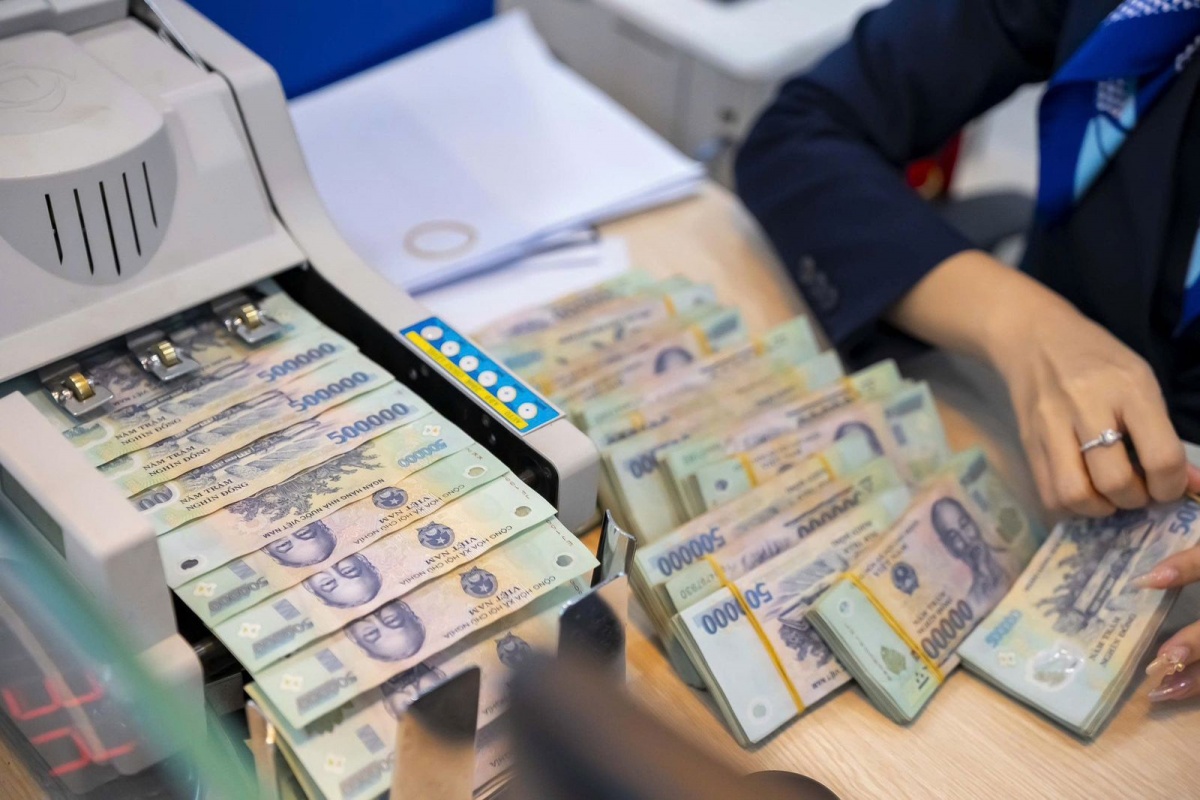
Ngày 9/9/2026, tỷ giá trung tâm của VND với USD là 25.594 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.365/ 26.823 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Kinh tế bật nhịp mới, chứng khoán đón sóng kỳ vọng

Phan Hà
Phan Hà  - 
Những tháng cuối năm 2025 đang chứng kiến một sự chuyển mình rõ rệt của nền kinh tế Việt Nam. Từ bối cảnh thương mại toàn cầu nhiều biến động đến các sức ép thuế quan từng phủ bóng lên hoạt động xuất nhập khẩu, thị trường nay đang dịch chuyển sang một trạng thái tích cực hơn.
aa
Kinh tế bật nhịp mới, chứng khoán đón sóng kỳ vọng
"Self-drive" kinh tế và cú hích tỷ USD từ đầu tư công

Các chuyên gia của Chứng khoán HSC gọi đây là giai đoạn “chế độ tự lái” - một hình ảnh cho thấy nền kinh tế Việt Nam đang tự kích hoạt động lực tăng trưởng từ bên trong, thay vì phụ thuộc quá lớn vào bối cảnh quốc tế.

Sự thay đổi này thể hiện rõ ràng trên thị trường tài chính. VN-Index đã tăng hơn 30% trong năm 2025, một mức tăng phản ánh sự cải thiện kỳ vọng của nhà đầu tư. HSC dự báo chỉ số có thể hướng đến mốc 1.958 điểm trong 12 tháng tới, dựa trên các yếu tố nền tảng như điều chỉnh chính sách, tăng quy mô vốn của các công ty chứng khoán, hay sự mở rộng của dòng tiền quốc tế.

Theo tính toán của HSC, tăng trưởng GDP năm 2026 có thể đạt khoảng 7,6%, thấp hơn kỳ vọng hai chữ số của Chính phủ, song vẫn đủ để Việt Nam nằm trong nhóm tăng trưởng nhanh nhất châu Á. Trong bối cảnh thương mại toàn cầu chỉ phục hồi chậm và nhiều nền kinh tế trong khu vực chững lại, việc duy trì nhịp độ tăng trưởng như vậy cho thấy động lực nội tại đang đóng vai trò ngày càng quan trọng.

Không chỉ là câu chuyện tốc độ tăng trưởng, nền kinh tế 2025 còn cho thấy những nền tảng mới đang dần hình thành. Đây là năm hiếm hoi khi các luật và nghị định liên quan tới đất đai, đầu tư, chứng khoán, điện lực được sửa đổi đồng thời, giúp tháo gỡ nhiều điểm nghẽn kéo dài. Theo HSC, lớp nền pháp lý thống nhất và minh bạch hơn sẽ đóng vai trò kích hoạt một chu kỳ tăng trưởng mới bền vững hơn.

Cùng với cải cách thể chế, đầu tư công tiếp tục là lực đẩy quan trọng. Việt Nam dự kiến giải ngân hơn 42 tỷ USD cho hạ tầng trong năm 2026 và khoảng 166 tỷ USD trong giai đoạn 5 năm tiếp theo. Dòng vốn này không chỉ thúc đẩy tăng trưởng tổng thể, mà còn tái định vị vai trò của nhiều ngành như xây dựng, vật liệu, logistics hay năng lượng.

Trong lĩnh vực ngân hàng, nhu cầu vốn cho sản xuất - kinh doanh và hạ tầng tiếp tục tăng mạnh. HSC dự báo lợi nhuận toàn ngành có thể tăng 13,2% trong năm 2025 và 17,8% trong năm 2026 khi biên lãi, chất lượng tài sản và cơ chế xử lý nợ xấu được cải thiện. Đây sẽ là nền tảng thúc đẩy tín dụng nhưng cũng đòi hỏi điều hành chặt chẽ để tránh nguy cơ chệch hướng, đặc biệt trong bối cảnh giá nhà tại Hà Nội và TP. Hồ Chí Minh đã tăng đáng kể trong năm nay.

Thị trường chứng khoán là nơi phản ánh rõ nét diễn biến kinh tế, được dự báo tiếp tục khởi sắc. Nhóm công ty chứng khoán hưởng lợi kép từ thanh khoản thị trường và năng lực vốn tăng mạnh. Lợi nhuận ngành được ước tính tăng 42,9% trong 2025 và gần 20% trong 2026. Trong khi đó, nhóm bất động sản sau ba năm thắt chặt bắt đầu phục hồi nhờ cải thiện pháp lý và nguồn cung dự án. HSC dự báo lợi nhuận ngành có thể tăng 28,2% trong năm 2025 và 21,7% trong năm 2026, chủ yếu đến từ sự trở lại của nguồn cung thay vì tăng giá.

Nhóm công nghiệp - xây dựng - vật liệu tiếp tục hưởng lợi từ làn sóng đầu tư công. EPS ngành được dự báo tăng lần lượt 14,5% và 8,3% trong hai năm tới. Với doanh nghiệp vật liệu, triển vọng còn tích cực hơn khi nhu cầu phục vụ các dự án cao tốc, điện - khí và logistics tăng mạnh.

Lĩnh vực năng lượng - tiện ích cũng bước vào chu kỳ phát triển mới. Việc từng bước hình thành thị trường điện cạnh tranh và hoàn thiện cơ chế thương mại hóa khí được kỳ vọng thúc đẩy tăng trưởng lợi nhuận 57,4% trong năm 2025, trước khi ổn định trở lại vào 2026. Tuy nhiên, sự phân hóa giữa điện - nước - khí (ổn định, ít biến động) và nhóm dầu khí thượng nguồn (phụ thuộc giá hàng hóa) sẽ rõ nét hơn.

Nhóm tiêu dùng và bán lẻ đang phục hồi mạnh nhờ thu nhập cải thiện, tài sản tăng và lãi suất thấp. Doanh thu bán lẻ dự kiến duy trì mức tăng 11 - 12% mỗi năm, tiếp tục là trụ cột của tăng trưởng kinh tế.

Dù vậy, vẫn còn những yếu tố rủi ro cần được kiểm soát. Tỷ giá là một trong những điểm đáng chú ý. Việc VND giảm 3,5% trong năm 2025 dù USD quốc tế đi xuống cho thấy áp lực nội tại vẫn lớn. HSC dự báo mức mất giá có thể giảm còn 1,5% trong 2026 nếu Fed hạ lãi suất và kiều hối tăng, nhưng dòng vốn ngoại vẫn là yếu tố nhạy cảm. Tín dụng cũng có thể đối mặt rủi ro mất cân đối nếu tăng trưởng quá nhanh mà thiếu sự giám sát.

PGS.TS. Nguyễn Văn Hiệu, Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội nhận định: “Điểm đáng chú ý nhất của nền kinh tế lúc này không phải các con số tăng trưởng, mà là độ sâu của các thay đổi. Từ chính sách, hạ tầng đến thị trường vốn, tất cả đang được tái cấu trúc theo hướng bền vững hơn. Điều thị trường chứng khoán phản ánh chính là kỳ vọng vào chu kỳ tăng trưởng dựa trên nền tảng vững chắc, thay vì chỉ nhờ các yếu tố bên ngoài”.

Ông cũng lưu ý rằng tiến độ thực thi chính sách sau Đại hội Đảng sẽ là yếu tố then chốt: Nếu bộ máy vận hành nhanh và quyết liệt, độ trễ của chính sách sẽ rút ngắn và hiệu quả lan tỏa mạnh hơn.

Nhìn tổng thể, Việt Nam đang bước vào một quỹ đạo tăng trưởng mới, không quá ồn ào nhưng chắc chắn và có chiều sâu. “Chế độ tự lái” của nền kinh tế, theo cách HSC mô tả, không phải là sự bứt phá chớp nhoáng mà là quá trình củng cố nền tảng, điều chỉnh cấu trúc và nâng cao năng lực nội sinh. Đây mới chính là yếu tố quyết định sức bật của nền kinh tế trong những năm tới.

Phan Hà

Tin liên quan

Tin khác

Phố Wall đỏ lửa, giá dầu vượt 100 USD

Phố Wall đỏ lửa, giá dầu vượt 100 USD

Giá dầu lại vượt mốc 100 USD/thùng cùng lợi suất trái phiếu kho bạc Mỹ tăng đã tạo sức ép lên thị trường chứng khoán trong phiên 9/9. Cả ba chỉ số chính đồng loạt giảm, trong khi giới đầu tư hướng sự chú ý tới các dữ liệu lạm phát và quyết định lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Nâng hạng thị trường: Minh bạch phải trở thành “tài sản” của doanh nghiệp

Nâng hạng thị trường: Minh bạch phải trở thành “tài sản” của doanh nghiệp

Thị trường chứng khoán Việt Nam đang tiến gần một cột mốc quan trọng khi một số cổ phiếu niêm yết sẽ được đưa vào rổ chỉ số FTSE và các quỹ thụ động bắt đầu giao dịch. Nhưng khi cánh cửa dòng vốn quốc tế rộng hơn, yêu cầu đặt ra không chỉ là tăng quy mô hay thanh khoản. Quản trị công ty, chất lượng báo cáo tài chính và minh bạch thông tin phải được nâng lên tương ứng, trở thành nền tảng củng cố niềm tin nhà đầu tư và năng lực huy động vốn dài hạn.
Nâng hạng mở cửa dòng vốn, chứng khoán tháng 9 bước vào “phép thử” mới?

Nâng hạng mở cửa dòng vốn, chứng khoán tháng 9 bước vào “phép thử” mới?

Sau khi VN-Index tăng 5,55% trong tháng 8, SSI Research cho rằng dư địa tăng giá ngắn hạn đã thu hẹp và tháng 9 nhiều khả năng là giai đoạn thị trường tích lũy hơn là khởi đầu một chu kỳ tăng mới. Nâng hạng FTSE có thể mở “cánh cửa” cho khoảng 2,28 tỷ USD vốn thụ động theo kịch bản cơ sở, nhưng khả năng dòng tiền chủ động theo sau sẽ phụ thuộc vào chất lượng tăng trưởng, cải cách thị trường, lợi nhuận doanh nghiệp và khả năng đầu tư thực sự của chứng khoán Việt Nam.
Tháo gỡ “điểm nghẽn” để khơi thông nguồn lực từ khu vực FDI
Tháo gỡ “điểm nghẽn” để khơi thông nguồn lực từ khu vực FDI

Thời gian qua, thu hút nguồn vốn đầu tư trực tiếp nước ngoài (FDI) vào Việt Nam liên tục ghi nhận những kết quả ấn tượng, khẳng định niềm tin vững chắc của các nhà đầu tư (NĐT) quốc tế vào môi trường kinh doanh trong nước.
Nâng hạng mở cửa dòng vốn, nhưng tiền ngoại có ở lại?

Nâng hạng mở cửa dòng vốn, nhưng tiền ngoại có ở lại?

Chỉ còn hai tuần trước thời điểm thị trường chứng khoán Việt Nam chính thức được nâng hạng lên thị trường mới nổi thứ cấp của FTSE Russell, kỳ vọng về một chu kỳ thu hút vốn quốc tế mới đang lớn dần. Tuy nhiên, ông Đinh Minh Trí, Giám đốc Phân tích Khối Khách hàng cá nhân, Công ty CP Chứng khoán Mirae Asset (MAS) cho rằng, nâng hạng mới là điều kiện cần. Khả năng dòng vốn ngoại thực sự quay trở lại, ở lại và tăng tỷ trọng còn phụ thuộc vào nền tảng vĩ mô, tăng trưởng lợi nhuận doanh nghiệp và chất lượng cải cách thị trường.
Phố Wall chịu sức ép từ giá dầu và lạm phát
Phố Wall chịu sức ép từ giá dầu và lạm phát

Chứng khoán Mỹ đồng loạt giảm trong phiên 8/9 (giờ Mỹ) khi giá dầu tăng mạnh do căng thẳng Trung Đông, làm dấy lên lo ngại lạm phát và khả năng Cục Dự trữ Liên bang Mỹ (Fed) duy trì chính sách tiền tệ thắt chặt.
MCH vào VN30, FTSE Global All Cap: Điều gì đang thay đổi với cổ phiếu Masan Consumer?

MCH vào VN30, FTSE Global All Cap: Điều gì đang thay đổi với cổ phiếu Masan Consumer?

Độ phủ khoảng 98% hộ gia đình, 5 thương hiệu có doanh thu trên 100 triệu USD mỗi năm, tăng trưởng hai chữ số và khả năng tạo dòng tiền là những nền tảng kinh doanh của Masan Consumer (HOSE: MCH). Khi cổ phiếu MCH đồng thời gia nhập VN30 và FTSE Global All Cap, vị thế trên thị trường tiêu dùng đang từng bước được nối với một vị thế mới trên thị trường vốn.
Khối ngoại mua ròng trên HNX và UPCoM, giao dịch phái sinh VN30 tăng gần 13%

Khối ngoại mua ròng trên HNX và UPCoM, giao dịch phái sinh VN30 tăng gần 13%

Tháng 8/2026, thanh khoản trên cả thị trường cổ phiếu niêm yết HNX và UPCoM cùng suy giảm, nhưng dòng vốn ngoại ghi nhận tín hiệu tích cực khi duy trì mua ròng trên HNX và đảo chiều mua ròng 215 tỷ đồng trên UPCoM. Trong khi đó, thị trường phái sinh sôi động hơn với khối lượng giao dịch bình quân hợp đồng tương lai VN30 tăng 12,81% so với tháng trước.
Bồi đắp hệ sinh thái vốn dài hạn cho nền kinh tế

Bồi đắp hệ sinh thái vốn dài hạn cho nền kinh tế

Khi quy mô nền kinh tế ngày càng lớn, nhu cầu vốn dài hạn trở nên phức tạp hơn. Câu chuyện không còn nằm ở việc mở rộng tín dụng, vốn là kênh huy động ngắn hạn, mà là tái cấu trúc toàn bộ hệ sinh thái dẫn vốn. Trong bức tranh ấy, phát triển thị trường vốn trung và dài hạn bền vững đang dần trở thành "mảnh ghép" chiến lược của nền kinh tế.
VN-Index tăng 5,55% trong tháng 8, vốn hóa HOSE vượt 8,84 triệu tỷ đồng

VN-Index tăng 5,55% trong tháng 8, vốn hóa HOSE vượt 8,84 triệu tỷ đồng
Thị trường chứng khoán trên HOSE khép lại tháng 8/2026 với diễn biến tích cực khi cả ba chỉ số chính đồng loạt tăng điểm. VN-Index đạt 1.832,12 điểm, tăng 5,55% so với tháng trước; vốn hóa thị trường vượt 8,84 triệu tỷ đồng. Tuy nhiên, thanh khoản cổ phiếu giảm nhẹ và nhà đầu tư nước ngoài vẫn bán ròng hơn 1.744 tỷ đồng, cho thấy đà tăng của chỉ số chưa đi cùng sự cải thiện đồng đều của dòng tiền.