Thị trường bất động sản Trung Quốc không trong tình trạng bong bóng

 | Cố vấn của PBoC cảnh báo nguy cơ tăng trưởng của Trung Quốc năm 2017 |
| NHTW Trung Quốc được dự báo sẽ không cắt giảm thêm dự trữ bắt buộc |
| NHTW Trung Quốc nhấn mạnh việc kiềm chế bong bóng tài sản |
 |
| Giá nhà tại các thành phố cấp 1 của Trung Quốc tăng rất nhanh |
Nhà Trung Hoa học Andy Rothman đã nói như vậy. Ông là một nhà chiến lược đầu tư của Matthews Asia có trụ sở tại San Francisco và hiện đang giám sát 26,1 tỷ USD. Trước khi gia nhập Matthews Asia vào năm 2014 ông đã từng sống ở Trung Quốc trong hai thập kỷ, làm việc tại Bộ Ngoại giao Hoa Kỳ trên cương vị người đứng đầu văn phòng kinh tế vĩ mô và chính sách đối nội của Đại sứ quán Hoa Kỳ tại Bắc Kinh. Sau đó ông là một chiến lược gia của CSLA Ltd. có trụ sở tại Thượng Hải, một cánh tay của ngân hàng đầu tư Credit Agricole SA.
Ông cho rằng, Trung Quốc không có bong bóng nhà đất và không có dấu hiệu của khủng hoảng ngân hàng. Sự lạc quan của ông dựa trên quan điểm rằng thị trường nhà đất tại Trung Quốc dựa trên một nền tảng vững chắc. Sở dĩ như vậy, theo ông, đòn bẩy là điều kiện tiên quyết quan trọng để hình thành nên bóng bóng trong bất kỳ tài sản nào, song người mua nhà nợ ở Trung Quốc là rất thấp bởi các yêu cầu thanh toán ngay là rất cao, không giống như ở Hoa Kỳ.
“Điều này không giống như ở Las Vegas khi (người mua nhà) không phải trả trước tiền”, ông nói. “Trung Quốc có rất nhiều vấn đề, nhưng họ không có xu hướng có những vấn đề thảm họa kiểu “ngày tận thế” mà chúng ta thường được đọc. Họ sơ khai hơn, các vấn đề kiểu như làm thế nào để bạn phát triển một thị trường cho thuê vẫn là trong dài hạn”.
Bên cạnh đó, mặc dù tình hình nợ chung của đất nước là nghiêm trọng, song theo ông, nó vẫn không thể dẫn đến một cuộc khủng hoảng tài chính hoặc hạ cánh cứng của nền kinh tế. Đó là bởi vì các khoản nợ xấu tiềm năng đều thuộc về các DNNN, điều đó cho phép chính phủ có thể quản lý hoặc xử lý khi nó xấu đi.
Doanh số bán nhà của Trung Quốc đã tăng trưởng với tốc độ chậm nhất trong năm nay trong tháng 11 như là kết quả của nỗ lực kiềm chế sự tăng trưởng nóng của thị trường bất động sản và việc giá nhà tăng cao đã ảnh hưởng tới nhu cầu. Rothman ước tính, doanh số bán nhà mới có thể giảm 10% trong năm tới sau khi tăng khoảng 30% trong năm nay khi Chính phủ Trung Quốc tiếp tục kiềm chế giá cả.
Mặc dù nhiều ý kiến cho rằng sự suy giảm này là bắng chứng về thảm họa sắp xảy ra, song theo Rothman, năm 2017 vẫn là năm thứ hai tốt nhất của Trung Quốc cho đến nay về doanh số bán nhà mới bởi vì cơ sở đã phát triển lến rất lớn (lượng nhà đã bán ra trong năm 2016 là rất lớn).
Dưới đây là trích đoạn trao đổi của ông với Bloomberg:
Hỏi: Tại sao ông nói không có bong bóng nhà đất (tại Trung Quốc)?
Trả lời: Chúng ta có xu hướng chú ý quá nhiều đến sự tăng giá nhanh ở một số thành phố. Tại Thượng Hải, Bắc Kinh, Thâm Quyến và Quảng Châu, những thành phố cấp một, giá nhà đã tăng với một tốc độ “điên khùng” - khoảng 85% kể từ đầu năm 2011 - nhưng doanh số bán nhà mới tại các thành phố này chỉ bằng khoảng 4% tổng doanh số bán nhà mới của cả nước. Khoảng hai phần ba doanh số bán hàng đang diễn ra ở các thành phố cấp ba, nơi giá nhà chỉ tăng khoảng 4% kể từ đầu năm 2011.
Trong khi đó, người mua nhà Trung Quốc được yêu cầu phải trả trước rất nhiều tiền mặt. Các khoản vay thế chấp ở Trung Quốc đều là các tài sản chất lượng cao nhất, an toàn nhất trên bảng cân đối của các ngân hàng, đơn giản là vì người ta phải trả trước rất nhiều tiền mặt.
Trong cuộc khủng hoảng tài chính châu Á vào cuối năm 1990, giá nhà tại Hồng Kông đã giảm 70% nhưng tỷ lệ vỡ nợ thế chấp chỉ tăng 1,4% bởi vì ở đó, cũng giống như vậy, lượng tiền thanh toán trước rất cao.
Rất nhiều người dân, những người thực sự bi quan và dự đoán sự sụp đổ của thị trường bất động sản đã nói về điều này trong một thời gian rất dài, nhưng nó đã không xảy ra. Họ dường như không xét đến một số nguyên tắc cơ bản cơ bản, đó là việc người mua nhà phải trả trước rất nhiều tiền mặt, hay như không có nợ dưới chuẩn, mà tất cả các khoản thế chấp đều được nắm giữ cho đến ngày đáo hạn của các ngân hàng cho vay. Rủi ro về bong bóng nhà đất ở Trung Quốc là cực kỳ thấp.
Hỏi: Nhưng nếu có một cú sốc về nhà ở, nó có thể tác động thế nào đến các sản phẩm quản lý tài sản và tín thác vốn có nhiều liên quan đến bất động sản?
Trả lời: Chỉ có khoảng 15% tổng sản phẩm quản lý tài sản ở khu vực có nguy cơ cao. Phần lớn là trái phiếu doanh nghiệp, các quỹ thị trường tiền tệ, trái phiếu chính phủ. Tuy nhiên nó chỉ chiếm một phần khá nhỏ các sản phẩm quản lý tài sản có trên lãnh thổ như quỹ phòng hộ.
Hỏi: Liệu sự gia tăng nợ nhanh chóng, như từng thấy kể từ cuộc khủng hoảng tài chính toàn cầu, thường được xem như là một chỉ báo về một cuộc khủng hoảng tài chính?
Trả lời: Vấn đề nợ là nghiêm trọng, nhưng nguy cơ của việc hạ cánh cứng của nền kinh tế hay một cuộc khủng hoảng ngân hàng là thấp. Lý do chính là bởi các khoản nợ xấu tiềm năng đều thuộc doanh nghiệp, không có nợ hộ gia đình, và đã được thực hiện dưới sự chỉ đạo của nhà nước thông qua các ngân hàng nhà nước để cho vay đối với DNNN. Điều này giúp cho Nhà nước có khả năng quản lý và xử lý tốt các khoản nợ này.
Phần lớn các khoản nợ xấu tiềm năng đều thuộc về các DNNN, trong khi các công ty tư nhân vốn sử dụng phần lớn lực lượng lao động và đóng góp phần lớn vào tăng trưởng kinh tế đã giảm nợ. Một yếu tố tích cực khác là hệ thống ngân hàng của Trung Quốc là rất linh hoạt, và quá trình xử lý nợ xấu cũng đã bắt đầu.
Mặc dù vậy, quá trình dọn dẹp vấn đề nợ của Trung Quốc cũng sẽ rất tốn kém. Theo đó, quá trình này có thể làm chậm tốc độ tăng trưởng kinh tế, nền kinh tế biến động lớn hơn, và tỷ lệ thâm hụt ngân sách so với GDP cao hơn. Tuy nhiên đó không phải là hạ cánh hoặc hoặc khủng hoảng ngân hàng, những đề tài khiến cho câu chuyện truyền thông hấp dẫn hơn.
Tin liên quan


Tin khác

Sửa Luật Đầu tư: Thông thoáng thủ tục, ưu đãi phải tạo giá trị thực
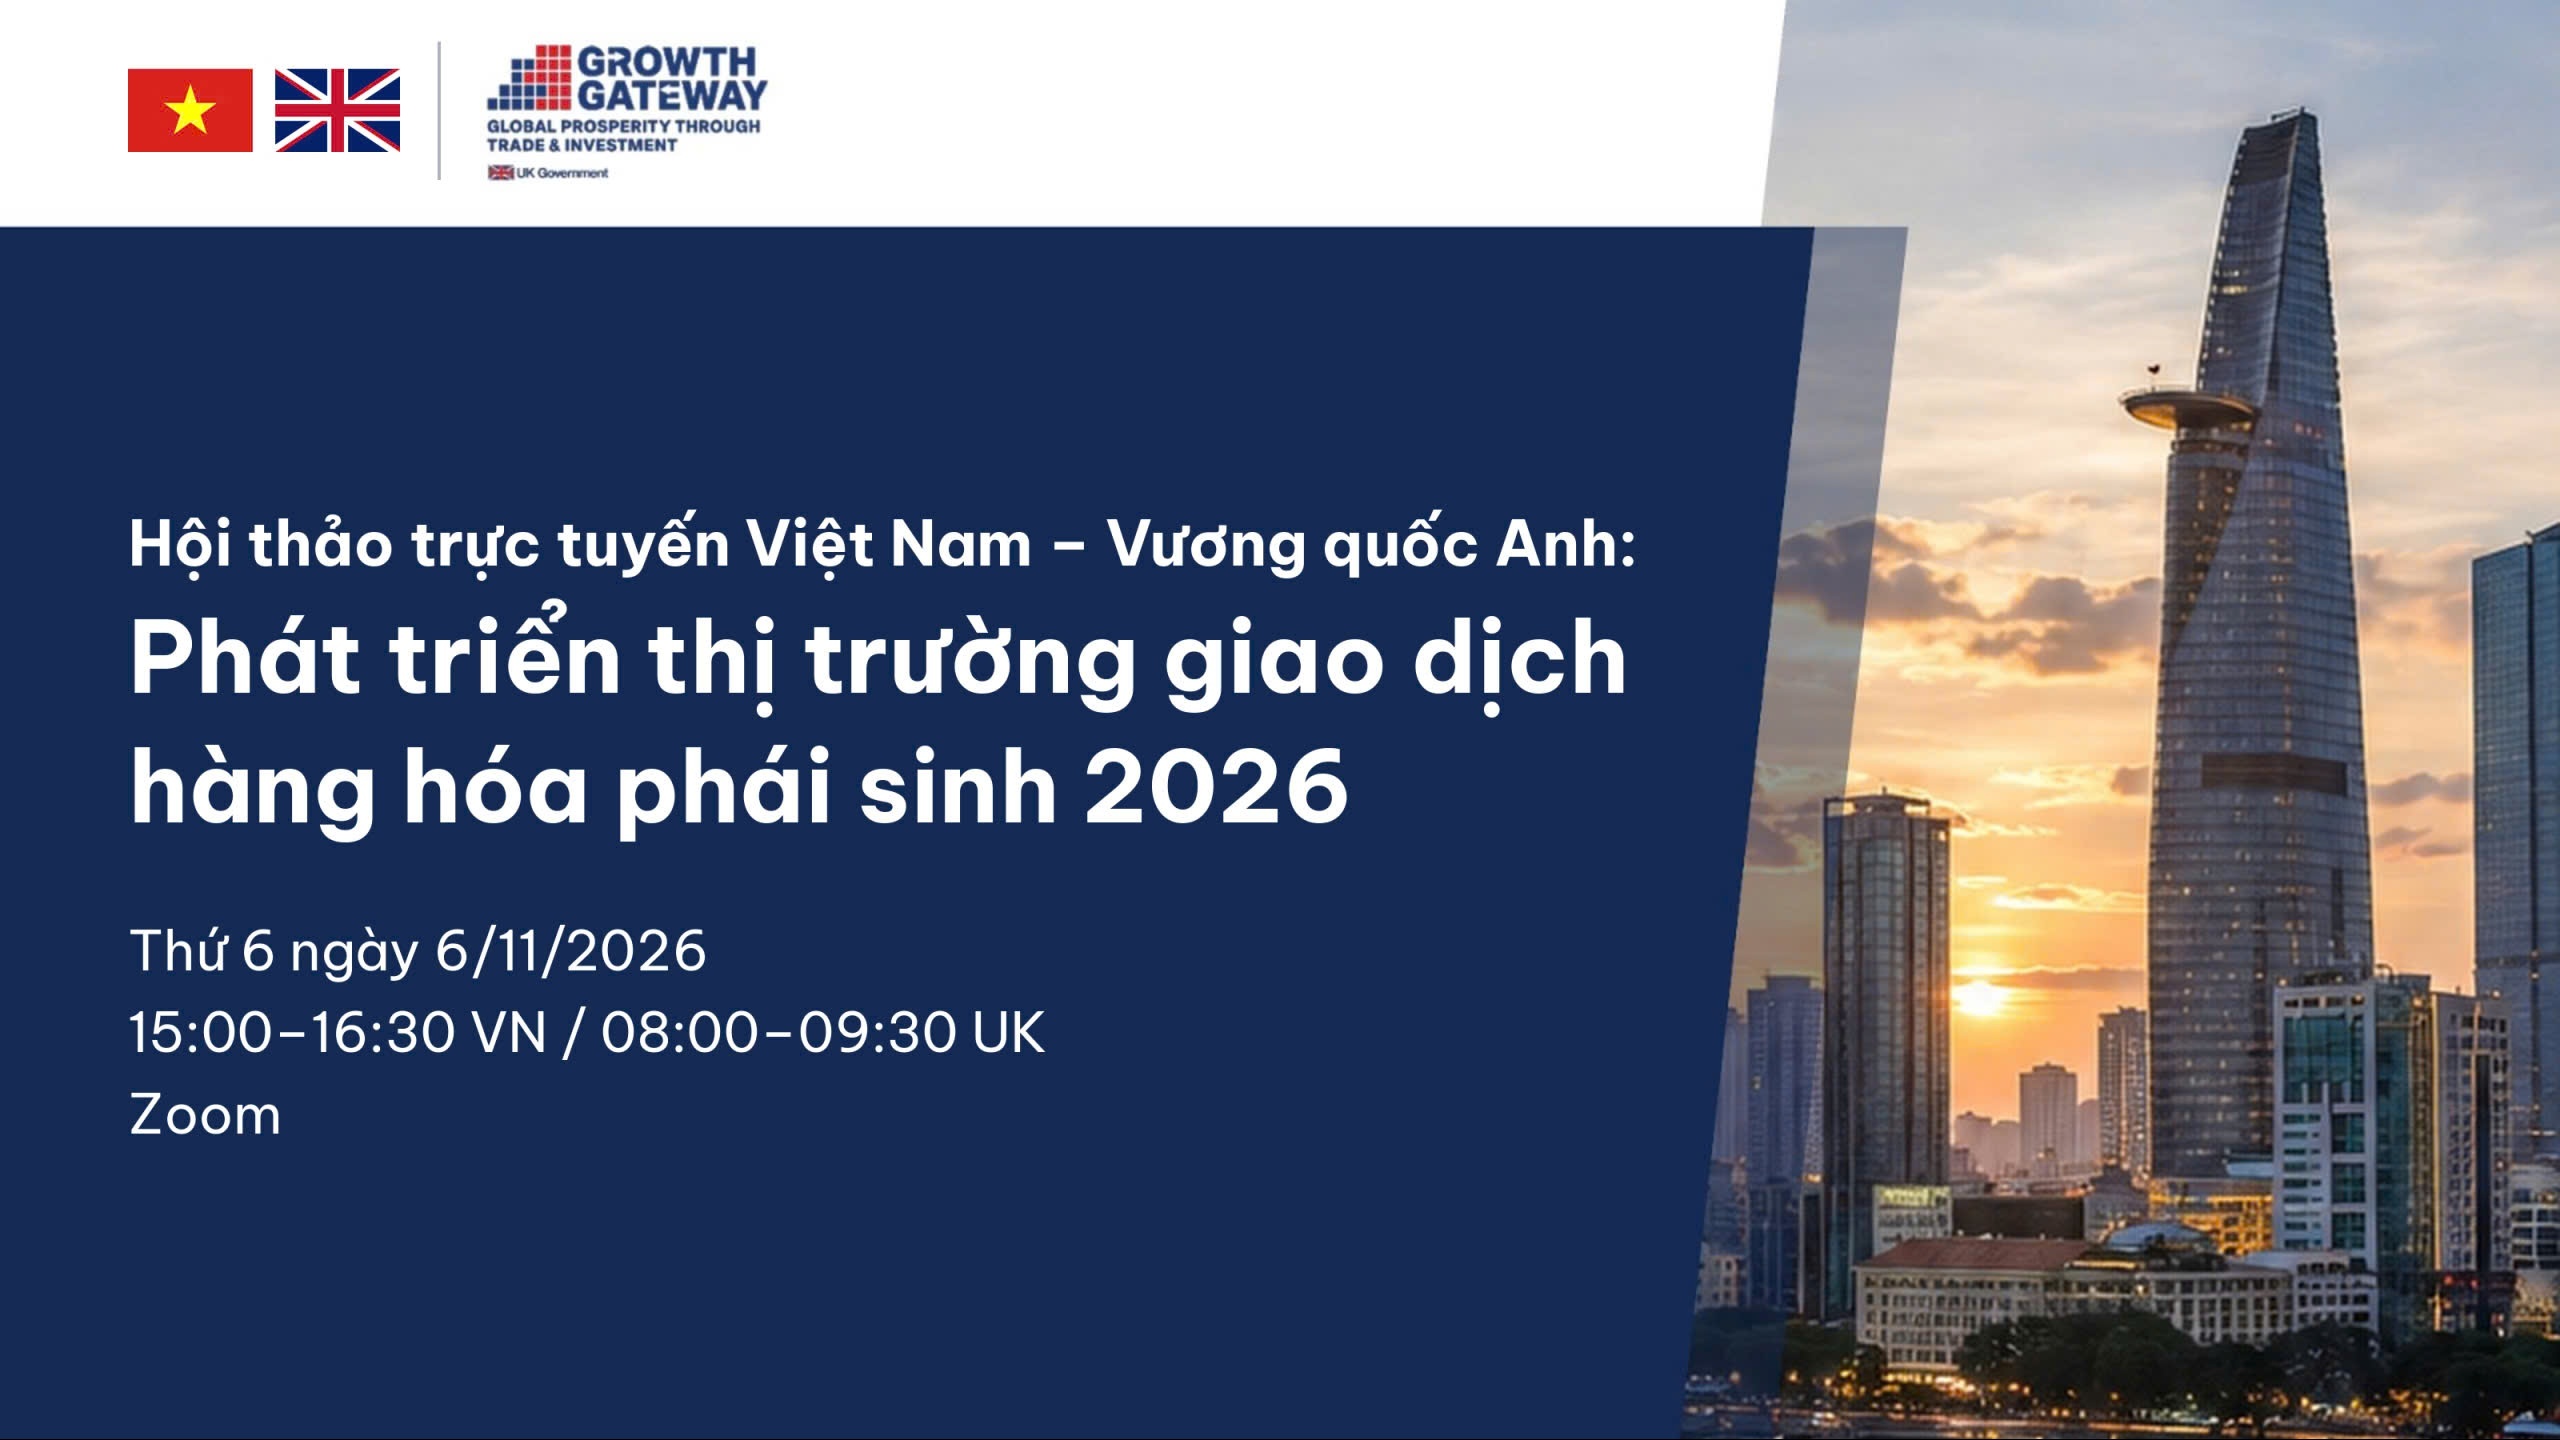
Việt Nam - Vương quốc Anh thúc đẩy kết nối thị trường hàng hóa phái sinh

TP.HCM thu hút 14,2 tỷ USD vốn đầu tư vào khu công nghiệp

Điểm lại thông tin kinh tế ngày 5/11

Đại biểu Quốc hội đặt yêu cầu sử dụng hiệu quả 8,2 triệu tỷ đồng vốn đầu tư công

Dự toán chưa phân bổ, vốn chuyển nguồn: Siết kỷ luật ngân sách đến đâu?

TP. Hồ Chí Minh giải ngân hơn 80% vốn đầu tư công, tăng tốc hai tháng cuối năm

TP.HCM mời gọi doanh nghiệp Hàn Quốc đầu tư vào 4 lĩnh vực trọng điểm

Doanh nghiệp địa ốc linh hoạt cân đối vốn

Nghịch lý TKV: Khoáng sản lãi đậm, than ‘mỏng ăn’