banner-su-kien
Chỉ số kinh tế:
Ngày 9/10/2026, tỷ giá trung tâm của VND với USD là 25.629 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.398/26.860 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

5 rủi ro của ngân hàng số trong tương lai

Đại dịch COVID-19 có thể xem là chất xúc tác đẩy nhanh sự phát triển của ngân hàng số nhờ sự thuận tiện và nhanh chóng, nhưng cũng tạo ra nguy cơ rằng rủi ro có thể vượt ra khỏi tầm kiểm soát khi số lượng giao dịch tăng lên.
aa
5 rui ro cua ngan hang so trong tuong lai
Bà Nguyễn Thị Anh Thơ

Để đảm bảo sự ổn định của hệ thống tài chính và quyền lợi của người dùng, ngân hàng số cần nhận diện những rủi ro tiềm ẩn và xây dựng phương án quản trị phù hợp.

Ngân hàng số được tập trung phát triển trên nhiều nước nhằm thúc đẩy nền tài chính toàn diện, giúp tăng tính cạnh tranh, tạo ra giá trị gia tăng cho khách hàng.

Về cơ bản, các ngân hàng số vẫn tuân thủ tối thiểu các yêu cầu tuân thủ như các ngân hàng truyền thống. Tuy nhiên, vì hoạt động chủ yếu trên Internet, ngân hàng số sẽ có nhiều rủi ro khác biệt cần nhận diện và quản trị.

Rủi ro về sự tin dùng của khách hàng

Theo khảo sát của Deloitte về ngân hàng số toàn cầu năm 2018, có khoảng 86% người tham gia khảo sát thực hiện các giao dịch tại các chi nhánh, hoặc thông qua ATM, đặc biệt các thế hệ baby boomer, Gen X, và Millennials.

Có thể thấy, dù các kênh ngân hàng số ngày càng trở nên thông dụng nhưng giao dịch trực tiếp với nhân viên ngân hàng tại quầy hoặc qua ATM vẫn được khách hàng ưa chuộng hơn. Người tiêu dùng quan niệm rằng giao dịch viên có thể giải đáp thắc mắc, tư vấn các sản phẩm, dịch vụ tài chính phù hợp với nhu cầu của bản thân.

Do đó, ngân hàng số cần đảm bảo các thao tác dễ dàng sử dụng, xây dựng các giải pháp tùy chỉnh theo nhu cầu của khách hàng, đồng thời đảm bảo sự tin cậy của hệ thống và phản hồi nhanh với khách hàng.

Rủi ro an ninh mạng

Phân tích của IMF năm 2018 đánh giá mức độ thiệt hại do tấn công an ninh mạng gây ra cho các định chế tài chính tại hơn 50 quốc gia có thể lên đến 350 tỷ USD, tương đương với 34% lợi nhuận thuần.

Theo một khảo sát của Deloitte năm 2020 về quản lý rủi ro toàn cầu, 87% giám đốc quản trị rủi ro (CROs) cho rằng ưu tiên cao nhất trong hai năm tới chính là việc cải thiện khả năng quản lý rủi ro an ninh mạng.

Để giảm thiểu rủi ro một cách có hệ thống, các tổ chức tài chính cần sự tham gia của cấp điều hành và hội đồng quản trị, xây dựng chiến lược triển khai quản lý rủi ro an ninh mạng phù hợp với định hướng của tổ chức, đồng thời phối hợp chặt chẽ với các cơ quan quản lý để nâng cao năng lực và nghiệp vụ khi áp dụng công nghệ mới, đảm bảo tuân thủ yêu cầu theo quy định.

Rủi ro từ bên thứ ba

Triển khai áp dụng ngân hàng số sẽ liên quan đến việc nhiều nhà cung cấp bên thứ ba tham gia vào quá trình cung ứng, hỗ trợ hoạt động. Các ngân hàng, tổ chức tín dụng mong muốn bên thứ ba đạt được trình độ quản lý rủi ro tương đương với mục tiêu ngân hàng đề ra trong các hoạt động cơ bản như quản lý rủi ro an ninh mạng, khả năng phục hồi hoạt động,…

Theo khảo sát của Deloitte, chưa đến 50% người tham gia khảo sát tự tin khẳng định việc quản lý khôi phục và kinh doanh liên tục, đạt hiệu quả hoạt động và danh tiếng khi hoạt động hiệu quả với bên thứ ba. Vì thế các tổ chức tham gia khảo sát đặt ra công tác quản lý bên thứ ba là một trong các ưu tiên cao nhất.

Quản lý rủi ro bên thứ ba được các ngân hàng triển khai với các hoạt động quy trình rà soát thẩm định thông tin về bên thứ ba trước khi ký hợp đồng, chuẩn hóa hợp đồng cung ứng dịch vụ và các SLAs, quy định rõ vai trò và trách nhiệm, thường xuyên giám sát năng lực, đánh giá định kỳ.

Rủi ro mô hình

Mô hình kinh doanh tinh gọn của ngân hàng số với số lượng nhân sự ít phụ thuộc nhiều vào các mô hình áp dụng dựa trên công tác phân tích dữ liệu, áp dụng mô hình học máy (machine learning) và trí tuệ nhân tạo để tự động hóa các quy trình và đưa ra quyết định. Tuy nhiên, trí tuệ nhân tạo với khả năng tự học đôi khi như một “hộp đen” khiến ngay cả những người xây dựng không chắc chắn về khả năng giải thích và thẩm định tính chính xác. Thực tế lịch sử cũng đã chứng khiến những lần sụp đổ của các tổ chức tài chính lớn vì quá phụ thuộc vào kết quả mô hình.

Để quản lý rủi ro mô hình, các ngân hàng số cần có sự ủng hộ và chỉ đạo từ cấp quản lý cao nhất và đội ngũ nhân sự có chuyên môn cao và toàn thời gian. Chương trình quản lý cần được xây dựng trên nền tảng quản trị phù hợp, thực hiện giám sát và quản lý vòng đời mô hình từ việc duy trì kho mô hình sử dụng, thực hiện đánh giá rủi ro và triển khai các chốt kiểm soát.

Rủi ro từ tội phạm tài chính

Việc đầu tiên và khó khăn nhất trong công tác phòng chống tội phạm tài chính là xác định danh tính khi khách hàng mở tài khoản trực tuyến. Một số nước đã có các phương thức giúp ngân hàng số xác định danh tính như truy cập vào cơ sở dữ liệu danh tính chung tại Singapore, hoặc xác thực thông qua các tài liệu xác định danh tính và dữ liệu sinh trắc học tại HongKong, Malaysia.

Tại Việt Nam, mặc dù Ngân hàng Nhà nước đã ban hành Thông tư 16/2020/TT-NHNN, trong đó có điều 14a về mở tài khoản thanh toán của cá nhân bằng phương thức điện tử, nhưng công tác xác định danh tính vẫn là thách thức lớn khi cơ sở dữ liệu công dân đang được hoàn thiện và cách thức tiếp cận để xác thực định danh khách hàng chưa rõ ràng.

Trong thời gian hoàn thiện cơ sở dữ liệu và chờ hướng dẫn từ các bộ ban ngành, các ngân hàng có thể xác định danh tính khách hàng thông qua việc lựa chọn nhà cung cấp giải pháp eKYC đủ năng lực để triển khai, cân bằng giữa việc tuân thủ các quy định và tăng trải nghiệm cho khách hàng để thực hiện tuân thủ theo các yêu cầu của pháp luật và giảm thiểu rủi ro rửa tiền/gian lận.

Nguyễn Thị Anh Thơ, Phó Tổng Giám đốc phụ trách Quản trị rủi ro của Deloitte Việt Nam

Tin liên quan

Tin khác

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Mô hình phát triển đô thị theo định hướng giao thông công cộng (TOD) đang thay đổi cách nhà đầu tư nhìn vị trí tại TP.HCM, khi khoảng cách không còn tính bằng kilomet mà bằng thời gian kết nối, dòng người và việc làm, bà Lê Hoàng Lan Như Ngọc, Giám đốc cấp cao, Trưởng bộ phận Tư vấn Chiến lược, Cushman & Wakefield Việt Nam chia sẻ.
Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới

Việt Nam đang bước vào giai đoạn phát triển đòi hỏi những động lực tăng trưởng mới. Trên nền tảng hợp tác lâu dài, JICA xây dựng gói hỗ trợ toàn diện, đồng hành cùng cải cách và mục tiêu trở thành quốc gia thu nhập cao vào năm 2045.
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Thị trường chứng khoán Việt Nam đã bước qua cánh cửa nâng hạng. Nhưng, đó mới chỉ là điều kiện ban đầu để tiếp cận dòng vốn quốc tế lớn hơn. Khả năng biến sự quan tâm của nhà đầu tư thành nguồn vốn thực chất, dài hạn sẽ phụ thuộc vào những cải cách tiếp theo của thị trường, khả năng tiếp cận của nhà đầu tư nước ngoài, chất lượng quản trị doanh nghiệp và sức mạnh của nền tảng nhà đầu tư tổ chức trong nước.
Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện

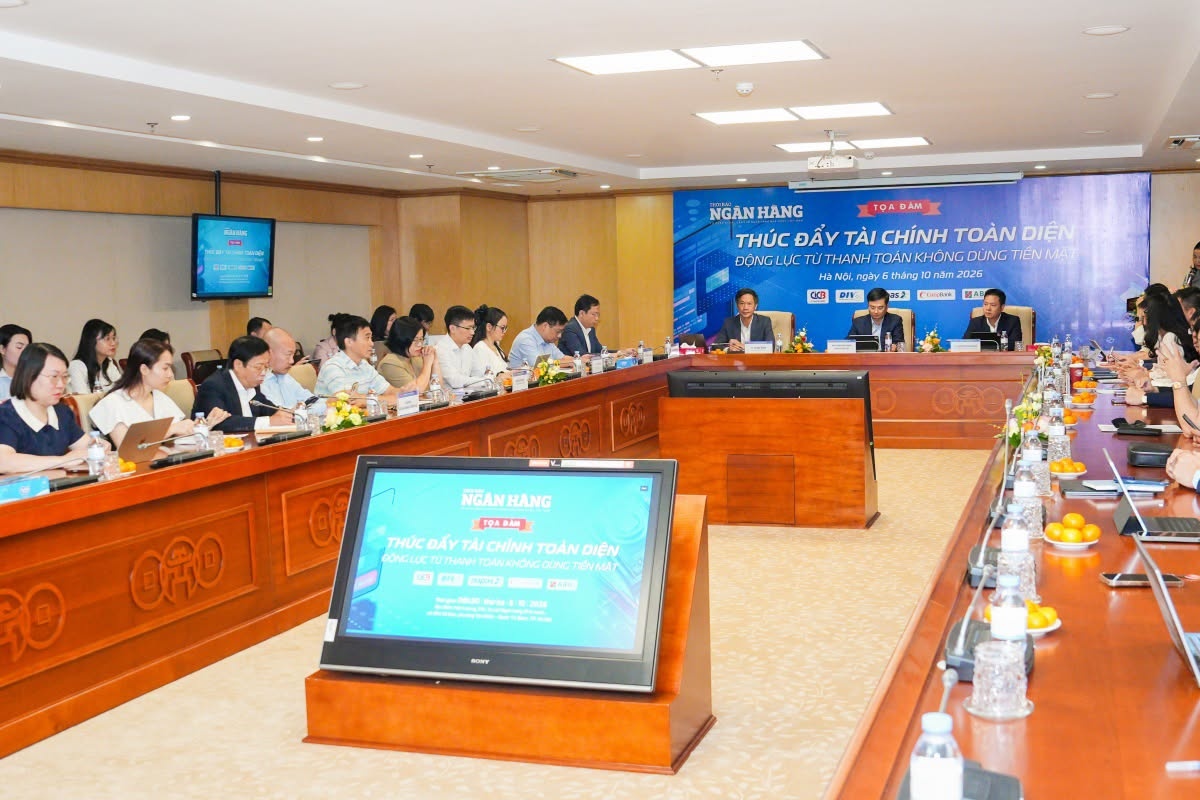
Tại Tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt” do Thời báo Ngân hàng tổ chức, ông Nguyễn Phi Lân - Vụ trưởng Vụ Dự báo, thống kê, Ngân hàng Nhà nước (NHNN) cho rằng, những kết quả tích cực của thanh toán không dùng tiền mặt đang tạo nền tảng quan trọng để thúc đẩy tài chính toàn diện. Tuy nhiên, khoảng cách về khả năng tiếp cận dịch vụ tài chính giữa các nhóm dân cư, khu vực địa lý vẫn cần tiếp tục được thu hẹp. Trong giai đoạn tới, yêu cầu đặt ra là phát triển sản phẩm phù hợp hơn với từng nhóm đối tượng, tăng cường ứng dụng công nghệ, hoàn thiện hạ tầng, bảo đảm an ninh, an toàn và nâng cao giáo dục tài chính.
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Thông tư 50/2026/TT-NHNN được Ngân hàng Nhà nước ban hành ngày 30/9/2026 có nhiều điều chỉnh quan trọng về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, hướng tới tiệm cận chuẩn mực Basel và nâng cao năng lực quản trị rủi ro của các tổ chức tín dụng. Trao đổi với phóng viên Thời báo Ngân hàng, PGS.TS. Nguyễn Thị Thu Trang, Trưởng Bộ môn Kinh doanh ngân hàng, Học viện Ngân hàng đã phân tích một số đổi mới của Thông tư, đồng thời làm rõ các yêu cầu đặt ra đối với ngân hàng trong quá trình triển khai quy định mới.
Chính sách thuế phải giúp doanh nghiệp nâng cấp

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Chính sách thuế cần chuyển trọng tâm sang tạo động lực để doanh nghiệp trong nước nâng cấp công nghệ, đẩy mạnh nghiên cứu và phát triển (R&D), phát triển nguồn nhân lực và trở thành mắt xích có giá trị cao hơn trong chuỗi cung ứng, bà Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng Thư ký Hội Tư vấn thuế Việt Nam chia sẻ với phóng viên Thời báo Ngân hàng.
Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà

Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà 'đua' giữ khách?
Thị trường văn phòng cho thuê Hà Nội đang đứng trước một bước chuyển đáng chú ý khi nguồn cung mới sẽ tăng mạnh trong giai đoạn 2026-2028, cán cân thị trường dần nghiêng về phía khách thuê, chủ nhà phải thay đổi cách cạnh tranh, từ giá thuê sang chất lượng sản phẩm, dịch vụ và trải nghiệm, theo ông Thuận Nguyễn, Giám đốc, Tư vấn cho thuê, Cushman & Wakefield Việt Nam.
Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay
Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay

Dòng vốn ưu đãi đang được khẩn trương khơi thông. Tại Thanh Hóa, Vietcombank không chỉ hạ lãi suất mà còn "may đo" giải pháp tài chính, đưa vốn đến đúng "hạt nhân" tạo động lực tăng trưởng kinh tế địa phương.
Minh bạch dữ liệu - nền tảng phát triển bền vững thị trường bất động sản quốc gia

Minh bạch dữ liệu - nền tảng phát triển bền vững thị trường bất động sản quốc gia

Bất động sản là tài sản lớn của mỗi gia đình và là nguồn lực quan trọng, đóng góp vào sự phát triển của quốc gia. Chính vì vậy việc minh bạch dữ liệu để quản lý cũng như tạo điều kiện để người dân, doanh nghiệp có thể tiếp cận nguồn lực này một cách thuận lợi nhằm thúc đẩy thị trường phát triển bền vững, tạo ra giá trị kinh tế xã hội cho đất nước. Xung quanh vấn đề này phóng viên Thời báo Ngân hàng có cuộc phỏng vấn ông Đoàn Anh Đức, Giám đốc Phát triển Kinh doanh Công ty TNHH Công nghệ Bất động sản MOSO, Phó Chủ tịch Hội Doanh nghiệp Tài chính và Bất động sản TP. Hồ Chí Minh.
Khách tăng chưa đủ, Hà Nội phải giữ chân du khách và tăng chi tiêu

Khách tăng chưa đủ, Hà Nội phải giữ chân du khách và tăng chi tiêu

Lượng khách tăng mở rộng dư địa cho khách sạn Hà Nội, song thời gian lưu trú và mức chi tiêu mới quyết định giá trị thực của tăng trưởng du lịch, đó là chai sẻ của ông Matthew Powell, Giám đốc Savills Hà Nội.