Chuyển đổi số ngành Ngân hàng: Dấu ấn 5 năm và tầm nhìn trong kỷ nguyên số

| Giờ G đã điểm: Sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 sẵn sàng Khai mạc sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 |
Nhiều thành tựu chuyển đổi số ngành Ngân hàng
Là một trong những ngành, lĩnh vực ưu tiên chuyển đổi số, ngành Ngân hàng luôn chủ động bám sát chủ trương của Đảng, Chính phủ về xây dựng nhà nước kiến tạo phát triển, đẩy mạnh đổi mới mô hình quản trị quốc gia trên nền tảng số, lấy người dân và doanh nghiệp làm trung tâm, thúc đẩy chuyển đổi số toàn diện trên ba trụ cột: Chính phủ số, kinh tế số và xã hội số. Nhìn lại hành trình 5 năm qua, ngành Ngân hàng đã tích cực, chủ động trong triển khai các Nghị quyết, Chỉ thị, Chương trình hành động của Bộ Chính trị, Chính phủ và Thủ tướng Chính phủ và đã đạt được rất nhiều những thành tựu nổi bật trong chuyển đổi số, đóng góp vào sự phát triển chung của nền kinh tế, thể hiện trên các mặt từ thể chế, hạ tầng đến sản phẩm dịch vụ.
Bám sát quan điểm "Thể chế phải đi trước một bước", NHNN đã chủ động xây dựng và hoàn thiện khuôn khổ pháp lý để thúc đẩy đổi mới sáng tạo và chuyển đổi số, tạo không gian phát triển cho các sản phẩm dịch vụ ngân hàng trên nền tảng đảm bảo an ninh, an toàn và bảo vệ quyền và lợi ích hợp pháp của khách hàng. Trong thời gian qua, NHNN đã xây dựng, tham mưu Chính phủ trình Quốc hội ban hành Luật Các TCTD 2024; Trình Chính phủ ban hành Nghị định về thanh toán không dùng tiền mặt (TTKDTM), Nghị định về Cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng, Nghị định về tiền di động (Mobile Money); đồng thời NHNN ban hành các Thông tư quy định chi tiết, hướng dẫn Luật Các TCTD và quy định chi tiết nội dung tại Nghị định TTKDTM về: Hoạt động đại lý thanh toán; việc quản lý, vận hành và sử dụng Hệ thống thanh toán điện tử liên ngân hàng Quốc gia; cung ứng dịch vụ TTKDTM; việc mở và sử dụng tài khoản thanh toán tại các TCTD; hoạt động thẻ ngân hàng; hoạt động cung ứng dịch vụ trung gian thanh toán (TGTT); giám sát các hệ thống thanh toán quan trọng, hoạt động cung ứng dịch vụ TGTT; về việc cấp phép tham gia hệ thống thanh toán quốc tế của các ngân hàng, chi nhánh ngân hàng nước ngoài; quy định về an toàn, bảo mật hoạt động công nghệ thông tin và cung cấp dịch vụ trực tuyến trong ngành Ngân hàng; quy định về triển khai giao diện lập trình ứng dụng mở (Open API) trong ngành Ngân hàng; Ban hành Chiến lược phát triển các hệ thống thanh toán Việt Nam đến năm 2030 góp phần định hướng phát triển thanh toán số tại Việt Nam...
Hạ tầng thanh toán được chú trọng đầu tư, nâng cấp, phát triển, hoạt động thông suốt, an toàn. Trong 6 tháng đầu năm 2026, hệ thống thanh toán điện tử liên ngân hàng xử lý 80,7 triệu giao dịch, với tổng giá trị 287,2 triệu tỷ đồng, tăng 9,51% về số lượng và 64,92% về giá trị so với cùng kỳ năm trước; hệ thống chuyển mạch tài chính và bù trừ điện tử xử lý gần 5,79 tỷ giao dịch, tăng 34% so với cùng kỳ năm trước; hoạt động TTKDTM tiếp tục tăng trưởng khá: Giao dịch TTKDTM tăng 34,28% về số lượng và 12,24% về giá trị so với cùng kỳ năm trước.
Mạng lưới thanh toán số cũng không ngừng được mở rộng. Đến nay, toàn thị trường có gần 21.000 ATM và gần 800 nghìn máy POS; mạng lưới điểm chấp nhận thanh toán (POS/QR Code) đã bao phủ đến hầu hết các địa phương trên toàn quốc. Việt Nam đã phối hợp với các nước tích cực mở rộng kết nối thanh toán song phương xuyên biên giới, hiện đã hoàn tất kết nối hệ thống thanh toán xuyên biên giới qua QR Code với Thái Lan, Campuchia, Lào, Trung Quốc, Hàn Quốc, Singapore và đang dự kiến tiếp tục mở rộng kết nối với Ấn Độ, Malaysia, Đài Loan (Trung Quốc).
Hạ tầng và hành lang pháp lý ngày càng hoàn thiện đã tạo điều kiện thúc đẩy TTKDTM phát triển mạnh mẽ. Đến cuối năm 2025, có hơn 88,96% người Việt Nam trưởng thành có tài khoản ngân hàng; giá trị TTKDTM 2025 gấp 28,1 lần GDP.
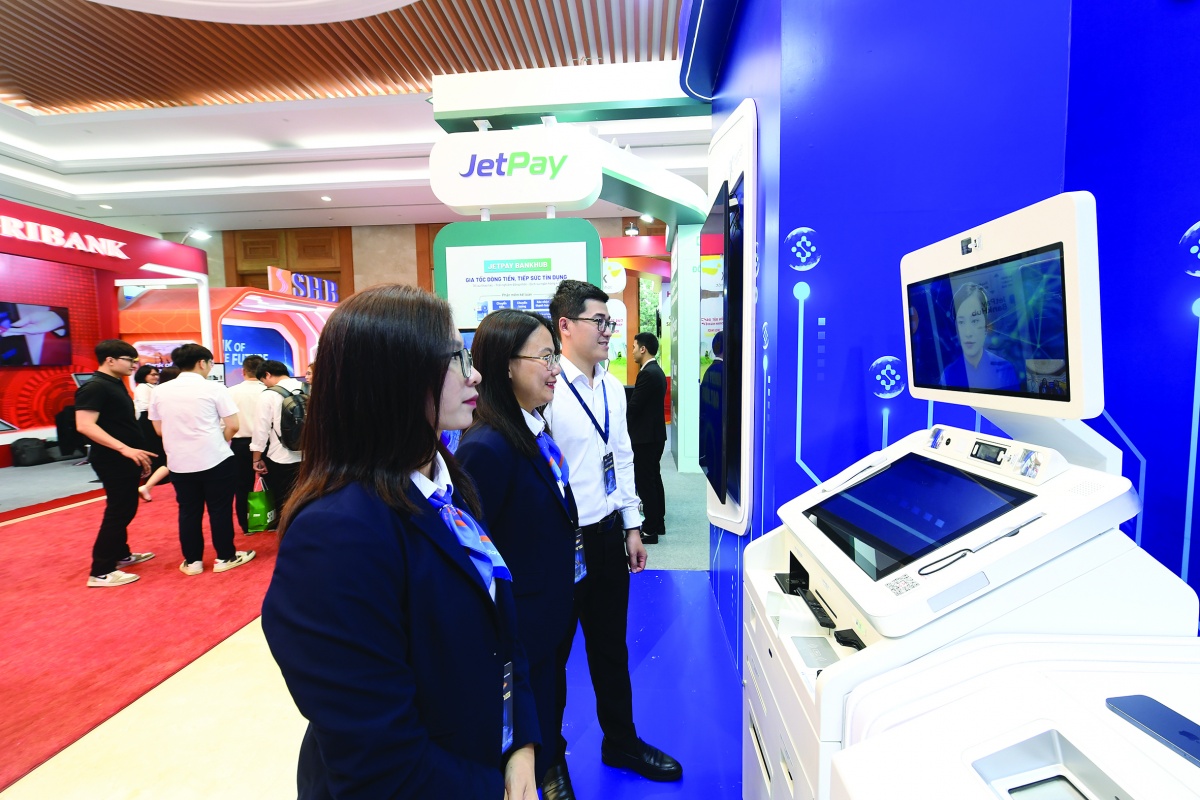
Về sản phẩm, dịch vụ, phát triển các dịch vụ thanh toán hiện đại, ứng dụng thành tựu của CMCN 4.0: Hệ sinh thái thanh toán số với nhiều phương thức thanh toán hiện đại, tiện lợi được kết nối liên thông, tích hợp liền mạch, xuyên suốt với các ngành, lĩnh vực khác, đem lại giá trị thiết thực đáp ứng tốt nhu cầu đa dạng của khách hàng. Các sản phẩm, dịch vụ thanh toán tiện ích, được số hóa hoàn toàn 100%. Các dịch vụ công, dịch vụ tiện ích như điện, nước, viễn thông, y tế, giáo dục, hàng hóa trên các sàn thương mại điện tử, dịch vụ gọi xe, đặt nhà hàng, tour du lịch... được kết nối với ứng dụng di động của các ngân hàng, tổ chức trung gian thanh toán, mang lại trải nghiệm liền mạch, an toàn, thuận tiện, tiết kiệm thời gian, chi phí cho khách hàng. Nhiều sản phẩm, dịch vụ ngân hàng thân thiện, giàu tiện ích, đem lại giá trị thiết thực đáp ứng tốt nhu cầu đa dạng của khách hàng. Nhiều TCTD tại Việt Nam có tỷ lệ trên 95% giao dịch thực hiện trên kênh số. Về phát triển các mô hình ngân hàng số và ứng dụng công nghệ: 88% ngân hàng trong nước đã ban hành Chiến lược chuyển đổi số; 94% các nghiệp vụ ngân hàng cơ bản đã cho phép số hóa toàn trình (nhiều nghiệp vụ cơ bản đã được số hóa hoàn toàn 100% (tiền gửi tiết kiệm, tiền gửi có kỳ hạn, mở và sử dụng TKTT, mở thẻ ngân hàng, ví điện tử, chuyển tiền, cho vay...); 57% các ngân hàng trong nước đã triển khai quầy tự phục vụ (self-service). Các TCTD tiếp tục đầu tư mạnh cho hạ tầng số.
Song hành với chuyển đổi số, ngành Ngân hàng luôn xác định an ninh, an toàn thông tin là điều kiện tiên quyết. Thời gian qua, NHNN đã tham mưu trình Quốc hội, Chính phủ, Thủ tướng Chính phủ ban hành và ban hành nhiều văn bản quy phạm pháp luật về bảo đảm an ninh, an toàn trong hoạt động thanh toán; đồng thời thường xuyên chỉ đạo, cảnh báo các đơn vị trong Ngành xử lý kịp thời rủi ro, sự cố. Đến nay, 100% hệ thống thông tin của NHNN đã được phê duyệt cấp độ an toàn theo tiêu chuẩn quốc gia. Các hệ thống này được giám sát an toàn thông tin mạng 24/7 và kết nối, chia sẻ thông tin giám sát với các Trung tâm giám sát an ninh mạng quốc gia. Cùng với đó, việc dò quét lỗ hổng bảo mật, săn tìm mối nguy hại và diễn tập thực chiến ứng cứu sự cố được duy trì thường xuyên. Công tác kiểm tra tuân thủ tại các đơn vị trong Ngành cũng hoàn thành 100% kế hoạch đề ra. Nhờ đó, các hệ thống thông tin trọng yếu của Ngành vận hành an toàn, thông suốt, giữ vững niềm tin của người dân và doanh nghiệp trên môi trường số. NHNN cũng triển khai đồng bộ các giải pháp nhằm tăng cường an ninh, an toàn. Cụ thể, NHNN triển khai Đề án 06 về phát triển ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2022-2025, tầm nhìn đến năm 2030, NHNN đã phối hợp với Bộ Công an ban hành Kế hoạch phối hợp số 01/KHPH-BCA-NHNNVN ngày 24/4/2023, trong đó bao gồm các nội dung về khai thác, kết nối Cơ sở dữ liệu quốc gia về dân cư, căn cước công dân (CCCD) gắn chíp, ứng dụng tài khoản định danh và xác thực điện tử (VNeID) để làm sạch dữ liệu, nhận biết, xác minh chính xác khách hàng nhằm phòng chống, ngăn ngừa việc tội phạm mạo danh, sử dụng giấy tờ tùy thân giả mạo đăng ký sử dụng dịch vụ ngân hàng cho mục đích bất hợp pháp. Kết quả, tính đến hết ngày 24/7/2026, cả ngành Ngân hàng đã có hơn 165,2 triệu hồ sơ khách hàng cá nhân được đối chiếu thông tin sinh trắc học; hơn 2,75 triệu hồ sơ khách hàng tổ chức đã được đối chiếu thông tin sinh trắc học; Triển khai Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (Hệ thống SIMO). Dựa trên thông tin dữ liệu về tài khoản thanh toán, thẻ ngân hàng, ví điện tử, đơn vị chấp nhận thanh toán có dấu hiệu nghi ngờ gian lận do các ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán cung cấp triển khai dịch vụ truy vấn trạng thái nghi ngờ, để các đơn vị khai thác, cảnh báo cho khách hàng khi thực hiện giao dịch chuyển tiền, thanh toán qua ứng dụng ngân hàng điện tử. Đến nay, hệ thống SIMO đã triển khai với 16 đơn vị, tính đến hết ngày 24/7/2026, dịch vụ đã cảnh báo cho hơn 4,8 triệu lượt khách hàng, trong đó có hơn 1,6 triệu lượt khách hàng đã tạm dừng/hủy bỏ giao dịch sau khi nhận cảnh báo với tổng số tiền giao dịch tương ứng là hơn 5,4 nghìn tỷ đồng.
Vẫn còn nhiều thách thức
Trong tiến trình chuyển đổi số, bên cạnh những kết quả và thành tựu nổi bật đã đạt được, ngành Ngân hàng cũng đang đứng trước nhiều thách thức mới, không chỉ của riêng Việt Nam mà còn là những vấn đề mang tính xuyên biên giới. Đó là sự phát triển nhanh chóng của công nghệ và sự xuất hiện liên tục của các mô hình, giải pháp mới như AI, quản trị rủi ro AI, bảo vệ dữ liệu, điện toán đám mây… đặt ra yêu cầu phải kịp thời hoàn thiện khuôn khổ pháp lý để phù hợp với thực tiễn. Nhiều vấn đề phát sinh không chỉ nằm trong phạm vi của ngành Ngân hàng mà còn đòi hỏi sự phối hợp đồng bộ giữa các bộ, ngành và cơ quan liên quan.
Xu hướng tội phạm công nghệ gia tăng, có tổ chức, phạm vi xuyên biên giới; việc tuân thủ quy định về an ninh mạng chưa đầy đủ và chưa có cơ chế quỹ dự phòng riêng để xử lý tổn thất do sự cố, tấn công mạng và gian lận công nghệ cao.
Về dữ liệu, việc kết nối, chia sẻ dữ liệu giữa các cơ sở dữ liệu quốc gia với các TCTD vẫn còn những vướng mắc, ảnh hưởng đến việc khai thác dữ liệu phục vụ định danh, thẩm định tín dụng, phòng chống gian lận và phát triển dịch vụ số.
Nguồn lực đầu tư cho hạ tầng công nghệ và nhân lực cho chuyển đổi số còn hạn chế; việc tuyển dụng, giữ chân nhân sự chất lượng cao gặp khó khăn.
Về an ninh mạng, quá trình chuyển đổi số, mở rộng kết nối API, sử dụng điện toán đám mây, dịch vụ bên thứ ba và ứng dụng AI làm gia tăng đáng kể bề mặt tấn công. Trong khi đó, các phương thức tấn công mạng, lừa đảo trực tuyến, giả mạo bằng AI và Deepfake ngày càng tinh vi; tội phạm không chỉ khai thác lỗ hổng kỹ thuật mà còn tập trung vào người sử dụng và dữ liệu định danh.
Hiện một bộ phận người dân vẫn còn tâm lý e ngại khi sử dụng các dịch vụ trên kênh số, thói quen sử dụng tiền mặt, tâm lý e ngại khi tiếp cận công nghệ thanh toán mới và lo ngại về an ninh, an toàn khi sử dụng các phương thức thanh toán điện tử, trực tuyến vẫn là trở ngại đối với phát triển thanh toán không dùng tiền mặt, nhất là tại khu vực nông thôn, vùng sâu, vùng xa. Tình trạng hàng giả, hàng kém chất lượng trên môi trường thương mại điện tử cũng ảnh hưởng đến niềm tin của người sử dụng dịch vụ số.
Những tồn tại trên cho thấy yêu cầu đặt ra trong giai đoạn tới không chỉ là đẩy nhanh chuyển đổi số, mà quan trọng hơn là nâng cao chất lượng chuyển đổi số, lấy dữ liệu làm nền tảng, lấy an ninh mạng làm điều kiện tiên quyết và lấy quản trị rủi ro làm trụ cột để bảo đảm phát triển an toàn, bền vững.
Tầm nhìn trong giai đoạn mới
Trong thời gian tới, bối cảnh phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số tiếp tục diễn biến rất nhanh; đồng thời các nguy cơ về tấn công mạng, gian lận công nghệ cao và rủi ro trong ứng dụng AI ngày càng phức tạp.
Phát huy những thành quả đã đạt được và vượt qua những thách thức; trong thời gian tới, ngành ngân hàng sẽ tập trung vào các nhiệm vụ sau:
Thứ nhất, tiếp tục hoàn thiện thể chế, tạo động lực cho đổi mới sáng tạo và chuyển đổi số.
Thứ hai, tiếp tục nâng cấp, phát triển hạ tầng công nghệ phục vụ thanh toán không dùng tiền mặt, chuyển đổi số, đổi mới sáng tạo: nâng cấp, mở rộng kết nối hệ sinh thái số ngân hàng với các ngành, lĩnh vực khác.
Thứ ba, quy hoạch kho dữ liệu dùng chung; đẩy mạnh kết nối dữ liệu quốc gia, bảo vệ dữ liệu cá nhân; đẩy mạnh quản trị, điều hành trên dữ liệu
Thứ tư, ứng dụng AI có trách nhiệm, phòng chống gian lận, deepfake, giám sát mô hình AI trong ngân hàng; xác định an ninh mạng là điều kiện tiên quyết của chuyển đổi số.
Thứ năm, tiếp tục tăng cường công tác đào tạo và tuyên truyền, giáo dục tài chính cho người dân, bố trí nguồn lực phục vụ cho chuyển đổi số, phát triển khoa học công nghệ, đổi mới sáng tạo
Thứ sáu, tăng cường phối hợp với các bộ, ngành, nâng cấp hạ tầng kỹ thuật, chuẩn hóa cơ sở dữ liệu trong từng ngành, lĩnh vực nhằm tạo thuận lợi cho việc tích hợp, kết nối chia sẻ thông tin với các ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán để mở rộng hệ sinh thái số và phát triển dịch vụ ngân hàng số, thanh toán số.
Tin liên quan

Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số và hành trình chạm tới cảm xúc

Từ phòng vệ đến phòng ngừa lừa đảo số

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Bình dân học vụ số và hành trình thắp sáng tri thức số

Gieo mầm kinh tế số giữa đại ngàn