Công nghệ ngân hàng số bước vào giai đoạn thương mại hóa

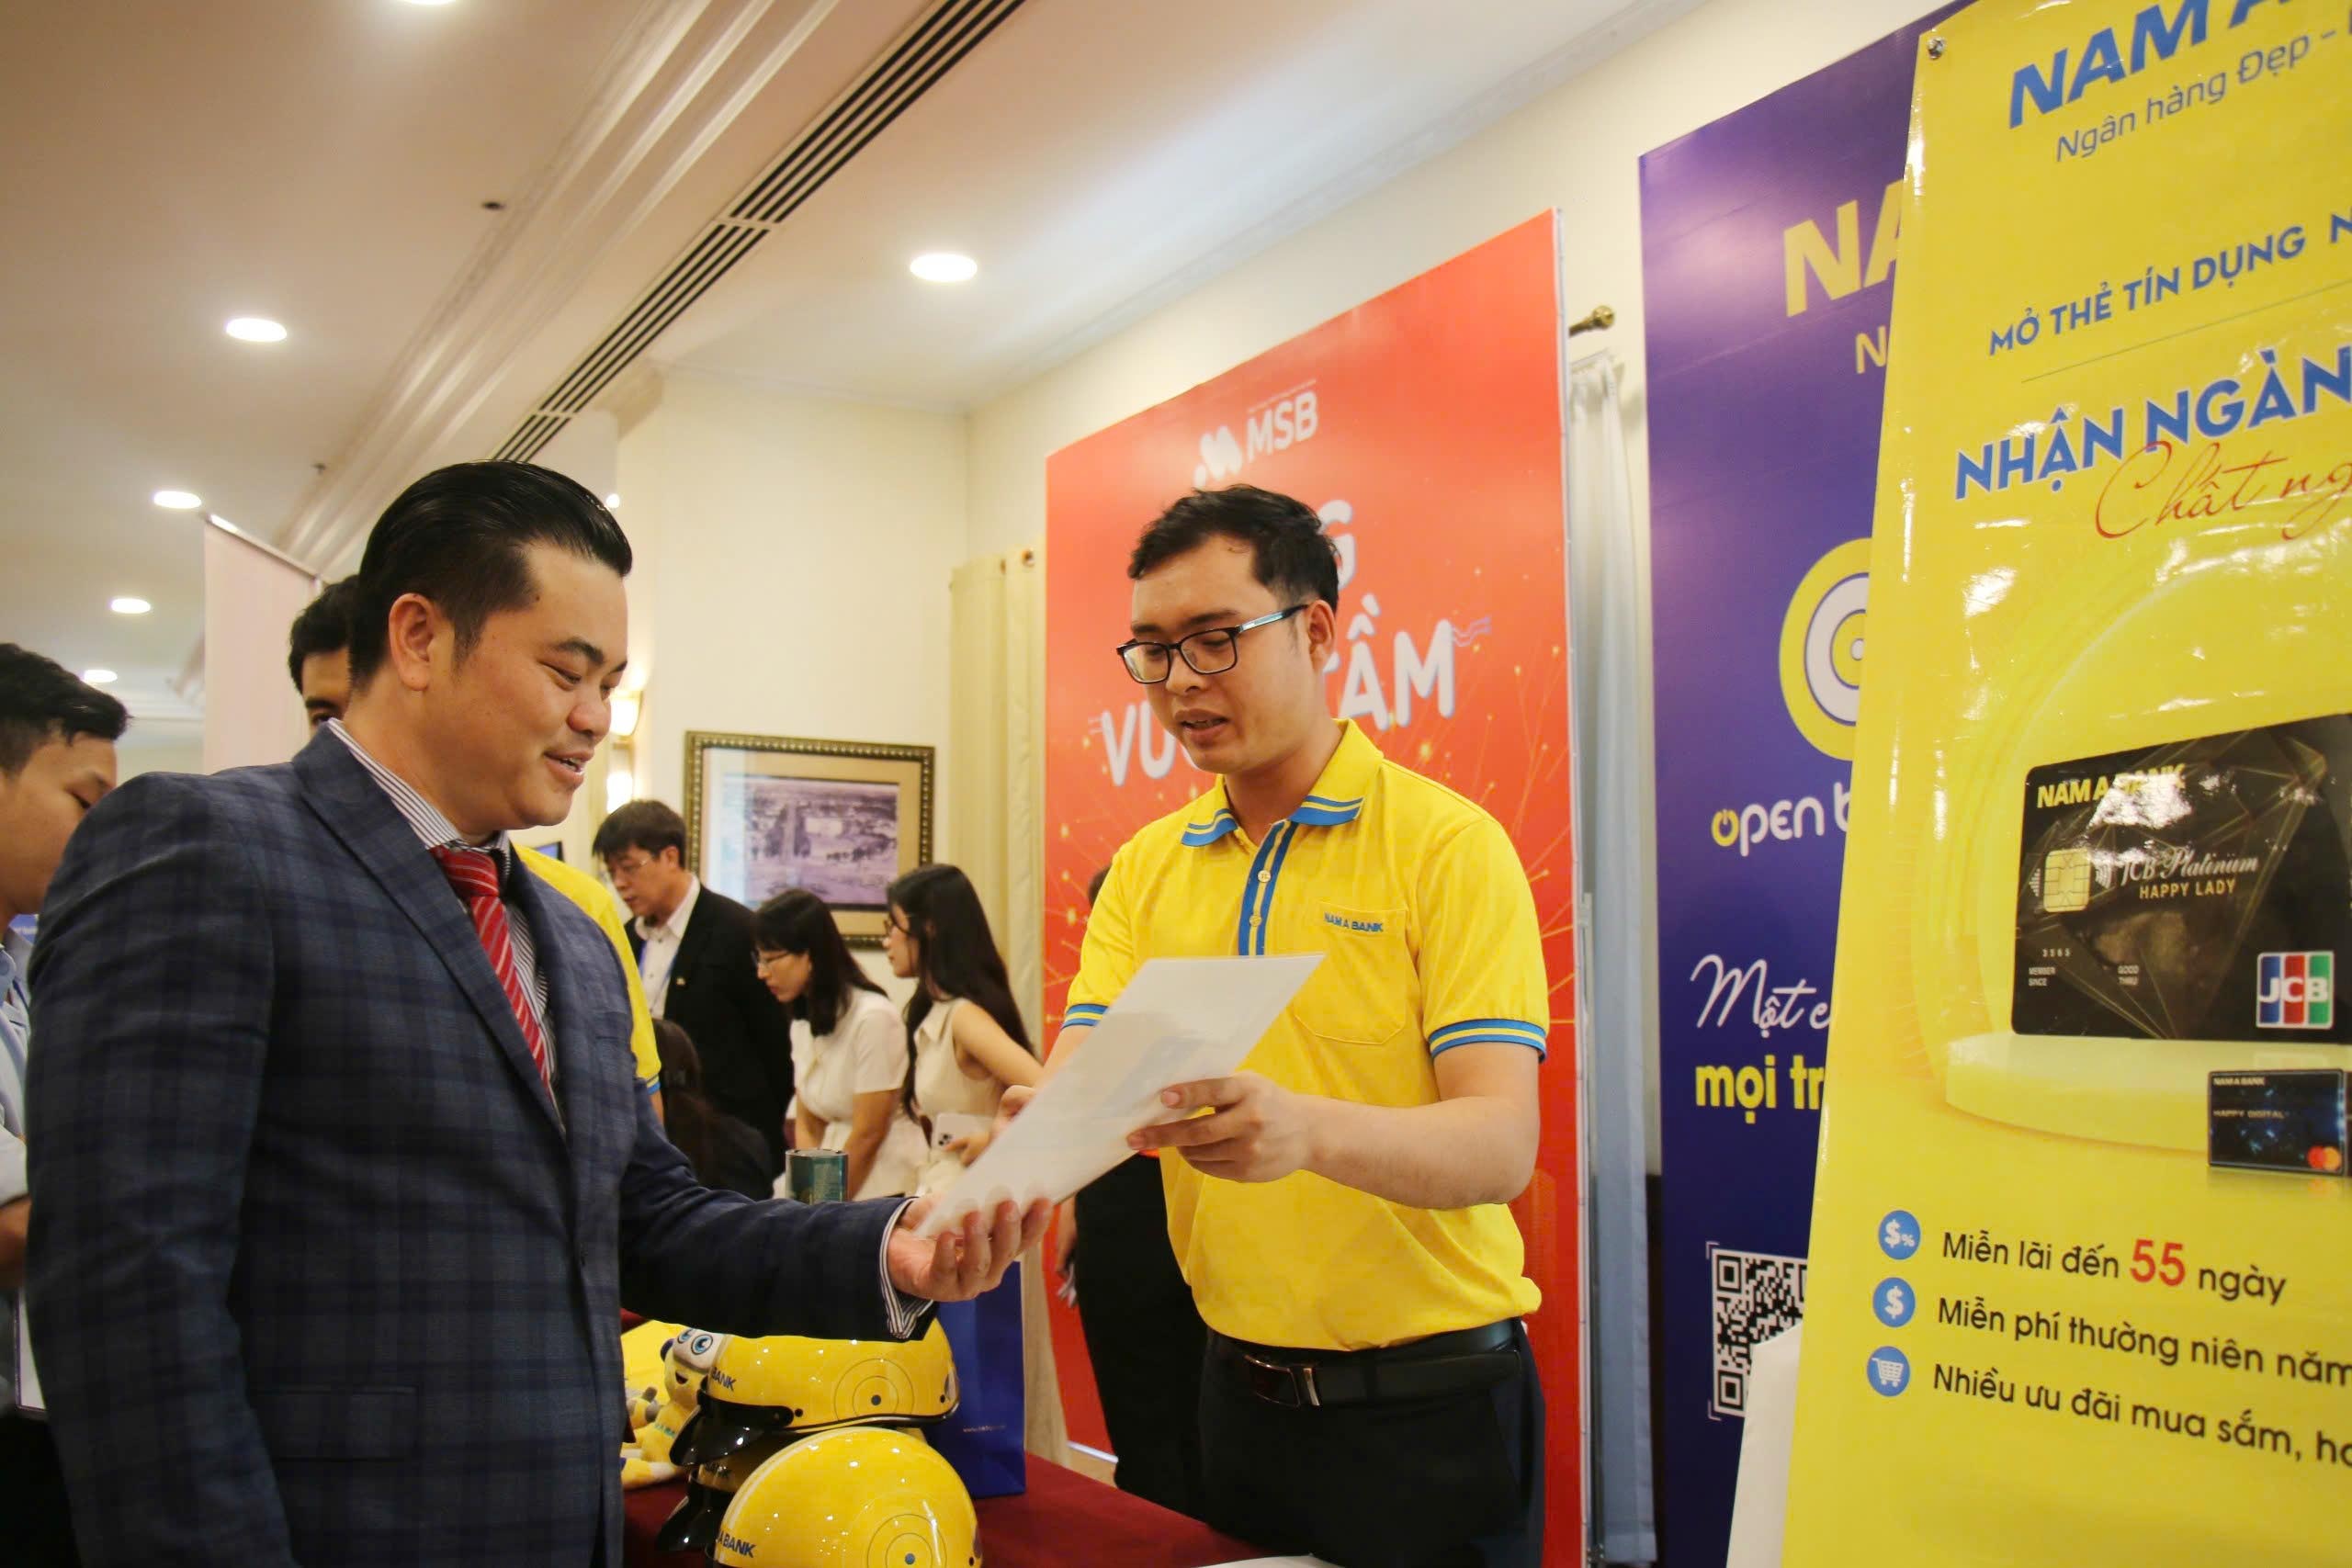 |
| Nhiều ứng dụng công nghệ số của các ngân hàng đã bắt đầu phát triển mạnh mang lại doanh thu lớn sau giai đoạn thử nghiệm. Ảnh: T.B |
Theo đó, trong khuôn khổ triển lãm công nghệ, nhiều ngân hàng như: Agribank, Vietcombank, VietinBank, Sacombank, VPBank, HDBank… đã giới thiệu các giải pháp đã và đang được vận hành thực tế.
Cụ thể, Vietcombank công bố hệ sinh thái ngân hàng số tích hợp đầy đủ thanh toán, tín dụng tiêu dùng và đầu tư cá nhân, đạt hàng triệu giao dịch trực tuyến mỗi ngày. VietinBank trình diễn nền tảng cho vay số ứng dụng trí tuệ nhân tạo (AI) cho phép chấm điểm tín dụng và phê duyệt khoản vay chỉ trong vài phút, thay vì vài ngày như trước. VPBank giới thiệu mô hình “digital branch”, cho phép khách hàng mở tài khoản, định danh, ký hợp đồng vay hoàn toàn trực tuyến. Sacombank cũng đưa ra giải pháp chuyển tiền quốc tế thử nghiệm blockchain, sẵn sàng đưa vào triển khai thương mại…
Cùng thời điểm, vòng chung kết cuộc thi Fintech Attacker 2025 được tổ chức nhằm tìm kiếm những giải pháp có thể tích hợp ngay vào hoạt động ngân hàng. Đa số các chuyên gia lĩnh vực công nghệ ngân hàng cho rằng, các mô hình tích hợp thanh toán, quản lý tài sản cá nhân, liên kết đầu tư… do các công ty công nghệ tài chính (fintech) cung cấp và liên kết với ngân hàng đã bắt đầu có xu hướng ra doanh thu ngày càng lớn cho cả fintech và các ngân hàng thương mại.
TS. Phan Xuân Dũng, Chủ tịch Liên hiệp các Hội Khoa học và Kỹ thuật Việt Nam cho rằng, ngành Ngân hàng và Tài chính là các ngành dẫn đầu trong việc ứng dụng các công nghệ tiên tiến như trí tuệ nhân tạo (AI), công nghệ chuỗi khối (blockchain) và dữ liệu lớn (big data). Việc khai thác hiệu quả dữ liệu cá nhân và doanh nghiệp của hệ thống ngân hàng hiện nay đã biến dữ liệu thành “tài sản chiến lược” của nhiều tổ chức tín dụng để vận hành thương mại hóa các ứng dụng số hóa và triển khai các sản phẩm, dịch vụ tạo ra doanh thu lớn.
Tuy nhiên, tại diễn đàn, nhiều chuyên gia cho rằng, trong giai đoạn từ 2025-2030, sự phát triển của ngân hàng bán lẻ vẫn sẽ đối mặt với nhiều rủi ro, bao gồm cả các rủi ro về pháp lý, nghiệp vụ và khả năng quản lý, quản trị hệ thống công nghệ. Một số rủi ro được FiinGroup và FiinRatings đưa ra, bao gồm:
Thứ nhất là quyền sở hữu và chia sẻ dữ liệu khách hàng chưa được xác định rõ ràng. Theo đó, các ngân hàng thương mại và fintech hiện nay đang thu thập, phân tích khối lượng dữ liệu khổng lồ từ hành vi, giao dịch, thông tin cá nhân, nhưng chưa có cơ chế minh bạch và quy định rõ ràng về chủ sở hữu dữ liệu và cách thức sử dụng cũng như các phạm vi quyền hạn.
Thứ hai là hành lang pháp lý cho tài sản số, mặc dù thời gian qua đã rất được Chính phủ, Ngân hàng Nhà nước và các bộ, ngành quan tâm nhưng mới chỉ bước đầu hình thành các khung pháp lý ở cấp Nghị định và các mô hình token hóa tài sản, chứng chỉ kỹ thuật số hay ứng dụng blockchain trong tài chính phần lớn mới dừng ở quy mô thử nghiệm có điều kiện sandbox.
Thứ ba, nguy cơ an ninh mạng và quản trị AI hiện nay được nhiều tổ chức tín dụng đánh giá là còn khá lớn. Nhiều ngân hàng đã ứng dụng AI trong chấm điểm tín dụng, phòng chống gian lận và chăm sóc khách hàng. Tuy nhiên, khả năng kiểm soát, đánh giá rủi ro và quản trị mô hình AI chưa đồng đều giữa các tổ chức. Những ngân hàng quy mô nhỏ thường thiếu năng lực an ninh mạng, dễ trở thành “điểm yếu” trong toàn hệ thống, dẫn đến nguy cơ mất niềm tin diện rộng nếu xảy ra sự cố.
Để hạn chế những nguy cơ này, các chuyên gia đến từ MSB, Deloitte Việt Nam và TPX (một doanh nghiệp chuyên cung cấp giải pháp công nghệ hỗ trợ doanh nghiệp chuyển đổi số) cho rằng, về mặt pháp lý, Chính phủ và các bộ, ngành cần nhanh chóng hoàn thiện khung quy định về dữ liệu và tài sản số, để đảm bảo quá trình thương mại hóa đi kèm với sự an toàn.
Về kỹ thuật, Ngân hàng Nhà nước cần sớm xây dựng bộ tiêu chuẩn chung về an ninh mạng và quản trị AI. Từ đó thiết lập các quy chế áp dụng đồng bộ trong toàn hệ thống để quản lý chặt chẽ và thống nhất. Các chuyên gia cũng cho rằng cần có cơ chế kiểm định độc lập (audit) các mô hình AI trước khi ứng dụng vào quy trình tín dụng và khuyến nghị sản phẩm. Bởi mặc dù AI có thể mang lại hiệu quả vượt trội trong chấm điểm tín dụng và tư vấn tài chính, nhưng cũng tiềm ẩn rủi ro thiên lệch dữ liệu và thiếu minh bạch. Việc kiểm định bởi bên thứ ba sẽ giúp đánh giá độ chính xác, khả năng giải thích và tuân thủ pháp lý của hệ thống, qua đó củng cố niềm tin khách hàng.
Song song, vấn đề nguồn nhân lực số cũng được nhiều chuyên gia đặt ra tại diễn đàn. Nhiều ý kiến nhấn mạnh cần thiết lập các chương trình đào tạo liên tục giữa trường đại học và ngân hàng – fintech, trong đó sinh viên được tiếp cận dữ liệu và tình huống thực tiễn, còn nhân viên ngân hàng có cơ hội tái đào tạo theo chuẩn chứng chỉ ngắn hạn. Mô hình hợp tác này, nếu triển khai rộng, sẽ giải quyết tình trạng thiếu hụt chuyên gia dữ liệu, AI trong ngành tài chính - ngân hàng, đồng thời tạo nguồn nhân lực linh hoạt, đáp ứng tốc độ chuyển đổi số ngày càng nhanh trên thực tế.
Tin liên quan


Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp