Cúng tiến nơi đền chùa: Khi nếp cũ "mờ dần" trước xu hướng văn minh tài chính

Với hoạt động đổi tiền lẻ, từ góc độ pháp lý, hành vi đổi tiền không đúng quy định nhằm hưởng chênh lệch là vi phạm pháp luật. Theo quy định tại điểm a, khoản 5, Điều 30 Nghị định 88/2019/NĐ-CP ngày 14/11/2019 của Chính phủ, các hành vi này có thể bị xử phạt từ 20 triệu đồng đến 40 triệu đồng, nhằm ngăn chặn tình trạng trục lợi từ nhu cầu tín ngưỡng và bảo vệ giá trị, sự tôn nghiêm của đồng tiền Việt Nam.
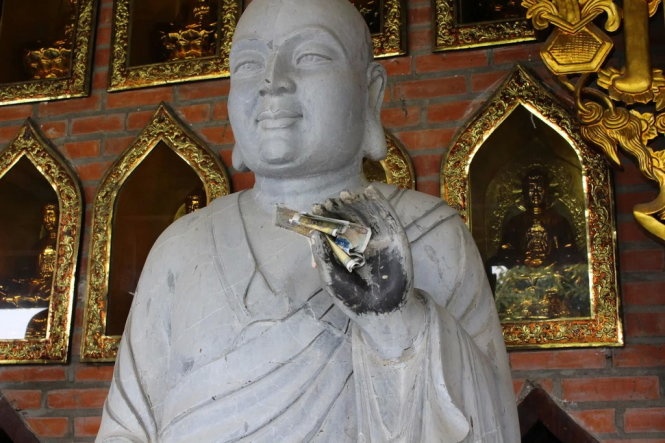 |
| Không ít người dẫn vẫn có thói quen sử dụng tiền mệnh giá nhỏ để lễ đền, chùa - Ảnh minh họa. |
Không chỉ dừng lại ở nguy cơ bị xử phạt hành chính, việc đổi tiền lẻ thông qua các cá nhân, tổ chức hoạt động trái phép còn tiềm ẩn nhiều rủi ro pháp lý cho chính người đi đổi tiền.
Thực tế, thời gian qua đã ghi nhận những trường hợp người dân bị đổi thiếu tiền, nhận tiền cũ, tiền rách, thậm chí tiền giả, hoặc chuyển tiền trước nhưng không nhận được tiền lẻ như thỏa thuận. Khi các giao dịch diễn ra ngoài khuôn khổ pháp luật, quyền lợi của người dân gần như không được bảo đảm, trong khi các tranh chấp phát sinh rất khó được xử lý.
Trong bối cảnh đó, cùng với quá trình chuyển đổi số trong lĩnh vực tài chính - ngân hàng, xu hướng hạn chế tiền lẻ và tăng cường thanh toán không dùng tiền mặt tại các cơ sở tín ngưỡng đang dần hình thành. Ghi nhận tại một số địa điểm tâm linh cho thấy, hình thức công đức thông qua chuyển khoản, quét mã QR đã được triển khai tại khu vực tiếp nhận công đức tập trung.
Quan sát tại một số địa điểm tâm linh trong ngày 2/2/2026 (tức Rằm tháng Chạp âm lịch) cho thấy, bên cạnh hình thức công đức bằng tiền mặt, không ít người dân đã chủ động lựa chọn quét mã QR cho các khoản đóng góp.
Đơn cử như tại Phủ Tây Hồ, các bảng mã QR được đặt tại khu vực bàn ghi công đức, giúp người dân dễ dàng thực hiện công đức qua tài khoản ngân hàng hoặc ví điện tử, nhất là khi muốn công đức các khoản tiền tương đối lớn, qua đó giảm nhu cầu chuẩn bị và đổi tiền mệnh giá nhỏ.
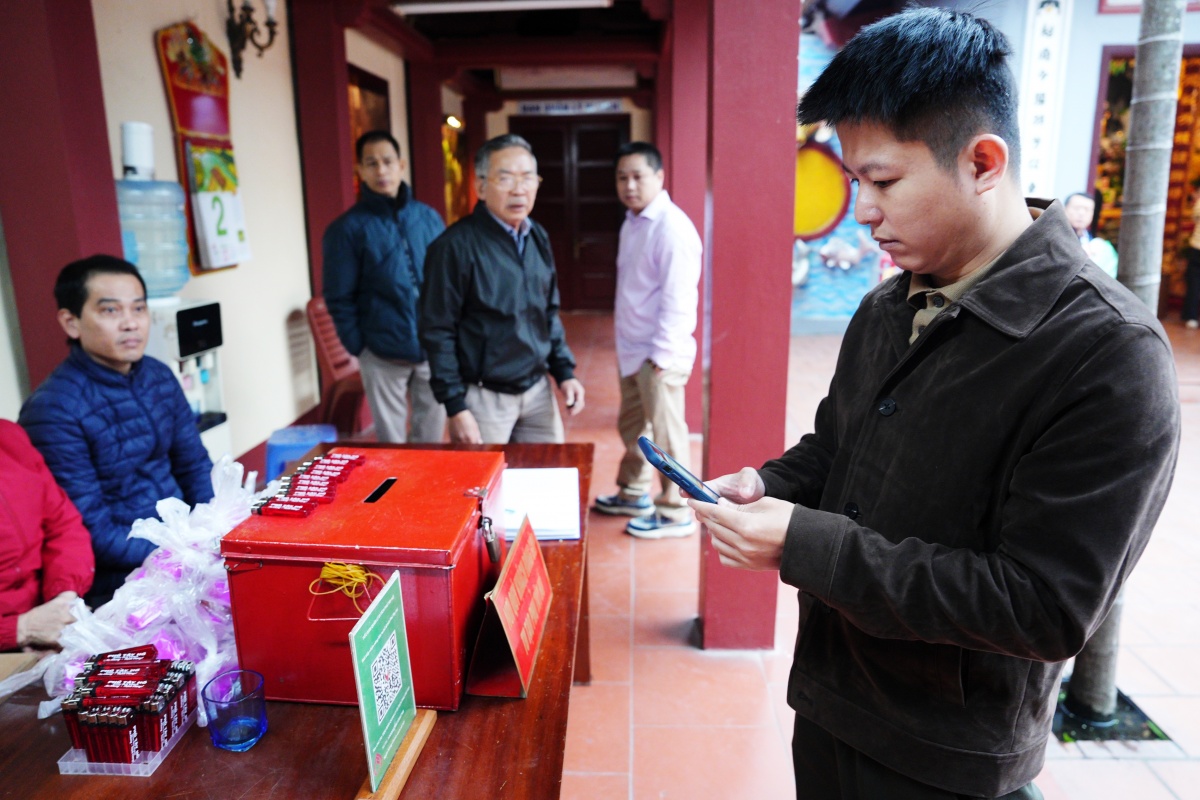 |
| Tại Hà Nội, nhiều người dân đã chủ động quét QR tại hòm công đức trong những địa điểm tâm linh |
Chia sẻ với phóng viên, anh Nguyễn Văn Hùng (phường Hoàn Kiếm, Hà Nội), một người dân đi lễ thường xuyên tại Phủ Tây Hồ, cho biết anh ủng hộ việc áp dụng thanh toán không dùng tiền mặt tại khu vực bàn ghi công đức. Theo anh Hùng, hình thức quét mã QR giúp việc công đức trở nên thuận tiện, minh bạch, đặc biệt khi muốn đóng góp các khoản tiền từ vài trăm nghìn đồng trở lên và có phiếu công đức ghi nhận rõ ràng.
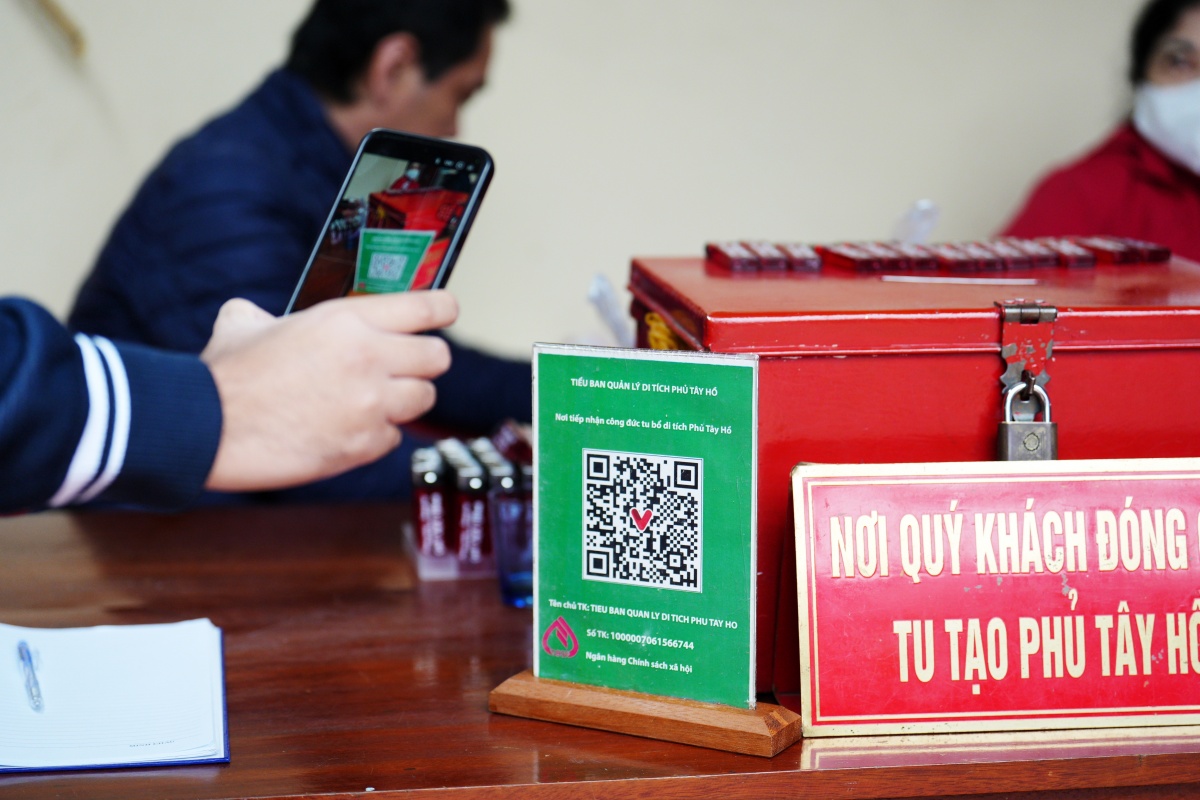 |
| Khuyến khích thanh toán không dùng tiền mặt tại các cơ sở tín ngưỡng sẽ góp phần giúp hạn chế nhu cầu đổi tiền lẻ trái phép |
Từ góc độ người trực tiếp trông coi hòm công đức, ông Phạm Văn Toàn - vốn là người có nhiều năm gắn bó với công tác này tại một ngôi đền lớn, cho rằng việc triển khai mã QR là cần thiết. Theo ông Toàn, thực tế cho thấy các tín chủ thường sử dụng mã QR khi cần ghi danh sổ vàng hoặc cầu phúc với những khoản đóng góp lớn.
Trong khi đó, không ít ý kiến cũng cho rằng tiền lẻ ở các ban thờ nhỏ hiện vẫn là một thực tế chưa thể thay thế ngay. Tuy nhiên, so với những năm trước, lượng tiền lẻ được sử dụng đã giảm đáng kể, chủ yếu mang tính biểu trưng, thay vì rải tràn lan như trước. Được biết, nhiều người dân hiện nay đã chủ động kết hợp: đặt tiền mặt đúng nơi quy định và thực hiện công đức chính thông qua chuyển khoản hoặc quét mã QR.
Việc hạn chế tiền lẻ và mở rộng thanh toán không dùng tiền mặt đang diễn ra theo hướng từng bước, phù hợp với điều kiện và thói quen của người dân. Khi các phương thức thanh toán số ngày càng thuận tiện, minh bạch, nhiều người cho rằng không còn lý do để tìm đến các dịch vụ đổi tiền lẻ trái phép, vốn tiềm ẩn rủi ro pháp lý và nguy cơ lừa đảo cho chính người sử dụng.
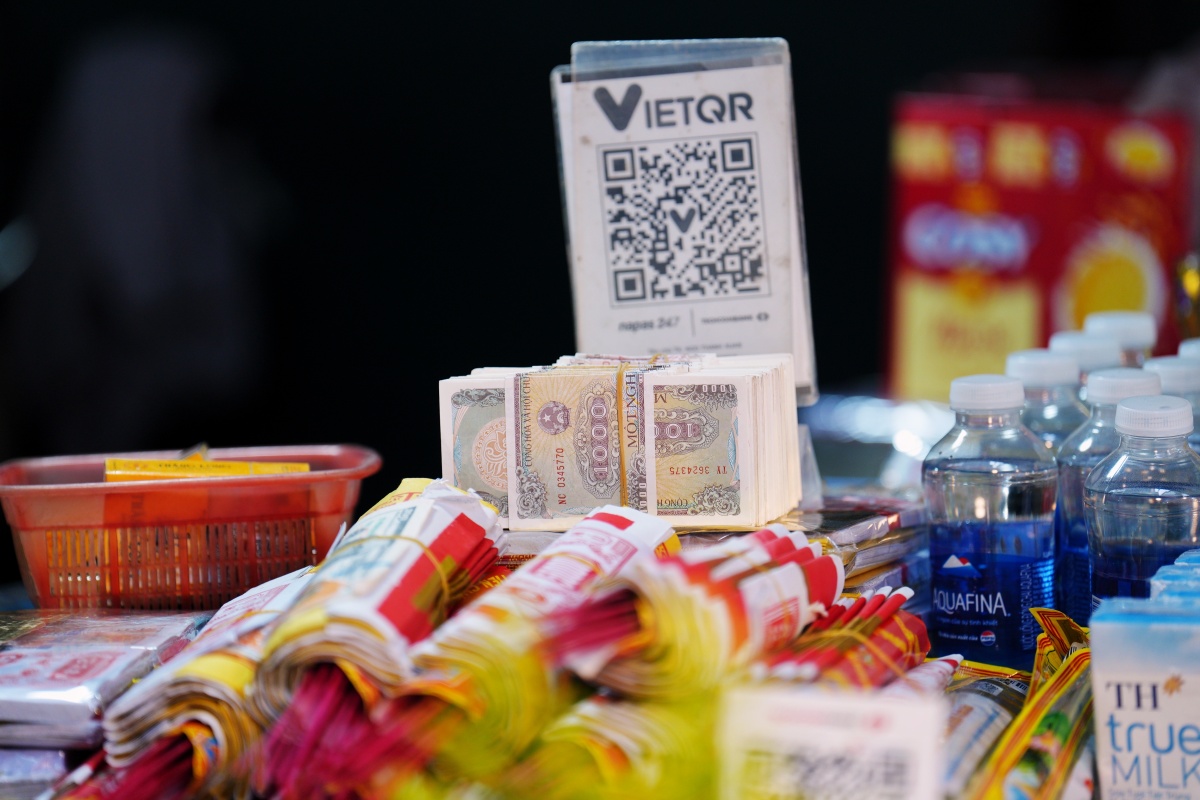 |
| Thanh toán QR hiện đang dần trở nên quen thuộc tại các địa điểm tâm linh |
Theo các chuyên gia, việc khuyến khích thanh toán không dùng tiền mặt tại các cơ sở tín ngưỡng không chỉ giúp hạn chế nhu cầu đổi tiền lẻ trái phép, mà còn góp phần giảm áp lực cho công tác cung ứng, điều hòa tiền mặt của hệ thống ngân hàng trong giai đoạn cao điểm cuối năm. Đồng thời, các phương thức thanh toán số giúp nâng cao tính minh bạch, an toàn trong quản lý nguồn tiền công đức.
Khi hành vi đổi tiền ăn chênh bị siết chặt, rủi ro pháp lý được truyền thông rõ ràng và hạ tầng thanh toán không dùng tiền mặt ngày càng thuận tiện, hành vi của người dân đã có sự điều chỉnh theo hướng tích cực hơn. Thanh toán qua mã QR không còn là điều xa lạ, mà dần trở thành một lựa chọn quen thuộc, song hành với tiền mặt trong một giai đoạn chuyển tiếp.
Hạn chế tiền lẻ nơi đền chùa, vì vậy, không chỉ là yêu cầu từ góc độ quản lý tiền tệ, mà còn là biểu hiện của nếp sống văn minh, tôn trọng pháp luật và thích ứng với xu thế phát triển của xã hội.
Khi toàn xã hội hiểu rõ rằng việc đổi tiền lẻ để kiếm lời là hành vi vi phạm pháp luật, tiềm ẩn nhiều rủi ro, đồng thời có những lựa chọn thanh toán an toàn, thuận tiện hơn thì những biến tướng quanh đồng tiền lẻ sẽ từng bước được đẩy lùi, trả lại sự trang nghiêm cho không gian tín ngưỡng và sự an tâm cho chính người đi lễ.
Tin liên quan


Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp