Đầu tư ngoài sàn trước chính sách thuế mới

| Hoàn thiện cơ chế chính sách thuế, “mở khóa” cho doanh nghiệp nông sản Chính sách thuế đối với tài sản mã hóa |
 |
| Việc điều chỉnh cách tính thuế đối với giao dịch chuyển nhượng vốn sẽ tác động đa chiều đến thị trường đầu tư khởi nghiệp sáng tạo |
Phân loại để áp thuế đúng bản chất giao dịch
Tại Dự thảo Nghị định hướng dẫn Luật Thuế thu nhập cá nhân (TNCN), Bộ Tài chính đã đề xuất làm rõ lại phạm vi áp dụng đối với hoạt động chuyển nhượng vốn. Trong đó, trọng tâm là đưa cổ phần chưa niêm yết về đúng nhóm “chuyển nhượng vốn” để áp dụng cách tính thuế trên thu nhập thực.
Theo cơ quan soạn thảo, đây không phải là thay đổi về thuế suất, mà là điều chỉnh cách phân loại nhằm bảo đảm nguyên tắc đánh thuế theo bản chất kinh tế của giao dịch. Cụ thể, theo quy định hiện hành, thuế chuyển nhượng chứng khoán áp dụng mức 0,1% trên giá trị giao dịch từng lần, không phụ thuộc lãi hay lỗ. Trong khi đó, chuyển nhượng vốn chịu thuế 20% trên phần thu nhập thực, hoặc 2% trên giá chuyển nhượng nếu không xác định được giá vốn.
Tuy nhiên, Bộ Tài chính cho rằng, các giao dịch cổ phần ngoài sàn chủ yếu được thực hiện theo phương thức thỏa thuận, không diễn ra thường xuyên như trên thị trường chứng khoán, đồng thời gắn với việc chuyển giao quyền sở hữu, thậm chí quyền chi phối doanh nghiệp. Do đó, về bản chất, đây là hoạt động chuyển nhượng vốn và cần được đánh thuế theo thu nhập thực, thay vì cơ chế tính theo giá trị giao dịch.
Ở góc độ pháp lý đầu tư, nhiều chuyên gia cũng nhận định, cách phân loại này phù hợp với bản chất của các giao dịch chuyển nhượng vốn. Nhóm chuyên gia tại Justeps Legal (tổ chức tư vấn giải pháp pháp lý cho doanh nghiệp tại Việt Nam) cho rằng, khác với giao dịch chứng khoán, chuyển nhượng vốn thường gắn với các quyết định chiến lược như tái cấu trúc sở hữu, gọi vốn, thoái vốn hoặc M&A.
Theo đó, giao dịch chuyển nhượng vốn không chỉ dừng ở hợp đồng mua bán, mà còn kéo theo nhiều vấn đề như xác định quyền sở hữu hợp pháp, kiểm tra hạn chế chuyển nhượng, thiết kế phương án thanh toán… Tất cả các khâu này đều có thể phát sinh vướng mắc về thuế, khi không ít giao dịch thiếu hồ sơ giá vốn, chi phí không có chứng từ hợp lệ hoặc tồn tại chênh lệch giữa giá hợp đồng và giá trị thực tế. Những điểm này làm giảm tính minh bạch và tiềm ẩn rủi ro thất thu ngân sách.
PGS.TS. Lê Xuân Trường, Trưởng Khoa Thuế và Hải quan (Học viện Tài chính) cho rằng, việc thiết kế lại phương pháp tính thuế theo hướng gắn với thu nhập thực là cần thiết để bảo đảm công bằng giữa các loại hình đầu tư, đồng thời thúc đẩy minh bạch hóa thị trường vốn. Trong bối cảnh các giao dịch ngoài sàn ngày càng gia tăng về quy mô và độ phức tạp, việc tiếp tục áp dụng cơ chế thuế đơn giản theo giá trị giao dịch sẽ khó phản ánh đúng bản chất lợi nhuận.
Theo ông Trường, việc giữ mức thuế 0,1% đối với chứng khoán niêm yết là hợp lý, bởi đây là thị trường có giá giao dịch công khai, dễ kiểm soát. Ngược lại, các giao dịch không niêm yết thường thiếu minh bạch về giá mua - giá bán và chi phí, nên việc áp thuế theo thu nhập hoặc tối thiểu 2% trên giá chuyển nhượng sẽ vừa bảo đảm thu ngân sách, vừa tạo áp lực buộc các bên phải minh bạch hơn.
Tác động đa chiều tới đầu tư ngoài sàn
Mặc dù những điểm sửa đổi pháp lý về thuế TNCN đối với chuyển nhượng vốn như trên được kỳ vọng sẽ giúp thị trường minh bạch hơn, nhưng nhiều ý kiến cho rằng những thay đổi này cũng sẽ tác động trực tiếp đến thị trường đầu tư ngoài sàn - nơi tập trung phần lớn các giao dịch góp vốn, thoái vốn và M&A hiện nay.
Theo các báo cáo thị trường gần đây, hoạt động đầu tư vào doanh nghiệp chưa niêm yết và doanh nghiệp khởi nghiệp tại Việt Nam đang có xu hướng chững lại sau giai đoạn tăng trưởng mạnh. Trong năm 2025, tổng vốn đầu tư vào lĩnh vực khởi nghiệp trên cả nước chỉ đạt khoảng 215 triệu USD, giảm mạnh so với mức đỉnh 1,4 tỷ USD vào năm 2021.
Theo phân tích của Bain & Company, nhiều khoản đầu tư vào nhóm doanh nghiệp khởi nghiệp tại Việt Nam và Đông Nam Á đã bước vào chu kỳ thu hồi vốn nhưng chưa thể thực hiện do các vướng mắc liên quan đến chào bán cổ phiếu lần đầu ra công chúng và hoạt động mua bán - sáp nhập. Với diễn biến này, việc áp dụng cơ chế thuế theo thu nhập thực đối với chuyển nhượng vốn sẽ tác động trực tiếp đến bài toán lợi nhuận sau thuế của nhà đầu tư. Trên thị trường, bên mua có xu hướng thận trọng hơn trong việc chấp nhận mức giá, đặc biệt với các doanh nghiệp chưa niêm yết, qua đó có thể kéo dài quá trình đàm phán.
Tuy nhiên, ở chiều ngược lại, một số chuyên gia cho rằng chính sách này có thể tạo ra áp lực tích cực đối với thị trường. PGS.TS. Lê Xuân Trường nhận định việc áp dụng cơ chế thuế gắn với thu nhập thực sẽ buộc các bên tham gia giao dịch phải minh bạch hơn về giá mua, giá bán và chi phí. Điều này có thể góp phần hạn chế tình trạng chênh lệch giá trong hợp đồng chuyển nhượng, đồng thời thu hẹp “vùng xám” trong thực thi chính sách thuế đối với chuyển nhượng vốn ngoài sàn. Ở góc độ dòng vốn, một số tổ chức phân tích cũng cho rằng khi thị trường ngoài sàn phải đáp ứng yêu cầu cao hơn về chứng minh thu nhập và chi phí, dòng vốn có thể có xu hướng ưu tiên các kênh minh bạch và dễ dự đoán hơn.
Trong ngắn hạn, thị trường ngoài sàn có thể chịu thêm áp lực khi chi phí thuế trở thành yếu tố cần tính toán kỹ hơn, trong khi thanh khoản vẫn còn hạn chế. Tuy nhiên, về dài hạn, nếu được triển khai đồng bộ và có hướng dẫn rõ ràng, việc đánh thuế theo đúng bản chất giao dịch có thể góp phần nâng cao tính minh bạch và chuẩn hóa hoạt động trên thị trường đầu tư ngoài sàn.
Tin liên quan


Tin khác

Từ 0,7% lên 5% GDP: Ngành quỹ lấy gì để bứt tốc?

VN-Index hồi phục nhờ trụ lớn, khối ngoại trở lại mua ròng
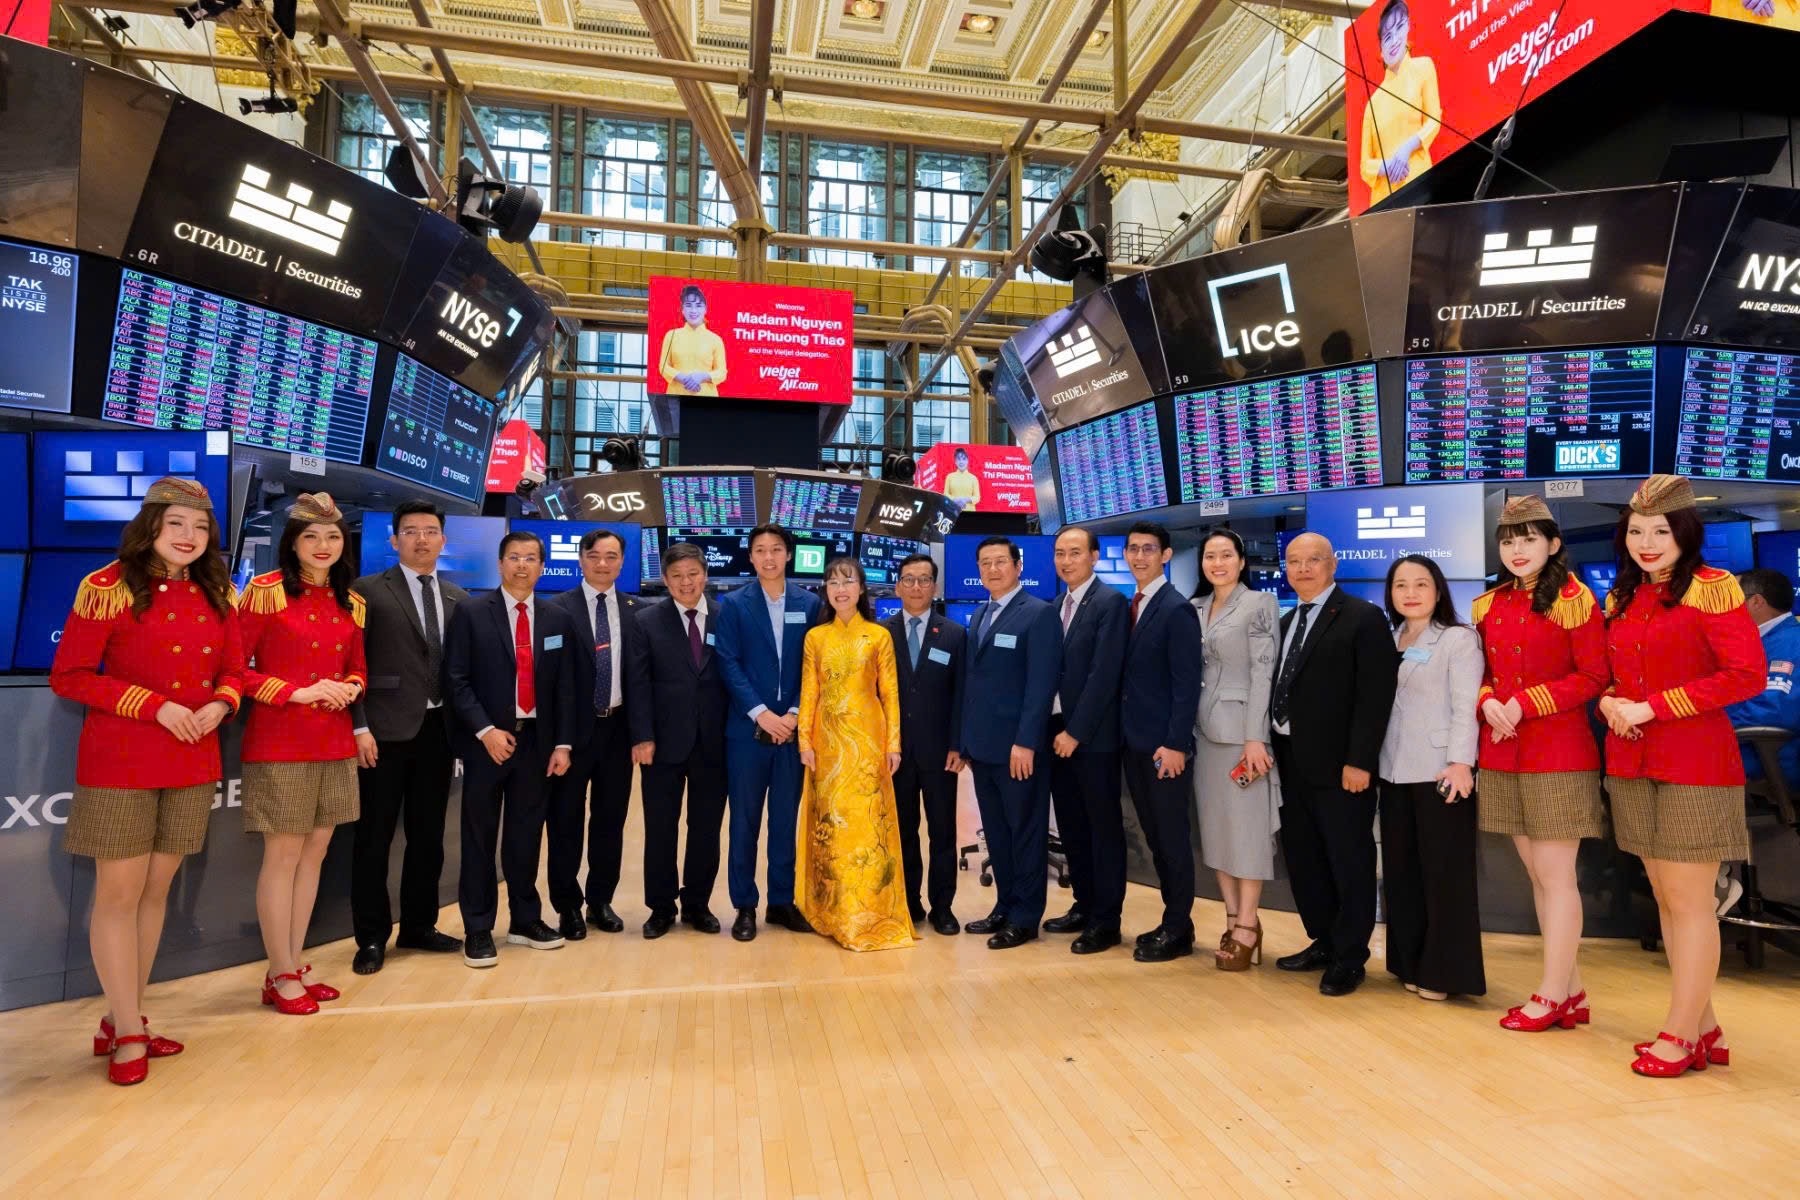
Nữ tỷ phú Nguyễn Thị Phương Thảo tham dự lễ rung chuông NYSE của Ngoại trưởng Mỹ Marco Rubio vào ngày Việt Nam được nâng hạng thị trường

Phố Wall thăng hoa, Nasdaq lập đỉnh lịch sử nhờ cổ phiếu AI

Ngày đầu nâng hạng, VN-Index vẫn mất mốc 1.800 điểm

Chứng khoán sau nâng hạng: Cú hích dòng tiền và áp lực nâng chất

Chứng khoán tuần qua: Khối ngoại gom ngàn tỷ, cổ phiếu ‘vua’ dẫn sóng thị trường

Nâng hạng thị trường chứng khoán: ‘Sức ép’ tiếp tục cải cách?

Nâng hạng thị trường - bệ phóng cho chứng khoán Việt tới kỷ nguyên mới

Góp gần 80% kim ngạch xuất khẩu, doanh nghiệp FDI vẫn kém hiện diện trên sàn chứng khoán