Để tránh phát sinh các khoản phí không cần thiết, nên rà soát và thu gọn số lượng tài khoản

| Vietcombank điều chỉnh phí dịch vụ Thông báo biến động số dư qua tin nhắn SMS Sacombank chuyển đổi một số dịch vụ SMS sang Sacombank Pay đối với khách hàng cá nhân |
VIB đã triển khai biểu phí mới từ đầu tháng 12, khi thu 10.000 đồng/tháng (chưa gồm thuế GTGT) cho các tài khoản thanh toán không phát sinh giao dịch trong vòng 12 tháng liên tục. Những tài khoản không hoạt động và không đủ số dư cũng sẽ bị tính phí.
OCB đang triển khai mức phí quản lý tài khoản từ 5.000 đến 100.000 đồng/tháng tùy theo từng dòng sản phẩm, áp dụng cho khách hàng cá nhân khi không duy trì được số dư tối thiểu. Với tài khoản thanh toán phổ thông, ngân hàng này thu 5.000 đồng/tháng nếu số dư dưới 500.000 đồng.
 |
| Nhiều khách hàng không hài lòng khi một số ngân hàng thu phí quản lý tài khoản |
Sacombank cũng quy định mức phí 6.000 đồng/tháng đối với tài khoản có số dư thấp hơn ngưỡng tối thiểu 500.000 đồng. Riêng với tài khoản bằng ngoại tệ USD, ngân hàng áp dụng phạm vi phí tối thiểu - tối đa, được quy đổi tương ứng theo tỷ giá tại từng thời điểm.
Trong khi đó, ACB xây dựng biểu phí tách biệt theo từng loại tài khoản, với mức thu hàng tháng dao động từ 15.000 đến 200.000 đồng.
Mới đây nhất, Eximbank cho biết sẽ thu phí quản lý tài khoản 11.000 đồng/tháng đối với những tài khoản có số dư bình quân dưới 500.000 đồng, không phát sinh giao dịch thời gian dài. Tuy vậy, quy định mới này của ngân hàng đã ngay lập tức gây ra nhiều phản ứng khác nhau. Một số khách hàng cho rằng, ngân hàng "tận thu" trong khi các chuyên gia lại khuyên người dùng nên rà soát và đóng bớt những tài khoản không còn nhu cầu sử dụng.
Trao đổi với phóng viên về vấn đề này, ông Nguyễn Quang Huy, Giám đốc điều hành Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi nhìn nhận, tâm lý “bị coi là tận thu” xuất phát không phải từ mức phí quá lớn, mà từ cảm giác bị động và bất ngờ. Nhiều năm qua, khách hàng quen với hình ảnh ngân hàng “miễn phí” như một chuẩn mực. Khi chính sách thay đổi, phản ứng nhạy cảm là điều dễ hiểu, đồng thời phản ánh mong muốn minh bạch, ổn định và sự đồng hành của ngân hàng.
Tuy nhiên, nếu nhìn từ góc độ vận hành và chiến lược, chi phí duy trì hệ thống thanh toán 24/7: từ hạ tầng công nghệ, bảo mật dữ liệu, trung tâm xử lý giao dịch cho tới phòng chống gian lận đang gia tăng nhanh chóng. Lượng tài khoản có số dư thấp hoặc không hoạt động chiếm tỷ lệ lớn, dẫn tới ngân hàng phải gánh chi phí mà không tạo ra giá trị tương xứng. Về nguyên tắc, tiền trong tài khoản là tài sản của khách hàng, ngân hàng là đơn vị cung cấp dịch vụ. Nhưng để đảm bảo tính an toàn, liên tục và tiện lợi, việc thu một phần phí để bù đắp chi phí là điều tất yếu.
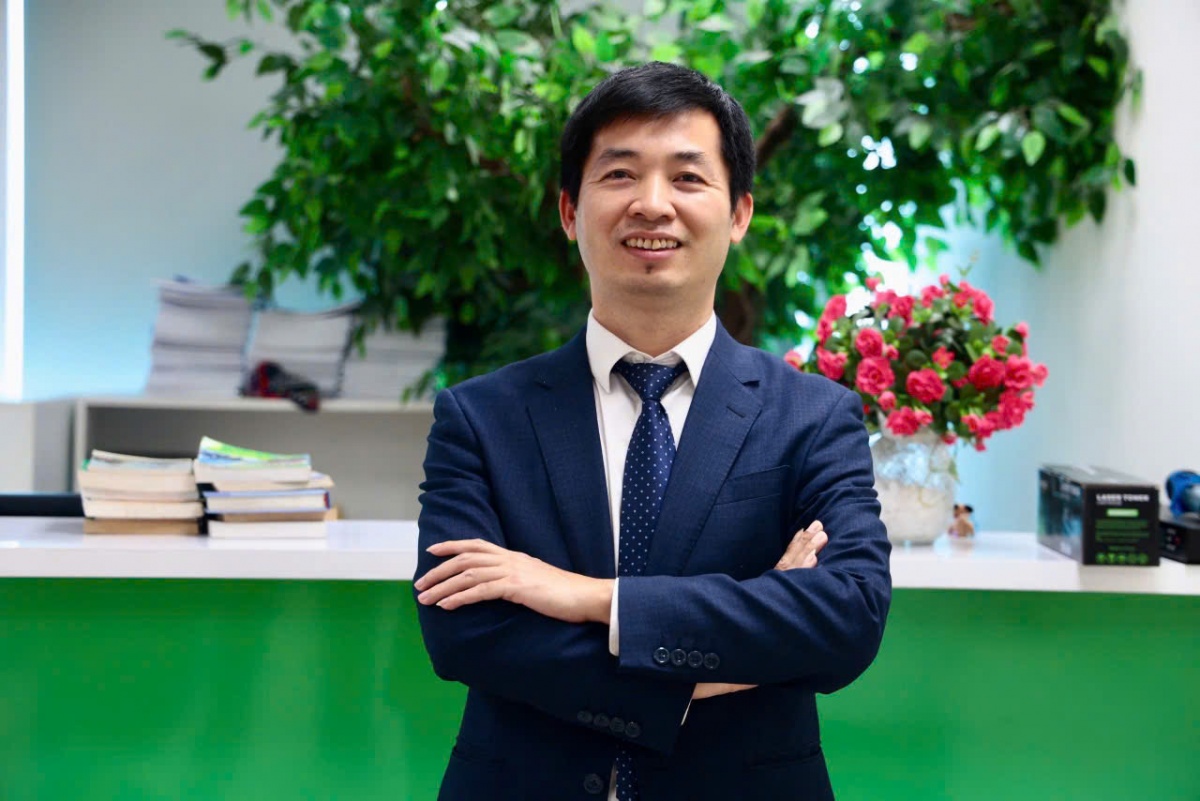 |
| Theo chuyên gia Nguyễn Quang Huy, việc ngân hàng thu phí là điều tất yếu |
Nhiều chuyên gia khác cũng cho rằng, động thái của các ngân hàng còn nằm mục đích làm sạch dữ liệu khách hàng và chỉ duy trì các tài khoản "sống" theo chủ trương chung của Ngân hàng Nhà nước. Số liệu mới nhất của cơ quan quản lý được cập nhật đến giữa tháng 11/2025, toàn ngành Ngân hàng ghi nhận hơn 136,1 triệu hồ sơ khách hàng cá nhân (CIF), hơn 1,4 triệu hồ sơ khách hàng tổ chức được đối chiếu sinh trắc học qua CCCD gắn chip hoặc ứng dụng VNeID.
Dù vậy, ông Nguyễn Quang Huy cũng cho rằng điểm mấu chốt không phải là “thu hay không thu”, mà là thu phí như thế nào để vừa bền vững về kinh tế, vừa nhân văn, vừa nuôi dưỡng nguồn khách hàng tiềm năng dài hạn. Một ngưỡng cứng duy trì tài khoản khoảng vài trăm nghìn đồng dễ quản lý nhưng có thể bỏ sót những khách hàng giá trị trong tương lai: sinh viên, người mới đi làm, nhóm thu nhập đang tăng, khởi nghiệp hoặc lao động tự do. Những người này chưa mang lại giá trị lớn hôm nay có thể là nguồn lực chiến lược dài hạn của các ngân hàng. Chính sách cần linh hoạt, dựa trên hành vi và mức độ gắn kết, để không “cắt mất mầm” khách hàng tiềm năng.
Vị chuyên gia đề xuất, thay vì áp dụng một mức phí cứng cho mọi khách hàng, ngân hàng có thể xây dựng mô hình thu phí linh hoạt và nhân văn hơn, dựa trên hành vi và mức độ gắn kết của từng nhóm.
Theo đó, khách hàng mới, người trẻ dưới 30 tuổi hoặc tài khoản mở lần đầu nên được miễn phí hoàn toàn trong 6-12 tháng đầu để tạo thói quen sử dụng và tránh gây áp lực chi phí. Với nhóm giao dịch thưa nhưng vẫn có tiềm năng thì nên giảm khoảng 70% phí nếu họ phát sinh 1-2 giao dịch/tháng, nhận lương qua tài khoản hoặc thanh toán QR thường xuyên.
Nhóm dùng thêm các dịch vụ bổ trợ như tiết kiệm linh hoạt, đầu tư vi mô, bảo hiểm nhỏ hay thanh toán hóa đơn có thể được ưu đãi giảm 40% phí. Đây là cách ngân hàng vừa mở rộng nguồn thu dịch vụ, vừa tăng gắn kết với khách hàng. Trong khi đó, những tài khoản không hoạt động hoặc không đáp ứng bất kỳ tiêu chí nào nên áp dụng mức phí đầy đủ nhằm làm sạch dữ liệu, giảm rủi ro và tránh lãng phí chi phí vận hành.
Ông Huy cũng nhấn mạnh cần quy định số dư tối thiểu theo từng phân nhóm: thấp hơn (100.000-200.000 đồng) cho khách hàng mới hoặc người trẻ; tự động miễn phí cho khách hàng trung thành; và mức phù hợp hơn với nhóm có thu nhập ổn định. Cách tiếp cận này giúp hệ thống phí vừa công bằng, vừa hỗ trợ duy trì tệp khách hàng tiềm năng dài hạn.
Không ít các ngân hàng và chuyên gia cũng khuyến nghị người dân, để tránh phát sinh các khoản phí không cần thiết, khách hàng nên rà soát và thu gọn số lượng tài khoản, chỉ giữ lại những tài khoản thực sự phục vụ nhu cầu giao dịch. Một tài khoản chính với mức số dư phù hợp là đủ cho các giao dịch thường ngày, thay vì duy trì quá nhiều tài khoản rải rác. Khách hàng cũng có thể cân nhắc chọn gói dịch vụ trọn gói hoặc các ngân hàng có chính sách miễn phí nếu ưu tiên tiết kiệm chi phí. Quan trọng hơn cả là hiểu rõ biểu phí và điều kiện áp dụng của từng ngân hàng để chủ động lựa chọn giải pháp phù hợp với hành vi tài chính cá nhân.
Nhìn tổng thể, việc thu phí duy trì là xu hướng tất yếu trong quá trình tái cấu trúc ngành Ngân hàng. Tuy nhiên, nếu triển khai theo cơ chế phân tầng linh hoạt, nhân văn, dựa trên hành vi và gắn kết khách hàng, ngân hàng không chỉ tối ưu chi phí vận hành mà còn giữ chân khách hàng tiềm năng, mở rộng tệp khách hàng dài hạn và nâng cao trải nghiệm dịch vụ tài chính. Đây là sự cân bằng hài hòa giữa lợi ích ngân hàng và khách hàng: ngân hàng bền vững, khách hàng được tôn trọng, và cả hai bên cùng hướng tới giá trị lâu dài.
Tin liên quan


Tin khác

Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Ngân hàng giảm lãi suất, người vay nào được lợi?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?
SACOMBANK và Trung ương Hội Sinh viên Việt Nam mở rộng hành trình làm chủ tài chính số đến sinh viên toàn quốc

Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?
Thúc đẩy phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng

Chubb Life Việt Nam: Diện mạo mới, trải nghiệm mới, thêm giá trị cho cộng đồng

Ngân hàng không gia hạn thẻ tín dụng, khoản dư nợ được xử lý ra sao?