Để vốn xanh không còn là cánh cửa khó mở

 |
Động lực tăng trưởng tài chính xanh
Theo thống kê của Ngân hàng Nhà nước, tổng dư nợ tín dụng xanh tính đến quý I năm nay đạt 828.000 tỷ đồng, tăng gấp 4,6 lần so với năm 2017 (thời điểm bắt đầu triển khai). Tuy tăng trưởng đều và mạnh nhưng tín dụng xanh mới chỉ chiếm 4,3% tổng dư nợ toàn nền kinh tế, cho thấy tiềm năng phát triển vẫn còn rất lớn.
Thị trường tài chính bền vững sẽ còn tiếp tục mở rộng bởi nhu cầu chuyển đổi của doanh nghiệp Việt Nam không hề nhỏ. Có rất nhiều lý do thúc đẩy họ hướng đến “xanh hóa” hoạt động. Trước hết, tình hình biến đổi khí hậu ngày càng để lại nhiều tác động trực tiếp lên tài sản và dòng tiền của họ.
Bên cạnh đó, biến động giá năng lượng, yêu cầu tiết kiệm chi phí, tối ưu vận hành và kỳ vọng ngày càng cao từ nhà đầu tư, đối tác, người tiêu dùng cũng khiến ‘xanh hóa’ trở thành một bài toán kinh doanh thực chất, đánh thẳng vào kinh tế chứ không chỉ đơn thuần là câu chuyện về trách nhiệm.
Điểm đáng chú ý là các yếu tố này không chỉ tác động lên một nhóm doanh nghiệp, mà ai cũng sẽ gặp một phiên bản nào đó của “bài toán xanh”: hoặc để giảm chi phí, hoặc để giữ thị trường, hoặc để quản trị rủi ro, cho tới tính trách nhiệm lớn hơn đối với xã hội và nền kinh tế.
Công cụ tài chính sẵn có
Điểm then chốt là vốn cho chuyển đổi xanh không chỉ là một khoản vay dài hạn cho một dự án lớn. Doanh nghiệp cần một loạt công cụ tài chính đa dạng, phù hợp cả nhu cầu vốn lưu động lẫn đầu tư cho tài sản cố định. Khi nhìn theo nhu cầu sử dụng vốn như vậy, tài chính bền vững sẽ bớt “xa vời” và trở thành một phần của kế hoạch kinh doanh.
Với nhóm công cụ nợ, doanh nghiệp thường có hai cách tiếp cận. Nếu có hạng mục đầu tư cụ thể và chứng minh được tác động (ví dụ thay máy móc tiết kiệm điện, lắp điện mặt trời mái nhà…), khoản vay xanh là lựa chọn phù hợp vì vốn được “đóng khung” cho mục đích rõ ràng.
Nếu doanh nghiệp muốn linh hoạt hơn, vốn có thể dùng cho nhiều nhu cầu nhưng vẫn cam kết cải thiện hiệu quả bền vững, thì khoản vay liên kết bền vững là lựa chọn tối ưu, vì điều kiện vay như lãi suất có thể gắn với một vài KPI đo được, chẳng hạn giảm tiêu thụ năng lượng trên một đơn vị sản phẩm hoặc tăng tỷ lệ nguyên liệu đạt chuẩn. Nếu năng lực báo cáo đáp ứng yêu cầu thị trường, trái phiếu xanh có thể là kênh bổ sung để đa dạng hoá nguồn vốn trung và dài hạn.
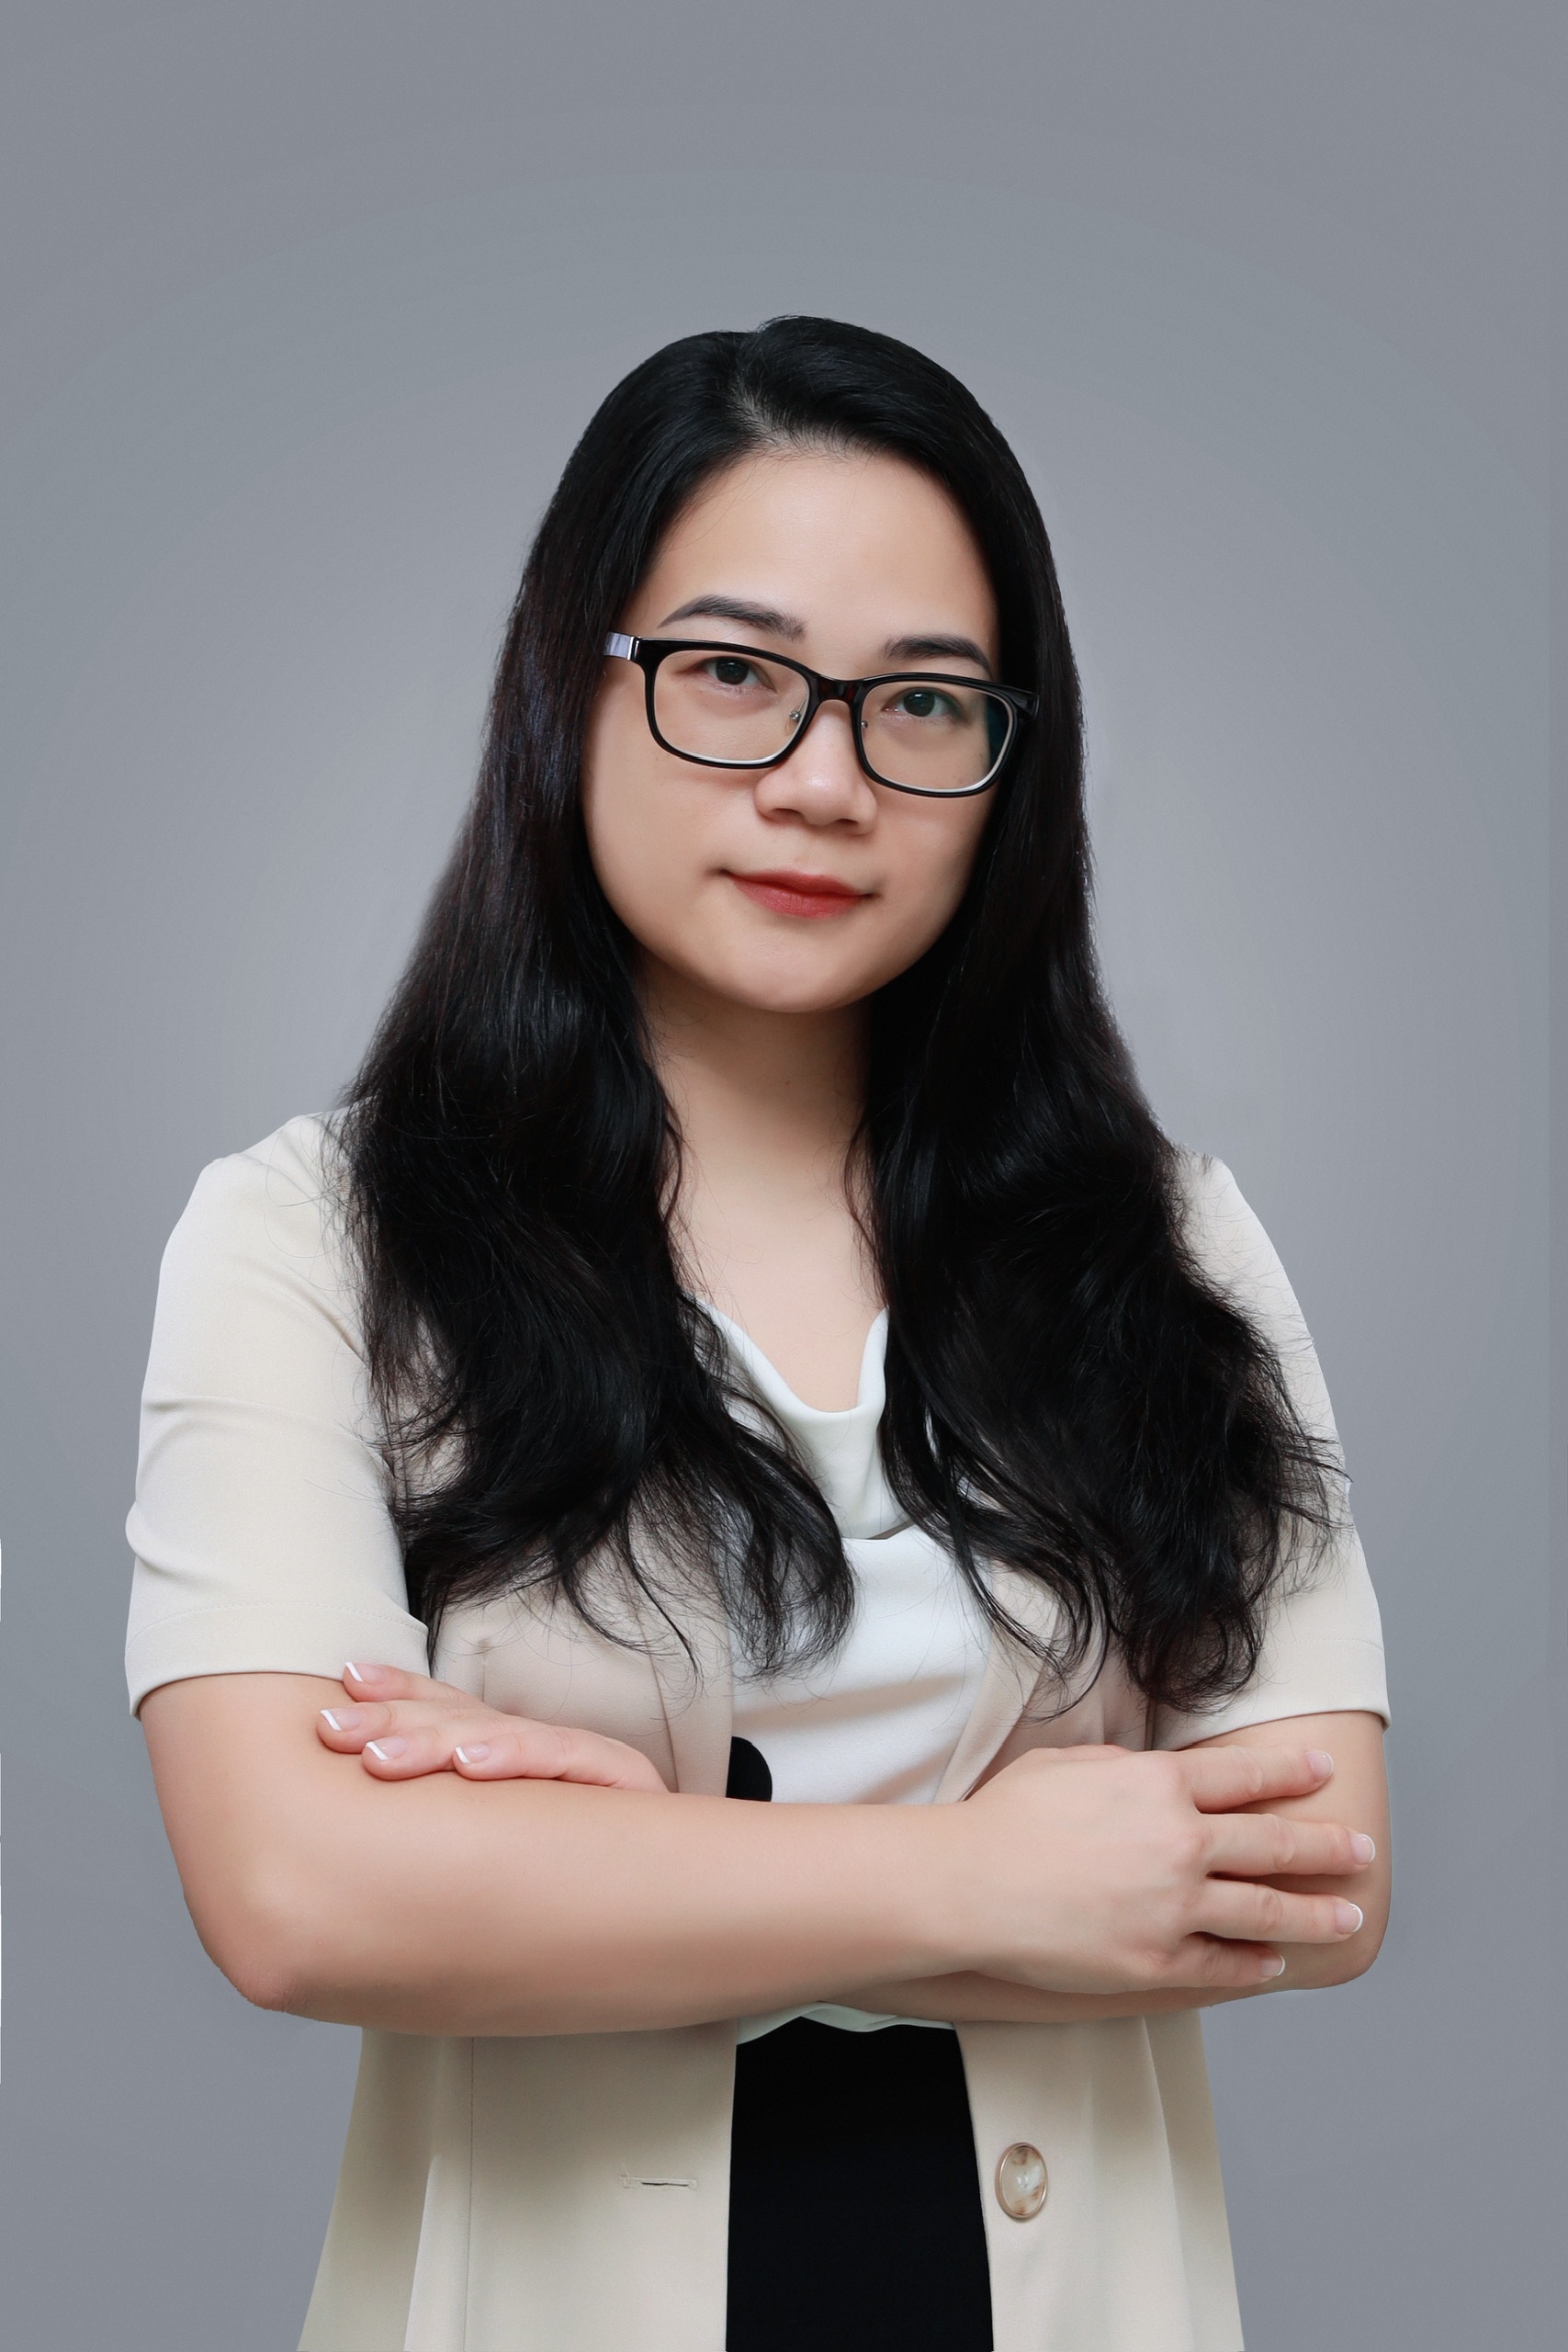 |
| Bà Hoàng Thị Diệu Thúy, Giám đốc quan hệ khách hàng cấp cao, Khối Khối Khách hàng Doanh nghiệp và Định chế Tài chính, HSBC Việt Nam |
Tuy nhiên, để tài chính bền vững thực sự đi vào nền kinh tế, chúng ta không thể chỉ nói về vốn đầu tư. Nhiều doanh nghiệp vướng nhất ở vốn lưu động. Đây là lúc tài trợ thương mại trở thành mảnh ghép quan trọng. Các công cụ như tài trợ xuất nhập khẩu, tín dụng thư/bảo lãnh, tài trợ khoản phải thu, hay tài trợ chuỗi cung ứng… sẽ phù hợp với doanh nghiệp có đơn hàng nhưng thiếu vốn quay vòng. Khi các giải pháp được thiết kế để khuyến khích tiêu chí bền vững, doanh nghiệp có thể “xanh hoá” hoạt động thường nhật mà không phải chờ một dự án lớn mới tiếp cận được vốn.
Nói ngắn gọn, công cụ nợ thường là “đòn bẩy” cho các khoản đầu tư tạo thay đổi mang tính cấu trúc (thiết bị, công nghệ, hạ tầng), còn tài trợ thương mại là “dầu bôi trơn” giúp chuyển đổi xanh chạy được trong guồng máy kinh doanh hằng ngày. Khi hai nhóm công cụ này được dùng đúng chỗ, doanh nghiệp sẽ có lộ trình vốn liền mạch: đầu tư để giảm tiêu hao và rủi ro, đồng thời có vốn lưu động để duy trì đơn hàng và đáp ứng yêu cầu ngày càng cao của thị trường.
Doanh nghiệp cần làm gì?
Để tiếp cận tài chính bền vững, doanh nghiệp không nhất thiết phải bắt đầu bằng một bộ báo cáo dài hàng trăm trang. Điều quan trọng hơn là chọn đúng điểm rơi: những hạng mục chuyển đổi vừa tạo tác động môi trường, vừa có hiệu quả tài chính đủ rõ để ngân hàng và nhà đầu tư “đọc” được. Thay vì dàn trải, doanh nghiệp nên ưu tiên 2–3 hạng mục có thể chứng minh lợi ích nhanh như tiết kiệm điện/nhiên liệu, giảm hao hụt nguyên vật liệu. Đây là cách biến chuyển đổi xanh từ khẩu hiệu thành bài toán năng suất.
Bước tiếp theo là đóng gói các hạng mục đó thành một kế hoạch chuyển đổi trong vòng 12-24 tháng chẳng hạn, có mục tiêu và KPI đo được. Kế hoạch tốt không cần “đao to búa lớn”, nhưng phải trả lời được ba câu hỏi: doanh nghiệp sẽ làm gì, làm trong bao lâu và đo kết quả bằng gì.
Tiếp đó là yếu tố thường bị xem nhẹ nhưng lại quyết định khả năng được duyệt vốn: dữ liệu tối thiểu. Doanh nghiệp nên bắt đầu từ những thứ sẵn có và dễ kiểm chứng như hoá đơn điện/nhiên liệu, sản lượng theo tháng, định mức nguyên vật liệu, lượng nước sử dụng, phát sinh chất thải và mô tả quy trình vận hành. Dữ liệu tối thiểu và một số KPI cốt lõi là đã đủ tạo khung rõ ràng cho cả nội bộ lẫn bên cấp vốn.
Điểm mấu chốt không phải là dữ liệu “hoàn hảo”, mà là dữ liệu nhất quán và có thể đối soát theo thời gian. Đây là thông tin mà bên tài trợ cần để đánh giá rủi ro và tác động. Thống kê cho thấy 82% doanh nghiệp ở Việt Nam đã và đang tiến hành thu thập dữ liệu ESG để đo lường KPI và các chỉ số. Tuy nhiên, theo báo cáo ESG Progress Tracker Survey Report 2025 của PwC, mới chỉ có khoảng một phần ba doanh nghiệp dùng chứng nhận của bên thứ ba cho báo cáo ESG của mình. Đây là điểm doanh nghiệp nên cân nhắc bởi chứng nhận của bên thứ ba giúp tạo dựng lòng tin cho nhà đầu tư/bên cho vay, đảm bảo tuân thủ, giảm thiểu rủi ro “tẩy xanh” (greenwashing), từ đó tăng khả năng tiếp cận vốn xanh.
Khi đã có kế hoạch và dữ liệu, doanh nghiệp cần chuẩn hoá hồ sơ dự án theo ngôn ngữ tài chính. Một hồ sơ thuyết phục thường gồm: tổng mức đầu tư, cấu phần chi phí, dự kiến tiết kiệm/hiệu quả mang lại, dòng tiền, thời gian hoàn vốn, các rủi ro chính và biện pháp kiểm soát. Đây là bước giúp ngân hàng nhìn thấy dự án không chỉ “xanh”, mà còn “có khả năng trả nợ”.
Song song, doanh nghiệp cần thiết lập một mức quản trị nội bộ đủ để triển khai và báo cáo. Thực tế, nhiều khoản vay bị chậm hoặc bị đánh giá rủi ro cao không phải vì dự án kém, mà vì không rõ ai chịu trách nhiệm theo dõi KPI, ai phê duyệt thay đổi và ai tổng hợp dữ liệu. Chỉ cần phân công rõ một đầu mối, quy trình phê duyệt nội bộ và lịch cập nhật KPI định kỳ, doanh nghiệp đã tăng đáng kể độ tin cậy trong mắt bên cấp vốn.
Cuối cùng, doanh nghiệp cần chủ động quản trị rủi ro “greenwashing” theo cách đơn giản: chỉ cam kết những gì đo được, lưu bằng chứng và sẵn sàng đối soát. Cách làm này không chỉ để “đúng chuẩn”, mà còn bảo vệ chính doanh nghiệp trước rủi ro uy tín và rủi ro pháp lý khi thị trường ngày càng coi trọng tính minh bạch. Khi doanh nghiệp làm tốt các bước trên, tài chính bền vững sẽ không còn là một cánh cửa khó mở mà trở thành một lựa chọn vốn hợp lý cho tăng trưởng dài hạn.
Sự hỗ trợ của cơ quan quản lý
Chính phủ đóng vai trò then chốt trong việc thúc đẩy phát triển tài chính bền vững. Vai trò này thể hiện qua sự rõ ràng, nhất quán trong quy định về quản trị, công bố thông tin và chuẩn mực hành xử trên thị trường. Nhìn sang các nước láng giềng ASEAN, thị trường phát triển tài chính bền vững nhanh và mạnh thường có những điểm chung như hệ thống phân loại rõ ràng, cơ chế khuyến khích đủ mạnh, hạ tầng dữ liệu tốt… Chẳng hạn như Singapore hay Indonesia đều có chính sách, cơ chế hỗ trợ doanh nghiệp triển khai các khuyến nghị của Nhóm công tác về công bố thông tin tài chính liên quan đến biến đổi khí hậu (TCFD), nhằm giúp nhà đầu tư, bên cho vay và đơn vị thẩm định có thể đánh giá tốt hơn các rủi ro liên quan.
Bên cạnh đó, rất cần phát triển hệ sinh thái xác minh/đánh giá để thị trường vận hành trơn tru: đào tạo nhân lực, nâng năng lực các đơn vị đánh giá độc lập, xây dựng tiêu chuẩn và quy trình kiểm tra phù hợp với bối cảnh Việt Nam. Một hệ sinh thái xác minh đủ mạnh sẽ giúp giảm lo ngại “greenwashing”, tăng tính tin cậy của sản phẩm tài chính bền vững, và tạo nền tảng để Việt Nam hội nhập tốt hơn với thông lệ khu vực.
Khi những mảnh ghép này được triển khai đồng bộ, tài chính bền vững sẽ trở thành đòn bẩy để cộng đồng doanh nghiệp Việt Nam nâng cấp, bền bỉ và cạnh tranh hơn trong một thế giới đang xanh hoá rất nhanh.Tin liên quan


Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo

Thị trường thẻ ngân hàng bước vào giai đoạn phát triển mới