Hạ tầng tài chính số: Nền tảng vận hành của đô thị thông minh

| Từ nền tảng công nghệ đến ứng dụng trong tài chính số Tạo môi trường thuận lợi cho sự phát triển lành mạnh của các dịch vụ tài chính số |
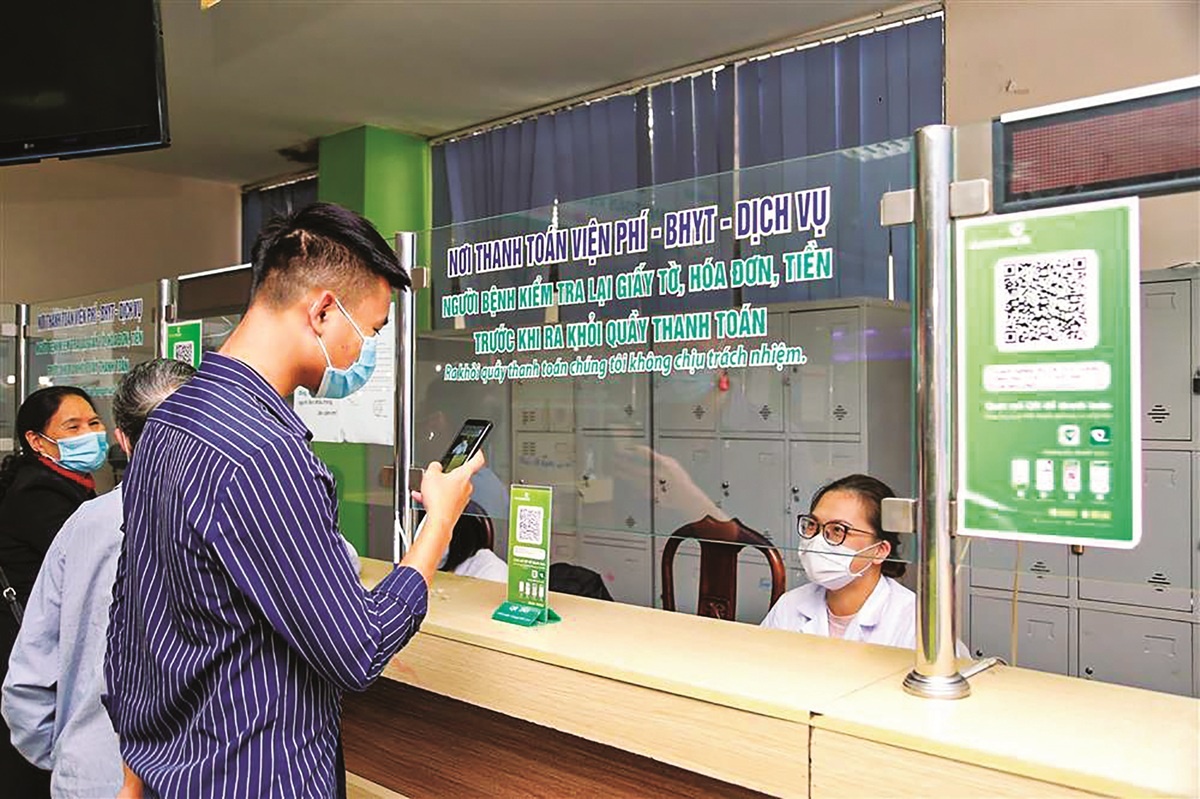 |
| Thanh toán không dùng tiền mặt tại Bệnh viện đa khoa Đức Giang |
Kinh tế số và động lực phát triển tương lai
Một buổi sáng tại Bệnh viện Nhi Hà Nội, chị Nguyễn Thị Lan - phường Hoàng Mai đưa con đi khám. Thay vì xếp hàng dài chờ thanh toán như trước, chị chỉ mất vài giây quét mã QR trên điện thoại để hoàn tất viện phí. Không tiền mặt, không chờ đợi, không lo nhầm lẫn. “Mọi thứ nhanh hơn rất nhiều, tôi chỉ cần điện thoại là xong”, chị Lan chia sẻ.
Đó không phải là trường hợp cá biệt. Theo Sở Y tế Hà Nội, đến nay 100% cơ sở khám chữa bệnh trực thuộc đã triển khai thanh toán viện phí không dùng tiền mặt, giúp giảm thời gian chờ đợi, tăng tính minh bạch và thuận tiện cho người dân.
Ở một góc khác của thành phố, tại các trường học, phụ huynh cũng dần quen với việc đóng học phí qua ứng dụng ngân hàng. Không còn cảnh xếp hàng nộp tiền đầu năm học, các giao dịch tài chính trong giáo dục đang được “số hóa” nhanh chóng. Thực tế này phù hợp với định hướng của Hà Nội khi phấn đấu 100% cơ sở giáo dục áp dụng thanh toán không dùng tiền mặt.
Hai câu chuyện nhỏ nhưng phản ánh một xu hướng lớn: ngân hàng số đang len vào từng hoạt động thường nhật, trở thành nền tảng không thể thiếu của đô thị số.
Những năm qua Hà Nội đã lồng ghép nội dung phát triển thanh toán số vào hàng loạt chương trình, kế hoạch phát triển kinh tế - xã hội. Hệ thống ngân hàng đã và đang cung cấp hạ tầng tài chính cho toàn bộ hệ sinh thái số của Thủ đô. Từ thanh toán dịch vụ công, thương mại điện tử đến giáo dục, y tế, giao thông, mọi lĩnh vực đều cần một nền tảng thanh toán ổn định, an toàn và kết nối liên thông.
Chỉ riêng trong lĩnh vực thương mại và tiêu dùng, người dân đã hình thành thói quen thanh toán điện tử khá rõ nét. Các mô hình “Tuyến phố không tiền mặt”, “Chợ thông minh 4.0” được triển khai rộng rãi, với tỷ lệ từ 96% - 100% hộ kinh doanh tại một số khu vực sử dụng thanh toán số.
Ở lĩnh vực hành chính công, Hà Nội đã thí điểm và nhân rộng thanh toán phí, lệ phí bằng mã QR tại bộ phận “một cửa”. Phương thức này giúp giảm thao tác cho cán bộ, tăng minh bạch và hạn chế rủi ro trong quản lý tiền mặt. Những thay đổi này không chỉ mang lại tiện ích, mà còn góp phần hình thành thói quen số - yếu tố cốt lõi của xã hội số. Chuyển đổi số không phải là câu chuyện của từng ngành riêng lẻ, mà là quá trình liên kết các lĩnh vực thành một hệ sinh thái. Trong hệ sinh thái đó, ngân hàng đóng vai trò “bộ kết nối”.
Theo định hướng của Chính phủ và NHNN, các TCTD đang đẩy mạnh xây dựng cơ sở dữ liệu khách hàng, kết nối với dữ liệu dân cư, ứng dụng AI và Big Data để phát triển dịch vụ tài chính hiện đại. Đối với Hà Nội, nơi có mật độ dân cư và doanh nghiệp lớn, vai trò này càng trở nên quan trọng. Khi ngân hàng kết nối với các nền tảng dịch vụ công, thương mại điện tử, giáo dục và y tế, toàn bộ hệ thống sẽ vận hành liền mạch hơn.
Thực tế cho thấy, việc kết nối ngân hàng với hệ thống thuế đã giúp 99,5% doanh nghiệp tại Hà Nội thực hiện nộp thuế điện tử. Trong lĩnh vực an sinh xã hội, hơn 93% người hưởng trợ cấp đã nhận tiền qua tài khoản ngân hàng. Đây là những con số cho thấy ngân hàng đang góp phần trực tiếp nâng cao hiệu quả quản trị của chính quyền đô thị.
Không chỉ hỗ trợ chính quyền và người dân, ngân hàng còn là “điểm tựa” cho khu vực doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và hộ kinh doanh. Trong bối cảnh kinh tế số phát triển, các doanh nghiệp cần nhiều hơn một dịch vụ tài chính truyền thống. Họ cần thanh toán trực tuyến, quản lý dòng tiền, kết nối với nền tảng bán hàng, hóa đơn điện tử và dữ liệu khách hàng.
Ngân hàng đang từng bước đáp ứng những nhu cầu này thông qua ngân hàng số, API mở và các giải pháp tài chính tích hợp. Điều này giúp doanh nghiệp nhỏ dễ dàng tham gia thương mại điện tử, mở rộng thị trường và nâng cao năng lực cạnh tranh.
Theo báo cáo của UBND thành phố, hơn 62% hộ kinh doanh đã sử dụng ứng dụng thuế điện tử trên thiết bị di động. Ngân hàng không chỉ cung cấp vốn, mà đang trở thành “hạ tầng mềm” cho toàn bộ hoạt động sản xuất kinh doanh. Từ những kết quả đạt được, có thể thấy ngành Ngân hàng đang đóng vai trò đặc biệt quan trọng trong quá trình chuyển đổi số của Hà Nội, mỗi bước tiến của ngành Ngân hàng thực chất là một bước tiến của đô thị số.
Chuyển đổi số đồng bộ với phát triển hệ sinh thái
Bước sang giai đoạn phát triển mới, chuyển đổi số của Hà Nội đang được đặt trong một tầm nhìn rộng hơn, gắn chặt với khoa học công nghệ và đổi mới sáng tạo đúng như tinh thần Nghị quyết 57-NQ/TW đã xác định: khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số không chỉ là động lực, mà là điều kiện tiên quyết để phát triển nhanh và bền vững.
Đối với Hà Nội - trung tâm chính trị, kinh tế - xã hội, văn hóa giáo dục, khoa học công nghệ khoa học của cả nước, định hướng này đồng nghĩa với việc chuyển đổi số không dừng lại ở số hóa dịch vụ, mà phải tiến tới xây dựng hệ sinh thái số toàn diện, nơi dữ liệu trở thành tài nguyên cốt lõi và các nền tảng số trở thành công cụ điều hành chủ đạo.
Trong bức tranh đó, thành phố sẽ tiếp tục ưu tiên hoàn thiện hạ tầng số đồng bộ, đặc biệt là hạ tầng dữ liệu và các nền tảng dùng chung. Việc kết nối, chia sẻ dữ liệu giữa các ngành, các cấp, trong đó có sự tham gia của hệ thống ngân hàng, được xác định là khâu then chốt để nâng cao hiệu quả quản trị và chất lượng dịch vụ công. Cùng với đó, Hà Nội sẽ đẩy mạnh phát triển kinh tế số dựa trên đổi mới sáng tạo, thúc đẩy các mô hình kinh doanh mới trên nền tảng số, mở rộng thương mại điện tử và dịch vụ số.
Về phía ngành Ngân hàng, định hướng chuyển đổi số cũng đang dịch chuyển sang giai đoạn mới từ cung cấp dịch vụ trên nền tảng số sang xây dựng hệ sinh thái tài chính số thông minh. NHNN nhiều lần nhấn mạnh yêu cầu tăng cường kết nối liên ngành, lấy dữ liệu làm nền tảng và lấy trải nghiệm khách hàng làm trung tâm.
Bên cạnh đó, ngành Ngân hàng sẽ tiếp tục đẩy mạnh ứng dụng các công nghệ mới như trí tuệ nhân tạo, dữ liệu lớn để nâng cao chất lượng dịch vụ, tăng cường bảo mật và kiểm soát rủi ro. Các giải pháp cảnh báo giao dịch bất thường, xác thực sinh trắc học hay phân tích hành vi người dùng đang ngày càng được triển khai rộng rãi, góp phần củng cố niềm tin của xã hội vào môi trường số. Một nội dung quan trọng khác là mở rộng tài chính toàn diện với việc đơn giản hóa sản phẩm, giảm chi phí dịch vụ, tăng cường giáo dục tài chính và mở rộng hạ tầng thanh toán tới khu vực ngoại thành, vùng ven sẽ tiếp tục được thúc đẩy.
Chuyển đổi số của Hà Nội và chuyển đổi số ngành Ngân hàng ngày càng gắn kết chặt chẽ trong cùng một hệ sinh thái. Khi các nền tảng được kết nối, dữ liệu được khai thác hiệu quả và dịch vụ được tích hợp liền mạch, vai trò của ngân hàng sẽ không chỉ dừng ở việc “cung cấp dịch vụ”, mà trở thành một trụ cột vận hành của đô thị số. Đó cũng là nền tảng để Hà Nội hiện thực hóa mục tiêu trở thành đô thị thông minh, trung tâm đổi mới sáng tạo và kinh tế số hàng đầu cả nước trong những năm tới.
Tin liên quan


Tin khác

Mastercard khai trương Trung tâm Xuất sắc về Đổi mới sáng tạo
SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

NAPAS đã xử lý 12,4 tỷ giao dịch trong 10 tháng, tăng gần 32% so với cùng kỳ năm 2025

Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường
Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững
Đề xuất tăng cường quản trị rủi ro lãi suất