Hoàn thiện quy định về nhận biết khách hàng trong phòng, chống rửa tiền

Linh hoạt trong xác minh khách hàng, làm rõ căn cứ từ chối giao dịch
Tại bản tổng hợp ý kiến, tiếp thu, giải trình đối với dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 19/2023/NĐ-CP, Ngân hàng Nhà nước Việt Nam (NHNN) đã làm rõ nhiều vấn đề được các tổ chức tín dụng, doanh nghiệp và hiệp hội đặt ra liên quan đến việc thực hiện nghĩa vụ nhận biết khách hàng.
Trong đó, việc xử lý các trường hợp không thể nhận biết hoặc cập nhật thông tin nhận biết khách hàng là một trong những nội dung được quan tâm. Ngân hàng TMCP Thịnh vượng và Phát triển (PGBank) kiến nghị bổ sung các trường hợp đối tượng báo cáo được từ chối mở tài khoản, thiết lập mối quan hệ kinh doanh, thực hiện giao dịch hoặc chấm dứt mối quan hệ kinh doanh với khách hàng, như trường hợp không thể xác minh thông tin nhận biết khách hàng, chủ sở hữu hưởng lợi, mục đích và bản chất mối quan hệ kinh doanh.
 |
Liên quan đến nội dung này, Bộ Tài chính cũng đề nghị xem xét quy định mẫu thu thập thông tin về chủ sở hữu hưởng lợi từ khách hàng mở tài khoản, qua đó tạo cơ sở để đối tượng báo cáo từ chối mở tài khoản, thiết lập mối quan hệ kinh doanh khi khách hàng từ chối cung cấp thông tin hoặc cung cấp thông tin không đầy đủ.
Theo NHNN, pháp luật về phòng, chống rửa tiền điều chỉnh các đối tượng báo cáo thuộc nhiều lĩnh vực khác nhau. Do đó, không xây dựng mẫu biểu riêng để thu thập thông tin về chủ sở hữu hưởng lợi. Các đối tượng báo cáo xây dựng nội dung này trong mẫu biểu thu thập thông tin khách hàng tại từng tổ chức.
Trên cơ sở tiếp thu các ý kiến góp ý, NHNN đã chỉnh lý dự thảo theo hướng đối tượng báo cáo được từ chối mở tài khoản, thiết lập mối quan hệ kinh doanh, thực hiện giao dịch hoặc chấm dứt mối quan hệ kinh doanh với khách hàng do không thể thực hiện việc nhận biết khách hàng, kể cả sau khi đã khai thác thông tin trong cơ sở dữ liệu theo quy định của Luật Phòng, chống rửa tiền.
Các trường hợp cụ thể bao gồm không thể nhận biết hoặc cập nhật thông tin nhận biết khách hàng do khách hàng từ chối cung cấp thông tin hoặc cung cấp thông tin không đầy đủ; có nghi ngờ về tính chính xác của thông tin nhận biết do khách hàng cung cấp.
Trường hợp từ chối hoặc chấm dứt mối quan hệ kinh doanh, đối tượng báo cáo phải xem xét việc thực hiện báo cáo giao dịch đáng ngờ theo quy định tại Điều 26 Luật Phòng, chống rửa tiền.
Bên cạnh đó, nhiều ngân hàng và doanh nghiệp cũng có ý kiến liên quan đến quy định cho phép hoàn tất xác minh thông tin nhận biết khách hàng sau khi cung cấp sản phẩm, dịch vụ đối với khách hàng có mức độ rủi ro thấp.
Nhóm Công tác Ngân hàng (BWG) đề nghị NHNN làm rõ quy định này chỉ áp dụng đối với khách hàng mới khi lần đầu thiết lập quan hệ kinh doanh hay đồng thời áp dụng đối với trường hợp cập nhật thông tin khách hàng hiện hữu.
Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) đề nghị làm rõ phạm vi áp dụng và trình tự thực hiện việc thu thập, xác minh thông tin nhận biết khách hàng. Trong khi đó, Sacombank đề nghị xem xét kéo dài thời hạn xác minh để tạo điều kiện thuận lợi cho các đối tượng báo cáo, đặc biệt đối với những trường hợp cần thêm thời gian thu thập, kiểm tra và xác minh thông tin.
Công ty cổ phần Dịch vụ Trực tuyến Cộng đồng Việt (VietUnion) đề nghị làm rõ thời điểm bắt đầu tính thời hạn xác minh, nguyên tắc áp dụng hạn mức, phạm vi sử dụng sản phẩm, dịch vụ tương ứng với mức độ rủi ro trong thời gian chưa hoàn tất xác minh, bao gồm giới hạn giá trị, số lượng giao dịch và số dư.
Tiếp thu ý kiến của các đơn vị, NHNN đã điều chỉnh thời hạn hoàn tất xác minh thông tin nhận biết khách hàng từ không quá 10 ngày làm việc lên không quá 15 ngày làm việc, đồng thời xác định rõ thời điểm bắt đầu tính thời hạn là ngày cung cấp sản phẩm, dịch vụ. Việc quy định mốc thời gian 15 ngày làm việc nhằm tạo điều kiện cho đối tượng báo cáo hoàn thành việc xác minh đối với khách hàng có mức độ rủi ro thấp về rửa tiền, song không kéo dài thời gian nhằm hạn chế, kiểm soát các rủi ro có thể phát sinh.
NHNN cũng lưu ý, quy định này chỉ áp dụng đối với khách hàng mới tại thời điểm lần đầu thiết lập quan hệ với đối tượng báo cáo, không áp dụng đối với trường hợp cập nhật thông tin nhận biết khách hàng hiện hữu.
Việc hoàn tất xác minh sau khi cung cấp sản phẩm, dịch vụ không được áp dụng trong trường hợp nghi ngờ liên quan đến rửa tiền, tài trợ khủng bố, tài trợ phổ biến vũ khí hủy diệt hàng loạt. Đối tượng báo cáo phải xây dựng chính sách, quy trình để khách hàng có thể sử dụng sản phẩm, dịch vụ trước khi xác minh trong quy trình quản lý rủi ro.
Nhận biết khách hàng trong giao dịch tài sản mã hóa
Một vấn đề khác nhận được sự quan tâm của các ngân hàng, doanh nghiệp là phạm vi áp dụng ngưỡng nhận biết khách hàng đối với giao dịch tài sản mã hóa có giá trị quy đổi tương đương từ 1.000 USD trở lên. BIDV và Vietcombank đề nghị làm rõ nghĩa vụ nhận biết khách hàng theo ngưỡng giao dịch này chỉ áp dụng đối với đối tượng báo cáo cung cấp dịch vụ tài sản mã hóa, tránh cách hiểu áp dụng chung đối với các đối tượng báo cáo khác, bao gồm tổ chức tín dụng.
Lý giải về vấn đề này, NHNN cho biết, đây là quy định áp dụng riêng đối với tổ chức cung cấp dịch vụ tài sản mã hóa – đối tượng báo cáo mới được bổ sung tại Luật Phòng, chống rửa tiền (được sửa đổi, bổ sung bởi Luật số 23/2026/QH16).
Quy định được xây dựng phù hợp với đặc thù hoạt động của lĩnh vực tài sản mã hóa, khi các giao dịch được thực hiện thông qua tài khoản, ví tài sản mã hóa, có tốc độ nhanh và mang tính xuyên biên giới, đồng thời thống nhất với ngưỡng đã được quy định tại Nghị quyết số 05/2025/NQ-CP về triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam.
Liên quan đến khoảng thời gian xác định giao dịch không thường xuyên, First Commercial Bank - Chi nhánh Hà Nội đề xuất kéo dài thời gian không phát sinh giao dịch từ 6 tháng lên 12 tháng liên tục.
Tuy nhiên, theo NHNN, Khuyến nghị 15 của Lực lượng đặc nhiệm tài chính (FATF) quy định tổ chức cung cấp dịch vụ tài sản mã hóa phải thực hiện nhận biết khách hàng đối với giao dịch không thường xuyên có giá trị từ 1.000 USD/EUR trở lên, nhưng không quy định khoảng thời gian cụ thể để xác định giao dịch không thường xuyên. Việc quy định thời gian 6 tháng nhằm bảo đảm thống nhất với cách xác định giao dịch không thường xuyên đang áp dụng tại Nghị định số 19/2023/NĐ-CP.
Theo đó, trường hợp phải thực hiện nhận biết khách hàng được xác định khi khách hàng không có tài khoản, ví tài sản mã hóa hoặc có tài khoản, ví tài sản mã hóa nhưng không giao dịch trong 6 tháng liên tục trước đó, thực hiện một hoặc nhiều giao dịch tài sản mã hóa có tổng giá trị quy đổi tương đương từ 1.000 USD trở lên trong một ngày.
Công ty cổ phần Sàn giao dịch Tài sản mã hóa Việt Nam Thịnh Vượng (CAEX) cũng đề nghị làm rõ việc áp dụng ngưỡng 1.000 USD đối với giao dịch không thường xuyên, tránh phát sinh nghĩa vụ nhận biết, xác minh lại đối với khách hàng đã hoàn tất định danh và đang duy trì quan hệ kinh doanh. Về nội dung này, NHNN cho biết, quy định tại dự thảo chỉ xác định trường hợp phát sinh nghĩa vụ nhận biết khách hàng và ngưỡng áp dụng riêng đối với tổ chức cung cấp dịch vụ tài sản mã hóa. Việc nhận biết, xác minh, cập nhật thông tin khách hàng sau đó được thực hiện theo các quy định chung của pháp luật về phòng, chống rửa tiền áp dụng đối với tổ chức tài chính.
Tin liên quan


Tin khác

NHNN Khu vực 1 nâng cao kỹ năng, kiến thức về phòng, chống khủng bố và tài trợ khủng bố

Phân loại rủi ro rửa tiền từ dữ liệu khách hàng và giao dịch

Bộ Công an và Ngân hàng Nhà nước: Tăng cường phối hợp phòng, chống tài trợ khủng bố

Khánh Hòa chấn chỉnh hoạt động mua bán ngoại tệ trái phép

Tiếp tục hoàn thiện hành lang pháp lý về phòng, chống rửa tiền
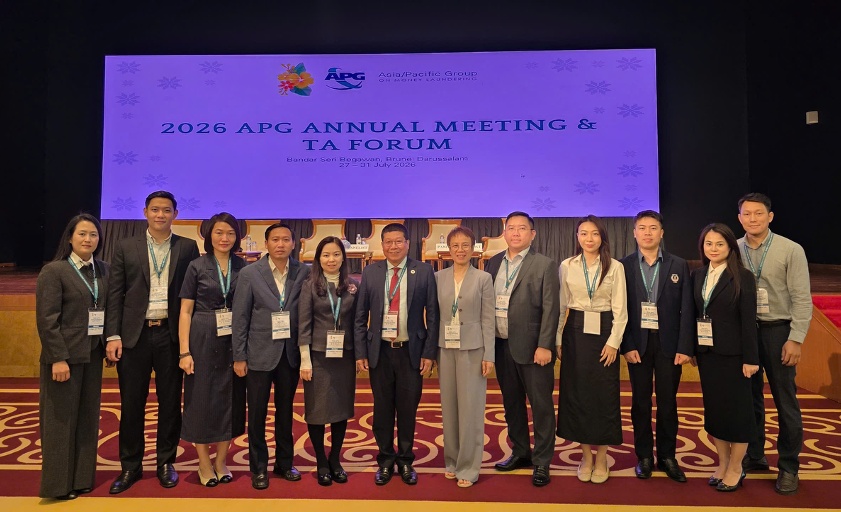
Đoàn Việt Nam tham dự Hội nghị thường niên APG 2026 tại Bandar Seri Begawan, Brunei

Ngân hàng gia cố “lá chắn” bảo vệ khách hàng trong thanh toán số
Việt Nam và Trung Quốc ký kết Bản ghi nhớ hợp tác trao đổi thông tin tình báo tài chính về phòng, chống rửa tiền và tài trợ khủng bố

Ban hành Nghị quyết về cơ chế đặc thù tháo gỡ vướng mắc trong pháp luật về phòng, chống rửa tiền

Tăng cường năng lực phòng, chống rửa tiền trong quản lý tài sản mã hóa