

Mở đường cho thị trường mua bán nợ phát triển thực chất

 Chuyển đổi số trong tạo lập thị trường mua bán nợ tập trung tại Việt Nam Hiện nợ xấu trong toàn hệ thống đang giảm dần nhờ sự đóng góp của VAMC cũng như hiệu ứng tích cực qua thời gian ... |
 Gỡ “điểm nghẽn” thị trường mua bán nợ để nâng hiệu quả xử lý nợ xấu Trong bối cảnh tín dụng tăng mạnh, xử lý nợ xấu hiệu quả trở thành chìa khóa để khơi thông nguồn lực, ổn định hệ ... |
Theo số liệu của NHNN, đến cuối tháng 6/2026, tỷ lệ nợ xấu nội bảng của hệ thống tổ chức tín dụng ở mức 3,31%, giảm so với cuối năm 2025; trong 6 tháng đầu năm, toàn hệ thống đã xử lý khoảng 141.400 tỷ đồng nợ xấu. Kết quả này cho thấy công tác xử lý nợ tiếp tục được đẩy mạnh, song yêu cầu nâng cao hiệu quả xử lý và tạo thêm dư địa cho dòng vốn quay trở lại hoạt động kinh doanh vẫn gặp nhiều khó khăn.
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, thị trường tài chính Việt Nam vẫn phụ thuộc lớn vào hệ thống tổ chức tín dụng, trong khi nhu cầu tín dụng ở mức cao và việc huy động thêm nguồn lực còn nhiều thách thức. Vì vậy, ông cho rằng cần tiếp tục hoàn thiện cơ chế, chính sách để thu hút thêm nguồn lực tham gia xử lý nợ xấu, tái cơ cấu tài sản; đồng thời phát triển thị trường mua bán nợ theo giá thị trường, mở rộng thị trường thứ cấp và tăng tính minh bạch.
Thực tế, thị trường mua bán nợ tại Việt Nam đã hình thành với sự tham gia của VAMC, DATC, các công ty quản lý tài sản của ngân hàng và một số tổ chức mua bán nợ. Hoạt động mua nợ theo giá thị trường cũng đang từng bước được mở rộng, song thị trường vẫn còn hạn chế về mức độ kết nối, tính đồng bộ của thông tin và sự tham gia của các nhà đầu tư chuyên nghiệp.
Không chỉ xuất phát từ yêu cầu thực tiễn, phát triển thị trường mua bán nợ còn được đặt trong định hướng cải cách thị trường tài chính đến năm 2045. Đề án Cải cách tổng thể thị trường tài chính Việt Nam xác định phát triển thị trường mua bán nợ theo hướng hiện đại, minh bạch, có tính thanh khoản cao, trọng tâm là phát triển và vận hành Sàn giao dịch nợ quốc gia trên nền tảng số.
Định hướng này cho thấy việc hình thành hạ tầng giao dịch tập trung được xem là một mắt xích quan trọng để tăng khả năng kết nối giữa bên bán, bên mua và các tổ chức trung gian. Dù vậy, để sàn giao dịch thực sự phát huy hiệu quả, thị trường vẫn cần đồng thời hoàn thiện các điều kiện về chuẩn hóa khoản nợ, minh bạch thông tin, cơ chế định giá, hành lang pháp lý và mở rộng lực lượng nhà đầu tư.
Ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên VAMC cho biết, mỗi ngân hàng hiện có bộ phận xử lý nợ, công ty quản lý tài sản và các kênh thông tin riêng, khiến thông tin trên thị trường bị phân mảnh. Một nhà đầu tư có thể không biết tài sản phù hợp đang được chào bán ở địa phương khác, trong khi quỹ đầu tư muốn tiếp cận danh mục nợ tại Việt Nam có thể phải làm việc riêng với nhiều tổ chức tín dụng.
Cũng theo lãnh đạo VAMC, muốn rút ngắn quá trình xử lý nợ cần hình thành thị trường; muốn có thị trường phải có người mua, mà để có người mua trước hết phải có thông tin, dữ liệu được chuẩn hóa và một hạ tầng chung để kết nối các chủ thể tham gia.
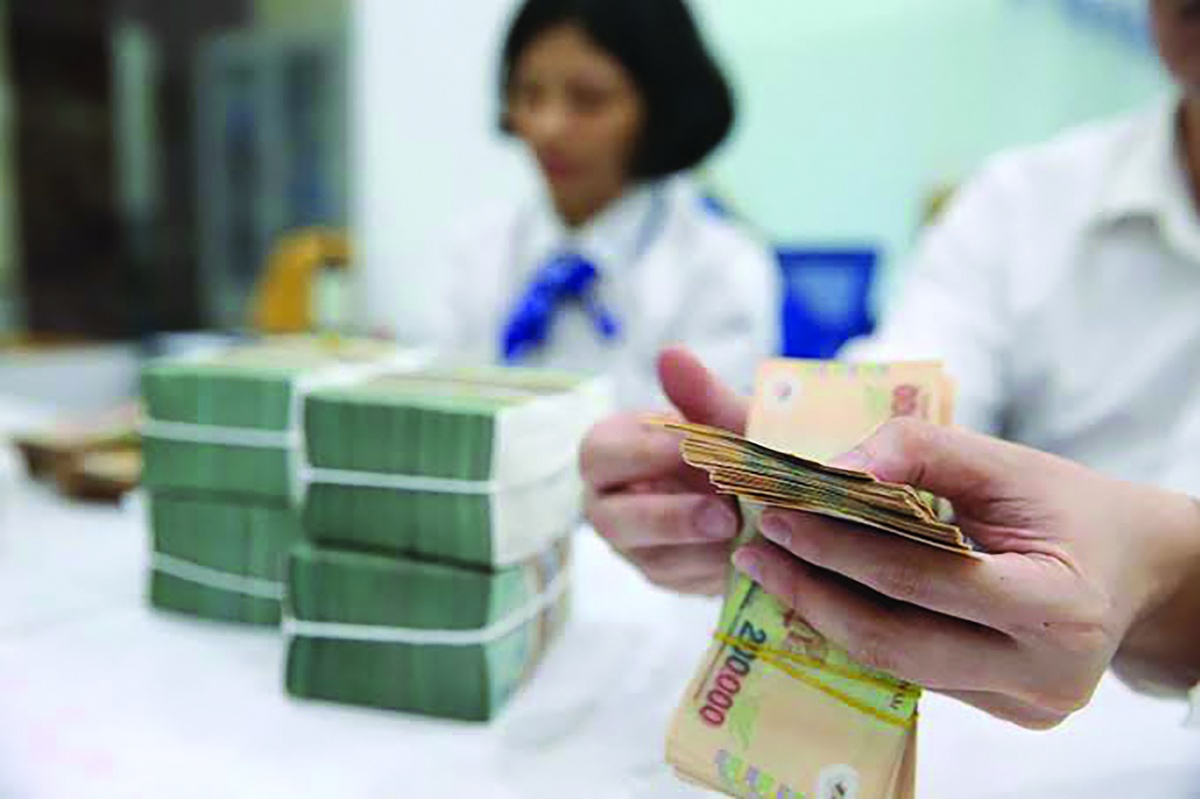 |
| Xử lý nợ xấu hiệu quả đã tạo thêm dư địa cho dòng vốn quay trở lại phục vụ sản xuất - kinh doanh |
Từ góc độ cấu trúc thị trường, TS. Châu Đình Linh, giảng viên Trường Đại học Ngân hàng TP.Hồ Chí Minh cho rằng, chuẩn hóa khoản nợ là một bước quan trọng. Dẫn kinh nghiệm của KAMCO tại Hàn Quốc, ông cho rằng các khoản nợ có đặc điểm tương đồng có thể được phân loại theo cùng một hệ tiêu chí, từ đó từng bước hình thành những nhóm hoặc danh mục đủ rõ để đưa ra giao dịch.
Tuy nhiên, theo TS. Châu Đình Linh, mức độ thuận lợi trong chuẩn hóa không giống nhau giữa các loại khoản nợ. Với tín dụng tiêu dùng cá nhân, việc phân loại có thể dựa trên một số đặc điểm tương đối rõ như loại hình vay, thông tin tín dụng hay đặc điểm người vay. Trong khi đó, với các khoản nợ gắn với dự án lớn, hồ sơ thường phức tạp hơn, liên quan tới nhiều nội dung như pháp lý, phương án, thi công, nghiệm thu. Vì vậy, vị chuyên gia cho rằng có thể bắt đầu từ những khoản tương đối dễ phân loại, sau đó mới tiến tới những trường hợp phức tạp hơn.
Song song với đó, bài toán dữ liệu cũng cần được xử lý. Ông Cao Văn Bình, Chủ tịch Hội đồng quản lý kiêm Tổng Giám đốc CIC cho rằng, dữ liệu muốn dùng chung hiệu quả phải được hiểu theo cùng một định nghĩa và cùng một chuẩn. Theo ông, bốn nhóm cần ưu tiên chuẩn hóa gồm định danh khách hàng, dữ liệu tín dụng, dữ liệu tài sản bảo đảm và dữ liệu tài chính về hoạt động của khách hàng, doanh nghiệp liên quan đến khoản nợ.
Khi thông tin về khoản nợ được chuẩn hóa và minh bạch hơn, việc đánh giá khoản nợ cũng có thêm cơ sở. Theo các chuyên gia, đây là điều kiện quan trọng để hỗ trợ quá trình định giá, giảm bất cân xứng thông tin và giúp nhà đầu tư có thêm căn cứ khi cân nhắc tham gia thị trường. Cùng với việc nâng cấp nền tảng giao dịch, cần tiếp tục hoàn thiện các dịch vụ hỗ trợ như định giá, đấu giá, tư vấn pháp lý và kết nối các bên tham gia thị trường. Việc triển khai cũng nên theo lộ trình phù hợp, lựa chọn những khoản nợ có đủ điều kiện để đưa lên sàn trước, qua đó tăng tính khả thi và hiệu quả vận hành.
Tuy nhiên, có hạ tầng giao dịch chưa đồng nghĩa với thị trường sẽ tự hình thành thanh khoản. TS. Châu Đình Linh nhìn nhận, bên cạnh VAMC, DATC và các công ty quản lý tài sản của ngân hàng, thị trường cần thêm sự tham gia của các quỹ đầu tư và nhà đầu tư chuyên nghiệp. Việc mở rộng lực lượng người mua sẽ tạo thêm chiều sâu cho thị trường và giúp các giao dịch không chỉ dừng ở phạm vi đơn lẻ.
Ở một góc nhìn khác, để các giao dịch mua bán nợ có thể diễn ra thuận lợi, hành lang pháp lý và cơ chế chia sẻ thông tin cũng cần tiếp tục được hoàn thiện. Bà Nguyễn Thị Phương, Chủ nhiệm Câu lạc bộ Pháp chế Ngân hàng thuộc Hiệp hội Ngân hàng Việt Nam cho biết, thông tin về khoản nợ xấu và tài sản bảo đảm hiện liên quan tới các quy định về bảo vệ dữ liệu cá nhân, trong khi cơ chế đặc thù cho việc khai thác, chia sẻ thông tin phục vụ mua bán nợ vẫn còn vướng mắc.
Từ đó, bà Phương đề xuất ba trụ cột gồm: hoàn thiện pháp lý về xử lý nợ xấu, xây dựng cơ sở dữ liệu nợ xấu quốc gia và phát triển thị trường mua bán nợ theo hướng minh bạch, hiện đại. Trong đó, dữ liệu về khoản nợ, tài sản bảo đảm, tình trạng pháp lý và kết quả xử lý cần được chuẩn hóa, tích hợp để phục vụ định giá và hỗ trợ nhà đầu tư.
Nhìn tổng thể, phát triển thị trường mua bán nợ cần đồng thời giải quyết cả hai phía: có thêm người mua đủ năng lực tham gia và môi trường pháp lý, thông tin đủ rõ để giao dịch diễn ra. Khi hai điều kiện này cùng được cải thiện, hạ tầng giao dịch mới có thể phát huy vai trò kết nối và hỗ trợ nâng cao hiệu quả xử lý nợ.
Tin liên quan
Tin khác

Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng

Cơ hội mở rộng tín dụng trên nền tảng quản trị rủi ro

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tập trung nguồn lực vốn cho phát triển nhà ở xã hội

Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

Sáng 13/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.633 đồng

Tăng trưởng tín dụng song hành với nâng cao năng lực xử lý nợ xấu

Đồng bộ giải pháp để dòng vốn ngân hàng hỗ trợ tăng trưởng kinh tế Đà Nẵng

Sáng 12/10: Tỷ giá trung tâm giảm 8 đồng
Nam A Bank lần đầu góp mặt trong Top 10 ngân hàng niêm yết Đông Nam Á