Ngân hàng "hút" vốn huy động

Nhiều ngân hàng điều chỉnh tăng lãi suất
Từ đầu tháng 3/2026, hàng loạt ngân hàng thương mại đã điều chỉnh tăng lãi suất huy động ở nhiều kỳ hạn. Cụ thể, từ ngày 10/3, VPBank tăng lãi suất tiền gửi tiết kiệm từ 0,2 - 0,5 điểm phần trăm đối với các kỳ hạn từ 6 tháng trở lên. Với khoản tiền gửi dưới 1 tỷ đồng, ngân hàng này giữ nguyên lãi suất kỳ hạn 1 - 3 tháng ở mức 4,54%/năm, trong khi kỳ hạn 6 - 9 tháng tăng lên 6,4%/năm, kỳ hạn 12 tháng lên 6,5%/năm và trên 12 tháng ở mức 6,2%/năm.
Trước đó, LPBank cũng điều chỉnh tăng từ 0,2 - 0,8 điểm phần trăm lãi suất tiền gửi ở tất cả các kỳ hạn kể từ ngày 3/3. Theo biểu lãi suất mới, kỳ hạn 1 - 3 tháng được nâng lên 4,4%/năm, kỳ hạn 6 - 9 tháng tăng lên 6,2%/năm, kỳ hạn 12 tháng lên 6,4%/năm và trên 12 tháng đạt 6,6%/năm. Tại Sacombank có mức điều chỉnh mạnh hơn, tăng từ 0,6 - 1,3 điểm phần trăm so với trước. Theo đó, lãi suất kỳ hạn 1 tháng lên 4,5%/năm, kỳ hạn 3 tháng lên 4,7%/năm, kỳ hạn 6 - 9 tháng đạt 5,5%/năm, kỳ hạn 12 tháng ở mức 5,8%/năm và trên 12 tháng là 6,3%/năm. Ngoài các ngân hàng trên, một số nhà băng khác như Vietbank, MB, BaoVietBank hay VietABank cũng đã điều chỉnh tăng lãi suất huy động từ cuối tháng 2 đến đầu tháng 3.
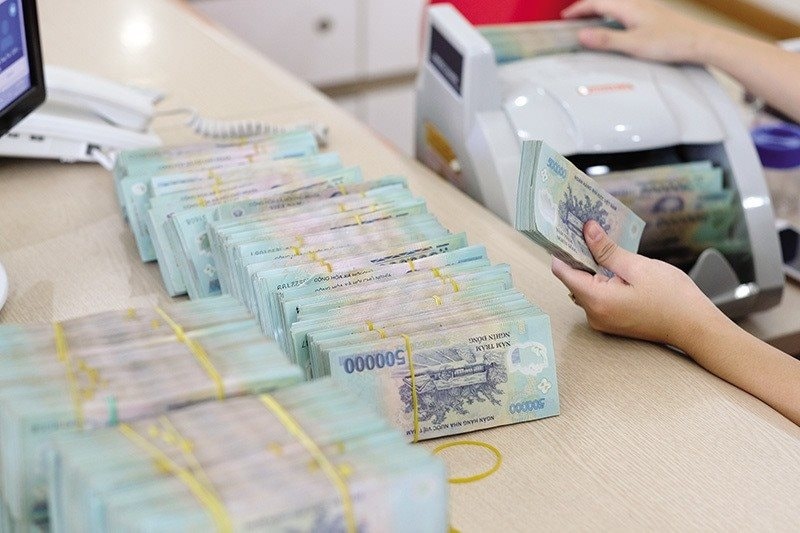 |
| Mặt bằng lãi suất huy động tại nhiều ngân hàng thương mại đang có xu hướng tăng |
Việc nhiều ngân hàng đồng loạt nâng lãi suất huy động cho thấy nhu cầu thu hút nguồn vốn đầu vào đang gia tăng. Trong bối cảnh cạnh tranh huy động ngày càng rõ nét, các kỳ hạn dài tiếp tục được ưu tiên nâng lãi suất nhằm củng cố nguồn vốn trung và dài hạn.
Theo số liệu mới cập nhật của NHNN, đến cuối quý IV/2025, hệ thống ngân hàng ghi nhận hơn 232 triệu tài khoản thanh toán cá nhân với tổng số dư trên 1,3 triệu tỷ đồng. Đây là nguồn tiền gửi không kỳ hạn (CASA) chủ yếu phục vụ mục đích thanh toán hằng ngày, cho phép người dùng rút tiền bất cứ lúc nào. Tuy nhiên, loại tiền gửi này thường có lãi suất rất thấp, chỉ khoảng 0,1 - 0,5%/năm. Vì vậy, để đảm bảo nguồn vốn ổn định cho hoạt động cho vay, các ngân hàng vẫn phải dựa nhiều vào tiền gửi có kỳ hạn với mức lãi suất cao hơn.
Theo ông Phạm Văn Đẩu, Giám đốc Tài chính HDBank, trong bối cảnh nhiều ngân hàng có mức tăng trưởng tín dụng chưa cao theo quý, áp lực cạnh tranh huy động vốn có thể giảm phần nào. Tuy nhiên, các ngân hàng vẫn phải chủ động tối ưu chi phí đầu vào để duy trì hiệu quả hoạt động. Với HDBank đang tập trung đẩy mạnh thu hút tiền gửi không kỳ hạn, với mức tăng 32% trong năm qua, đồng thời tích cực tìm kiếm các nguồn vốn ngoại tệ quốc tế có chi phí thấp hơn. Song song đó, việc đẩy mạnh số hóa giúp ngân hàng duy trì tỷ lệ chi phí hoạt động ở mức hợp lý, qua đó đảm bảo biên lãi thuần (NIM) ổn định mà không cần tăng mạnh lãi suất cho vay, qua đó hỗ trợ tốt hơn cho nhu cầu sản xuất kinh doanh và tiêu dùng.
Ở góc độ thị trường, báo cáo thị trường tiền tệ công bố ngày 3/3/2026 của MBS cho rằng dù mặt bằng lãi suất huy động trong năm 2025 đã tăng khoảng 100 - 150 điểm cơ bản, áp lực huy động vốn của các ngân hàng vẫn có thể tiếp diễn trong năm 2026. Nguyên nhân là nhu cầu vốn trung và dài hạn cho các dự án đầu tư công, xây dựng hạ tầng đang gia tăng nhằm thúc đẩy tăng trưởng kinh tế.
Theo VNDirect, diễn biến lãi suất trong thời gian tới sẽ phụ thuộc nhiều vào tiến độ giải ngân đầu tư công và các biện pháp điều tiết ngắn hạn của NHNN. Trong bối cảnh tăng trưởng tín dụng cao vào cuối năm 2025, các ngân hàng vẫn chịu áp lực nâng lãi suất huy động nhằm bù đắp chênh lệch thanh khoản.
Tuy vậy, với mục tiêu tăng trưởng tín dụng khoảng 15% trong năm 2026, định hướng điều hành cho thấy cơ quan quản lý đang kiểm soát chặt chẽ dòng vốn, qua đó hạn chế các hoạt động mang tính đầu cơ và góp phần ổn định mặt bằng lãi suất.
Lãi suất có thể hạ nhiệt vào cuối năm
Nhiều chuyên gia cho rằng xu hướng tăng lãi suất huy động hiện nay chủ yếu mang tính ngắn hạn, khi hệ thống ngân hàng đang điều chỉnh để cân đối lại nguồn vốn.
TS. Châu Đình Linh, Trường Đại học Ngân hàng TP.HCM nhận định trong nửa cuối năm 2026, áp lực thanh khoản có thể dần giảm bớt nhờ một số yếu tố hỗ trợ. Thứ nhất, việc mặt bằng lãi suất huy động tăng trong nửa đầu năm sẽ giúp cải thiện tốc độ tăng trưởng tiền gửi, qua đó củng cố nguồn vốn cho hệ thống ngân hàng. Thứ hai, tiến độ giải ngân đầu tư công được đẩy mạnh sẽ giúp dòng tiền quay trở lại hệ thống ngân hàng, góp phần cải thiện thanh khoản.
Bên cạnh đó, tăng trưởng tín dụng năm 2026 được định hướng ở mức khoảng 15%, thấp hơn so với năm 2025, cùng với chủ trương kiểm soát chặt dòng vốn vào các lĩnh vực rủi ro như bất động sản sẽ góp phần giảm áp lực mở rộng tín dụng quá mức. Nhờ vậy, mặt bằng lãi suất khó tăng cao trong thời gian dài.
Ở góc nhìn rộng hơn, TS. Lê Duy Bình, Giám đốc Economica Vietnam cho rằng, áp lực tăng lãi suất đã xuất hiện từ trước khi căng thẳng địa chính trị tại Trung Đông leo thang. Nguyên nhân chủ yếu đến từ việc nhu cầu vốn của nền kinh tế đang gia tăng, đặc biệt trong các lĩnh vực sản xuất kinh doanh.
“Khi nhu cầu vốn tăng trong khi nguồn cung tín dụng không tăng tương ứng, lãi suất có xu hướng nhích lên. Các yếu tố địa chính trị chỉ đóng vai trò bổ sung, làm gia tăng thêm áp lực đối với mặt bằng lãi suất”, ông Bình nhận định.
Theo chuyên gia này, trong bối cảnh hiện nay, điều quan trọng là cần điều tiết và phân bổ dòng vốn tín dụng hợp lý hơn, ưu tiên cho các lĩnh vực sản xuất kinh doanh, xuất khẩu và những ngành có khả năng tạo ra giá trị gia tăng cho nền kinh tế.
Tin liên quan


Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp