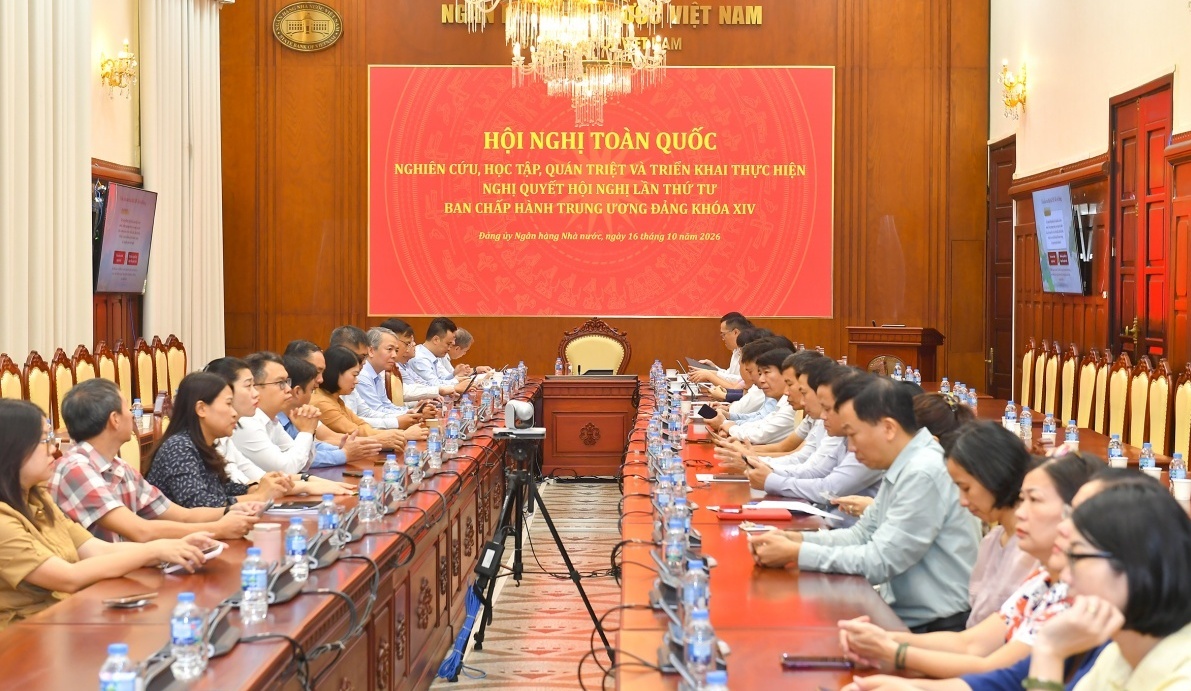
Ngân hàng “nắn” dòng vốn vào sản xuất, kinh doanh

Kiểm soát nhịp tăng tín dụng bất động sản
Theo số liệu từ Ngân hàng Nhà nước Việt Nam (NHNN), tín dụng bất động sản năm 2025 tăng khoảng 22%. Tuy nhiên, nhiều chuyên gia cho rằng nếu tính đầy đủ các khoản vay tiêu dùng có liên quan đến bất động sản (mua nhà, sửa nhà, vay cầm cố tài sản…), mức tăng thực tế có thể lên tới 28–30%, tiệm cận ngưỡng rủi ro của hệ thống tài chính.
Trong bối cảnh đó, NHNN đã ban hành văn bản hướng dẫn các ngân hàng thương mại về kiểm soát tăng trưởng tín dụng năm 2026, với mục tiêu toàn hệ thống tăng khoảng 15%, thể hiện rõ định hướng chuyển từ “mở rộng quy mô” sang “nâng cao chất lượng”. Theo cơ quan điều hành, dư nợ tín dụng trong 3 tháng đầu năm 2026 không được vượt quá 25% chỉ tiêu tăng trưởng cả năm. Đặc biệt, dư nợ cho vay bất động sản tại mỗi ngân hàng không được tăng nhanh hơn tốc độ tăng trưởng tín dụng chung. Đây được xem là bước đi nhằm hạn chế nguy cơ dòng vốn chảy lệch pha khi thị trường bất động sản có dấu hiệu phục hồi nhanh trở lại sau giai đoạn trầm lắng.
 |
| Hệ thống ngân hàng đang bước vào chu kỳ điều hành mới, nắn dòng vốn chảy đúng hướng - vào sản xuất, kinh doanh, lĩnh vực ưu tiên |
Song song với công cụ hạn mức tín dụng, lãi suất cho vay bất động sản cũng được NHTM điều chỉnh tăng mạnh để điều tiết dòng tiền. Khảo sát cuối tháng 1/2026 cho thấy, nhiều ngân hàng đã tăng lãi suất cho vay mua nhà lên mức cao. Cụ thể, Vietcombank điều chỉnh lãi suất cho vay mua căn hộ, nhà phố tại TP.HCM lên 9,6%/năm (cố định 6 tháng), 9,9%/năm (12 tháng), 13,6%/năm (18 tháng) và 13,9%/năm (24 tháng).
BIDV cũng áp dụng mức 9,7%/năm trong 6 tháng đầu; 10,1%/năm trong 12 tháng và 13,5%/năm trong 18 tháng đầu. Việc tăng lãi suất được các ngân hàng lý giải nhằm điều tiết dòng vốn, ưu tiên tín dụng cho sản xuất - kinh doanh, lĩnh vực tạo giá trị gia tăng thực cho nền kinh tế. Riêng nhu cầu ở thực của người dân và các dự án nhà ở xã hội vẫn được xác định là nhóm ưu tiên trong chính sách tín dụng năm 2026. Theo khảo sát xu hướng tín dụng năm 2026 của NHNN, nhu cầu vốn tiếp tục tập trung vào công nghiệp - xây dựng, tiếp đến là thương mại, dịch vụ, tiêu dùng cá nhân, kinh tế xanh và khu vực nông - lâm - thủy sản.
Trước đó, nhiều ngân hàng cũng đã chủ động tái cấu trúc danh mục cho vay theo hướng giảm tỷ trọng bất động sản. Techcombank cho biết, quý IV/2025 ghi nhận việc giảm tỷ trọng tài sản liên quan đến bất động sản. Hiện bất động sản chiếm 56% danh mục tín dụng doanh nghiệp và 31% tổng danh mục tín dụng của ngân hàng này.
CEO Jens Lottner nhận định, định hướng của NHNN hiện nay trùng khớp với chiến lược Techcombank đang theo đuổi. Ngân hàng đặt mục tiêu đưa tỷ trọng bất động sản về khoảng 20–25% vào năm 2030, theo hướng đa dạng hóa và cân bằng danh mục rủi ro. Tại VPBank, tỷ trọng tín dụng bất động sản đã giảm từ 40,5% năm 2024 xuống 35,8% năm 2025, tốc độ tăng trưởng lĩnh vực này cũng giảm còn 20,4%. Xu hướng này phản ánh rõ chiến lược phòng ngừa rủi ro “bong bóng tài sản” khi dòng vốn đổ quá mạnh vào bất động sản.
Điều hành tín dụng vì mục tiêu tăng trưởng bền vững
Phát biểu về định hướng điều hành, Phó Thống đốc NHNN Phạm Thanh Hà cho biết, NHNN tiếp tục điều hành chính sách tiền tệ theo hướng kiểm soát lạm phát, giữ ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng bền vững; đồng thời chỉ đạo các tổ chức tín dụng tăng trưởng tín dụng an toàn, hiệu quả, tập trung vào sản xuất – kinh doanh, lĩnh vực ưu tiên, và kiểm soát chặt tín dụng vào các lĩnh vực tiềm ẩn rủi ro.
Theo ông Phạm Đức Toản - Tổng Giám đốc EZ Property, động thái siết tín dụng và tăng lãi suất hiện nay không phải “đóng cửa” dòng vốn vào bất động sản, mà là bước điều chỉnh cần thiết sau giai đoạn tăng nóng. Thời gian qua, giá nhà đất leo thang nhanh tại nhiều đô thị lớn, cùng các chính sách hỗ trợ lãi suất, giãn tiến độ thanh toán của chủ đầu tư đã đẩy tín dụng bất động sản tăng mạnh, buộc cơ quan điều hành phải sử dụng công cụ lãi suất để hạn chế nguy cơ bong bóng tài sản.
Cũng theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, tín dụng bất động sản trong năm 2025 tăng khoảng 22%, cao hơn tốc độ tăng trưởng tín dụng bình quân của toàn hệ thống. Trong đó, cho vay kinh doanh bất động sản tăng tới 28%, chiếm khoảng 44% tổng dư nợ, trong khi cho vay mua nhà chỉ tăng 14%.
“Tín dụng cho vay mua nhà tăng chậm phản ánh giá nhà đang neo cao khiến người dân lưỡng lự. Ngược lại, tín dụng cho chủ đầu tư tăng nhanh trong hai năm qua, do đó cần phải kiểm soát chặt chẽ hơn”, ông Lực cho biết.
Công ty Chứng khoán Yuanta Việt Nam cũng đánh giá, chính sách tín dụng năm 2026 nhiều khả năng không điều chỉnh theo hướng thu hẹp mạnh đối với thị trường bất động sản như một số lo ngại ban đầu. Việc giảm hệ số nhân và áp trần tốc độ tăng trưởng tín dụng bất động sản được xem là bước đi kỹ thuật cần thiết nhằm đưa thị trường trở về trạng thái cân bằng sau giai đoạn tăng nóng năm 2025.
TS. Cấn Văn Lực phân tích, tín dụng ngân hàng hiện chiếm khoảng 50% tổng nguồn vốn của nền kinh tế, trong khi các kênh dẫn vốn khác như trái phiếu, cổ phiếu, quỹ đầu tư, FDI, đầu tư công và vốn tự có doanh nghiệp vẫn phát triển chưa tương xứng. Việc phụ thuộc quá lớn vào vốn ngân hàng không chỉ tạo áp lực cho hệ thống tài chính, mà còn làm méo mó phân bổ nguồn lực.
Do đó, về dài hạn, cần giảm bớt sự lệ thuộc vào tín dụng ngân hàng, phát triển đồng bộ các kênh dẫn vốn khác. Khi cấu trúc nguồn vốn trở nên cân bằng hơn, tín dụng ngân hàng sẽ có điều kiện tập trung sâu hơn vào các lĩnh vực có hệ số lan tỏa cao như: chế biến – chế tạo, xuất khẩu, nông nghiệp công nghệ cao, doanh nghiệp nhỏ và vừa, chuyển đổi số, xanh hóa sản xuất…
Tin liên quan

Tin khác

Bao bì sinh học: Lời giải xanh cho nông sản

Bài toán tỷ USD phía sau những chuyến hàng nông sản

Nông nghiệp công nghệ cao: Vì sao mô hình hiệu quả vẫn khó nhân rộng?

Cà phê cùng nông dân: Lắng nghe để tháo gỡ vướng mắc

Đưa OCOP thành trải nghiệm du lịch

Công cuộc tái định hình chuỗi cung ứng nông sản

Nông nghiệp công nghệ cao: Cuộc đua không chỉ dành cho người nhiều vốn
Hơn 200 nhà nông ở Đồng Tháp được hỗ trợ canh tác lúa phát thải thấp

Nông nghiệp giữ đà tăng trưởng, bài toán lớn ở 4 tháng cuối năm

Công nghệ sinh học trở thành động lực mới cho nền nông nghiệp xanh