Phân phối bảo hiểm qua ngân hàng - lợi ích ba bên

 | Bancassurance: “Gà đẻ trứng vàng” |
| Thương vụ nghìn tỷ tiếp tục khuấy động thị trường bancassurance |
| Bancassurance hướng đến chất lượng dịch vụ cho khách hàng |
Giải mã kế hoạch lợi nhuận ngân hàng
ABBank, Sacombank, VietBank… những ngân hàng đặt mục tiêu lợi nhuận trước thuế năm 2023 tăng cao, trên 50% so với năm ngoái; Nhóm đặt mục tiêu lợi nhuận trước thuế cao tiếp theo OCB 37%, MB 15%, VPBank 13%, VIB 15,3%... Đây mới chỉ là kế hoạch kinh doanh sơ bộ, lợi nhuận ròng của các ngân hàng chỉ được tính đúng, tính đủ sau khi đã trừ các nghĩa vụ thuế, trích lập dự phòng theo quy định của nhà nước và thực hiện các nghĩa vụ của cổ đông.
Tuy kế hoạch lợi nhuận trước thuế của các ngân hàng tăng cao về tỷ lệ nhưng xét về giá trị tuyệt đối lại không nhiều. Nguyên do một số ngân hàng đặt mục tiêu tỷ lệ lợi nhuận tăng cao còn do “đế nền” năm trước thấp, hoặc có ngân hàng vừa vượt qua giai đoạn tái cơ cấu hoạt động kinh doanh năm nay sẽ trở lại bình thường. Đơn cử, VietBank kế hoạch lợi nhuận năm 2023 xây dựng ở mức 960 tỷ đồng, với tổng tài sản mục tiêu là hơn 125.000 tỷ đồng – tương đương với một chi nhánh của ngân hàng lớn. Tương tự, ABBank xây dựng mục tiêu lợi nhuận năm nay đạt 2.826 tỷ đồng trên tổng tài sản mục tiêu tăng 5% đạt mức 136.816 tỷ đồng, vốn huy động tăng 2% đạt khoảng 93.508 tỷ đồng. Sacombank năm qua đã gần như hoàn tất lộ trình tái cơ cấu và năm nay bắt tay vào kinh doanh với đầy đủ các nghiệp vụ trên tệp khách hàng rộng và tổng tài sản quy mô tổng tài sản và tổng nguồn vốn huy động dự kiến tăng 11% lần lượt 657.800 tỷ đồng, 574.600 tỷ đồng. Với tài sản và nguồn vốn quy mô hơn nửa triệu tỷ đồng mà mục tiêu kế hoạch lợi nhuận trước thuế của ngân hàng này xây dựng ở mức 9.500 tỷ đồng không phải là cao.
 |
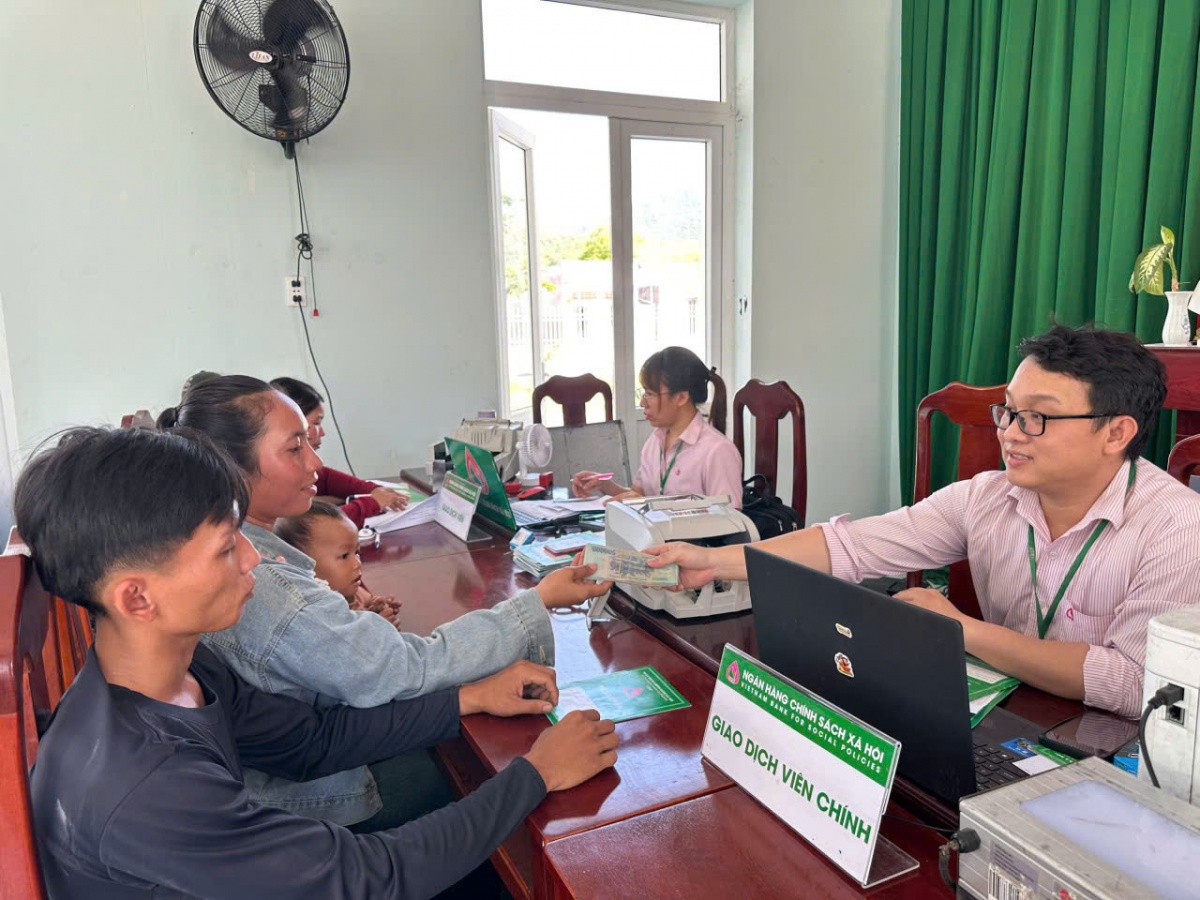
| Ảnh minh họa |
Trong bối cảnh sức cầu của nền kinh tế thấp, tín dụng quý I năm 2023 tăng thấp (2,06%) so với cùng kỳ và dự báo cho vay năm nay sẽ khó tăng nhanh. Bên cạnh đó, các ngân hàng vẫn đang phải trả lãi suất cao cho những hợp đồng huy động đã ký với người gửi tiền trong giai đoạn quý IV năm ngoái và những tháng đầu năm nay. Câu hỏi đặt ra nguồn thu của ngân hàng sẽ đến từ đâu? Chuyên gia nhận định: Khi thu nhập của người dân có xu hướng tăng lên, tiêu dùng và phân phối sản phẩm bảo hiểm sẽ là những mảng thị trường ngách tiếp tục nuôi dưỡng nguồn thu cho ngân hàng khi hoạt động cho vay giảm trong mấy năm gần đây.
Lợi ích ba bên
Hiện nay, hầu hết các ngân hàng đều thành lập công ty công ty bảo hiểm trực thuộc hoặc ký hợp đồng đối tác với công ty bảo hiểm để bán chéo sản phẩm. Theo đánh giá của các chuyên gia, bancassurance mang lại lợi ích cho cả khách hàng, doanh nghiệp bảo hiểm và ngân hàng. Với bancassurance, khách hàng sẽ có thêm lựa chọn về sản phẩm tài chính. Đặc biệt, trên cơ sở dữ liệu đánh giá nhu cầu của người dùng, ngân hàng sẽ cung cấp dịch vụ tài chính trọn gói giúp khách hàng có thể chủ động hoạch định kế hoạch tài chính trong hiện tại và tương lai tốt hơn.
Trong khi bancassurance mang lại cho các doanh nghiệp bảo hiểm một kênh phân phối sản phẩm hiệu quả nhà mạng lưới điểm giao dịch rộng khắp của các ngân hàng. Bên cạnh đó, nó cũng giúp các doanh nghiệp bảo hiểm tiếp cận những phân khúc khách hàng lớn từ tệp khách hàng của các ngân hàng. Còn với ngân hàng, bancassurance cũng mang lại một nguồn thu cho các nhà băng, qua đó giảm dần sự phụ thuộc vào tín dụng để phát triển bền vững hơn.
Đơn cử, MBBank có hai công ty bảo hiểm là MIC và MB Ageas Life trong những năm gần đây vươn lên trở thành ngân hàng phân phối dịch vụ hàng đầu. Năm 2022, mảng kinh doanh và dịch vụ bảo hiểm của MBBank chiếm 72% tổng doanh thu dịch vụ của ngân hàng, tăng 21% so với năm liền kề; nếu so với năm 2029 doanh thu bảo hiểm của MBBank gấp 2,4 lần. Theo báo cáo của MBank dịch vụ bảo hiểm có tốc độ tăng trưởng cao hơn với các dịch vụ thanh toán do vẫn còn đang trong giai đoạn đầu tư thu hút khách hàng sử dụng dịch vụ không dùng tiền mặt.
VPBank năm ngoái cũng thu về hơn 3.350 tỷ đồng doanh thu từ kinh doanh và dịch vụ bảo hiểm, tăng 42% so với năm trước đó, bảo hiểm chiếm 32% cơ cấu thu nhập của mảng dịch vụ của ngân hàng này. Techcombank cũng có doanh thu dịch vụ bảo hiểm năm qua đạt hơn 1.750 tỷ đồng, cao hơn rất nhiều so với dịch vụ chiết khấu bảo hiểm 330 tỷ đồng ở thời điểm năm 2016 - trước khi ngân hàng ký kết với đối tác phân phối độc quyền bảo hiểm qua ngân hàng. VIB cũng có mức thu nhập từ chiết khấu bảo hiểm năm qua ở mức 1.300 tỷ đồng từ hợp đồng đối tác chiến lược với Prudential.
Tính trên toàn thị trường, Hiệp hội Bảo hiểm Việt Nam thống kê, tổng doanh thu phí bảo hiểm qua ngân hàng chiếm khoảng 39% tổng doanh thu phí khai thác mới và chiếm bình quân 37% tổng thu nhập phí của các ngân hàng niêm yết trên sàn chứng khoán.
| Tại công văn 506/NHNN-TTGSNH về hoạt động cung ứng dịch vụ liên quan đến bảo hiểm, NHNN tiếp tục chỉ đạo các TCTD nghiêm túc chấp hành các quy định pháp luật và chỉ đạo của NHNN về hoạt động kinh doanh, đại lý bảo hiểm. Các TCTD cung cấp các thông tin về sản phẩm bảo hiểm, doanh nghiệp bảo hiểm… đầy đủ, chính xác cho bên mua bảo hiểm và giải thích đầy đủ, rõ ràng về quyền lợi bảo hiểm, điều khoản loại trừ trách nhiệm bảo hiểm, quyền và nghĩa vụ của bên mua bảo hiểm. Các TCTD không được tự ý kê khai thông tin cho bên mua bảo hiểm khi chưa có sự đồng ý của bên mua bảo hiểm; nghiêm cấm hành vi “ép” khách hàng mua bảo hiểm. |
Tin liên quan


Tin khác

Cho vay dựa trên dòng tiền: Mở rộng cơ hội tiếp cận vốn cho doanh nghiệp

Tăng cường số hóa và khả năng tiếp cận vốn tín dụng ưu đãi

Sáng 20/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.659 đồng

Chủ động phòng ngừa rủi ro, bảo vệ người gửi tiền từ sớm

Điều hành chính sách tiền tệ cuối năm: Linh hoạt, thận trọng ứng phó với các biến số

BIDV giảm lãi suất cho vay, triển khai 14 chương trình tín dụng ưu đãi với quy mô 500.000 tỷ đồng

Làn sóng giảm lãi suất huy động tiếp tục lan rộng trong tháng 11

Sáng 19/11: Tỷ giá trung tâm giảm 10 đồng

Ngân hàng mở rộng thị trường tài trợ thương mại

TP. Hồ Chí Minh: Tín dụng nhà ở xã hội tăng trưởng 36%