Chỉ số kinh tế:
Ngày 20/11/2026, tỷ giá trung tâm của VND với USD là 25.659 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.891 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Bancassurance: “Gà đẻ trứng vàng”

Quỳnh Trang thực hiện
Quỳnh Trang thực hiện  - 
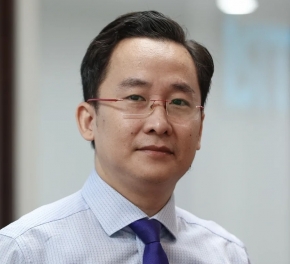
Theo PGS.TS Đinh Trọng Thịnh, chuyên gia kinh tế, trong những năm gần đây, bảo hiểm đã mang đến nguồn thu lớn cho các nhà băng và trở thành điểm sáng trong hoạt động kinh doanh. Dự báo, bancassurance sẽ tiếp tục là “gà đẻ trứng vàng” trong thời gian tới với dư địa phát triển còn rất lớn.
aa
bancassurance ga de trung vang Bancassurance hướng đến chất lượng dịch vụ cho khách hàng
bancassurance ga de trung vang Bancassurance vẫn là “gà đẻ trứng vàng”
bancassurance ga de trung vang Điểm sáng từ Bancassurance
bancassurance ga de trung vang
PGS.TS Đinh Trọng Thịnh

Ông nhận định thế nào về sự hợp tác giữa ngân hàng và doanh nghiệp trong việc phân phối sản phẩm bảo hiểm?

Sự bắt tay giữa ngân hàng và các doanh nghiệp bảo hiểm đã trở nên phổ biến cả ở trên thế giới và Việt Nam. Bancassurance trở thành một kênh phân phối chính và đóng góp tỷ trọng ngày càng cao bên cạnh các kênh phân phối bảo hiểm truyền thống khác. Nhiều nhà băng đã đẩy mạnh, xây dựng các nền tảng bán bảo hiểm số, giúp giảm chi phí và tăng hiệu quả bán bảo hiểm. Có thể thấy, liên tục trong thời gian qua, nhiều thương vụ hợp tác độc quyền giữa các bên đã và đang được ký kết hứa hẹn hợp tác lâu dài, bền vững, kỳ vọng mang đến cho thị trường bancassurance những con số ấn tượng hơn nữa.

Thực tế, dư địa phát triển của thị trường bảo hiểm ở Việt Nam còn rất lớn. Hiện tỷ lệ thâm nhập bảo hiểm nhân thọ (được tính bằng tổng phí bảo hiểm nhân thọ trên GDP của Việt Nam) ở mức dưới 2% - thấp hơn nhiều so với mức bình quân trên thế giới là 3,3%. Tỷ lệ này cũng thấp hơn so với các nước trong khu vực như Malaysia 4%, Thái Lan 3,4%, Ấn Độ 3,2%...

Mặt khác, cùng với sự phát triển kinh tế - xã hội, nhất là từ khi dịch bệnh Covid-19 xuất hiện, sự đa dạng các sản phẩm bảo hiểm với những khoản phúc lợi tốt đã khuyến khích người tham gia bảo hiểm nhân thọ nhiều hơn. Đây là cơ hội cho các doanh nghiệp bảo hiểm cũng như các ngân hàng tiếp tục có những cú bắt tay trong thời gian tới để phân phối sản phẩm tới tay khách hàng.

Đánh giá của ông về vai trò bancassurance trong hoạt động kinh doanh của ngân hàng cũng như của các doanh nghiệp bảo hiểm?

Có thể khẳng định rằng, bancassurance mang lại lợi ích cho tất cả các bên tham gia, cả doanh nghiệp, ngân hàng và khách hàng. Trước hết, các doanh nghiệp bảo hiểm sẽ tiết kiệm chi phí xây dựng mạng lưới riêng, có cơ hội tiếp cận với tệp khách hàng của các ngân hàng, nhanh chóng gia tăng thị phần, doanh thu…

Về phía các nhà băng, trong bối cảnh ngân hàng phải tăng thu từ hoạt động phi tín dụng, kinh doanh bảo hiểm đã và đang giúp các ngân hàng đa dạng hóa nguồn thu để từ đó có thêm nguồn hỗ trợ người dân, doanh nghiệp. Bên cạnh đó, các ngân hàng còn có thể khai thác thêm nhiều dịch vụ khác từ tệp khách hàng của bảo hiểm. Đây là nguồn thu bền vững và ít rủi ro hơn với việc thu từ hoạt động tín dụng. Còn với khách hàng, họ sẽ có cơ hội được tiếp cận sản phẩm với nhiều kênh phân phối hiện đại, tiện lợi, ưu đãi hơn khi có nhiều lựa chọn.

Vậy nên làm gì để thúc đẩy kênh bán hàng này ngày càng phát triển, thưa ông?

Dù có sự tăng trưởng mạnh mẽ nhưng cũng không thể phủ nhận rằng hoạt động phân phối bảo hiểm qua ngân hàng vẫn còn một số hạn chế. Đơn cử như các sản phẩm bán qua kênh bancassurance hiện tại chưa có đặc thù riêng, chủ yếu mới chỉ là các sản phẩm đơn giản, có sẵn của doanh nghiệp bảo hiểm. Việc thiết kế sản phẩm bảo hiểm gắn với xu hướng cá thể hoá sản phẩm tài chính để làm sao phù hợp nhất với từng nhóm đối tượng khách hàng là rất quan trọng. Các nhà băng có thể cân nhắc tạo ra gói sản phẩm gồm dịch vụ ngân hàng và bảo hiểm phù hợp với nhu cầu của từng khách hàng.

Cùng với xu thế số hoá đang diễn ra mạnh mẽ trong ngành Ngân hàng, hoạt động bancassurance cũng cần được đẩy mạnh trên môi trường điện tử, tăng cường khả năng giao tiếp đa kênh, nâng cao trải nghiệm khách hàng.

Ngoài ra, nâng cao chất lượng đội ngũ nhân viên tư vấn về các sản phẩm bảo hiểm, ngân hàng có thể phối hợp với các doanh nghiệp bảo hiểm nhằm đảm bảo nguồn nhân lực chất lượng có đủ năng lực bao gồm kiến thức, thông tin và kinh nghiệm. Qua đó, các nhân viên có thể đưa ra những tư vấn tối ưu và phù hợp nhất với bức tranh tài chính của khách hàng… Nhờ đó nâng cao trải nghiệm của khách hàng khi tiếp cận với các sản phẩm bảo hiểm, từ khâu tiếp nhận thông tin sản phẩm, hoàn thiện thủ tục mua bán tới dịch vụ chăm sóc khách hàng…

Xin cảm ơn ông!

Quỳnh Trang thực hiện

Tin liên quan

Tin khác

Người Việt đang bỏ lỡ cơ hội tích lũy tài sản vì chờ có nhiều tiền

Người Việt đang bỏ lỡ cơ hội tích lũy tài sản vì chờ có nhiều tiền

Quản lý tài sản thường được xem là chuyện của người giàu, trong khi nhiều người trẻ chờ lương cao, trả hết nợ mới nghĩ đến tiết kiệm. Theo ông Huỳnh Anh Huy, Giám đốc Phân tích Ngành, Công ty CP Chứng khoán Kafi, chính thói quen quản lý tiền từ sớm mới tạo nền tảng tích lũy tài sản. Với người Việt, bắt đầu bằng khoản nhỏ, đều đặn có thể quan trọng hơn việc chờ một cơ hội đầu tư sinh lời cao.
AI bước vào vận hành, doanh nghiệp phải thay đổi cuộc chơi

AI bước vào vận hành, doanh nghiệp phải thay đổi cuộc chơi

AI đang vượt khỏi vai trò công cụ hỗ trợ để trở thành tác nhân tự chủ, buộc doanh nghiệp tái cấu trúc chiến lược, vận hành và quản trị niềm tin.
Động lực nào dẫn dắt đà tăng trưởng của FPT trong năm 2027

Động lực nào dẫn dắt đà tăng trưởng của FPT trong năm 2027

Với tỷ lệ lấp đầy các cụm nhà máy AI đạt tới 95%, Tập đoàn FPT đang dồn lực chuyển dịch mô hình kinh doanh, kỳ vọng nhóm dịch vụ AI-first chiếm tối thiểu 40% doanh thu công nghệ thông tin nước ngoài vào năm 2027.
Ba bài học lớn giúp doanh nghiệp Việt thêm kinh nghiệm khi ra… biển lớn

Ba bài học lớn giúp doanh nghiệp Việt thêm kinh nghiệm khi ra… biển lớn

Từ một nhà máy sản xuất tủ lạnh thua lỗ, Haier vươn lên thành thương hiệu toàn cầu nhờ kiên trì nâng cao chất lượng và mở rộng thị trường thông qua mua bán, sáp nhập. Toyota thành công nhờ thấu hiểu khách hàng, liên tục cải tiến sản phẩm, trong khi Samsung tạo bước ngoặt bằng đầu tư dài hạn vào công nghệ. Những kinh nghiệm này đặt ra yêu cầu đối với doanh nghiệp Việt Nam về nâng cao năng lực sản xuất, quản trị, phát triển thương hiệu và lựa chọn chiến lược quốc tế hóa phù hợp, cùng với sự hỗ trợ của Nhà nước về thông tin thị trường, tài chính và kết nối đối tác.
‘Hộ chiếu xanh’ đưa thương hiệu Việt vươn tầm toàn cầu

‘Hộ chiếu xanh’ đưa thương hiệu Việt vươn tầm toàn cầu

Quy mô thương mại Việt Nam đã vượt mốc 1.000 tỷ USD, tạo bệ phóng vững chắc để doanh nghiệp nội chủ động chuyển đổi xanh, chinh phục các thị trường khó tính và khẳng định thương hiệu vươn tầm quốc tế.
Ngành gỗ Việt trước thời hạn EUDR: Đầu tư để giữ lợi thế xuất khẩu

Ngành gỗ Việt trước thời hạn EUDR: Đầu tư để giữ lợi thế xuất khẩu

Từ ngày 30/12/2026, Quy định chống phá rừng của Liên minh châu Âu (EUDR) bắt đầu được áp dụng đối với các doanh nghiệp vừa và lớn. Trong khi ưu đãi thuế quan từ Hiệp định Thương mại tự do Việt Nam - EU (EVFTA) tiếp tục tạo thuận lợi cho xuất khẩu, yêu cầu minh bạch nguồn gốc nguyên liệu và những thay đổi trong nhu cầu thị trường quốc tế đang đặt ngành gỗ Việt Nam trước áp lực điều chỉnh chiến lược đầu tư, nâng cao năng lực cạnh tranh và duy trì đơn hàng.
Chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp thuế hỗ trợ doanh nghiệp ‘hồi sinh’

Chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp thuế hỗ trợ doanh nghiệp ‘hồi sinh’

Phần lớn người nộp thuế mong muốn khôi phục kinh doanh hoặc chấm dứt hoạt động theo quy định của pháp luật, nhưng vướng hồ sơ và nghĩa vụ tài chính tích lũy nhiều năm, tiền chậm nộp tiếp tục tăng. Vì vậy, chính sách đặc thù tại dự thảo Nghị quyết là cần thiết, đúng thẩm quyền, thể chế hóa chủ trương của Đảng về phát triển kinh tế tư nhân, cải thiện môi trường đầu tư kinh doanh, giảm gánh nặng thủ tục và chi phí tuân thủ về thuế, qua đó tạo điều kiện cho doanh nghiệp phục hồi.
Bao bì Việt và bài toán biến cơ hội thành đơn hàng

Bao bì Việt và bài toán biến cơ hội thành đơn hàng

Bao bì Việt Nam đã có mặt tại 172 quốc gia và vùng lãnh thổ, nhưng kết quả xuất khẩu giữa các nhóm sản phẩm không đồng đều. Từ câu chuyện doanh nghiệp phải mua bao bì nước ngoài đến những yêu cầu kỹ thuật của người mua, cơ hội mở rộng thị phần phụ thuộc vào khả năng chuyển năng lực sản xuất thành đơn hàng.
TP. Hồ Chí Minh cần thêm gần 50.000 lao động dịp cận Tết

TP. Hồ Chí Minh cần thêm gần 50.000 lao động dịp cận Tết

Thị trường lao động TP. Hồ Chí Minh đã lấy lại đà tăng trưởng ổn định, cơ bản khắc phục tình trạng thiếu hụt nhân lực cục bộ trên diện rộng. Tuy nhiên, dịp cuối năm 2026 và cận Tết Nguyên đán 2027, doanh nghiệp vẫn cần tuyển thêm khoảng 45.000-50.000 lao động để đáp ứng nhu cầu sản xuất, kinh doanh.
EUDR: Minh bạch chuỗi cung ứng để nâng sức cạnh tranh hàng Việt

EUDR: Minh bạch chuỗi cung ứng để nâng sức cạnh tranh hàng Việt
Quy định chống phá rừng của Liên minh châu Âu (EUDR) đang đặt ra những yêu cầu ngày càng cao đối với hàng hóa xuất khẩu của Việt Nam, đặc biệt là cà phê, gỗ và cao su. Không chỉ dừng ở truy xuất nguồn gốc, quy định này đòi hỏi doanh nghiệp phải xây dựng hệ thống quản trị dữ liệu minh bạch, có khả năng kiểm chứng xuyên suốt chuỗi cung ứng. Đây cũng là cơ hội để hàng Việt nâng cấp năng lực sản xuất, củng cố vị thế tại các thị trường tiêu chuẩn cao.