Chỉ số kinh tế:
Ngày 23/9/2026, tỷ giá trung tâm của VND với USD là 25.635 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.404/26.866 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Số hóa quản lý nợ để nhận diện sớm rủi ro

Thạch Bình
Thạch Bình  - 
Việc hoàn thiện khung pháp lý, cùng với yêu cầu kiểm soát chất lượng tín dụng đang thúc đẩy các NHTM chuyển dần sang mô hình quản lý nợ dựa trên dữ liệu và công nghệ. Trọng tâm của xu hướng này là nhận diện sớm rủi ro ngay từ khâu cấp tín dụng và trong suốt vòng đời khoản vay.
aa
Số hóa và dữ liệu phải đi vào chiều sâu để trở thành nền tảng quản trị rủi ro Đẩy mạnh chuyển đổi số, hoàn thiện cơ sở dữ liệu quốc gia trong năm 2026
Số hóa quản lý nợ để nhận diện sớm rủi ro

Số hóa các nghiệp vụ quản trị nợ cốt lõi

NHNN vừa tổ chức tập huấn triển khai Thông tư 83/2025/TT-NHNN về hệ thống kiểm soát nội bộ đối với các tổ chức tín dụng. Thông tư đưa ra các yêu cầu cao hơn liên quan đến kiểm tra sức chịu đựng đối với rủi ro tín dụng, rủi ro thị trường, rủi ro lãi suất trên sổ ngân hàng; đồng thời bổ sung quy định về quản lý dữ liệu rủi ro, quản lý rủi ro mô hình và hoàn thiện cơ chế “3 tuyến bảo vệ”.

Theo đại diện Hiệp hội Ngân hàng Việt Nam, việc chuyển từ cách tiếp cận tuân thủ sang quản trị rủi ro chủ động đòi hỏi các ngân hàng đầu tư vào hệ thống dữ liệu và mô hình phân tích, bởi các chuẩn mực như Basel và IFRS 9 phụ thuộc đáng kể vào chất lượng dữ liệu đầu vào. Theo đó, NHNN gia tăng quyền chủ động cho các NHTM trong thiết lập và vận hành hệ thống kiểm soát nội bộ có thể thúc đẩy đầu tư vào công nghệ quản trị nợ.

Thực tế tại nhiều ngân hàng cho thấy, các giải pháp số hóa đang được triển khai trong các nghiệp vụ cốt lõi, đặc biệt trong chấm điểm tín dụng và dự báo rủi ro. Các hệ thống này mở rộng phạm vi đánh giá từ chỉ tiêu tài chính sang các yếu tố như dòng tiền, lịch sử giao dịch và hành vi chi tiêu của khách hàng.

Theo đại diện một số ngân hàng, các mô hình hiện nay sử dụng thuật toán để ước tính xác suất vỡ nợ (PD) và mức độ tổn thất (LGD) theo thời gian, thay vì chủ yếu dựa vào tài sản bảo đảm và hồ sơ tài chính tĩnh. Việc chấm điểm theo hướng “động” giúp nhận diện sớm các khoản vay có nguy cơ suy giảm chất lượng trong những tháng đầu sau giải ngân. Trên cơ sở đó, ngân hàng có thể đưa ra cảnh báo hoặc điều chỉnh hạn mức tín dụng khi xuất hiện dấu hiệu rủi ro.

Bên cạnh đó, hệ thống cảnh báo sớm (Early Warning System) được nhiều ngân hàng triển khai như một lớp kiểm soát bổ sung. Các chỉ báo rủi ro thường được xây dựng theo ngành nghề, dòng tiền và lịch sử trả nợ, hỗ trợ phát hiện sớm dấu hiệu suy giảm chất lượng khoản vay. Qua đó cho phép chủ động làm việc với khách hàng hoặc điều chỉnh điều kiện tín dụng trước khi phát sinh nợ xấu.

Ở khâu xử lý nợ, một số tổ chức tín dụng đã triển khai các nền tảng thu hồi nợ số (Digital Collection), tự động phân loại khách hàng theo mức độ rủi ro và khả năng trả nợ để xây dựng phương án xử lý phù hợp, như nhắc nợ tự động, tái cơ cấu hoặc chuyển sang xử lý pháp lý. Việc số hóa quy trình được ghi nhận có thể góp phần cải thiện hiệu quả thu hồi nợ và giảm chi phí vận hành.

Việc triển khai chuẩn mực IFRS 9 tại một số ngân hàng cũng đang làm thay đổi cách thức trích lập dự phòng. Theo đó, các tổ chức tín dụng phải dự báo tổn thất tín dụng dự kiến dựa trên dữ liệu lịch sử và kịch bản kinh tế vĩ mô, thay vì chỉ ghi nhận khi nợ xấu đã phát sinh.

Phân hóa về chất lượng tài sản

Theo số liệu tổng hợp từ báo cáo tài chính các NHTM và tổ chức xếp hạng tín nhiệm, tổng nợ xấu nội bảng toàn hệ thống năm 2025 tăng khoảng 14%, phản ánh tác động của bối cảnh kinh tế. Tuy nhiên, VIS Rating cho biết tỷ lệ nợ xấu toàn ngành có xu hướng ổn định quanh mức 2,1% và có thể duy trì trong năm 2026.

Các báo cáo cũng cho thấy sự phân hóa về chất lượng tài sản giữa các ngân hàng. Nhóm ngân hàng đầu tư mạnh vào dữ liệu, công nghệ và áp dụng các chuẩn mực quốc tế như Basel, IFRS 9 có xu hướng duy trì tỷ lệ nợ xấu thấp hơn và kiểm soát chi phí tín dụng tốt hơn. Ngược lại, một số ngân hàng có hệ thống quản trị rủi ro chưa hoàn thiện ghi nhận mức nợ xấu cao hơn và biến động lớn hơn khi điều kiện thị trường không thuận lợi.

Theo FiinRatings, chi phí tín dụng của ngành Ngân hàng đã giảm xuống mức thấp nhất kể từ năm 2021, trong khi tỷ lệ xóa nợ ròng duy trì ổn định. Tuy nhiên, tổ chức này cũng lưu ý rủi ro vẫn tập trung ở một số lĩnh vực như bất động sản và doanh nghiệp xuất khẩu, có thể tiếp tục tạo áp lực trong thời gian tới, đặc biệt tại các ngân hàng có mức độ tập trung tín dụng cao.

Trong bối cảnh đó, việc NHNN thúc đẩy chuẩn hóa quản trị rủi ro theo Basel và nâng cao yêu cầu về dữ liệu thông qua Thông tư 83/2025/TT-NHNN được xem là yếu tố hỗ trợ quá trình nâng cấp hệ thống quản trị nợ tại các NHTM. Thực tế cho thấy, quá trình số hóa quản lý nợ đang làm thay đổi cách thức vận hành của hệ thống ngân hàng theo hướng tăng cường phòng ngừa rủi ro. Mức độ hiệu quả của quá trình này có thể khác nhau giữa các tổ chức, tùy thuộc vào năng lực đầu tư và triển khai hệ thống quản trị rủi ro.

Thạch Bình

Tin liên quan

Tin khác

Danh hiệu “Ngân hàng Bán lẻ tốt nhất châu Á” lần đầu tiên được trao cho một ngân hàng Việt Nam

Danh hiệu “Ngân hàng Bán lẻ tốt nhất châu Á” lần đầu tiên được trao cho một ngân hàng Việt Nam

Khi 94% giao dịch được thực hiện qua kênh số, dịch vụ ngân hàng ngày càng hiện diện sâu hơn trong đời sống hằng ngày của khách hàng.
Hơn 1,22 triệu tỷ đồng đang nằm trong tài khoản thanh toán cá nhân
Hơn 1,22 triệu tỷ đồng đang nằm trong tài khoản thanh toán cá nhân

Theo số liệu mới nhất của Ngân hàng Nhà nước, đến cuối quý II/2026, tiền gửi thanh toán của cá nhân tại các ngân hàng đạt khoảng 1,22 triệu tỷ đồng. So với quý I/2026, số dư này đã tăng nhẹ, song vẫn thấp hơn mức ghi nhận cùng kỳ năm 2025.
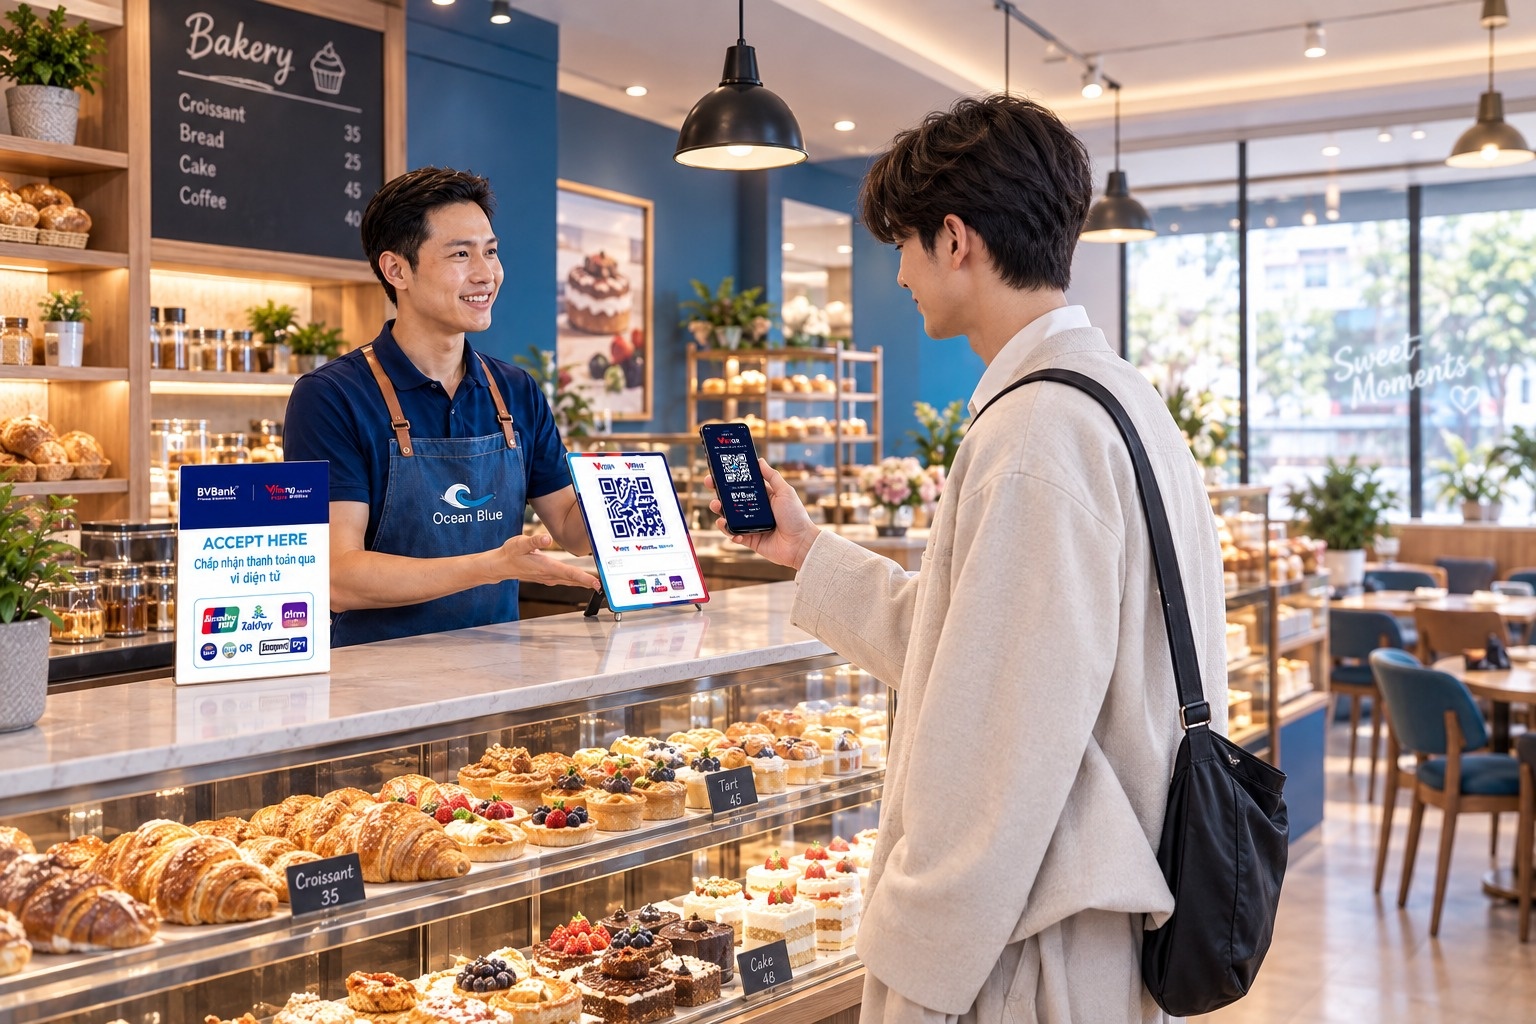
Đón khách quốc tế, hộ kinh doanh thêm cơ hội bán hàng với VietQRGlobal
Đón khách quốc tế, hộ kinh doanh thêm cơ hội bán hàng với VietQRGlobal

Khách quốc tế quét thanh toán qua QR bằng ứng dụng quen thuộc, người bán nhận tiền Việt: VietQRGlobal của BVBank giúp hộ kinh doanh đón thêm cơ hội từ du lịch.
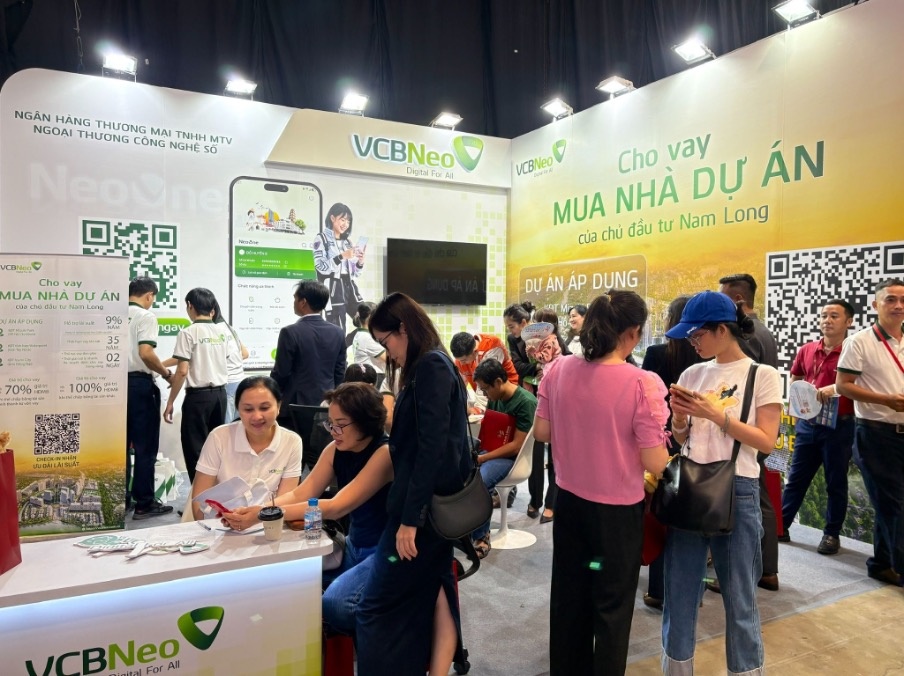
VCBNeo tiếp sức kế hoạch an cư với giải pháp tài chính linh hoạt

VCBNeo tiếp sức kế hoạch an cư với giải pháp tài chính linh hoạt

Hướng tới nhu cầu an cư ngày càng đa dạng của khách hàng, VCBNeo tiếp tục phát triển các giải pháp vay mua nhà theo hướng linh hoạt và phù hợp với khả năng tài chính thực tế. Hoạt động đồng hành tại Nam Long Experience 2026 là một trong những điểm chạm để ngân hàng đưa các giải pháp này đến gần hơn với người mua nhà.
CASA suy giảm, ngân hàng làm gì để giữ dòng vốn giá rẻ?

CASA suy giảm, ngân hàng làm gì để giữ dòng vốn giá rẻ?

Nguồn tiền gửi không kỳ hạn (CASA) - một trong những nguồn vốn có chi phí thấp nhất của ngân hàng đang chịu sức ép khi chênh lệch lãi suất với tiền gửi có kỳ hạn gia tăng. Tiền gửi thanh toán của cá nhân giảm gần 10% so với cùng kỳ, trong khi tỷ lệ CASA tại phần lớn ngân hàng cũng đi xuống trong nửa đầu năm 2026.
NHNN đẩy mạnh kết nối, chia sẻ và khai thác dữ liệu giai đoạn 2026-2030

NHNN đẩy mạnh kết nối, chia sẻ và khai thác dữ liệu giai đoạn 2026-2030

Ngân hàng Nhà nước Việt Nam (NHNN) sẽ tập trung chuẩn hóa, kết nối, chia sẻ và khai thác dữ liệu, phát triển các cơ sở dữ liệu chuyên ngành, mở rộng ứng dụng dữ liệu trong dịch vụ công và hoạt động ngân hàng, đồng thời tăng cường yêu cầu về an ninh mạng, an toàn dữ liệu trong giai đoạn 2026-2030.
KienlongBank ra mắt Visa Signature: Đặc quyền độc bản, trải nghiệm tinh hoa

KienlongBank ra mắt Visa Signature: Đặc quyền độc bản, trải nghiệm tinh hoa

KienlongBank vừa ra mắt thẻ tín dụng cao cấp Visa Signature dành riêng cho giới tinh hoa. Với nhiều đặc quyền, phí chuyển đổi ngoại tệ thấp nhất thị trường và hoàn tiền không giới hạn, chiếc thẻ không chỉ giúp chủ thẻ quản lý chi tiêu mà còn khẳng định vị thế độc bản qua hệ sinh thái tiện ích đẳng cấp toàn cầu.
Ngân hàng không thể và không nên  là nguồn vốn duy nhất cho mọi nhu cầu phát triển

Ngân hàng không thể và không nên là nguồn vốn duy nhất cho mọi nhu cầu phát triển

Tín dụng tiếp tục đóng vai trò quan trọng trong hỗ trợ đà tăng trưởng. Theo cập nhật mới nhất, dư nợ toàn hệ thống các TCTD đạt trên 20 triệu tỷ đồng, tăng 9,91% so với cuối năm 2025; trong đó trên 77% dư nợ phục vụ sản xuất, kinh doanh.
NAPAS, VietinBank và Central Retail ký kết hợp tác thúc đẩy thanh toán xuyên biên giới

NAPAS, VietinBank và Central Retail ký kết hợp tác thúc đẩy thanh toán xuyên biên giới

Trong khuôn khổ “Tuần lễ Việt Nam tại Thái Lan năm 2026”, Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS), Ngân hàng TMCP Công Thương Việt Nam (VietinBank) và Central Retail Corporation (Thái Lan) đã ký kết Biên bản ghi nhớ hợp tác (MOU) nhằm thúc đẩy các sáng kiến hợp tác mới giữa doanh nghiệp hai nước Việt Nam - Thái Lan.
Hòa cùng khát vọng phát triển Thủ đô

Hòa cùng khát vọng phát triển Thủ đô

Hà Nội là trung tâm chính trị, kinh tế và trái tim văn hóa của cả nước, nơi hội tụ và kết tinh những giá trị ngàn năm văn hiến, đồng thời là một cực tăng trưởng trọng yếu của quốc gia. Nghị quyết số 02-NQ/TW của Bộ Chính trị về “Xây dựng và phát triển Thủ đô Hà Nội trong kỷ nguyên mới” và Luật Thủ đô đang mở ra một không gian phát triển rộng lớn, mang theo những mục tiêu và khát vọng vươn tầm mạnh mẽ. Trên hành trình ấy, ngành Ngân hàng Hà Nội tiếp tục bền bỉ đồng hành, khơi thông từng dòng vốn, hòa cùng nhịp đập khát vọng phát triển của Thủ đô.