Thúc đẩy nhà ở xã hội phải tìm điểm cân bằng lợi ích

| Tháo điểm nghẽn dòng tiền cho nhà ở xã hội Thủ tục "cản bước" phát triển nhà ở xã hội Thủ tướng yêu cầu: Hoàn thành 130.000 căn hộ nhà ở xã hội trong năm 2024 |
Phát triển nhà ở xã hội phải hài hòa lợi ích giữa Nhà nước – doanh nghiệp – người dân
Chưa bao giờ vấn đề thúc đẩy nhà ở xã hội lại được quan tâm như thời gian này. Trong tuần qua đã diễn ra tới 2 Hội nghị đẩy mạnh triển khai gói tín dụng 120 nghìn tỷ đồng cho vay nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư. Tiếp đến Thủ tướng Chính phủ Phạm Minh Chính chủ trì hội nghị tháo gỡ khó khăn, thúc đẩy phát triển nhà ở xã hội. Tính từ đầu năm đến nay có tới 4-5 hội nghị tháo gỡ khó khăn, thúc đẩy phát triển phân khúc này. Thủ tướng Phạm Minh Chính nhấn mạnh, phát triển nhà ở xã hội, nhà ở cho công nhân vừa là một trong những trụ cột của các chính sách an sinh xã hội, vừa là giải pháp hữu hiệu thúc đẩy phát triển kinh tế - xã hội.
Việc chăm lo giải quyết nhà ở cho người dân luôn được Đảng và Nhà nước ta quan tâm và xác định là nhiệm vụ trọng tâm trong phát triển kinh tế - xã hội của đất nước. Đặc biệt là việc đẩy mạnh phát triển nhà ở xã hội để giải quyết nhu cầu chỗ ở cho các đối tượng thu nhập thấp và công nhân tại các khu công nghiệp. Trong thời gian qua, nhiều cơ chế chính sách tháo gỡ khó khăn, cắt giảm thủ tục hành chính, tăng cường ưu đãi chủ đầu tư dự án xây dựng nhà ở xã hội, cụ thể như: được miễn tiền sử dụng đất, tiền thuê đất đối với toàn bộ diện tích đất của dự án; chủ đầu tư không phải thực hiện thủ tục xác định giá đất, tính tiền sử dụng đất, tiền thuê đất được miễn và không phải thực hiện thủ tục đề nghị miễn tiền sử dụng đất, tiền thuê đất; Được ưu đãi thuế giá trị gia tăng, thuế thu nhập doanh nghiệp theo quy định của pháp luật về thuế…
 |
| Việc chăm lo giải quyết nhà ở cho người dân luôn được Đảng và Nhà nước ta quan tâm và xác định là nhiệm vụ trọng tâm trong phát triển kinh tế - xã hội của đất nước |
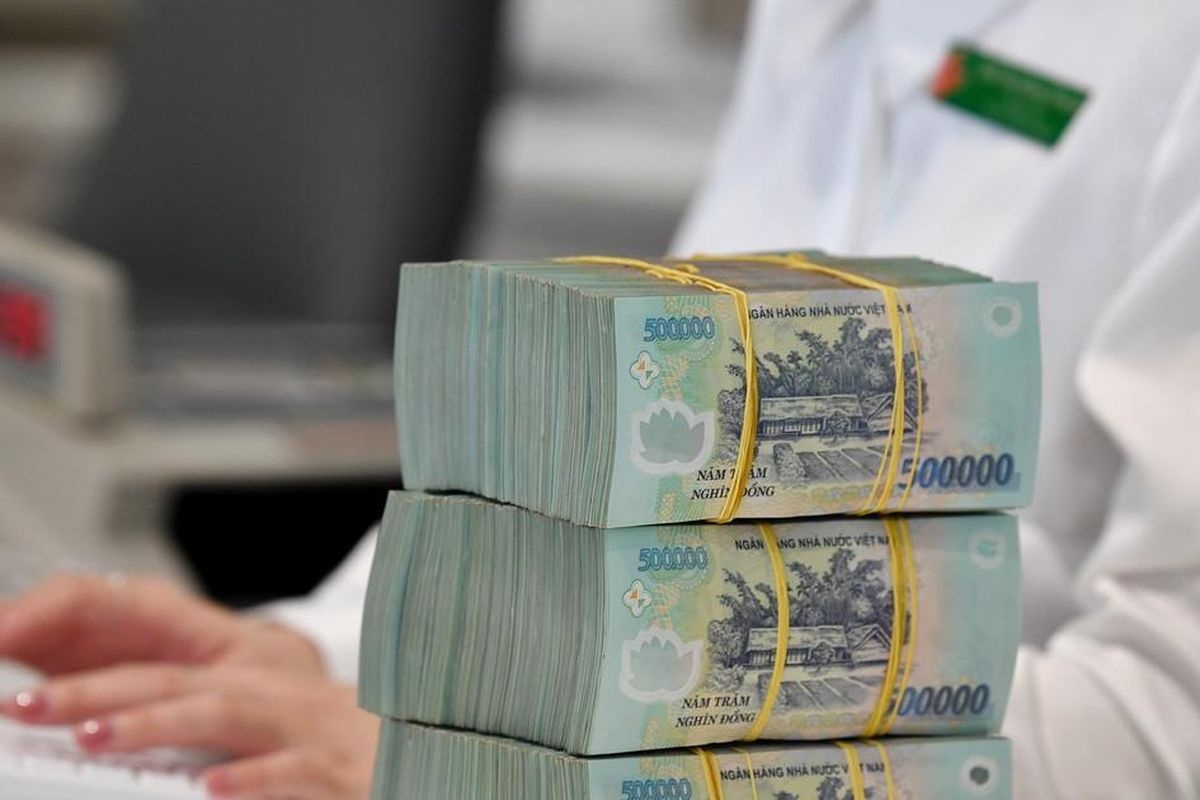
Ở góc độ ngân hàng đã dành nhiều cơ chế chính sách ưu đãi đối với thị trường bất động sản nói chung, phân khúc nhà ở xã hội nói riêng. Bởi ngân hàng xác định luôn luôn đồng hành với thị trường bất động sản, vì có mối quan hệ chặt chẽ với tín dụng ngân hàng. Minh chứng là trong bối cảnh khó khăn nhưng dư nợ tín dụng bất động sản vẫn đạt 2 triệu 890 nghìn tỷ đồng, chiếm 23% tổng dư nợ toàn nền kinh tế. Đặc biệt, tín dụng đã chảy vào các phân khúc đang khuyến khích như nhà ở thương mại, nhà ở có nhu cầu ở thực, hạn chế vào phân khúc nghỉ dưỡng, cao cấp. “Bất động sản luôn là vấn đề được NHNN quan tâm trong chỉ đạo, điều hành để hỗ trợ thị trường này phục hồi và phát triển ổn định. Chính vì thế, trong nhiều chính sách của NHNN đều dành cơ chế thoả đáng cho lĩnh vực bất động sản, kể cả những cơ chế hỗ trợ như giãn hoãn nợ cho doanh nghiệp hay chính sách giảm lãi suất của các NHTM…”, Phó Thống đốc Thường trực NHNN Đào Minh Tú nhấn mạnh. Riêng đối với gói tín dụng 120.000 tỷ đồng, Phó Thống đốc thông tin, hiện nay 4 ngân hàng thương mại nhà nước Agribank, Viecombank, BIDV và VietinBank tham gia với 30.000 tỷ đồng/ngân hàng. Gần đây, TPBank có tham gia đăng ký một gói 5.000 tỷ đồng. Như vậy, tổng cộng gói này có quy mô 125.000 tỷ đồng, với lãi suất giảm 1,5 - 2%/năm, tùy đối tượng tham gia.
Sau một thời gian triển khai, theo báo cáo của Vụ Tín dụng các ngành kinh tế, đến nay mới có 28/63 UBND tỉnh gửi văn bản hoặc công bố trên cổng thông tin điện tử về danh mục dự án tham gia Chương trình với 68 dự án. Trong 68 dự án thuộc 28 tỉnh, thành phố thì có 30 dự án có nhu cầu vay vốn, các dự án còn lại không có nhu cầu vay vốn do đã hoàn thành hoặc đã thu xếp nguồn vốn khác. Các NHTM đã cam kết cấp tín dụng cho 15 dự án với số tiền cam kết là khoảng 7.000 tỷ đồng.
Việc giải ngân gói tín dụng 120 nghìn tỷ đồng còn khiêm tốn cũng đã được chỉ rõ nguyên nhân do vẫn có nhiều vướng mắc trong quá trình triển khai thực hiện dự án nhà ở xã hội khiến doanh nghiệp chưa mặn mà với gói tín dụng này. Đơn cử như một số dự án còn gặp vướng mắc về mặt pháp lý, về giải phóng mặt bằng, về thủ tục tính tiền sử dụng đất, chuyển mục đích sử dụng đất… Đây cũng chính là nguyên nhân về phía cung dẫn tới các TCTD chưa có cơ sở để cấp tín dụng cho chủ đầu tư dự án. Còn với phía cầu, nhiều đối tượng không đủ điều kiện để mua nhà, không đủ điều kiện để vay vốn… Bên cạnh đó, không ít người thu nhập sụt giảm do ảnh hưởng kinh tế khó khăn dẫn tới nhu cầu mua nhà giảm. Trong khi đó giá nhà ở nhiều phân khúc như chung cư vẫn còn cao thậm chí đang xu hướng tăng giá mạnh do nguồn cung nhà khan hiếm. Điều này dẫn tới khả năng mua nhà để ở của người dân đã khó lại càng khó hơn.
Trong cuộc họp vừa qua, cũng khá nhiều doanh nghiệp đề xuất ngân hàng giảm thêm lãi suất gói tín dụng 120 nghìn tỷ đồng tạo động lực cho họ đầu tư phân khúc nhà ở này. Bởi hiện quy định cho vay nhà ở xã hội, nhà ở công nhân hiện nay bị hạn chế lãi suất sinh lời do bị khống chế ở mức 10% nên chưa đủ sức hấp dẫn nhà đầu tư. Đối với đề xuất hỗ trợ giảm thêm lãi suất của các doanh nghiệp là mong mỏi không chỉ doanh nghiệp mà bản thân ngân hàng cũng muốn. Song hiện nay lãi suất cho vay ưu đãi gói tín dụng là từ nguồn vốn các ngân hàng cân đối để hỗ trợ khách hàng. Ngoài gói tín dụng này, nền kinh tế còn rất khó khăn nên còn nhiều lĩnh vực khác đang cần hỗ trợ không thể dồn ưu tiên vào một lĩnh vực, mà phải đảm bảo đồng đều, tạo động lực phát triển kinh tế xã hội cũng như hỗ trợ cho người dân. Chưa kể, muốn giảm lãi suất cho vay các ngân hàng phải giảm thêm lãi suất huy động. Nhưng hiện tại lãi suất huy động đang ở mức thấp nhất trong vòng chục năm trở lại đây không thể thấp hơn đến mức người gửi tiền không muốn gửi. Ngân hàng không huy động được vốn cũng không có vốn để cho vay.
Theo giới chuyên môn, nếu yêu cầu ngân hàng phải cho vay lãi suất thấp, bắt ngân hàng phải chịu mọi rủi ro về chính sách là không công bằng. Thực tế này sẽ dẫn đến chính sách đó không thành công. Ngân hàng e ngại không dám cho vay vì lợi nhuận thấp trong khi rủi ro tiềm ẩn. Bởi đối tượng khách hàng trên nguồn thu không cao, bấp bênh. Chưa kể người mua nhà ở xã hội sau 5 năm mới được chuyển nhượng. Như vậy, trong vòng 5 năm đó ngân hàng không thể xử lý tài sản khi cần thiết. Muốn phát triển nhà ở xã hội phải có sự hài hòa lợi ích giữa Nhà nước – doanh nghiệp – người dân.
TS. Trần Du Lịch – Thành viên Hội đồng tư vấn chính sách, tiền tệ quốc gia cũng cho rằng, muốn làm nhà ở xã hội thì nhà nước phải hỗ trợ nguồn lực chứ không thể nhà nước chỉ ban hành chính sách rồi giao cho thị trường tự làm. “Tôi nghĩ rằng, các chính sách phải có cơ chế hỗ trợ bằng ngân sách nhà nước với một tỉ lệ phù hợp, ví dụ bù lãi suất”, TS. Trần Du Lịch chia sẻ quan điểm.
 |
| Mở rộng đối tượng được mua nhà ở xã hội để có thể tạo động lực cho cả ngân hàng và doanh nghiệp |
Sớm tháo gỡ vướng mắc cơ chế khơi thông bế tắc thị trường
Để tạo sức hấp dẫn thúc đẩy phân khúc nhà ở xã hội, ông Đỗ Thanh Sơn, Phó Tổng Giám đốc Phụ trách điều hành VietinBank đề nghị Chính phủ xem xét thành lập quỹ phát triển nhà ở xã hội, nguồn vốn ưu đãi cho phát triển nhà ở xã hội để có được lãi suất thực sự ưu đãi, phù hợp hơn nữa với người mua nhà, doanh nghiệp làm nhà ở xã hội, nhà ở công nhân, cải tạo chung cư cũ. Trên cơ sở nguồn ưu đãi này, lãi suất cho vay có thể xem xét thấp hơn lãi suất cho vay thương mại bình thường trên thị trường. Cần huy động từ nhiều nguồn lực khác nhau và vốn ngân sách đóng vai trò đầu mối. Đại diện ngân hàng này cũng đề xuất xem xét giao việc lựa chọn xác định người mua nhà cho chủ đầu tư dự án để tăng chủ động trong khâu bán hàng, đồng thời, mở rộng đối tượng, nới lỏng điều kiện đối với người được mua nhà ở xã hội.
Tổng giám đốc BIDV Lê Ngọc Lâm đề nghị mở rộng đối tượng được mua nhà ở xã hội để có thể tạo động lực cho cả ngân hàng và doanh nghiệp. Thực tế hiện nay cho thấy, điều kiện để có thể mua nhà ở xã hội khá khắt khe, nên đối tượng đáp ứng được rất hạn chế. Do đó, chủ đầu tư chưa mặn mà triển khai vì thiếu đầu ra. Còn các ngân hàng cũng quan ngại liệu có cho vay đúng đối tượng không.
Chung quan điểm, bà Phùng Thị Bình, Phó tổng giám đốc Agribank đề xuất nên mở rộng các gói vay ưu đãi sang phân khúc nhà ở bình dân, vì đây là phân khúc có nhu cầu rất tốt trên thị trường. “Chúng tôi đã cho chủ đầu tư vay thực hiện 5-6 dự án chung cư bình dân tại Bình Dương và các dự án này đều bán rất tốt”, bà Bình cho hay.
Giới chuyên môn đề xuất cần sớm tháo gỡ cơ chế chính sách không chỉ khơi thông bế tắc đối với cho vay nhà ở xã hội mà đối với cả thị trường nhất là phân khúc nhà có nhu cầu thực. Để tránh tình trạng “mỡ treo mèo nhịn đói” hay nói cách khác là vốn dư dả mà không giải ngân được, TS. Lê Xuân Nghĩa cho rằng, nên tập trung phát triển các dự án nhà giá rẻ, thay vì tập trung vào nhà ở xã hội, nhà ở công nhân với điều kiện ngặt nghèo. Muốn vậy, không nên khống chế giá, khống chế tỷ lệ lợi nhuận với nhà ở giá rẻ, không bắt doanh nghiệp phải chịu trách nhiệm về đối tượng mua nhà.
“Nếu chỉ tập trung gói gọn vào nhà ở xã hội như hiện nay, sẽ dẫn tới tình trạng bế tắc, vì người có khả năng mua nhà thì không mua được nhà, còn người nằm trong đối tượng mua nhà ở xã hội lại không có khả năng thanh toán. Gói 120.000 tỷ đồng giải ngân rất chậm, hay gói vay nhà ở xã hội theo Nghị định 100/2015/NĐ-CP của Chính phủ gần như thất bại là ví dụ điển hình”, TS. Lê Xuân Nghĩa cảnh báo.
Hàng loạt hội nghị tháo gỡ khó khăn cho thị trường bất động sản được tổ chức, song đến nay, số lượng dự án bất động sản được cấp phép mới còn hạn chế, đặc biệt là các dự án phân khúc bình dân. Như vậy, để khơi thông bế tắc thị trường bất động sản nói chung, phân khúc nhà ở xã hội nói riêng, mấu chốt là phải tìm điểm cân bằng lợi ích giữa doanh nghiệp – người mua nhà về giá nhà. Vấn đề này chỉ riêng ngành ngân hàng không giải quyết được.
Tin liên quan


Tin khác

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Nhiều sáng kiến số thay đổi cách quản lý ngân hàng

ABBank triển khai gói tín dụng 1.000 tỷ đồng, giảm lãi suất 2%

Nâng cao năng lực lồng ghép bình đẳng giới trong xây dựng văn bản pháp luật ngành Ngân hàng

Dư địa giảm lãi suất còn đến đâu?

Gỡ điểm nghẽn vốn vay nhà ở xã hội từ địa phương
Mở rộng 'lá chắn' bảo vệ giao dịch tài chính số

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

GPBank giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh