Trái phiếu Nhật Bản hấp dẫn trở lại, dòng vốn đầu tư sẽ đổi hướng?

 |
| Lợi suất tăng đang giúp trái phiếu chính phủ Nhật Bản lấy lại sức hấp dẫn với nhà đầu tư. Ảnh: Wikimedia Commons. |
Sau nhiều năm gần như bị nhà đầu tư cá nhân “bỏ quên”, trái phiếu chính phủ Nhật Bản (JGB) đang bước vào một giai đoạn rất khác. Lợi suất JGB kỳ hạn 30 năm hiện tiến sát 4%, cao hơn mức khoảng 3,6% của trái phiếu chính phủ Đức cùng kỳ hạn và thu hẹp đáng kể khoảng cách với lợi suất khoảng 5,2% của trái phiếu Kho bạc Mỹ kỳ hạn 30 năm. Trong khi đó, lợi suất kỳ hạn 2 năm đã lên 1,64% - mức cao nhất trong 31 năm. Mặt bằng lợi suất mới đang khiến các công ty quản lý tài sản Nhật mở thêm quỹ trái phiếu để thu hút tiền của nhà đầu tư cá nhân, các hộ gia đình.
Câu chuyện càng đáng chú ý sau dữ liệu lạm phát Mỹ công bố ngày 12/8. Theo đó, CPI tháng 7 tăng 0,1% so với tháng trước và 3,4% so với cùng kỳ, trong khi CPI lõi tăng 2,5% so với một năm trước. Dữ liệu tương đối ôn hòa khiến thị trường giảm bớt kỳ vọng Fed sẽ tăng lãi suất ngay trong tháng 9. Tuy nhiên, đồng yên vẫn chịu sức ép, cho thấy áp lực lên đồng tiền Nhật vẫn còn.
Ở chiều ngược lại, kỳ vọng BOJ tiếp tục bình thường hóa chính sách đang tăng lên. Bản tóm tắt ý kiến cuộc họp tháng 7 cho thấy ít nhất ba trong số chín thành viên Hội đồng Chính sách cho rằng BOJ có thể nâng lãi suất nhanh hơn nhịp độ hiện nay. Theo Reuters, giọng điệu “diều hâu” hơn này đã củng cố kỳ vọng thị trường rằng BOJ có thể nâng lãi suất sớm nhất vào tháng 9.
Chính sự dịch chuyển đó đang tạo ra một thay đổi ít được chú ý hơn: JGB không chỉ tăng lợi suất mà bắt đầu trở lại như một tài sản đầu tư thực sự đối với các hộ gia đình Nhật.
Từ tài sản “không đáng giữ” đến “đối thủ” cạnh tranh với tiền gửi
Trong nhiều năm, chính sách tiền tệ siêu nới lỏng của BOJ đã kéo lợi suất trái phiếu Nhật xuống rất thấp. Đối với nhà đầu tư cá nhân, việc giữ JGB vì thế gần như không mang lại phần thưởng đủ lớn để bù cho việc khóa tiền trong thời gian dài.
Bức tranh hiện nay đã có phần khác đi.
Takayuki Yagi, một lãnh đạo điều hành tại Mitsubishi UFJ Asset Management, cho biết trước đây việc nắm giữ JGB có thể khiến nhà đầu tư chịu thiệt vì lợi suất quá thấp, nhưng hiện trái phiếu chính phủ Nhật đã có thể đóng vai trò thực sự trong một danh mục đa dạng hóa cùng với cổ phiếu. Mitsubishi UFJ Asset Management đang chuẩn bị ra mắt một quỹ mới vào tháng 9, tập trung vào các trái phiếu có lãi suất coupon thấp, kỳ hạn khoảng 20 năm, được phát hành trong thời kỳ BOJ duy trì chính sách tiền tệ siêu nới lỏng.
Không chỉ Mitsubishi UFJ, Daiwa Asset Management và Amova Asset Management cũng đang mở rộng các sản phẩm cho phép nhà đầu tư cá nhân tiếp cận JGB, nhất là các kỳ hạn dài.
Đáng chú ý hơn là diễn biến ở nhóm kỳ hạn ngắn. Lợi suất JGB kỳ hạn 2 năm đã tăng lên 1,64%, qua đó tạo ra một lựa chọn mới cho những người không muốn khóa vốn trong các kỳ hạn hàng chục năm. Daiwa Asset Management từ tháng 6 đã bổ sung một quỹ tập trung vào JGB đáo hạn trong hai năm.
“Đây sẽ là một sản phẩm có tính cạnh tranh với tiền gửi kỳ hạn hai năm”, Yasuaki Matsuba, Giám đốc điều hành cấp cao của Daiwa, cho biết.
Đây có thể là lớp thay đổi quan trọng nhất của câu chuyện JGB hiện nay. Trong nhiều năm, môi trường lãi suất gần bằng 0 khiến hộ gia đình Nhật ít có động lực chuyển tiền tiết kiệm sang trái phiếu chính phủ. Các JGB dành riêng cho nhà đầu tư cá nhân đã được bán từ năm 2003 với kỳ hạn 3, 5 và 10 năm, nhưng vẫn chỉ chiếm tỷ trọng nhỏ trong thị trường trái phiếu chính phủ. Khi lợi suất tăng rõ rệt, khoảng cách lợi nhuận giữa tiền gửi và JGB bắt đầu đủ lớn để nhà đầu tư cân nhắc lại cách phân bổ tài sản.
Dù vậy, lợi suất cao hơn chưa đồng nghĩa tiền sẽ lập tức đổ mạnh vào trái phiếu. Amova đã tung một quỹ JGB kỳ hạn 30 năm từ tháng 11 năm ngoái với mục tiêu lợi suất khoảng 4%/năm, nhưng đến cuối tháng 6 tài sản của quỹ mới đạt 554 triệu yên, thấp hơn kỳ vọng. Một nguyên nhân, theo Takuya Kanazawa, Phó chủ tịch cấp cao thuộc bộ phận phát triển sản phẩm của Amova, là các nhà đầu tư cá nhân lo ngại rằng lợi suất có thể còn tăng cao hơn nữa.
Ai sẽ mua lượng JGB mà BOJ sẽ rút dần?
Sự trở lại của nhà đầu tư cá nhân còn quan trọng bởi cấu trúc thị trường JGB đang thay đổi khi BOJ thu hẹp vai trò của một “bên mua khổng lồ”.
Theo kế hoạch của BOJ, lượng mua JGB hàng tháng sẽ giảm từ khoảng 2,7 nghìn tỷ yên trong quý II/2026 xuống 2,5 nghìn tỷ yên trong quý III, 2,3 nghìn tỷ yên trong quý IV và 2,1 nghìn tỷ yên trong quý I/2027. Từ tháng 4/2027, BOJ dự kiến duy trì lượng mua khoảng 2 nghìn tỷ yên mỗi tháng.
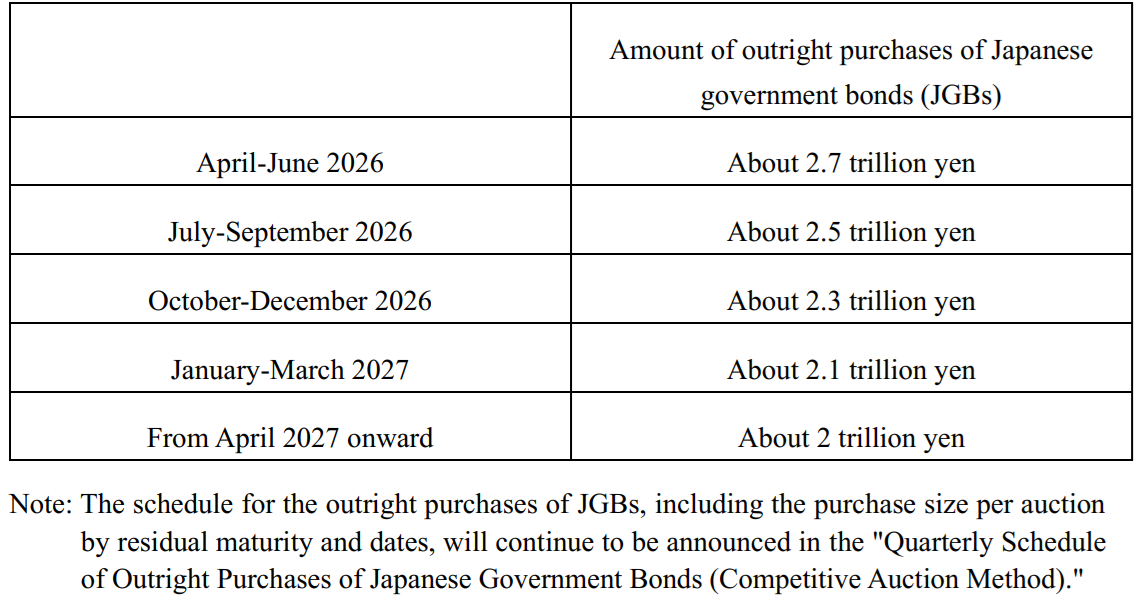 |
| BOJ dự kiến giảm dần lượng mua JGB hàng tháng từ khoảng 2,7 nghìn tỷ yên trong quý II/2026 xuống khoảng 2 nghìn tỷ yên từ tháng 4/2027. Nguồn: BOJ. |
Theo ước tính của JPMorgan Securities Japan được Reuters dẫn lại, lượng JGB BOJ nắm giữ dự kiến giảm khoảng 48 nghìn tỷ yên trong năm tài khóa hiện tại, trong khi Chính phủ Nhật có thể tăng phát hành khoảng 15 nghìn tỷ yên trong năm nay để tài trợ cho các biện pháp kích thích và giảm thuế. Trong bối cảnh một bên mua chủ chốt đang rút dần khỏi thị trường, việc tìm thêm nguồn cầu từ ngân hàng, công ty bảo hiểm, quỹ đầu tư và đặc biệt là các hộ gia đình ngày càng trở nên quan trọng.
Ở góc độ thị trường quốc tế, đây cũng là biến số đáng theo dõi. Nhật Bản từ lâu sở hữu một lượng tiết kiệm lớn được đầu tư ra nước ngoài khi lợi suất trong nước quá thấp. Năm 2025, vị thế tài sản đối ngoại ròng của Nhật Bản đạt mức kỷ lục 561,75 nghìn tỷ yên, tăng 4,4% so với cuối năm trước.
JGB hấp dẫn hơn chưa đủ để kết luận dòng vốn Nhật sẽ nhanh chóng quay về nước. Chênh lệch lợi suất với Mỹ, diễn biến của đồng yên và chi phí phòng ngừa rủi ro tỷ giá vẫn sẽ quyết định sức hấp dẫn tương đối giữa tài sản trong và ngoài Nhật Bản.
Nhưng sau nhiều năm trái phiếu chính phủ gần như không phải một lựa chọn đáng kể đối với nhà đầu tư cá nhân, sự xuất hiện của mức lợi suất 1,64% ở kỳ hạn hai năm và gần 4% ở kỳ hạn 30 năm đang thay đổi phép tính.
Khi lợi suất trong nước trở nên cạnh tranh hơn, JGB đang tạo thêm một lựa chọn cho khối tiết kiệm khổng lồ của Nhật Bản - và nếu xu hướng này kéo dài, cách dòng vốn Nhật phân bổ giữa tài sản trong nước và nước ngoài cũng có thể dần thay đổi.
Tin liên quan


Tin khác

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 14/10

Thêm nhiều Chủ tịch Fed khu vực nghiêng về một lần tăng lãi suất nữa trong năm nay

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 13/10

IMF nâng dự báo tăng trưởng toàn cầu
Chủ tịch Fed Cleveland: Làn sóng đầu tư AI củng cố lý do cần thắt chặt chính sách tiền tệ

Quan chức Fed muốn tăng thêm lãi suất, nhưng tháng 10 vẫn là ẩn số

Siết giao dịch phòng hộ: Đồng rupee bật tăng 1% sau động thái của Ngân hàng Dự trữ Ấn Độ

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 12/10

Lạm phát tăng do giá năng lượng có khiến Fed nâng lãi suất?

Mỹ mở đường cho dầu diesel Nga: Kỳ vọng ‘van giảm áp’ cho lạm phát