Giúp DN da giày Việt Nam “vượt rào” vào châu Âu

 | Ngành da giày chuẩn bị lợi thế EVFTA |
| Để da giày phát huy nội lực |
| Da giày Việt vẫn yếu ở sân nhà |
Hội thảo nhằm cập nhật cho các DN ngành da giày các quy định về nguồn gốc xuất xứ hàng hóa, thủ tục “Tự xác nhận nguồn gốc xuất xứ” và các thủ tục khai báo hải quan khi xuất khẩu sang EU; các rào cản kỹ thuật, cũng như các biện pháp phòng vệ tại thị trường EU; cơ hội và ưu đãi của FTA Việt Nam EU.
 |
Một trong những rào cản lớn nhất đối với các DN da giày Việt Nam muốn xuất khẩu sang thị trường châu Âu là vấn đề cắt giảm thuế quan mà muốn làm được điều này thì các DN da giày phải đáp ứng các quy định về nguồn gốc xuất xứ đối với sản phẩm và hiểu biết rõ về các rào cản kỹ thuật trong thương mại…
Bà Trịnh Thị Thu Hiền – Trưởng phòng Cục xuất nhập khẩu (Bộ Công Thương) cho hay, điều kiện để được hưởng ưu đãi thuế quan là nhà nhập khẩu nộp hóa đơn thương mại và thương nhân phải trong danh sách được thông báo. Đồng thời, hàng hóa phải trong danh sách mặt hàng được thông báo.
Theo bà Phan Thị Thanh Xuân – Phó Chủ tịch, Tổng thư ký Hiệp hội da giày – túi xách Việt Nam, giày dép là một trong những mặt hàng xuất khẩu chủ lực vào các thị trường EU. Kim ngạch xuất khẩu giày dép ra thế giới năm 2016 đạt 13 tỷ USD, chiếm 9% tổng kim ngạch của Việt Nam. Đây là mặt hàng ưu tiên quan trọng trong đàm phán các FTA.
Liên minh châu Âu EU hiện là thị trường xuất khẩu sản phẩm da giày lớn thứ hai của Việt Nam sau Hoa Kỳ. Năm 2016 kim ngạch xuất khẩu da giày của Việt Nam sang khu vực này đạt gần 5 tỷ USD, trong đó xuất khẩu giày dép đạt 4,16 tỷ USD và xuất khẩu túi xách các loại đạt gần 0,84 tỷ USD.
Hiệp định Thương mại tự do Việt Nam – EU, dự kiến sẽ ký chính thức trong năm 2018, mở ra một chặng đường mới trong quan hệ thương mại giữa Việt Nam và EU. Xuất khẩu da giày của Việt Nam sang các nước thuộc EU sẽ có cơ hội tăng trưởng mạnh, do hầu hết các dòng thuế nhập khẩu ba lô-túi-cặp và hơn 40% các dòng thuế nhập khẩu giày dép vào thị trường EU sẽ được giảm về 0% và toàn bộ các dòng thuế giày dép cắt giảm về 0% trong vòng 7 năm sau khi hiệp định có hiệu lực.
Đối với xuất khẩu da giày của Việt Nam, để được hưởng cắt giảm thuế quan khi xuất khẩu sang thị trường EU, các DN phải đáp ứng các quy định về nguồn gốc xuất xứ đối với sản phẩm da giày. Các DN cũng cần hiểu biết rõ về các rào cản kỹ thuật trong thương mại, nhất là các quy định về hạn chế hóa chất độc hại, quy định về an toàn sản phẩm tiêu dùng và các biện pháp phòng vệ (chống bán phá giá, chống trợ cấp giá…) được áp dụng tại EU.
Một trong những vấn đề đang được khá nhiều người quan tâm liên quan đó là các biện pháp chống bán phá giá và chống trợ cấp. Theo Giáo sư Sangeeta Khorana – Chuyên gia quốc tế - Dự án EU-Mutrap cho biết, thuế chống bán phá giá là để chống lại việc “bán phá giá”, đánh vào hàng nhập khẩu đang bán với giá thấp hơn giá trị hợp lý của sản phẩm.
Phương pháp để xác định liệu hàng hóa có bị bán phá giá hay không được dựa vào so sánh giá cả ở thị trường các nước thứ 3, ước tính chi phí sản xuất hoặc ước tính chi phí sản xuất của các công ty nước ngoài.
Tin liên quan


Tin khác

PMI lĩnh vực sản xuất: Động lực phục hồi, sức ép chi phí và vai trò của chính sách tiền tệ

Nâng cao năng lực đón dòng vốn công nghệ cao

PETROCONs tìm nhà đầu tư khu đất 3.400 m2 tại Tam Đảo
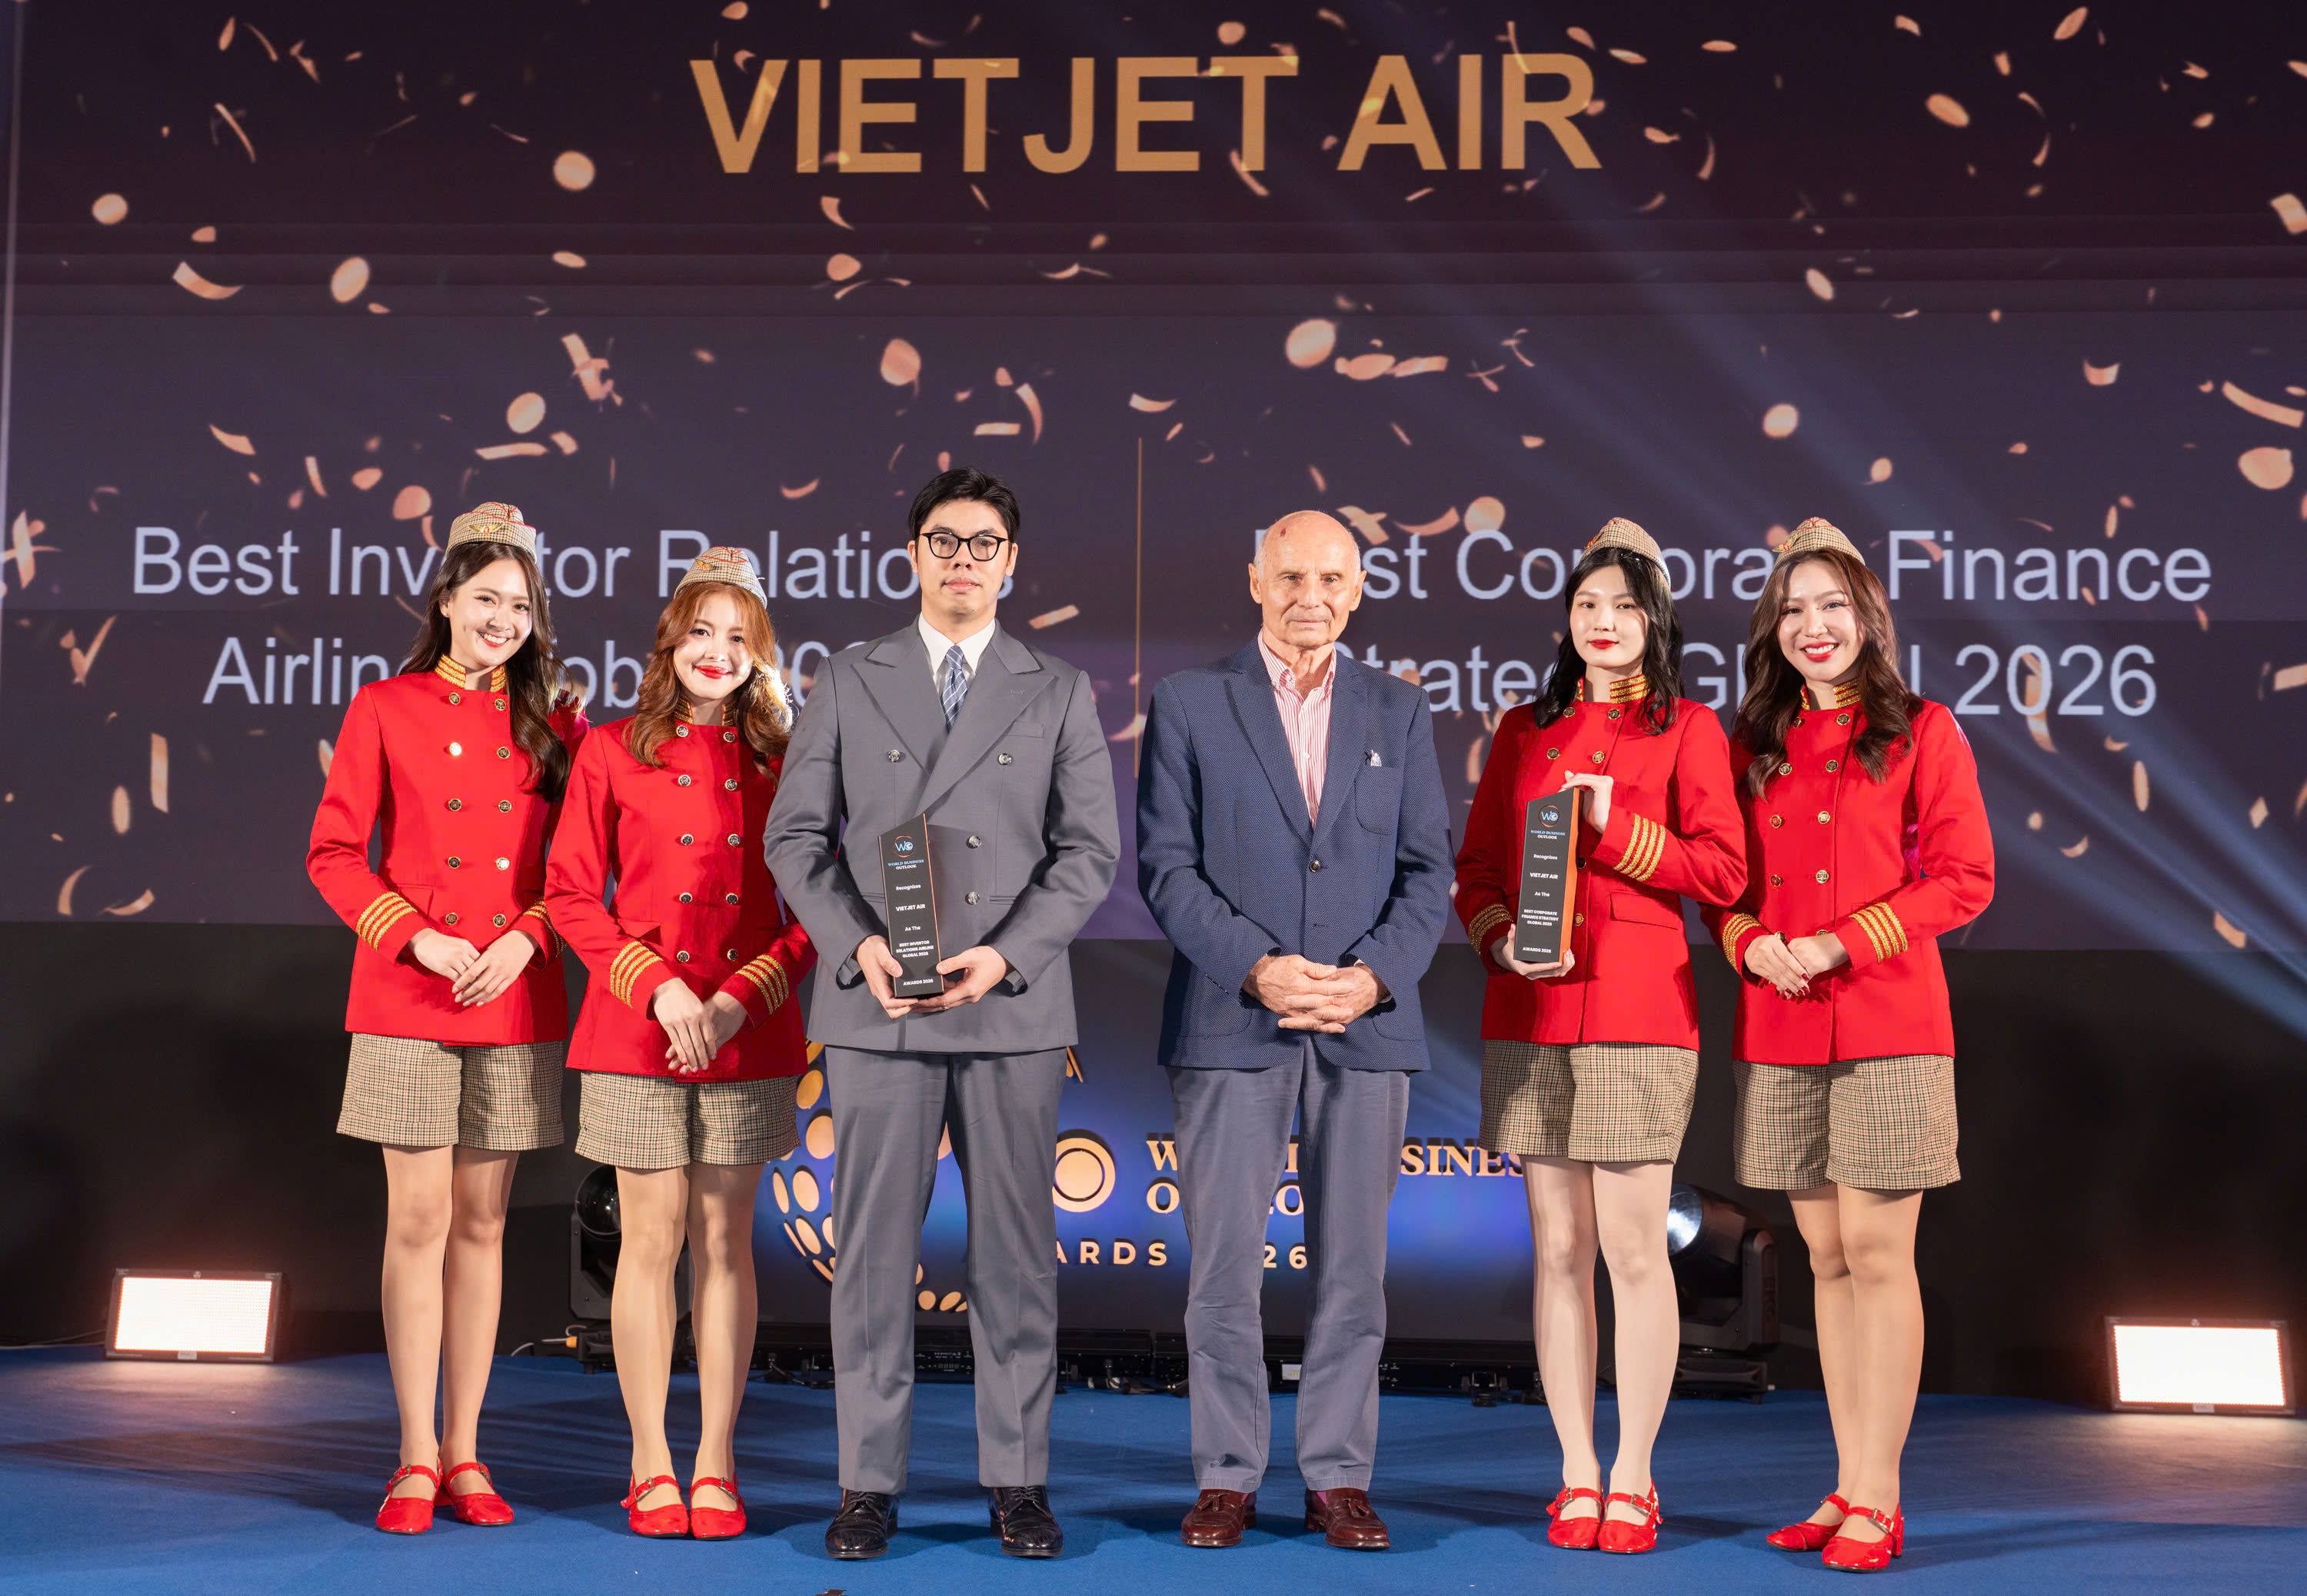
Vietjet giành cú đúp giải thưởng toàn cầu về quan hệ nhà đầu tư và chiến lược tài chính doanh nghiệp

Hợp tác đầu tư EmbedIT - VNFITE: Lời giải cho bài toán rủi ro và tuân thủ trong kỷ nguyên số hóa tài chính

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Doanh nghiệp trước bài toán tiếp cận và hấp thụ vốn

'Ba đúng' để vốn ngân hàng tăng cường nội lực cho DNNVV

Từ hạt gạo ngon nhất thế giới đến cuộc chiến bảo vệ thương hiệu ST25

Sửa đổi Luật Bưu chính: Siết chặt bảo vệ dữ liệu cá nhân, hiện đại hóa phương thức quản lý