Hạn chế cho vay tiền mặt

 | Thanh toán phi tiền mặt qua ví điện tử tăng vọt |
| Quản lý thuế: Không dùng tiền mặt để giảm tiêu cực |
 |
| Cho vay tiền qua thẻ ở các công ty tài chính chưa thu hút nhiều người tiêu dùng sử dụng |
Nở rộ cho vay tiền mặt
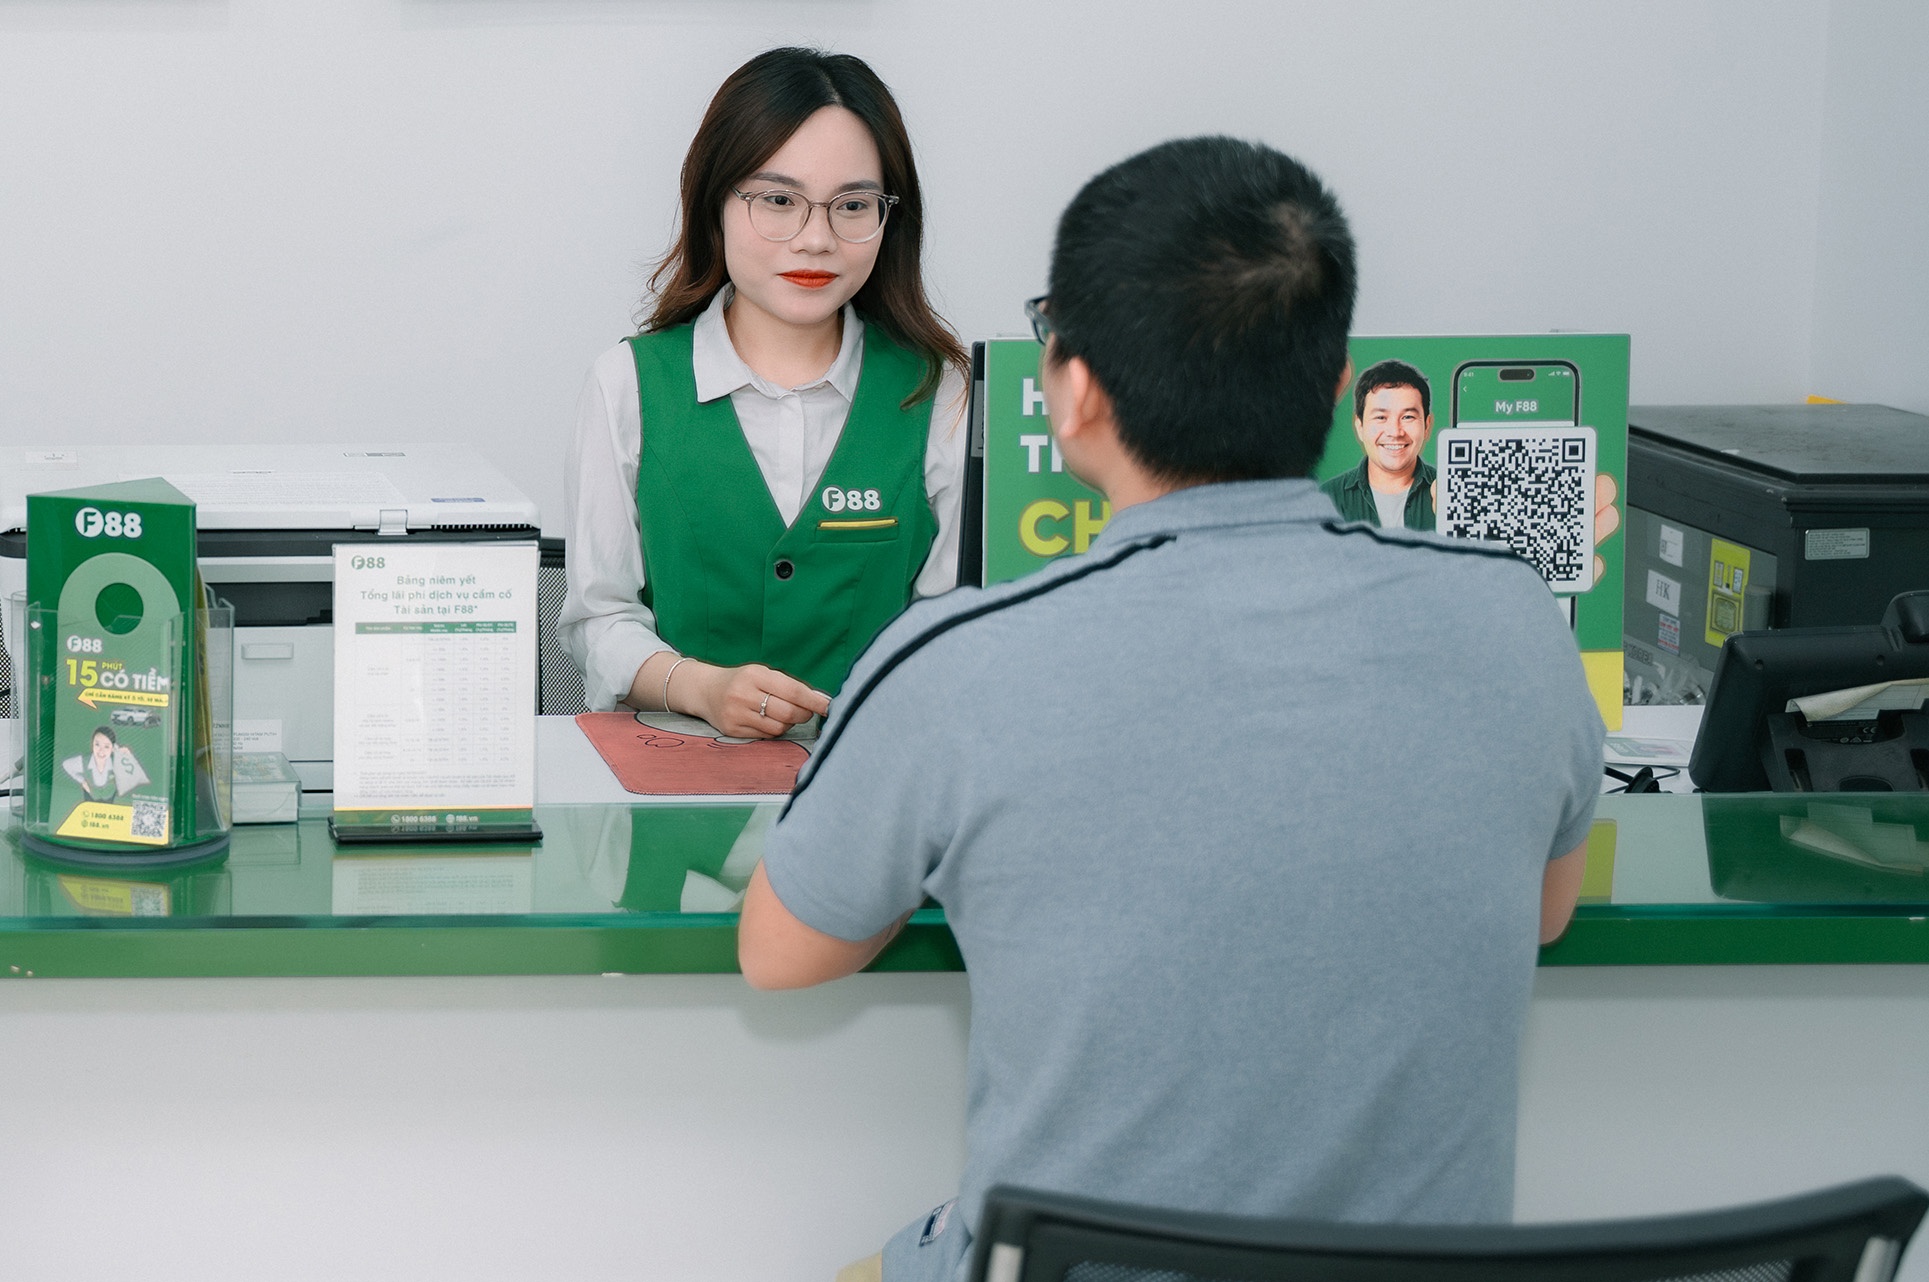
Chị Nguyễn Thị Ngọc Thanh - một nhân viên Sở Giao thông - Vận tải TP.HCM cho biết, trong khi chờ đợi nguồn thu nhập tăng thêm chị đã tìm đến công ty tài chính Prudential vay tiêu dùng tín chấp tiền mặt. Tư vấn viên hướng dẫn sao kê bảng lương 3 tháng gần nhất, hóa đơn điện và nước sinh hoạt để chứng minh người vay có ở trong căn nhà khai báo trong hồ sơ tín dụng và duyệt khoản vay 40 triệu đồng cho với lãi suất 2,8%/tháng. Chị Thanh đã từ chối vay tiêu dùng tiền mặt vì cho rằng lãi suất cao so với khả năng chi trả của bản thân.
Nhưng không phải ai cũng có thể từ chối như chị Thanh khi nhu cầu về vốn đang cấp thiết. Vay tiêu dùng tín chấp lãi suất thấp, lời rao như một cam kết hỗ trợ tài chính kích thích người tiêu dùng chi tiêu mạnh tay hàng ngày vẫn đang đổ vào tin nhắn điện thoại di động. Cách thức mở rộng các khoản vay tiêu dùng tín chấp không chỉ thông báo qua điện thoại, các tư vấn viên còn đến tận công sở, gia đình tiếp cận người vay vốn cá nhân.
Mỗi công ty tài chính có một cách thức tiếp cận khách hàng vay vốn tiêu dùng khác nhau, nhưng đều có một điểm chung là điều kiện vay vốn rất dễ dàng mà ngân hàng không thể đáp ứng được. SHB Finance có sản phẩm chứng minh thu nhập từ 3 triệu đồng cho vay tiền mặt, nhà cho vay tiêu dùng Easy Credit chỉ cần chứng minh thu nhập từ 4,5 triệu đồng đủ điều kiện cho vay tiền mặt…
Hoạt động cho vay tiêu dùng tiền mặt của các công ty tài chính có vốn đầu tư nước ngoài đã hoạt động từ nhiều năm nay ở các đô thị lớn, đối tượng khách hàng chủ yếu nhắm đến giới công chức văn phòng có thu nhập ổn định. Các dịch vụ cho vay ứng trước, dựa trên nguồn thu nhập tiền công, tiền lương gần như không có rủi ro gì nhiều. Bởi người cho vay đã “tỏ từ đường đi lối về” của người vay và người vay vốn cũng xác định sử dụng vốn trong một thời gian ngắn.
Bởi vậy, mặc dù lãi suất cao hơn lãi suất ngân hàng nhưng do thủ tục vay vốn đơn giản nên vẫn thu hút được nhiều người vay tiêu dùng của công ty tài chính.
Giám sát giải ngân qua tài khoản?
Theo Vụ Tín dụng các ngành kinh tế, NHNN, tính đến cuối quý I/2019 tỷ trọng cho vay tiền mặt chiếm khoảng trên 10% tổng dư nợ cho vay tiêu dùng. Tổng dư nợ tín dụng tiêu dùng tính đến nay vào khoảng 1,1 triệu tỷ đồng, nếu bóc tách phần cho vay mua nhà trả góp ở các NHTM ra, tín dụng tiêu dùng phục vụ đời sống thuần túy chỉ còn khoảng gần 700 ngàn tỷ đồng.
Hiện cả nước có 16 công ty tài chính do NHNN cấp phép; tuy nhiên, có một số công ty tài chính có tỷ trọng cho vay tiêu dùng giải ngân trực tiếp bằng tiền mặt rất cao. Mạng lưới của các công ty tài chính chủ yếu phát triển bên cạnh các điểm bán lẻ hàng hóa, các nhà phân phối siêu thị, cửa hàng điện máy…
Theo tìm hiểu của người viết bài cho vay tiền mặt của các công ty tài chính có nhiều cách thức giải ngân khác nhau, Prudential giải ngân trực tiếp cho người vay, FE Credit còn có cả hình thức giải ngân qua bưu điện, Home Credit giải ngân cả vào thẻ… hình thức giải ngân có thể tùy chọn của khách hàng khi đăng ký khoản vay.
Cho vay tiêu dùng tín chấp hiện có 3 hình thức: cho vay tiêu dùng trả góp thông qua các điểm bán hàng hóa, cho vay tiêu dùng qua thẻ của công ty tài chính, cho vay tiêu dùng tiền mặt. Theo số liệu thống kê của Home Credit, tỷ lệ cho vay tiêu dùng qua phát hành thẻ đến nay rất thấp chỉ vào khoảng 5.000 khách hàng vay trên tổng số hơn 3 triệu khách hàng.
Ông Trịnh Bá Việt Xô - Trưởng phòng Quản lý đối tác chiến lược của Công ty tài chính Home Credit Việt Nam cho biết, sản phẩm thẻ tín dụng, vay tiền mặt đáp ứng các nhu cầu chi tiêu cấp thiết mà khách hàng ở phân khúc này chưa thể nhận được sự hỗ trợ từ ngân hàng.
Tuy nhiên theo nhiều chuyên gia ngân hàng, cho vay giải ngân trực tiếp cho khách hàng vay có rủi ro cao, khó kiểm soát mục đích sử dụng vốn vay. Vì vậy cần phải kiểm soát chặt hình thức cho vay này để hạn chế rủi ro.
Đó chính là lý do Dự thảo Thông tư sửa đổi bổ sung một số điều của Thông tư số 43/2016/TT-NHNN của Thống đốc NHNN Việt Nam quy định cho vay tiêu dùng của công ty tài chính đã bổ sung quy định, công ty tài chính chỉ được giải ngân trực tiếp cho khách hàng vay (giải ngân bằng tiền mặt cho khách hàng vay hoặc chuyển số tiền giải ngân vào tài khoản thanh toán của khách hàng vay) đối với khách hàng đã và đang vay tại công ty tài chính đó, được đánh giá có lịch sử trả nợ tốt theo quy định nội bộ của công ty tài chính và không có nợ xấu theo kết quả phân loại nhóm nợ của Trung tâm Thông tin tín dụng quốc gia Việt Nam đến thời điểm gần nhất tính từ thời điểm ký kết hợp đồng cho vay tiêu dùng. Đặc biệt, tổng dư nợ cho vay tiêu dùng giải ngân trực tiếp cho khách hàng vay không vượt quá 30% tổng dư nợ tín dụng tiêu dùng của công ty tài chính.
Theo NHNN Việt Nam, quy định này để đảm bảo cho vay tiêu dùng phát triển bền vững, lành mạnh, hiệu quả, cho vay tiêu dùng giải ngân trực tiếp cho khách hàng vay nên hướng đến khách hàng đã vay tại công ty tài chính và có lịch sử trả nợ tốt.
Tuy nhiên theo TS. Cấn Văn Lực - chuyên gia tài chính, trong quá trình hoàn thiện cơ sở pháp lý về tài chính toàn diện, trong đó có hoạt động quản lý giám sát hoạt động của các công ty tài chính và các sản phẩm cho vay tiêu dùng tín chấp. Theo đó, cần có quy định chuẩn an toàn đối với những sản phẩm mới, như cho vay đám hiếu, đám hỷ, khám chữa bệnh…
| Ông Trịnh Bá Việt Xô, Trưởng phòng Quản lý đối tác chiến lược, công ty tài chính Home Credit Việt Nam cho biết: Đa phần khách hàng chọn vay 0% lãi suất đều là nhóm khách hàng mới. Việc trải nghiệm vay trả góp thông qua gói vay 0% tạo điều kiện để người dân quen với việc giao dịch chính thống qua tổ chức tài chính có giấy phép. Điều này góp phần tăng cường nhận thức người dân về vay tiêu dùng và quản lý tài chính cá nhân. Đồng thời, khoản vay 0% lãi suất thành công sẽ giúp khách hàng “ghi điểm” trên hệ thống Trung tâm thông tin tín dụng quốc gia, tạo điều kiện để khách hàng được duyệt vay dễ dàng trong lần tiếp theo. |
Tin liên quan


Tin khác

Ngân hàng tăng tốc bổ sung vốn, củng cố hệ số an toàn

Tháo gỡ nút thắt tài sản bảo đảm trong vay vốn nông nghiệp

Doanh nghiệp dẫn nhịp tăng tín dụng

Thẻ cho doanh nghiệp - linh hoạt nguồn vốn ngắn hạn

NHNN điều hành linh hoạt, lãi suất liên ngân hàng qua đêm giảm còn 1%
Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận

Sáng 25/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.641 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 24-30/9

Củng cố 'lá chắn phòng thủ', bảo đảm an toàn, lành mạnh hệ thống tổ chức tín dụng

Sáng 24/9: Tỷ giá trung tâm đi ngang