Tín dụng tiêu dùng: Cẩn tắc vô áy náy

 | Tín dụng tiêu dùng: Mở rộng song hành với an toàn chất lượng |
| Thêm bước tiến cho tín dụng tiêu dùng |
| Tín dụng hỗ trợ tiêu dùng |
NHNN vừa có văn bản số 3436/NHNN-TTGSNH yêu cầu các TCTD, chi nhánh NH nước ngoài chấn chỉnh hoạt động cho vay tiêu dùng, cho vay phục vụ đời sống tại các TCTD. Mục đích để ngăn ngừa hành vi gian lận, vi phạm các quy định của pháp luật về cho vay tiêu dùng, cho vay phục vụ đời sống, bảo đảm quyền lợi hợp pháp của khách hàng, bảo đảm an toàn trong hoạt động cho vay, an toàn hoạt động hệ thống tài chính… Trước đó cơ quan điều hành cũng đã có văn bản yêu cầu các TCTD tăng cường thực hiện Chỉ thị số 07/CT-NHNN đối với hoạt động cho vay trong lĩnh vực này.
 |
Các chuyên gia cũng đánh giá cao Thông tư số 43/2016/TT-NHNN của NHNN có hiệu lực từ 15/3/2017 đã có những tác động tích cực tới hoạt động cho vay tiêu dùng, giúp bảo vệ tốt hơn quyền lợi của khách hàng, đồng thời tạo môi trường phát triển lành mạnh cho thị trường tài chính tiêu dùng Việt Nam. Tuy nhiên, các công ty tài chính vẫn cần xác định kinh doanh phải uy tín, bài bản và luôn đặt quyền lợi của người tiêu dùng ở mức cao nhất.
Liên tiếp có những chấn chỉnh, lưu ý từ phía cơ quan quản lý cũng như các đơn vị liên quan cho thấy, dù dư địa thị trường tài chính tiêu dùng còn tiếp tục tăng trưởng tốt thời gian tới song đi cùng với đó vẫn là những rủi ro tiềm ẩn mà nếu không tỉnh táo và được quản lý chặt, người tiêu dùng rất dễ lĩnh hậu quả khôn lường.
Vay tiêu dùng thường là cho vay không bảo đảm, bởi thế việc đánh giá khả năng trả nợ, lịch sử vay cũng như các yếu tố khác là vô cùng quan trọng. Theo chuyên gia, tranh chấp sẽ dễ xảy ra có yếu tố từ cả hai phía: khi người cho vay đặt nặng việc mở rộng số lượng cho vay, cạnh tranh về thị phần và bỏ qua xem xét các yếu tố của khách hàng vay. Ngược lại, đối với khách hàng, phần nhiều không trang bị đủ kiến thức để hiểu hết các rủi ro mà khoản vay có thể mang tới, dẫn đến nợ nần.
Một chuyên gia cũng thẳng thắn nhìn nhận, trên thực tế có một số công ty tài chính cố tình khiến cho hợp đồng phức tạp, sử dụng nhiều thuật ngữ tài chính cao cấp, dẫn tới khó hiểu cho người tiêu dùng. Hay phổ biến không rõ ràng về một số điều khoản trong hợp đồng cho vay.
Mới đây Cục Cạnh tranh và Bảo vệ người tiêu dùng (Bộ Công thương) đưa ra một số cảnh báo với khách hàng khi tham gia sử dụng cho vay tiêu dùng. Trong đó có rủi ro khi tham gia gói hỗ trợ tài chính với lãi suất 0%, chỉ phải trả góp tiền gốc hàng tháng. Người tiêu dùng lầm tưởng mình có được món vay ưu đãi nên dễ dàng quyết định đặt bút ký vay tiền trong khi chưa thật sự hiểu về tổng giá trị khoản vay cũng như các điều kiện đi kèm, hay nói cách khác là không lường được năng lực tài chính của bản thân so với giá trị của khoản vay.
Việc thời hạn của hợp đồng vay và lãi suất trên từng thời hạn cũng thường không được cung cấp đầy đủ cho khách hàng. Như trường hợp nói trên, lãi suất hỗ trợ 0%, nhưng thường lại chỉ được áp dụng từ 3-6 tháng đầu, sau thời gian này khách hàng sẽ phải chịu lãi rất cao. Số lãi này được tính trên tổng số tiền vay ban đầu, chứ không phải trên dư nợ đã giảm dần.
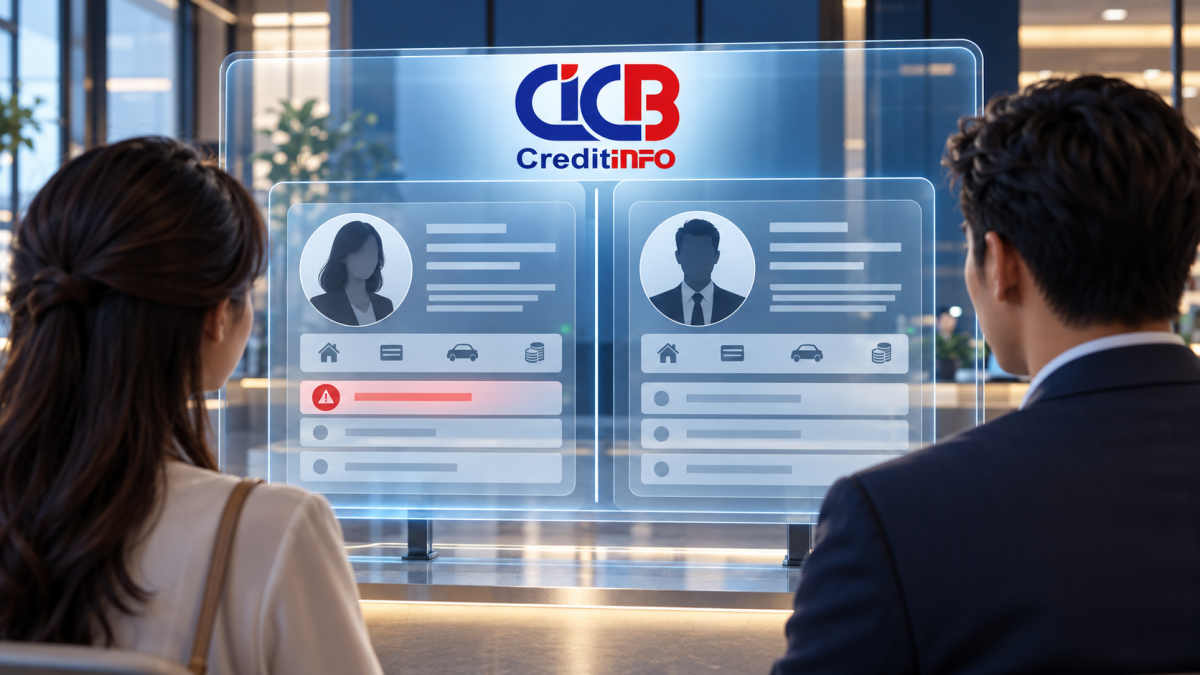
“Khách hàng cũng phải hiểu rằng mức lãi suất sẽ phụ thuộc vào nhiều yếu tố để cân bằng với rủi ro tuỳ vào sản phẩm vay, thời hạn, lịch sử tín dụng từng khách hàng cụ thể. Với khách hàng có lịch sử tín dụng tốt được ghi nhận tại CIC, hồ sơ đầy đủ rõ ràng sẽ nhận được mức lãi suất ưu đãi hơn. Vay để sản xuất kinh doanh lãi suất sẽ thấp hơn vay tiêu dùng. Người tiêu dùng phải biết điều này để tránh phát sinh các rủi ro tranh chấp, khiếu nại khi thanh toán về sau”, một chuyên gia khuyến nghị.
Luật sư Trương Thanh Đức chia sẻ, thường các công ty tài chính luôn mạnh tay hơn trong việc thu hồi vốn để đảm bảo an toàn vốn và hiệu quả kinh doanh. Khách hàng vay sản xuất kinh doanh, trong một số trường hợp có thể được gia hạn, điều chỉnh kỳ hạn nợ… nhưng với vay tiêu dùng gần như không có khái niệm này. Đến hạn mà khách hàng không trả nợ thường bị áp chế tài nặng và nhanh, ít có độ trễ.
“Chậm trả nợ trong vay tiêu dùng thì lãi tăng thêm rất nhanh, chẳng mấy chốc mà lãi nhiều hơn gốc. Đặc biệt là Bộ luật Dân sự năm 2015 còn cho phép thu thêm khoản lãi 10% tính trên số tiền lãi chậm trả so với trước đây”, ông Đức cho biết.
Một điểm nữa thường dễ bị khách hàng bỏ qua, đó là xem nhẹ việc bảo mật thông tin cá nhân, dẫn tới việc bị kẻ gian lợi dụng để giả mạo hồ sơ. Đối với những khách hàng đã ký hợp đồng vay tiêu dùng và được giải ngân thì bắt buộc phải bảo mật thông tin liên quan tới hợp đồng vay, mã số xác nhận để nhận khoản giải ngân, mã số PIN kích hoạt và rút tiền của thẻ tín dụng… Nếu bị kẻ gian thu thập, thì những thông tin trên sẽ được sử dụng để làm thông tin giả mạo khách hàng, lừa đảo nhận khoản giải ngân hay trực tiếp rút tiền mặt. “Nâng cao nhận thức tài chính tiêu dùng và văn hóa tiêu dùng của người dân là điều mấu chốt để giảm thiểu rủi ro trong tín dụng tiêu dùng”, một chuyên gia lưu ý.
Tin liên quan


Tin khác

Thanh toán số thúc đẩy minh bạch thuế
Nam A Bank mở rộng kênh huy động vốn đa phương với giao dịch 100 triệu USD

Huy động vốn trên địa bàn TP. Hồ Chí Minh tăng trưởng tích cực

Sáng 16/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng
Nam A Bank hợp tác JPMorgan Chase: Nâng tầm năng lực thanh toán quốc tế và tài trợ xuất nhập khẩu

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 15-21/10

Sáng 15/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng

Lãi suất chưa thể ‘hạ nhiệt’: Doanh nghiệp cần chủ động bài toán vốn

Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng

Cơ hội mở rộng tín dụng trên nền tảng quản trị rủi ro