Đồng bộ mô hình “3 nhà” trong giải quyết nhân lực số ngành Ngân hàng

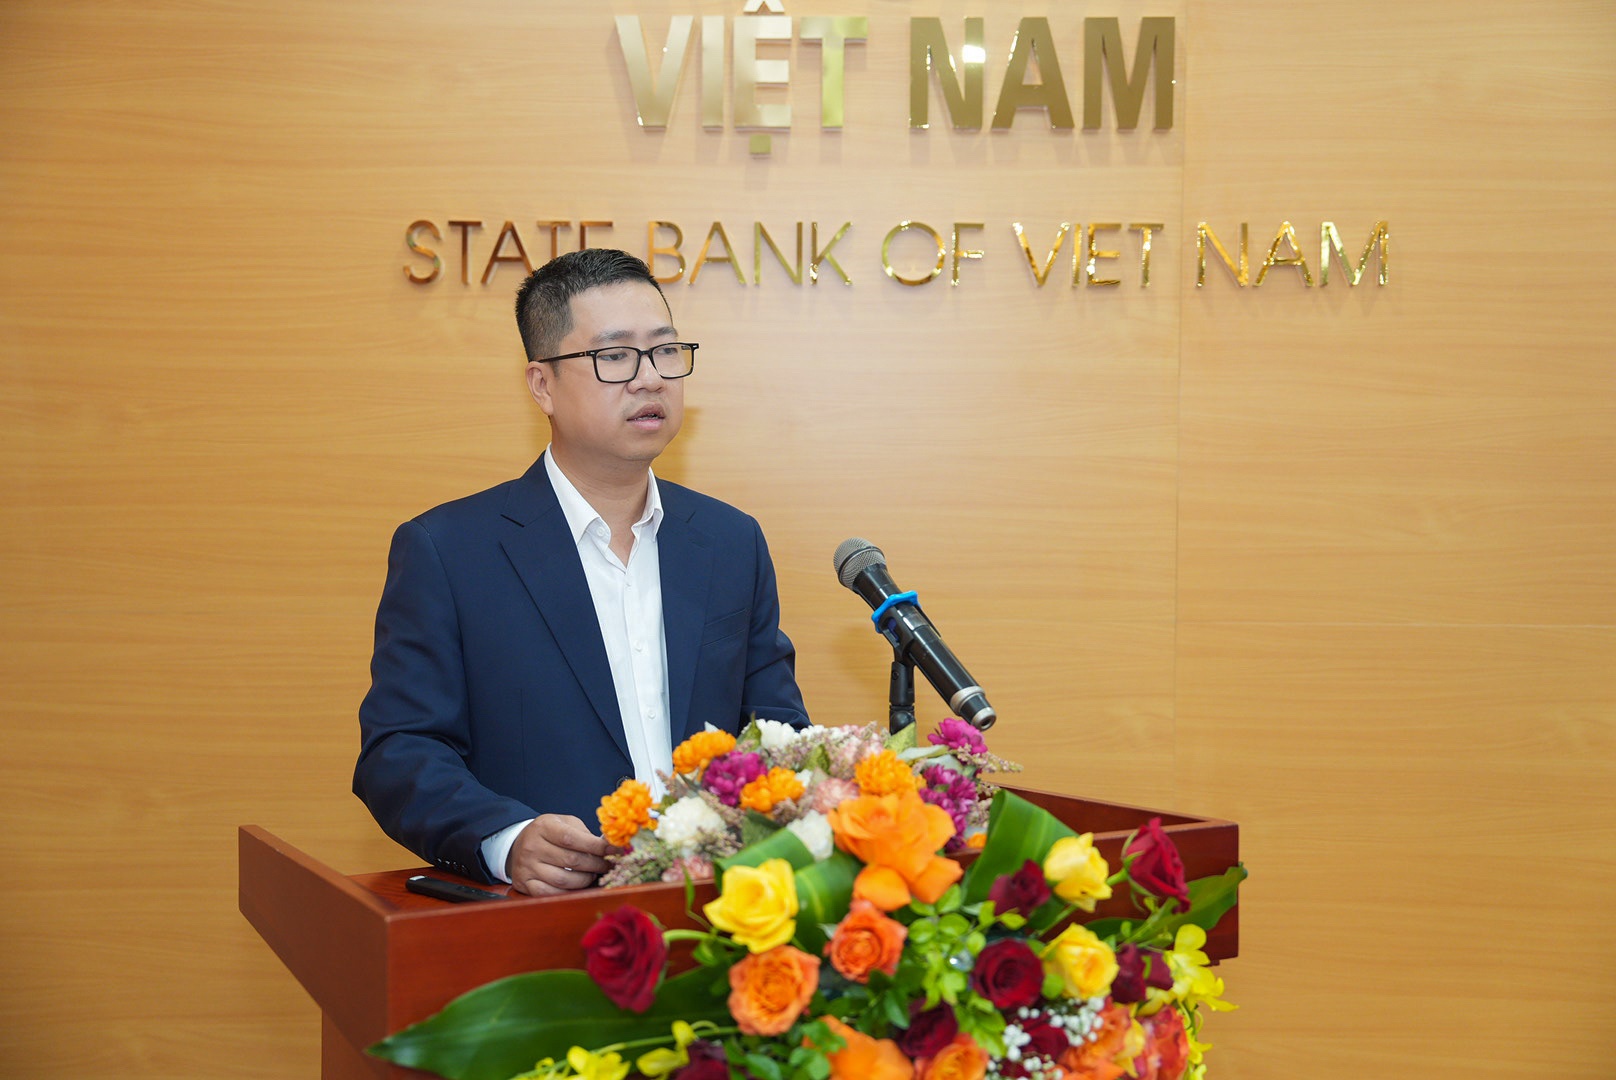 |
| PGS.TS. Phạm Mạnh Hùng, Phó Viện trưởng Viện Nghiên cứu Khoa học Ngân hàng, Học viện Ngân hàng phát biểu tại tọa đàm |
Theo PGS.TS. Phạm Mạnh Hùng, cuộc Cách mạng công nghiệp 4.0 đã thay đổi bản chất công việc, đòi hỏi người lao động phải được đào tạo lại. Dự báo từ Diễn đàn Kinh tế Thế giới (WEF, 2020) cho thấy, đến năm 2030, sẽ có khoảng 1 tỷ người lao động trên toàn cầu cần được đào tạo lại để thích nghi. Khác với Cách mạng công nghiệp 3.0 chỉ tập trung vào tự động hóa các tác vụ lặp lại, Cách mạng công nghiệp 4.0 với các công nghệ như AI, Big Data, Cloud lại hướng đến việc tăng cường và thay thế nhận thức, ra quyết định. Điều này không chỉ tái định hình mô hình kinh doanh mà còn tạo ra những sản phẩm, dịch vụ hoàn toàn mới, buộc người lao động phải học cách làm việc cùng với công nghệ.
Nhu cầu chuyển đổi số cũng ngày càng cấp thiết, không chỉ từ phía các tổ chức tín dụng mà còn từ chính khách hàng. Về phía cung, chuyển đổi số đã mang lại hiệu quả vượt trội, giúp giảm 40% thời gian đóng nợ và tăng 25% hiệu suất. Về phía cầu, những con số ấn tượng như 87% người trưởng thành có tài khoản ngân hàng hay 90% giao dịch khách hàng qua kênh số; thanh toán không tiền mặt cũng ghi nhận mức tăng trưởng bình quân hàng năm trên 50% về số lượng và hơn 30% về giá trị, với tổng giá trị giao dịch lên tới 25 lần GDP.
Trong bối cảnh đó, AI đang trở thành một công cụ then chốt, tái định hình toàn bộ hoạt động của ngành ngân hàng, từ cách thức ra quyết định cho đến cách tương tác với khách hàng. Đầu tiên, AI giúp phát triển các dịch vụ khách hàng thông minh hơn thông qua ngân hàng số và di động. Nhờ các trợ lý ảo và công nghệ giọng nói, khách hàng có thể thực hiện giao dịch và nhận hỗ trợ trên nhiều kênh kỹ thuật số mà không cần phải đến quầy giao dịch hay gặp nhân viên tư vấn.
Bên cạnh đó, AI còn cho phép các ngân hàng cá nhân hóa dịch vụ ở mức độ cao bằng cách phân tích dữ liệu, AI hỗ trợ các doanh nghiệp phát triển mô hình kinh doanh đổi mới, tạo ra những sản phẩm và dịch vụ phù hợp nhất với hành trình và nhu cầu của từng khách hàng, từ đó thúc đẩy tài chính toàn diện; tối ưu hóa vận hành nội bộ bằng cách tự động hóa các quy trình, từ sắp xếp tài liệu, tiếp nhận, đến đánh giá hồ sơ; tăng cường bảo mật và phát hiện các hành vi gian lận một cách hiệu quả, đảm bảo an toàn cho cả ngân hàng và khách hàng.
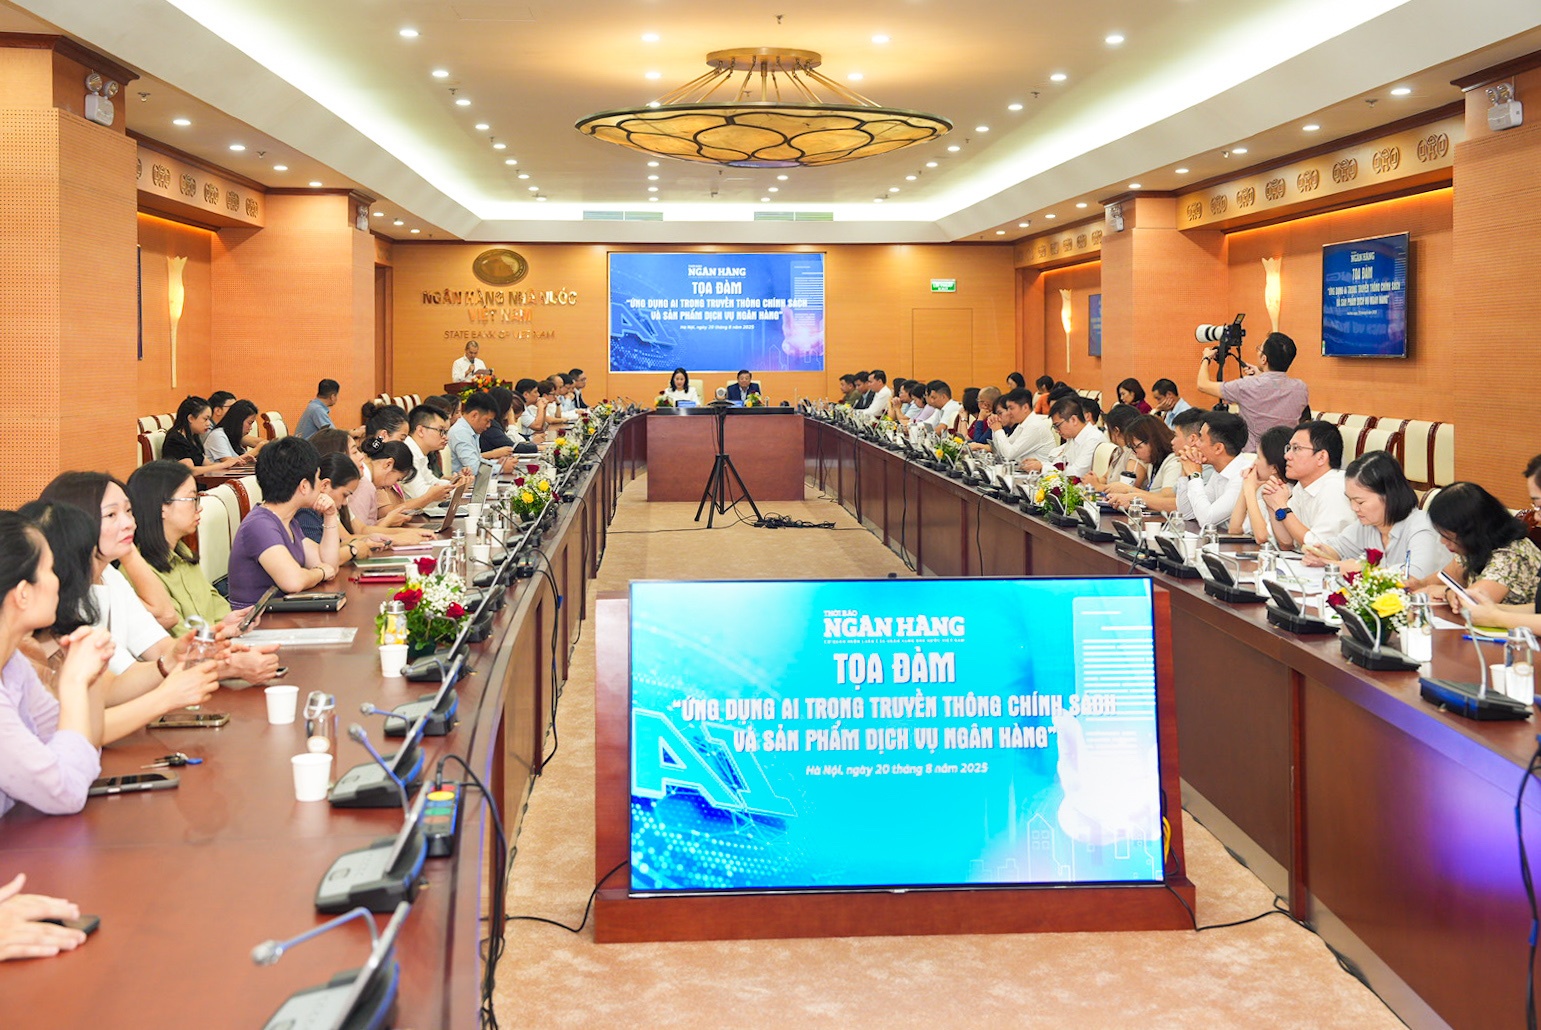 |
| Toàn cảnh tọa đảm |
Không chỉ vậy, AI cũng đang ngày càng đóng vai trò quan trọng trong việc tăng cường an ninh và phát hiện những rủi ro tiềm ẩn. Với khả năng xử lý liên tục các dòng dữ liệu lớn, AI có thể phát hiện những hoạt động bất thường và đưa ra cảnh báo kịp thời, góp phần đảm bảo an toàn cho hệ thống.
Tuy nhiên, sự phát triển của công nghệ cũng đặt ra một thách thức lớn về nguồn nhân lực. Hiện nay, có một khoảng trống kỹ năng rõ rệt, thể hiện qua việc thiếu hụt nhân sự có trình độ chuyên môn về cả nghiệp vụ và công nghệ. Điều này không chỉ gây khó khăn trong việc tuyển dụng mà còn trong việc giữ chân những nhân sự chất lượng cao.
Cách mạng công nghiệp 4.0 đã làm nảy sinh nhiều vị trí công việc mới trong ngành tài chính, đòi hỏi một loại hình nhân lực hoàn toàn khác. Các vị trí như Chuyên gia khoa học dữ liệu (Data Scientist), Kỹ sư AI/ML (AI/ML Engineer), Chuyên gia an ninh mạng (Cybersecurity Specialist) hay Chuyên gia ngân hàng số (Digital Banking Specialist)đang ngày càng được săn đón. Tuy nhiên, nguồn cung nhân lực có chuyên môn sâu về công nghệ thông tin (CNTT) lại đang thiếu hụt nghiêm trọng. Theo số liệu từ Bộ Thông tin và Truyền thông (nay là Bộ Khoa học và Công nghệ), Việt Nam cần bổ sung ít nhất 400.000 lao động công nghệ từ nay đến năm 2026. Do đó, nhân lực ngành tài chính cần có sự kết hợp hài hòa giữa kiến thức tài chính và năng lực công nghệ, hay còn gọi là "Fintech talent".
Để tạo ra một thế hệ nhân lực chất lượng cao, các kỹ năng được săn đón trong 5 năm tới bao gồm: AI và dữ liệu lớn, tư duy phân tích, kiến thức công nghệ, sự bền bỉ và linh hoạt, tư duy sáng tạo, cùng với khả năng học tập suốt đời. Bên cạnh đó, các kỹ năng mềm như lãnh đạo, tạo ảnh hưởng và kiến thức về an ninh mạng cũng vô cùng cần thiết. Nhân lực "chất lượng cao" cần phải hội tụ đủ các yếu tố: tư duy dữ liệu, kỹ năng giải quyết vấn đề, năng lực công nghệ, kỹ năng giao tiếp và truyền thông số, cùng với sự am hiểu sâu sắc về chuyên môn tài chính và pháp lý.
Để giải quyết bài toán nhân lực, cần có một chiến lược đồng bộ từ mô hình “3 Nhà” gồm nhà nước, cơ sở giáo dục và ngân hàng/doanh nghiệp. Nhà nước đóng vai trò "nhạc trưởng," định hướng chiến lược quốc gia và hoàn thiện khung pháp lý. Các cơ sở giáo dục là "kiến trúc sư," có nhiệm vụ cập nhật chương trình đào tạo, thành lập các phòng thí nghiệm và đẩy mạnh hợp tác với doanh nghiệp. Cuối cùng, các ngân hàng và doanh nghiệp là "huấn luyện viên," cần xây dựng văn hóa học tập suốt đời, chú trọng đào tạo lại và nâng cao kỹ năng cho nhân viên, đồng thời đặt hàng đào tạo với các trường.
Học viện Ngân hàng là một ví dụ tiêu biểu cho sự tiên phong này. Đây là trường đại học đầu tiên ở Việt Nam ban hành chuẩn đầu ra "Năng lực số" bắt buộc cho 100% sinh viên. Số lượng sinh viên được đào tạo các học phần về năng lực số và số cán bộ, giáo viên tham gia bồi dưỡng công nghệ đều tăng lên đáng kể mỗi năm. Nhiều chương trình đào tạo nổi bật như Ngân hàng số, Công nghệ tài chính, Marketing số, Thương mại điện tử và Khoa học dữ liệu đã được triển khai, góp phần định hình tương lai của ngành.
Tin liên quan


Tin khác
SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

NAPAS đã xử lý 12,4 tỷ giao dịch trong 10 tháng, tăng gần 32% so với cùng kỳ năm 2025

Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường
Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững
Đề xuất tăng cường quản trị rủi ro lãi suất