Fintech giúp “bình dân hóa” dịch vụ tài chính - ngân hàng

 |
| Người yếu thế có thêm nhiều cơ hội tiếp cận dịch vụ ngân hàng khi có sự hỗ trợ của Fintech |
Hợp tác để tăng mức bao phủ
Theo số liệu thông kê, hiện có hơn 62% dân số hiện đang sống ở nông thôn và nhiều người trong số đó vẫn gặp khó khăn trong việc tiếp cận tín dụng từ các dịch vụ tài chính – ngân hàng chính thống. Theo khảo sát của Công ty Cổ phần Tư vấn EY Việt Nam (EY), trong nhóm đối tượng “chưa tiếp cận dịch vụ ngân hàng”, thì 42% người được hỏi trả lời đã từng sử dụng các dịch vụ không chính thống như vay người quen, vay nóng, chơi hụi... trong vòng một năm trở lại đây. Những người này phải đối mặt với chi phí cao và rủi ro tài chính lớn. Các doanh nghiệp siêu nhỏ và hộ kinh doanh cũng gặp khó khăn trong tiếp cận nguồn vốn từ ngân hàng truyền thống do không đủ tài sản thế chấp hoặc hồ sơ tín dụng không đầy đủ.
Bà Nguyễn Thùy Dương, Chủ tịch Hội đồng Quản trị, Công ty Cổ phần Tư vấn EY Việt Nam cho rằng, Fintech với các ưu điểm nổi bật về hạ tầng công nghệ, sản phẩm đa dạng, khả năng tận dụng dữ liệu, hệ thống thanh toán tinh gọn, các công cụ quản lý kinh doanh hiệu quả, v.v. đang “bình dân hóa” dịch vụ tài chính – ngân hàng, giúp nâng cao khả năng tiếp cận dịch vụ cho người dân Việt Nam, đặc biệt là các nhóm yếu thế.
Trong báo cáo Thúc đẩy Tài chính toàn diện ở Việt Nam và vai trò của Fintech trong phối hợp với tổ chức tín dụng vừa được công bố ngày 28/11 của EY đã chỉ ra nhiều lợi ích của Fintech đối với tài chính toàn diện. Theo đó, Fintech giúp nâng cao khả năng tiếp cận dịch vụ một cách đơn giản và thuận tiện. Các dịch vụ ví điện tử xuất hiện đã giúp cho người dùng, đặc biệt là người dùng ở khu vực nông thôn, thực hiện chuyển tiền, thanh toán hóa đơn một cách dễ dàng bằng hình thức trực tuyến. Các công ty Fintech đang tận dụng mức độ bao phủ cao của điện thoại di động và internet để đưa các dịch vụ tài chính – ngân hàng đến gần hơn với công chúng; cân bằng giữa tốc độ cung cấp dịch vụ và sự hài lòng của người dùng; ác giải pháp và dịch vụ đổi mới sáng tạo, với mức chi phí hợp lý và dễ tiếp cận hơn cho một lượng lớn người dùng còn bị hạn chế tiếp cận với dịch vụ tài chính – ngân hàng. Đồng thời, “trao quyền” cho người dùng thông qua việc trang bị thêm kiến thức tài chính
Không chỉ đối với người dân, doanh nghiệp siêu nhỏ và hộ kinh doanh cũng tăng khả năng tiếp cận dịch vụ tài chính – ngân hàng khi có sự hỗ trợ của Fintech. Các giải pháp tài chính tích hợp trực tiếp vào các sản phẩm (đối soát giao dịch, ghi nhận hóa đơn…) giúp doanh nghiệp tiết kiệm thời gian và tối ưu nguồn lực con người. Hơn nữa, những phân tích chuyên sâu dựa trên dữ liệu từ các nền tảng FinTech cho phép doanh nghiệp siêu nhỏ và hộ kinh doanh điều chỉnh hoạt động theo nhu cầu của khách hàng một cách hiệu quả hơn, đáp ứng nhu cầu tín dụng của doanh nghiệp siêu nhỏ và hộ kinh doanh.
Fintech đang tận dụng công nghệ để đảm bảo tuân thủ quy định, như ứng dụng trí tuệ nhân tạo để giám sát giao dịch nhằm phòng chống rửa tiền, xác minh danh tính số để tinh giản quy trình định danh khách hàng, giúp tăng cường quản trị, tuân thủ và thúc đẩy tăng trưởng trong hệ sinh thái tài chính.
Từ thực tế này ông Đỗ Quang Thuận, Phó Tổng giám đốc Thường trực MoMo đánh giá, Fintech đã trở thành một động lực quan trọng trong việc thúc đẩy tài chính toàn diện tại Việt Nam. FinTech đã giúp thu hẹp khoảng cách và mở rộng khả năng tiếp cận dịch vụ tài chính – ngân hàng tới người dân. Với vai trò của mình, MoMo đã đóng góp tích cực vào quá trình này bằng cách cung cấp các giải pháp tài chính đổi mới sáng tạo, linh hoạt và dễ tiếp cận thông qua các giải pháp kết hợp cùng ngân hàng và tổ chức tín dụng khác.
Ông Vũ Thành Trung, Phó Chủ tịch Hội đồng quản trị, Ngân hàng TMCP Quân đội (MB) cho biết, không có tài sản thế chấp hoặc thiếu tài sản cố định đủ giá trị để thế chấp; hồ sơ tín dụng không đầy đủ hoặc không rõ ràng; quy trình thủ tục phức tạp và đòi hỏi nhiều giấy tờ… là những khó khăn, ảnh hưởng đến khả năng đáp ứng nhu cầu về vốn lưu động từ ngân hàng. Trong bối cảnh này, Fintech có thể hỗ trợ cung cấp thêm nguồn dữ liệu hữu ích cho ngân hàng. Từ đó, giúp ngân hàng xây dựng mô hình chấm điểm tín dụng, đưa ra hạn mức tín dụng phù hợp và tự động. Tại MB, các hoạt động mà Fintech đang phối hợp với ngân hàng để thực hiện là chia sẻ dữ liệu về hành vi mua sắm và thanh toán của khách hàng từ nền tảng thương mại điện tử; cung cấp thông tin về lịch sử giao dịch và mức độ tương tác, giúp ngân hàng đánh giá thu nhập và dòng tiền của khách hàng một cách chính xác hơn.
 |
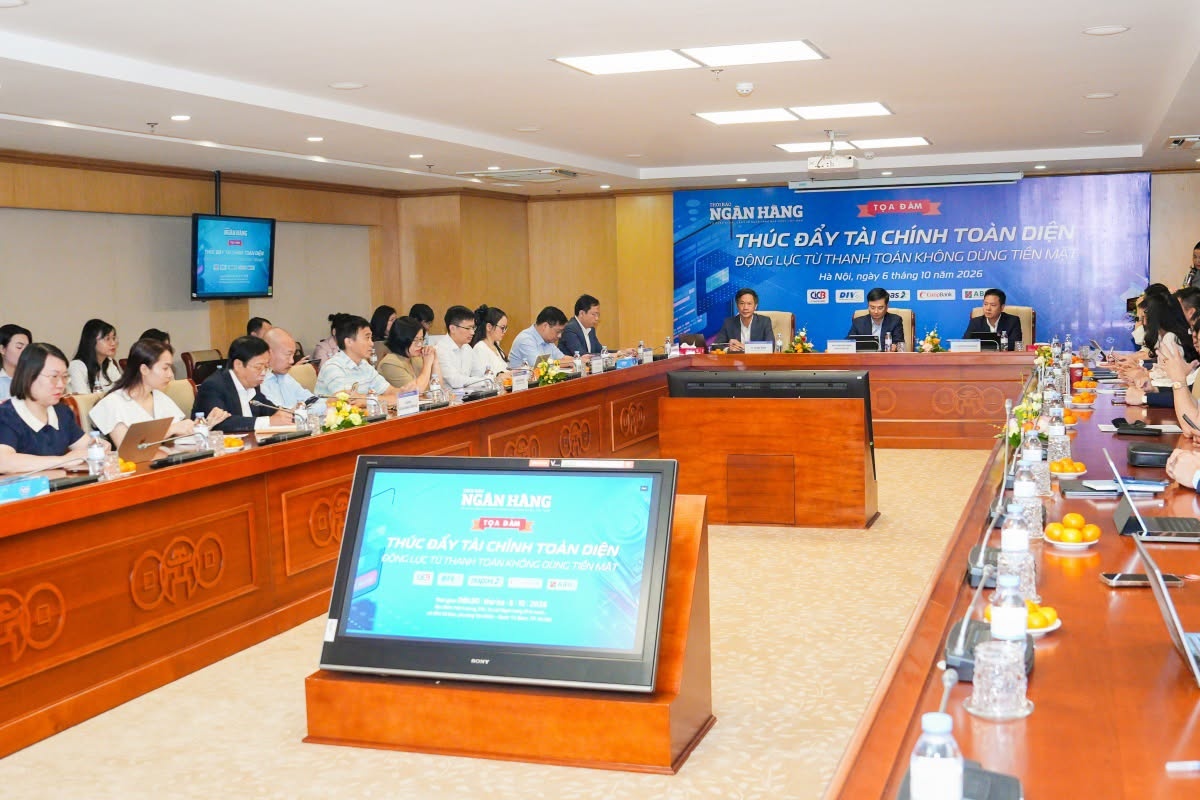
| Toàn cảnh buổi công bố Báo cáo Thúc đẩy Tài chính toàn diện ở Việt Nam và vai trò của Fintech trong phối hợp với tổ chức tín dụng |
Tài chính toàn diện là chặng đường dài
Dẫu vậy, bà Nguyễn Thùy Dương, Chủ tịch Hội đồng Quản trị, Công ty Cổ phần Tư vấn EY Việt Nam cho rằng, bên cạnh những thành tựu đáng ghi nhận, tài chính toàn diện vẫn còn là chặng đường dài. Để tiến tới được một hệ sinh thái tài chính toàn diện ở mức độ sâu và rộng hơn nữa, cần sự nỗ lực phối hợp giữa các bên, trong đó sự hợp tác giữa ngân hàng và FinTech là đặc biệt quan trọng.
Để làm được này, nhóm nghiên cứu của EY đề xuất, các cơ quan quản lý nhà nước thúc đẩy việc xây dựng và hoàn thiện khuôn khổ pháp lý tạo thuận lợi cho quá trình chuyển đổi số trong ngành Ngân hàng để khuyến khích đổi mới và quản lý rủi ro, trong đó nhấn mạnh đến việc áp dụng các thông lệ quốc tế; sớm ban hành cơ sở pháp lý cho sandbox, dựa trên cơ sở pháp lý là Luật Các tổ chức tín dụng 2024; tiếp tục tạo cơ chế thúc đẩy đổi mới, sáng tạo hướng đến phân khúc khách hàng chưa được phục vụ đầy đủ như chấm điểm tín dụng người dùng, cho vay ngang hàng và công nghệ bảo hiểm...; nâng cao cơ sở hạ tầng công nghệ: như hạ tầng mạng để đảm bảo internet tốc độ cao, có hướng dẫn cụ thể về việc sử dụng các dịch vụ điện toán đám mây bảo mật cho ngân hàng và công ty FinTech.
Bên cạnh đó, các tổ chức tín dụng cần tăng cường phát triển cơ chế ngân hàng mở. Hoạt động ngân hàng mở góp phần tạo ra một môi trường cạnh tranh lành mạnh và thúc đẩy sự phát triển của ngành tài chính ngân hàng. Điều này cũng mở ra cơ hội cá nhân hóa các sản phẩm và dịch vụ tài chính – ngân hàng, đáp ứng tốt hơn nhu cầu ngày càng thay đổi của khách hàng. Tăng cường hợp tác giữa các tổ chức tín dụng truyền thống, công ty Fintech và các bên liên quan khác giúp hoạt động của ngân hàng hiệu quả hơn. Ngân hàng và Fintech nên hợp tác chặt chẽ để đẩy mạnh giáo dục về dịch vụ tài chính trên nền tảng số.
Đối với các công ty Fintech tập trung vào nhu cầu số hóa của doanh nghiệp nhỏ, siêu nhỏ đóng vai trò hỗ trợ chủ lực trong việc đáp ứng nhu cầu tín dụng còn chưa được đáp ứng; mở rộng dịch vụ qua các công nghệ mới nổi. Qua đó có thể đáp ứng nhu cầu liên tục thay đổi của người dùng và doanh nghiệp, đồng thời còn đảm bảo an toàn cho người dùng, thúc đẩy tài chính toàn diện.
Tin liên quan

Tin khác
UOB nâng dự báo tăng trưởng kinh tế Việt Nam lên 9,2%

VN-Index chật vật giữ mốc 1.720 điểm

Tầm nhìn nghìn tỷ USD: Sức bật từ công nghiệp chế tạo
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Trái phiếu doanh nghiệp: Áp lực đáo hạn lại tăng

Bài toán tỷ USD phía sau những chuyến hàng nông sản

Điểm lại thông tin kinh tế ngày 12/10
Đề xuất quy định mới về đăng ký, sử dụng mã số đơn vị có quan hệ với ngân sách

Để thu hút vốn vào vùng kinh tế trọng điểm phía Nam

Số hóa quản lý vận hành: Cuộc đua mới của thị trường bất động sản