Chỉ số kinh tế:
Ngày 29/9/2026, tỷ giá trung tâm của VND với USD là 25.630 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.399/26.861 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Giáo dục tài chính - “tấm khiên” bảo vệ người dân trong kỷ nguyên số hóa

Bình Minh
Bình Minh  - 
Trong bối cảnh nền kinh tế Việt Nam không ngừng chuyển mình mạnh mẽ, việc đảm bảo mọi người dân đều có cơ hội tiếp cận an toàn và hiệu quả các dịch vụ tài chính không chỉ là mục tiêu phát triển mà còn là cam kết vững chắc của Chính phủ. Chiến lược tài chính toàn diện quốc gia đang dần hiện thực hóa cam kết đó, mang lại lợi ích thiết thực cho cộng đồng - đặc biệt là nhóm yếu thế, vùng sâu, vùng xa.
aa

Trụ cột cho phát triển bền vững

Thủ tướng Chính phủ Phạm Minh Chính nhiều lần nhấn mạnh, tài chính toàn diện là một trong những giải pháp then chốt giúp đất nước phát triển nhanh nhưng vẫn đảm bảo yếu tố bền vững. Chiến lược này không chỉ tạo điều kiện cho người dân và doanh nghiệp tiếp cận các nguồn lực tài chính cần thiết, mà còn đóng vai trò quan trọng trong thúc đẩy tiết kiệm, đầu tư, giảm bất bình đẳng và củng cố an sinh xã hội.

Giáo dục tài chính -  “tấm khiên” bảo vệ người dân trong kỷ nguyên số hóa

Sau 5 năm triển khai, 5/9 chỉ tiêu đề ra trong Chiến lược đã có khả năng hoàn thành. Tỷ lệ người trưởng thành sở hữu tài khoản ngân hàng tăng mạnh, giao dịch không dùng tiền mặt bùng nổ, số lượng doanh nghiệp nhỏ và vừa tiếp cận tín dụng cải thiện đáng kể. Những kết quả tích cực này phản ánh rõ nỗ lực đồng bộ từ Chính phủ đến các bộ ngành, địa phương và đặc biệt là hệ thống ngân hàng.

Không chỉ dừng lại ở việc mở rộng khả năng tiếp cận, một trong những bước đi quan trọng của tài chính toàn diện là nâng cao nhận thức, kỹ năng sử dụng dịch vụ tài chính một cách thông minh và an toàn cho người dân. Trong xu thế số hóa mạnh mẽ, việc trang bị kiến thức để tránh rơi vào bẫy tín dụng đen, bảo vệ thông tin cá nhân và quản lý tài chính cá nhân hiệu quả trở nên cấp thiết hơn bao giờ hết.

Nhân viên Viettel Sơn La hướng dẫn các hộ kinh doanh chợ Chiềng Đen (thành phố Sơn La) sử dụng Viettel Money. Ảnh: Luyện Ngọc Tuấn
Nhân viên Viettel Sơn La hướng dẫn các hộ kinh doanh chợ Chiềng Đen (thành phố Sơn La) sử dụng Viettel Money - Ảnh: L.N. Tuấn

Điển hình cho nỗ lực này là BIDV, một trong những ngân hàng tiên phong trong phổ cập giáo dục tài chính cho cộng đồng. Hàng loạt chương trình truyền thông như “Tiền khéo tiền khôn”, “Đồng tiền thông thái”, cuộc thi “Hiểu biết về tài chính”, hay chương trình hoạt hình “Tay hòm chìa khóa” đã mang kiến thức tài chính đến gần hơn với người dân, từ học sinh, sinh viên đến người lao động phổ thông.

Năm vừa qua, BIDV tiếp tục đồng hành cùng chương trình truyền hình thực tế “Vũ trụ đồng tiền – The Moneyverse”, do Thời báo VTV và Đài Truyền hình Việt Nam phối hợp thực hiện. Đây là lần đầu tiên tại Việt Nam, một chương trình giải trí được thiết kế riêng cho sinh viên, lồng ghép các tình huống thực tiễn về kiếm tiền, tiêu tiền, đầu tư và quản trị rủi ro. Hơn 15.000 sinh viên trên toàn quốc đã tham gia, không chỉ tranh tài mà còn học cách làm chủ tài chính cá nhân trong thời đại mới.

Chuyên gia kinh tế TS. Cấn Văn Lực, Cố vấn chương trình, cho rằng: “Những cách làm sáng tạo như The Moneyverse có khả năng lan tỏa tri thức tài chính, góp phần hình thành thói quen tài chính bền vững, đặc biệt trong thế hệ trẻ.”

Nhiệm vụ trung tâm của chiến lược

Không để ai bị bỏ lại phía sau, đây là tư tưởng cốt lõi xuyên suốt Chiến lược tài chính toàn diện. Tuy nhiên, trong quá trình số hóa các dịch vụ tài chính, việc bảo vệ an toàn thông tin và quyền lợi người dùng càng trở nên quan trọng.

Chính phủ yêu cầu Ngân hàng Nhà nước tăng cường giám sát, đồng thời phối hợp với Bộ Công an trong việc kết nối, làm sạch dữ liệu với Cơ sở dữ liệu quốc gia về dân cư. Đây là bước quan trọng nhằm phòng ngừa gian lận tài chính, bảo vệ khách hàng khỏi các hình thức lừa đảo tinh vi qua không gian mạng.

Bên cạnh đó, các bộ ngành khác cũng có trách nhiệm rõ ràng. Bộ Tài chính tiếp tục nghiên cứu các sản phẩm bảo hiểm mới, cơ chế bảo lãnh tín dụng; Bộ Giáo dục & Đào tạo triển khai chương trình giáo dục tài chính trong trường học; Bảo hiểm Xã hội Việt Nam đẩy mạnh chi trả không dùng tiền mặt… Tất cả đều hướng tới một hệ sinh thái tài chính an toàn, công bằng và bền vững.

Giáo dục tài chính -  “tấm khiên” bảo vệ người dân trong kỷ nguyên số hóa
Đa dạng hệ sinh thái sản phẩm, dịch vụ tài chính trên kênh số

Tận dụng công nghệ, lan tỏa tri thức

Tài chính toàn diện không thể thiếu công nghệ. Blockchain, trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data) không chỉ giúp giảm chi phí, tối ưu dịch vụ mà còn tạo ra nhiều sản phẩm mới phù hợp với từng nhóm dân cư. Việc ứng dụng công nghệ góp phần đảm bảo mọi người dân – từ vùng đồng bằng đến miền núi, hải đảo – đều có thể tiếp cận tài chính một cách thuận tiện và an toàn.

Tuy nhiên, công nghệ chỉ thực sự phát huy hiệu quả khi đi kèm với tri thức. Đó là lý do vì sao truyền thông và giáo dục tài chính đóng vai trò cầu nối quan trọng. Các phương tiện truyền thông đại chúng, mạng xã hội, nền tảng kỹ thuật số sẽ tiếp tục là cánh tay nối dài giúp lan tỏa tri thức, định hướng hành vi tài chính tích cực trong cộng đồng.

Bảo vệ người dân khi tiếp cận các dịch vụ tài chính không chỉ là nhiệm vụ kỹ thuật, đó là sự cam kết mang tính nhân văn và phát triển. Với những bước đi mạnh mẽ từ Chính phủ, sự đồng hành của các tổ chức tài chính và tinh thần học hỏi của người dân, Việt Nam đang tiến gần hơn đến một xã hội tài chính toàn diện - nơi mỗi cá nhân được trang bị đầy đủ kỹ năng để làm chủ đồng tiền và tương lai của chính mình.

Bình Minh

Tin liên quan

Tin khác

Người dân hay dùng WiFi khi đi cà phê cần chú ý thông báo mới nhất từ công an

Người dân hay dùng WiFi khi đi cà phê cần chú ý thông báo mới nhất từ công an

Công an vừa đưa ra khuyến cáo liên quan đến thói quen sử dụng WiFi công cộng, đặc biệt tại những địa điểm quen thuộc như quán cà phê.
Vay tiền online bị lừa đảo, làm gì để bảo vệ quyền lợi?

Vay tiền online bị lừa đảo, làm gì để bảo vệ quyền lợi?

Bạn đọc Văn Lâm (Ninh Bình) hỏi: Tôi được giới thiệu vay tiền qua một ứng dụng online và trong quá trình làm thủ tục đã bị đối tượng lừa đảo yêu cầu cung cấp thông tin, chuyển tiền. Sau đó, tôi phát hiện có khoản vay hoặc giao dịch mà mình không thực hiện. Xin hỏi trong trường hợp này, tôi có phải chịu trách nhiệm trả khoản vay hay không, và cần làm gì để bảo vệ quyền lợi của mình?
Đưa kiến thức tài chính đến gần với người vay tiêu dùng

Đưa kiến thức tài chính đến gần với người vay tiêu dùng

Khả năng tiếp cận các dịch vụ tài chính ngày càng thuận tiện, đặc biệt trên môi trường số, đang mở rộng cơ hội sử dụng tín dụng của người dân. Cùng việc đưa vốn đến gần hơn với khách hàng, trang bị kiến thức để người vay hiểu đúng, sử dụng vốn phù hợp và quản lý khoản vay có trách nhiệm ngày càng trở thành một phần quan trọng của phát triển tín dụng tiêu dùng bền vững.
Người dưới 18 tuổi cần giấy tờ gì khi gửi tiết kiệm?

Người dưới 18 tuổi cần giấy tờ gì khi gửi tiết kiệm?

Bạn đọc Bảo Trâm (Lâm Đồng) hỏi: Tôi có con dưới 18 tuổi và muốn mở sổ tiết kiệm đứng tên cháu. Xin hỏi người dưới 18 tuổi khi gửi tiết kiệm cần cung cấp những giấy tờ gì? Cha, mẹ hoặc người đại diện theo pháp luật có cần trực tiếp đến ngân hàng và chuẩn bị thêm giấy tờ gì không?
Thẻ tín dụng còn hạn mức nhưng vì sao vẫn không thanh toán được?

Thẻ tín dụng còn hạn mức nhưng vì sao vẫn không thanh toán được?

Bạn đọc Hoàng Minh (Sơn La) hỏi: “Ứng dụng ngân hàng báo thẻ tín dụng của tôi vẫn còn hạn mức khả dụng nhưng khi thanh toán lại bị từ chối. Vì sao còn hạn mức mà thẻ vẫn không thanh toán được và tôi cần xử lý thế nào?”
Mua nhà trả góp, cần tránh những ‘bẫy’ tài chính nào?
Mua nhà trả góp, cần tránh những ‘bẫy’ tài chính nào?

Bạn đọc Đình Huấn (Phú Thọ) hỏi: Tôi đang có khoảng 1,5 tỷ đồng và dự định mua một căn hộ theo hình thức trả góp. Tôi đang phân vân nên vay bao nhiêu là phù hợp, đồng thời lo ngại về lãi suất sau thời gian ưu đãi và các khoản chi phí phát sinh. Xin hỏi khi mua nhà trả góp, người vay thường dễ gặp những “bẫy” tài chính nào và cần lưu ý gì để tránh tạo áp lực quá lớn lên tài chính gia đình?
Dịch vụ tài chính mở rộng theo hệ sinh thái bán lẻ

Dịch vụ tài chính mở rộng theo hệ sinh thái bán lẻ

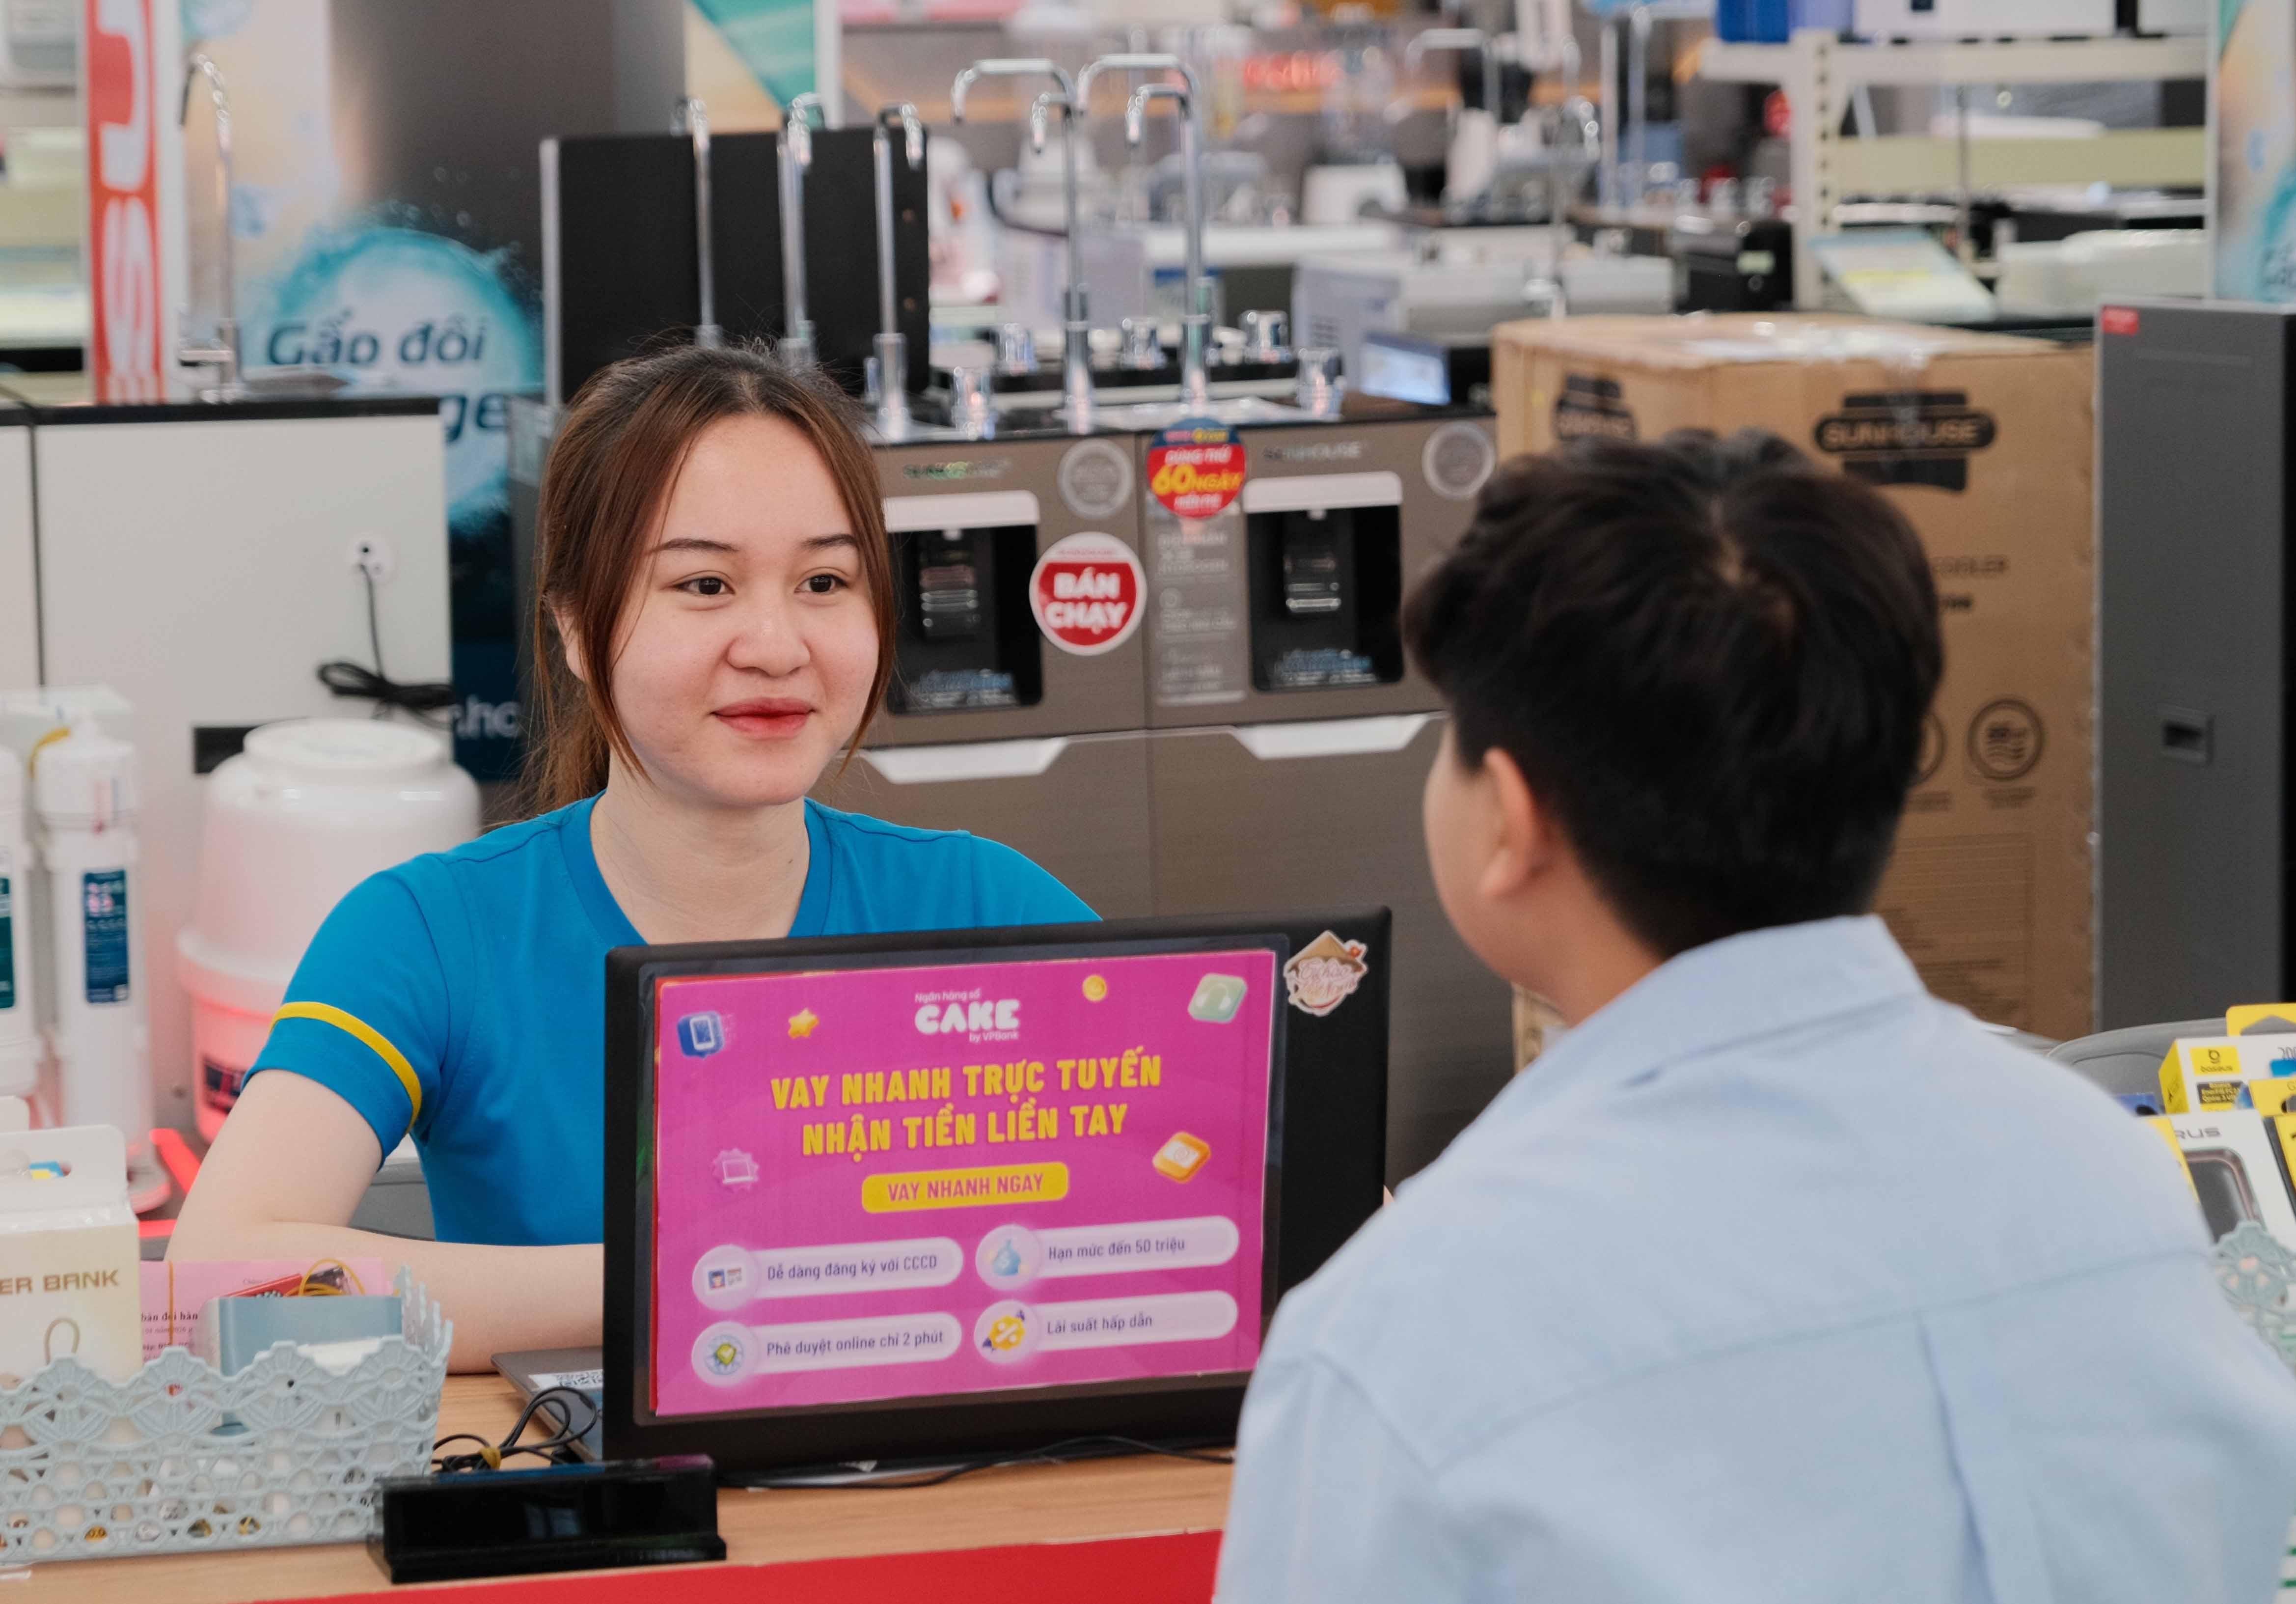
Từ ngân hàng số, công ty tài chính đến các fintech, thị trường đang xuất hiện ngày càng nhiều mô hình hợp tác với bán lẻ, thương mại điện tử và các nền tảng công nghệ. Dịch vụ tài chính không còn bó hẹp trong một ứng dụng hay một điểm giao dịch, mà đang đến gần hơn với nơi phát sinh nhu cầu chi tiêu, vay vốn, thanh toán và nhận tiền của người dân và hộ kinh doanh.
Ngân hàng thu phí thẻ: đâu là căn cứ tính?

Ngân hàng thu phí thẻ: đâu là căn cứ tính?

Một lần trừ vài trăm nghìn đồng cho phí thường niên có thể khiến không ít chủ thẻ “xót ví”. Nhưng trên thị trường, có thẻ miễn phí, có thẻ thu phí và cũng có thẻ chỉ miễn khi đạt điều kiện nhất định. Điều gì nằm sau những con số rất khác nhau này?
Lộ mã OTP, mất tiền tài khoản: Nên làm gì?

Lộ mã OTP, mất tiền tài khoản: Nên làm gì?

Bạn đọc Trần Thảo (TP. Huế) hỏi: Tôi vừa được người tự xưng là nhân viên ngân hàng liên hệ và trong lúc trao đổi đã cung cấp mã OTP. Sau đó, tài khoản của tôi phát sinh giao dịch chuyển tiền mà tôi không thực hiện. Xin hỏi trong trường hợp này, tôi cần làm gì ngay khi phát hiện giao dịch bất thường?
Nợ thẻ tín dụng, nên làm gì để kiểm soát và trả dần?

Nợ thẻ tín dụng, nên làm gì để kiểm soát và trả dần?

Bạn đọc Đoàn Lĩnh (Gia Lai) hỏi: Tôi hiện đang có dư nợ thẻ tín dụng khoảng 50 triệu đồng và thu nhập hàng tháng khá ổn định. Tuy nhiên, do chỉ có thể thanh toán một phần dư nợ mỗi kỳ nên khoản nợ vẫn kéo dài. Xin hỏi tôi nên làm gì để kiểm soát và trả dần khoản nợ thẻ tín dụng, đồng thời cần lưu ý gì để tránh tình trạng nợ chồng nợ?