Ngân hàng số hóa sản phẩm tín dụng tiêu dùng

| Đề xuất quy định mới kiểm soát chặt chẽ hơn đối với app ngân hàng |
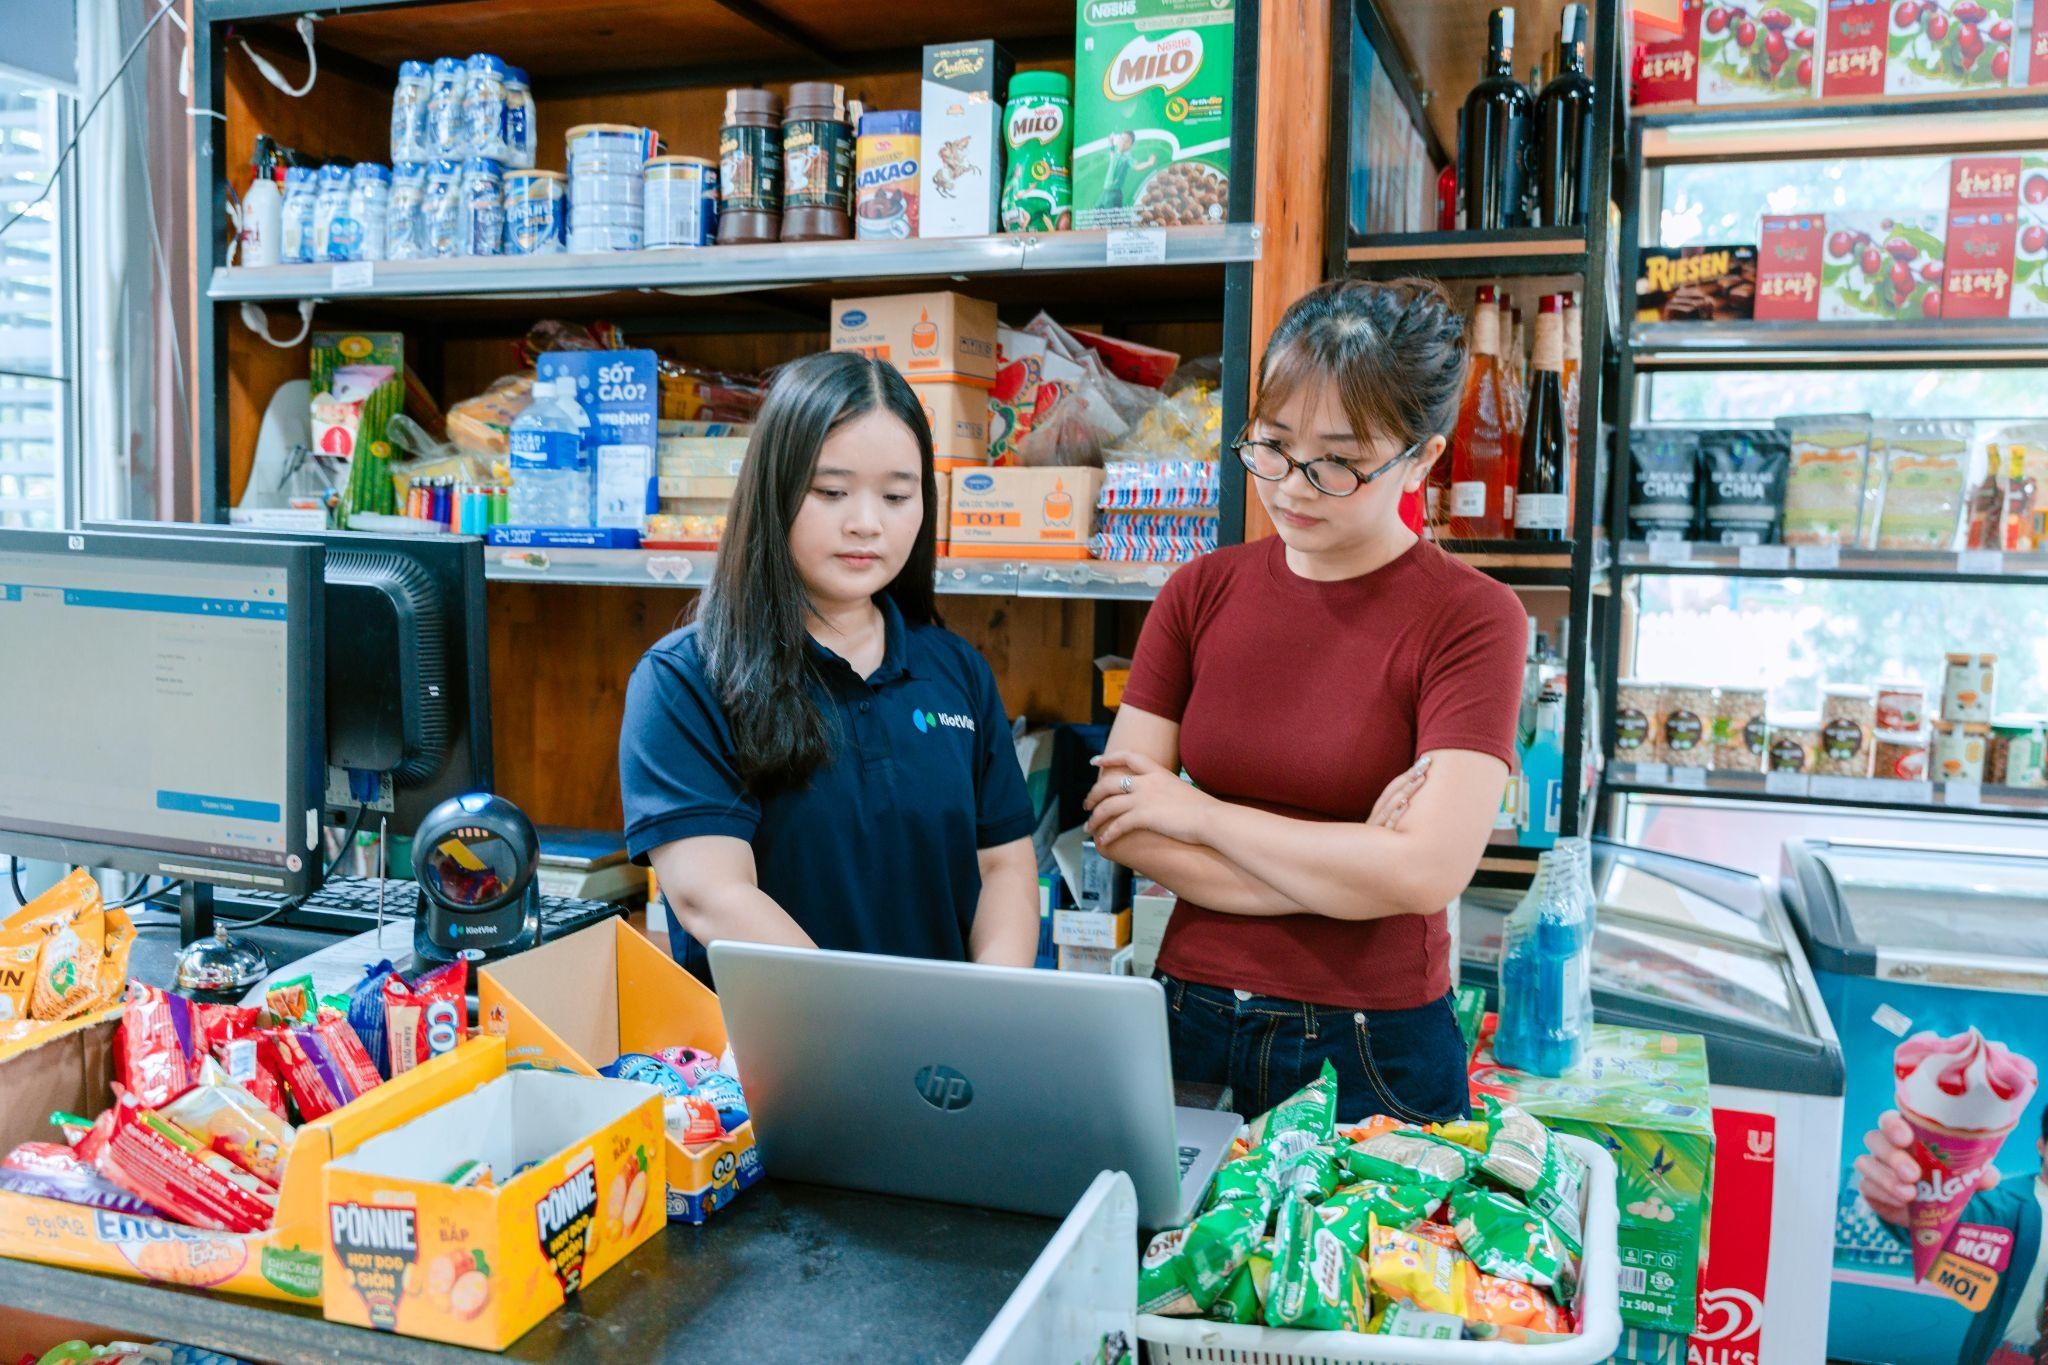
| Chỉ 6.000 đồng/ngày đã có thể sử dụng phần mềm quản lý bán hàng |
Ngân hàng Nhà nước đang lấy ý kiến cho dự thảo Thông tư sửa đổi, bổ sung Thông tư 50/2024/TT-NHNN về an toàn, bảo mật trong cung cấp dịch vụ trực tuyến trong ngành ngân hàng, dự kiến có hiệu lực từ ngày 1/1/2026.
Trong đó, dự thảo quy định rõ trách nhiệm của các tổ chức tín dụng, trung gian thanh toán, đơn vị cung ứng dịch vụ tiền di động và công ty thông tin tín dụng, yêu cầu tất cả các ứng dụng ngân hàng, fintech và nền tảng hỗ trợ bán hàng phải đảm bảo an toàn bảo mật, quản trị dữ liệu và xác thực đa lớp trong hoạt động số hóa.
 |
| Thanh toán không dùng tiền mặt mở ra cơ hội cho các ngân hàng cho vay tiêu dùng qua phát hành thẻ và các hình thanh toán một chạm |
Liên kết với thương hiệu lớn chia sẻ lợi ích cho người dùng
Ghi nhận trên thị trường, hiện nay mùa kinh doanh cao điểm cuối năm đang đến gần, thị trường ghi nhận sự bùng nổ của các ứng dụng số hỗ trợ tài chính và tín dụng cho tiểu thương tại chợ truyền thống cũng như hộ, cá nhân kinh doanh trên mạng xã hội.
Các ngân hàng thương mại và công ty công nghệ tài chính (fintech) phối hợp với nhau xây dựng các ứng dụng tích hợp tính năng quản lý cửa hàng, thanh toán và cho vay trực tuyến.
Chẳng hạn, Techcombank ra mắt bộ giải pháp “4 trong 1” gồm: mở tài khoản, quản lý doanh thu, tiếp cận vốn linh hoạt và tối ưu tiền nhàn rỗi. Với tính năng ShopCash, hộ kinh doanh có thể vay đến 500 triệu đồng không cần tài sản đảm bảo, hoặc vay thế chấp tới 15 tỷ đồng qua ShopCredit ngay trên App.
SeABank cũng phát triển ứng dụng SeAShop với mức lãi suất tín chấp 1,08%/tháng, hạn mức 300 triệu đồng, hỗ trợ nhập hàng, cải tạo cơ sở kinh doanh hoặc mở rộng cửa hàng trực tuyến.
Trong khi đó, VIB giới thiệu bộ giải pháp tài chính toàn diện, đáp ứng yêu cầu mới, giúp hộ kinh doanh tối ưu vận hành với SoftPOS – biến điện thoại thành máy POS, thẻ Business Card hạn mức 1 tỷ đồng và gói vay ưu đãi từ 6,7%/năm, hạn mức tới 100 tỷ đồng.
Ngân hàng UOB Việt Nam vừa công bố danh mục thẻ tín dụng được làm mới với nhiều cải tiến, mang đến nhiều lợi ích và ưu đãi độc quyền thông qua các hợp tác chiến lược với những thương hiệu nổi tiếng trong nước và quốc tế.
Tại Việt Nam, chủ thẻ UOB có thể được ưu đãi lên đến 30% tại các nhà hàng cao cấp… tại ở TP. Hồ Chí Minh và Hà Nội. Bên cạnh đó, ngân hàng này đã ký giên bản ghi nhớ (MOU) với Oxalis và Vườn quốc gia Phong Nha – Kẻ Bàng, mở ra cơ hội tiếp cận một trong những kỳ quan thiên nhiên kì vĩ nhất thế giới cho chủ thẻ UOB.
Không chỉ phát triển ứng dụng riêng, các ngân hàng, công ty tài chính và fintech hiện nay cũng tăng cường hợp tác với các nền tảng quản lý bán hàng như KiotViet, SoBanHang, Haravan, POS365, Sapo… để tiếp cận nhóm khách hàng kinh doanh trực tuyến.
KiotViet hiện đang liên kết với MB, BIDV, VietinBank, Techcombank, TNEX để triển khai các gói vay vốn và tín dụng tiêu dùng trị giá hàng nghìn tỷ đồng. SoBanHang và Haravan hợp tác với TPBank, VPBank, Techcombank đưa ra sản phẩm vay vi mô, vay tín chấp số hóa theo mô hình tài chính nhúng.
Thị trường tiêu dùng Việt Nam rộng lớn
Theo đó, hiện nay đa số các nền tảng hỗ trợ bán hàng đều tích hợp eKYC và định danh sinh trắc học trực tiếp trên ứng dụng. Khách hàng có thể đăng ký vay nhanh bằng căn cước công dân trực tuyến, dữ liệu doanh thu, số lượng đơn hàng và tần suất bán hàng được gửi cho ngân hàng để thẩm định thay thế tài sản thế chấp. Các ngân hàng và khách hàng đánh giá rằng, quy trình vay trực tuyến hiện nay có tốc độ thẩm định – giải ngân nhanh, thủ tục đơn giản, phù hợp nhu cầu xoay vốn ngắn hạn của tiểu thương.
Hiệp hội Thương mại điện tử Việt Nam cho biết, quy mô thương mại điện tử hiện ước đạt 25–27 tỷ USD, với hơn 5 triệu hộ kinh doanh cá thể và hàng triệu cá nhân kinh doanh trên mạng xã hội. Đặc thù nhóm khách hàng này là thu nhập linh hoạt, nhưng thiếu ổn định, khiến việc tiếp cận vốn ngân hàng truyền thống gặp khó. Do đó, việc các tổ chức tín dụng tăng tốc phát triển ứng dụng số, tích hợp giải pháp tài chính – tín dụng trực tuyến được xem là hướng đi chiến lược mở rộng tín dụng tiêu dùng, nhất là hiện nay nhu cầu vay ngắn hạn, linh hoạt trong vài tháng đang chiếm ưu thế do yếu tố mùa vụ và chi tiêu đầu tư hàng hóa, thiết bị tăng mạnh.
Theo tổ chức nghiên cứu Tâm lý người tiêu dùng khu vực ASEAN do UOB phối hợp với công ty Tư vấn quản trị toàn cầu Boston Group (BCG) thực hiện năm ngoái cho ra kết quả, người Việt Nam chi tiêu nhiều hơn vào việc ăn uống, hòa nhạc và lễ hội vào mỗi kỳ nghỉ.
Trong đó, 42% người tiêu dùng Việt Nam được khảo sát cho biết, thường chi tiêu nhiều vào các kỳ nghỉ, tỷ lệ này cao hơn trung bình của khu vực ASEAN (35%), dặc biệt, người tiêu dùng trẻ có xu hướng chi tiêu vào các dịch vụ trải nghiệm, với tỷ lệ 47% trong số này.
Kết quả còn cho thấy, hơn 70% người tiêu dùng Việt Nam chi tiêu phổ biến ở các thị trường du lịch Thái Lan, Singapore.
71% người được hỏi trong cuộc khảo sát cho biết thích sử dụng thẻ tín dụng, thẻ ghi nợ vật lý, hoặc thẻ tín dụng, thẻ ghi nợ di động – trong khi chỉ có 38% thích sử dụng tiền mặt.
Các chuyên gia lĩnh vực ngân hàng nhận định, hiện nay yêu cầu về chuẩn hóa chia sẻ dữ liệu, bảo mật thông tin khách hàng và minh bạch chi phí vay là trọng tâm được cụ thể hóa trong chính sách của Ngân hàng Nhà nước.
Vì thế việc Ngân hàng Nhà nước sửa đổi, bổ sung Thông tư 50/2024/TT-NHNN về an toàn, bảo mật khi cung cấp dịch vụ trực tuyến được xem là bước hoàn thiện hành lang pháp lý quan trọng nhằm siết chặt bảo mật hệ thống, tiêu chuẩn xác thực điện tử và quy định về chia sẻ dữ liệu khách hàng trong toàn ngành.
Đối với các hoạt động hợp tác giữa ngân hàng thương mại với các nền tảng ứng dụng như kể trên, thời gian tới các bên sẽ phải tuân thủ chặt chẽ hơn các tiêu chuẩn về bảo mật. Các ứng dụng Mobile Banking hoặc ứng dụng cho vay, thanh toán trực tuyến cần phải được kiểm soát chặt phiên bản phát hành, định kỳ tối thiểu hai tháng đánh giá lỗ hổng, đồng thời không cho phép người dùng sử dụng phiên bản cũ hơn hai thế hệ.
Ngoài ra, các ứng dụng cũng cần có tính năng tự động dừng khi phát hiện thiết bị bị mở khóa quyền truy cập (root), gỡ bỏ các rào cản bảo mật (jailbreak), cài môi trường giả lập hoặc bị chèn mã độc. Trong khi đó, đối với xác thực điện tử, khi thay đổi thông tin định danh khách hàng hoặc thực hiện giao dịch rủi ro, ngân hàng phải kết hợp ít nhất hai hình thức xác nhận (ví dụ OTP, sinh trắc học, FIDO hoặc chữ ký điện tử an toàn được công nhận tại Việt Nam).
Tin liên quan


Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp
Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu