Nhiều bước tiến quan trọng trong thanh toán xuyên biên giới

Ngay sau khi Bộ Chính trị ban hành Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, các bộ, ngành và địa phương trên cả nước đã khẩn trương triển khai, nhanh chóng đưa Nghị quyết vào thực tiễn. Trong đó, ngành Ngân hàng được xác định là một trong những lực lượng tiên phong, coi chuyển đổi số là chiến lược then chốt nhằm nâng cao hiệu quả hoạt động và hướng tới phát triển bền vững.
Việc kết nối cơ sở dữ liệu quốc gia, thúc đẩy thanh toán không dùng tiền mặt và phát triển ngân hàng số đã tạo nền tảng vững chắc, giúp người dân và doanh nghiệp tiếp cận dịch vụ tài chính nhanh chóng, thuận tiện. Đặc biệt, hoạt động thanh toán xuyên biên giới và vay vốn trực tuyến thời gian qua đã có nhiều bước tiến quan trọng.
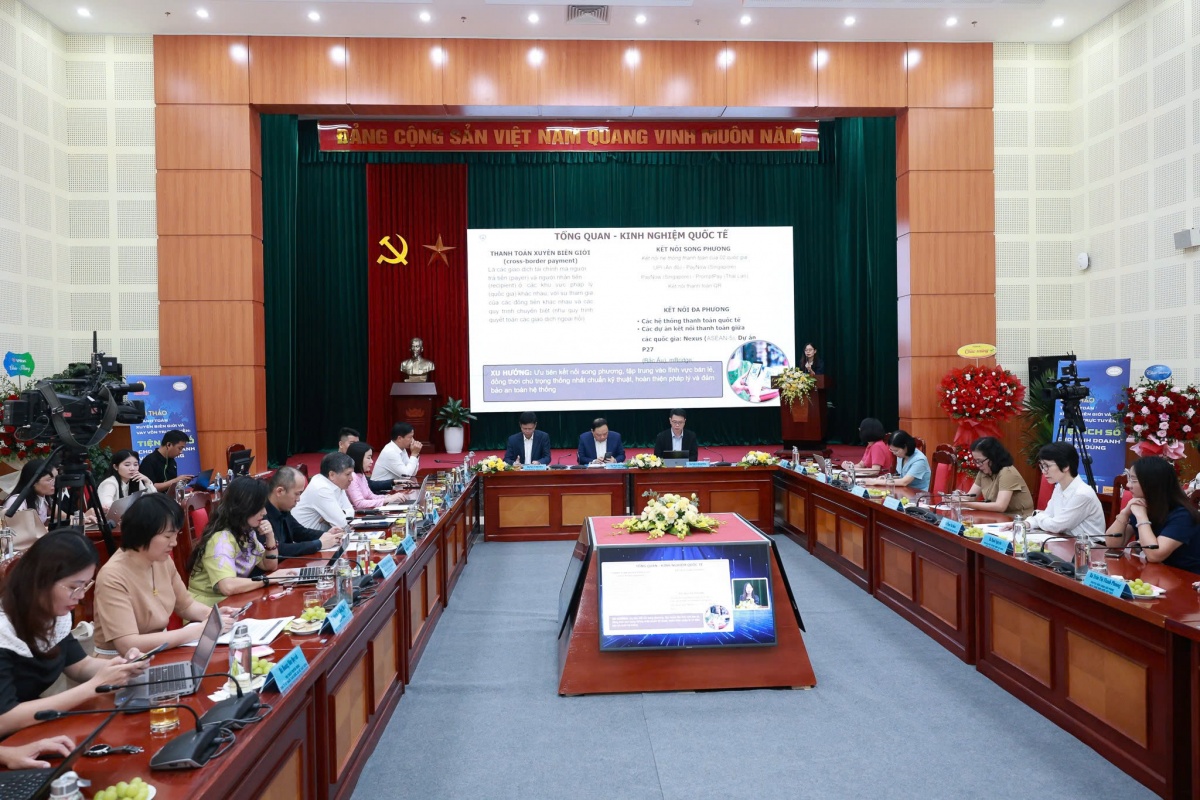 |
| Quang cảnh Hội thảo |
Phát biểu tại Hội thảo, bà Nguyễn Thị Thu – Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước cho biết: “Thanh toán xuyên biên giới là các giao dịch tài chính mà người trả tiền và người nhận tiền ở hai khu vực pháp lý, tức là hai quốc gia khác nhau. Các giao dịch này liên quan đến nhiều đồng tiền khác nhau và gắn với những quy trình chuyên biệt, ví dụ như quy trình quyết toán ngoại hối”.
Về phương thức kết nối, có thể tiếp cận theo hai cách: song phương và đa phương. Ở cấp độ song phương, chúng ta thấy các mô hình kết nối như UPI của Ấn Độ với PayNow của Singapore, hay PayNow của Singapore với PromptPay của Thái Lan thông qua thanh toán bằng mã QR. Còn ở cấp độ đa phương, hiện có các hệ thống thanh toán quốc tế và những dự án đang triển khai giữa nhiều quốc gia, tiêu biểu như Nexus của ASEAN-5, dự án P27 ở Bắc Âu, hay mBridge.
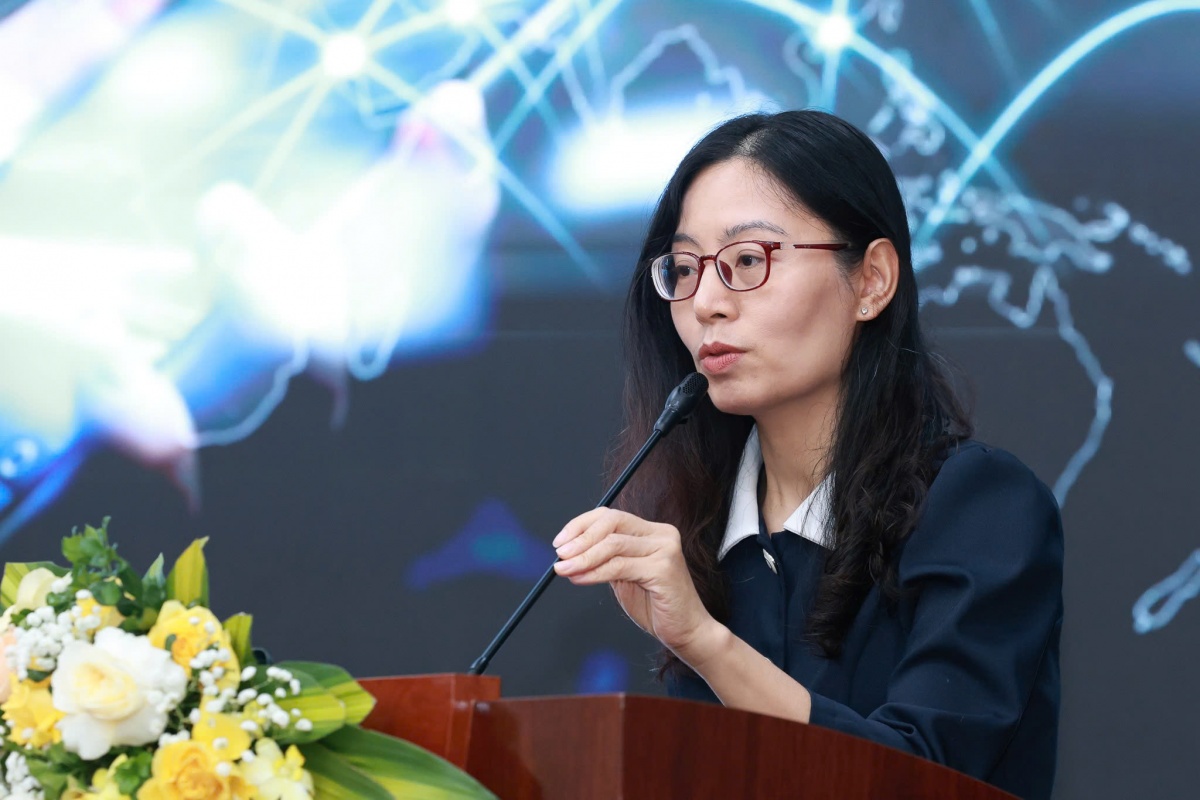 |
| Bà Nguyễn Thị Thu – Phó Vụ trưởng Vụ Thanh toán phát biểu tại Hội thảo |
Tại Việt Nam, khuôn khổ pháp lý cho thanh toán xuyên biên giới được quy định trong nhiều văn bản. Luật Các tổ chức tín dụng có Điều 110 về việc tổ chức và tham gia hệ thống thanh toán của ngân hàng thương mại. Pháp lệnh Ngoại hối, tại Điều 6, quy định về tự do hóa giao dịch vãng lai và tại Điều 7, quy định về thanh toán, chuyển tiền liên quan đến xuất nhập khẩu hàng hóa, dịch vụ. Bên cạnh đó là các văn bản hướng dẫn thi hành. Gần đây, Chính phủ đã ban hành Nghị định 52/2024/NĐ-CP ngày 15/5/2024, trong đó Điều 5 quy định về thanh toán bằng ngoại tệ và thanh toán quốc tế. Ngân hàng Nhà nước cũng ban hành Thông tư 34/2024/TT-NHNN ngày 30/6/2024, với Điều 6 về nguyên tắc cấp đổi giấy phép và cấp bổ sung nội dung hoạt động vào giấy phép.
Về thực tiễn triển khai, Việt Nam đã chính thức kết nối thanh toán song phương bằng mã QR với một số quốc gia. Với Lào, từ tháng 6/2025 đã hoàn thành kết nối hai chiều, triển khai theo mô hình chuyển mạch – chuyển mạch, và đến tháng 7/2025 đã có hơn 3.000 giao dịch với tổng giá trị khoảng 2,4 tỉ đồng. Với Thái Lan, từ tháng 3/2021 đã hoàn thành kết nối hai chiều, cũng theo mô hình chuyển mạch - chuyển mạch; tính đến tháng 7/2025 có hơn 56.000 giao dịch, tổng giá trị gần 49 tỉ đồng. Với Campuchia, từ tháng 12/2023 đã cung ứng dịch vụ theo mô hình ngân hàng – chuyển mạch, và đến tháng 7/2025 ghi nhận khoảng 920 giao dịch với tổng giá trị hơn 520 triệu đồng.
Đại diện Vụ Thanh toán cũng thông tin thêm, hiện nước ta cũng đang triển khai kết nối với các đối tác khác. Đơn cử như với Trung Quốc, tháng 10/2024, Công ty CP Thanh toán Quốc gia Việt Nam (NAPAS) và UPI đã ký Biên bản ghi nhớ về phối hợp triển khai dịch vụ thanh toán xuyên biên giới bằng mã QR. Hiện các đơn vị đang hoàn thiện các bước kỹ thuật, dự kiến thử nghiệm kỹ thuật chiều inbound vào tháng 9/2025 và chiều outbound vào tháng 12/2025. Với Hàn Quốc, NAPAS đang trao đổi với hai đối tác GLN và KFTC để phục vụ chiều inbound và outbound…
Cùng thông tin thêm về vấn đề này, ông Nguyễn Hoàng Long - Phó Tổng Giám đốc NAPAS chỉ ra thực tế hệ sinh thái thanh toán hiện nay vẫn còn phân tán: thẻ quốc tế, thẻ nội địa, ví điện tử, QR code… tồn tại song song nhưng chưa có sự kết nối xuyên biên giới hiệu quả. Khách du lịch quốc tế, đặc biệt là khách từ Trung Quốc, Thái Lan, Hàn Quốc… vẫn gặp nhiều khó khăn khi chi tiêu tại các cửa hàng nhỏ, chợ, quán cà phê vỉa hè - nơi chưa chấp nhận thanh toán số xuyên biên giới. Trong khi đó, các doanh nghiệp Việt Nam cũng chưa thể tận dụng tối đa dòng chi tiêu của khách quốc tế do thiếu hạ tầng thanh toán tương thích. Điều này không chỉ tạo rào cản cho du khách mà còn khiến doanh nghiệp Việt Nam bỏ lỡ một lượng lớn dòng chi tiêu từ khách nước ngoài. Vì vậy, việc kết nối thanh toán xuyên biên giới là yêu cầu cấp thiết nếu Việt Nam muốn phát triển du lịch, dịch vụ và thương mại số.
Các phương thức và mô hình thanh toán xuyên biên giới phổ biến là qua thẻ và thông qua tài khoản ngân hàng, hiện nay chủ yếu thông qua mã QR. Từ năm 2022, NAPAS đã bắt đầu chuyển hướng mạnh mẽ, thúc đẩy kết nối thanh toán song phương giữa Việt Nam với các quốc gia trong khu vực ASEAN. Công ty đã triển khai kết nối với Thái Lan, Campuchia, Lào, Indonesia, Singapore… tạo điều kiện cho người dân hai bên thanh toán trực tiếp bằng đồng nội tệ của mỗi nước.
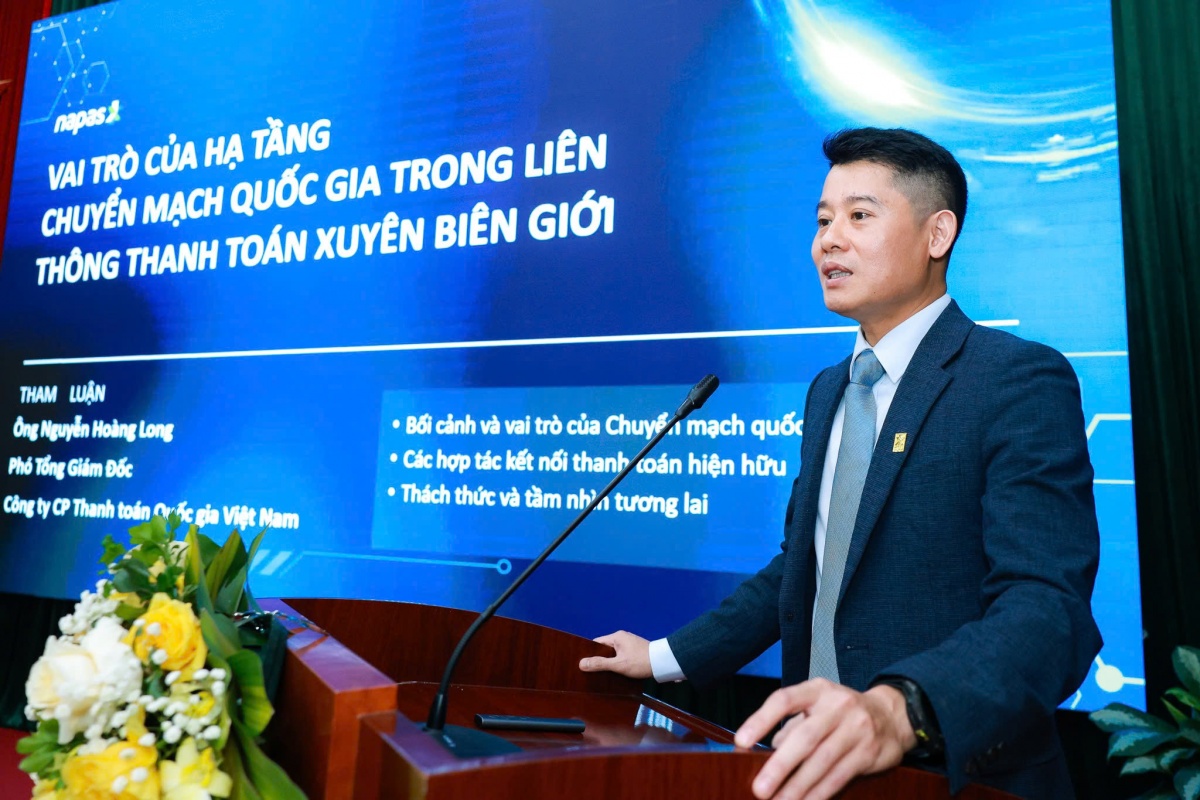 |
| Ông Nguyễn Hoàng Long - Phó Tổng Giám đốc NAPAS chia sẻ về hoạt động thanh toán xuyên biên giới |
NAPAS hiện đang thúc đẩy mạnh mẽ việc triển khai các loại thẻ thanh toán có khả năng kết nối rộng rãi, cả trong nước và quốc tế. Nếu chúng ta vẫn tiếp tục không ngừng nỗ lực, không chỉ trong giáo dục mà cả trong tư duy phát triển kinh tế số, thì đây sẽ là một bước tiến lớn để đưa Việt Nam hòa nhập sâu hơn với thị trường toàn cầu. Hệ thống thẻ này được đảm bảo khả năng sử dụng linh hoạt. Trong nước, thẻ sẽ đóng vai trò là phương tiện thanh toán nội địa. Ra nước ngoài, người dùng vẫn có thể sử dụng thẻ này như các loại thẻ quốc tế khác. Tuy vậy, để thực hiện điều này, trọng tâm phải là xây dựng hạ tầng kết nối thanh toán hiện đại, bảo đảm sự liên thông giữa các ngân hàng, tổ chức tài chính, doanh nghiệp và các nền tảng công nghệ.
Chia sẻ về định hướng trong thời gian tới, Phó Vụ trưởng Vụ Thanh toán Nguyễn Thị Thu cho hay, NHNN sẽ tiếp tục tập trung vào một số nhiệm vụ trọng tâm. Trước hết là hoàn thiện hành lang pháp lý, trong đó có việc sửa đổi Nghị định 52/2024/NĐ-CP và Thông tư 34/2024/TT-NHNN, nhằm tạo cơ sở pháp lý đồng bộ và phù hợp hơn với thực tiễn triển khai thanh toán xuyên biên giới.
Đồng thời, NHNN sẽ nâng cấp hệ thống Chuyển mạch tài chính và bù trừ điện tử, bảo đảm đáp ứng các tiêu chuẩn kỹ thuật tiên tiến, phục vụ hiệu quả cho hoạt động thanh toán quốc tế. Cùng với đó, việc phát triển hạ tầng thanh toán cũng được đẩy mạnh, mở rộng mạng lưới chấp nhận thanh toán để đáp ứng nhu cầu ngày càng tăng của người dân và doanh nghiệp. Một trong những trọng tâm là tiếp tục mở rộng kết nối thanh toán song phương bán lẻ. Bên cạnh những quốc gia đã triển khai, cơ quan quản lý đang hướng tới triển khai thêm với Ấn Độ, Đài Loan (Trung Quốc), Malaysia, Indonesia... để phục vụ tốt hơn các nhu cầu thanh toán, chuyển tiền xuyên biên giới, từ du lịch, học tập, mua sắm đến chữa bệnh.
Cuối cùng, công tác truyền thông sẽ được tăng cường: NHNN sẽ tiếp tục hướng dẫn khách hàng và người dân sử dụng dịch vụ thanh toán xuyên biên giới một cách an toàn, hiệu quả, qua đó góp phần thúc đẩy thương mại, đầu tư và giao lưu quốc tế.
Tin liên quan


Tin khác
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo

Thị trường thẻ ngân hàng bước vào giai đoạn phát triển mới

Mở rộng ‘vành đai’ bảo vệ tài khoản số

Thanh toán số phát triển bứt phá