Siết quản lý thuế doanh nghiệp "doanh thu lớn nhưng lỗ kéo dài"

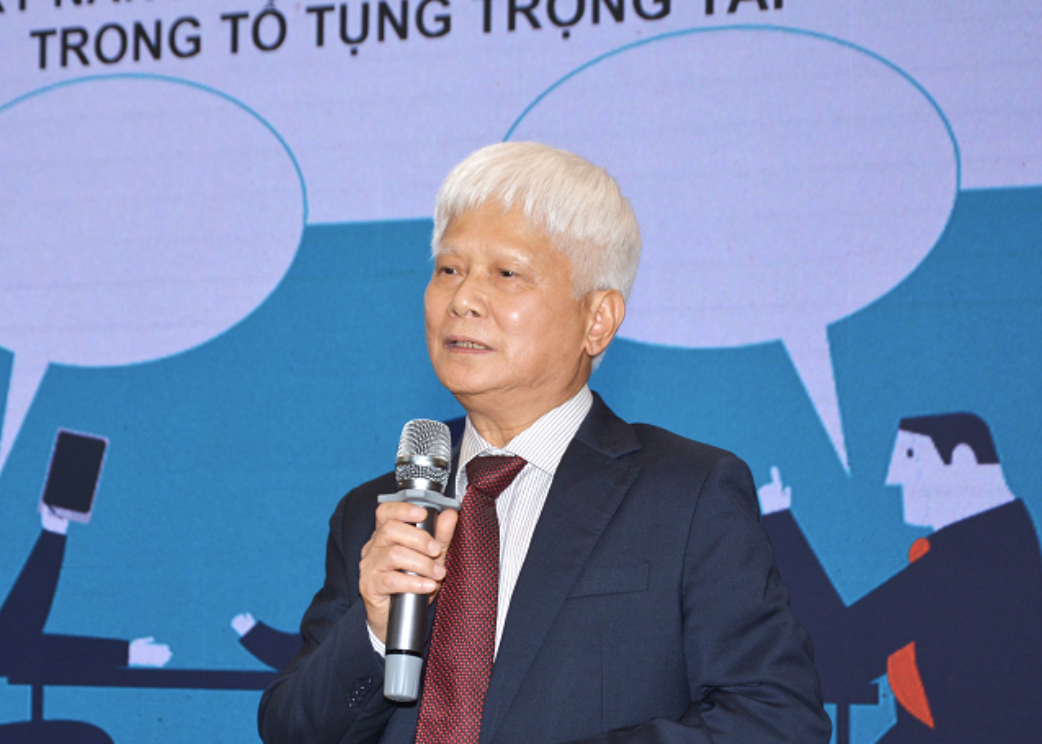 |
| Luật sư Bùi Văn Thành, Phó Chủ tịch Liên chi hội Tài chính khu công nghiệp Việt Nam (VIPFA), Trọng tài viên VIAC, HIAC, BHIAC |
Từ “hiện tượng kế toán” đến “dấu hiệu rủi ro thuế”
Tuy nhiên, cơ quan thuế sẽ đánh giá hiện tượng này từ góc độ quản lý thuế. Với việc ban hành Công văn 1927/CT-KTr ngày 31/3/2026 (về việc tăng cường quản lý thuế đối với các doanh nghiệp thua lỗ nhiều năm, lãi mỏng), Cục Thuế (Bộ Tài chính) đã chính thức đưa nhóm doanh nghiệp “doanh thu rất lớn nhưng lỗ kéo dài hoặc lãi mỏng” vào diện kiểm tra chuyên đề trọng điểm trong năm 2026. Điều này cho thấy một thay đổi quan trọng: “Lỗ nhiều năm” không còn là một trạng thái tài chính bình thường trong hoạt động đầu tư kinh doanh của doanh nghiệp, mà đã trở thành một tiêu chí rủi ro để cơ quan thuế lựa chọn là đối tượng kiểm tra sâu.
Điểm đáng chú ý của Công văn 1927 không nằm ở việc “kiểm tra doanh nghiệp lỗ”, mà ở cách thiết kế tiêu chí lựa chọn đối tượng. Theo đó, cơ quan thuế tập trung vào nhóm doanh nghiệp có doanh thu từ 1.000 tỷ đồng trở lên, lỗ liên tiếp trong nhiều năm (đặc biệt giai đoạn 2023-2024), lỗ kéo dài nhưng có dấu hiệu mở rộng đầu tư, tăng vốn, tăng quy mô tài sản. Cách tiếp cận này phản ánh rõ một tư duy mới: Quản lý thuế không còn dựa trên hình thức kê khai, mà dựa trên phân tích hành vi, phân tích dữ liệu tài chính bất thường. Nói cách khác, cơ quan thuế đang chuyển từ mô hình “kiểm tra tuân thủ” sang “kiểm tra rủi ro có chọn lọc”.
Từ hóa đơn đến bản chất giao dịch
Một điểm nổi bật khác của Công văn 1927 là phạm vi kiểm tra không dừng ở các yếu tố hình thức như hóa đơn, chứng từ, mà đi sâu vào bản chất kinh tế của giao dịch. Các nội dung kiểm tra tập trung vào: Mối quan hệ giữa doanh thu - chi phí - lợi nhuận; Thời điểm ghi nhận doanh thu và thuế GTGT; Tính hợp lý của giá vốn, chi phí bán hàng, chi phí quản lý; và đặc biệt là các giao dịch với bên liên kết, như chi phí lãi vay nội bộ, phí dịch vụ quản lý, phí kỹ thuật, hỗ trợ, tiền bản quyền, nhượng quyền... Điều này cho thấy cơ quan thuế đang áp dụng rõ ràng nguyên tắc: bản chất quan trọng hơn hình thức. Một giao dịch có đầy đủ hợp đồng, hóa đơn, chứng từ vẫn có thể bị điều chỉnh nếu mức giá không phù hợp với nguyên tắc độc lập và doanh nghiệp không chứng minh được tính hợp lý của giao dịch đó.
Chuyên đề kiểm tra này hướng trực tiếp đến một vấn đề cốt lõi trong quản lý thuế hiện đại: Chuyển lợi nhuận (profit shifting) và xói mòn cơ sở thuế (BEPS). Trong các tập đoàn đa quốc gia, việc phân bổ lợi nhuận giữa các công ty thành viên thường thông qua: Giá chuyển nhượng hàng hóa; Phí dịch vụ nội bộ; Lãi vay nội bộ; Tiền bản quyền... Những công cụ này, nếu không được kiểm soát chặt, có thể dẫn đến việc doanh thu phát sinh tại Việt Nam, nhưng lợi nhuận được chuyển ra nước ngoài mà không bị thu thuế. Công văn 1927 cho thấy cơ quan thuế đang chuyển từ việc “kiểm tra từng giao dịch” sang kiểm tra cấu trúc lợi nhuận tổng thể của doanh nghiệp.
Bước chuyển chính sách quản lý thuế
Nhóm chịu tác động mạnh nhất của chính sách này là: Doanh nghiệp FDI, doanh nghiệp trong tập đoàn đa quốc gia, doanh nghiệp có doanh thu lớn nhưng biên lợi nhuận thấp. Đối với các doanh nghiệp này, rủi ro có thể là truy thu thuế, bị xuất toán chi phí, bị điều chỉnh tăng thu nhập chịu thuế, bị điều chỉnh giảm thu nhập không chịu thuế, tính lại nghĩa vụ thuế GTGT, tiền chậm nộp và xử phạt hành chính thuế. Cách cơ quan thuế đánh giá “logic kinh doanh” có thể khác với giải trình của doanh nghiệp.
Từ góc độ chính sách, Công văn 1927 phản ánh ba xu hướng lớn: Một là, chuyển từ quản lý diện rộng sang quản lý trọng điểm theo rủi ro. Hai là, chuyển từ kiểm tra hình thức sang đánh giá bản chất kinh tế của giao dịch. Ba là, tăng cường kiểm soát đối với doanh nghiệp quy mô lớn và có cấu trúc giao dịch phức tạp. Đây là những xu hướng phù hợp với thông lệ quốc tế, đặc biệt trong bối cảnh toàn cầu hóa, gia tăng giao dịch xuyên biên giới và gia tăng áp lực chống thất thu ngân sách.
Một điểm rất đáng chú ý của Công văn 1927 là yêu cầu doanh nghiệp tự rà soát hồ sơ thuế, chủ động kê khai điều chỉnh nếu phát hiện sai sót. Điều này cho thấy cơ quan thuế đang kết hợp giữa “áp lực kiểm tra” và “khuyến khích tuân thủ tự nguyện”. Đây là mô hình quản lý thuế hiện đại, trong đó doanh nghiệp được trao cơ hội tự điều chỉnh, nhưng nếu không điều chỉnh, sẽ đối mặt với kiểm tra chuyên sâu. Doanh nghiệp cần thay đổi hành vi tuân thủ: từ bị động sang chủ động.
Lưu ý pháp lý và quản trị đối với doanh nghiệp
Từ thực tiễn tư vấn và tham gia giải quyết tranh chấp, có thể thấy hiện tượng doanh nghiệp có doanh thu lớn nhưng lãi mỏng không phải là bất thường trong kinh tế thị trường, đặc biệt đối với doanh nghiệp FDI trong giai đoạn đầu tư, mở rộng hoặc tái cấu trúc chuỗi giá trị. Tuy nhiên, vấn đề không nằm ở việc “lãi hay lỗ”, mà nằm ở khả năng giải trình được logic kinh tế phía sau con số đó.
Công văn 1927/CT-KTr cho thấy cơ quan thuế đang chuyển mạnh sang cách tiếp cận, kiểm tra, đánh giá bản chất giao dịch. Điều này đặt doanh nghiệp trước một yêu cầu mới: không chỉ tuân thủ về mặt hóa đơn, chứng từ, mà phải chứng minh được các khoản chi phí, đặc biệt là chi phí nội bộ tập đoàn như phí quản lý, phí dịch vụ kỹ thuật, lãi vay có thực sự phát sinh, hợp lý và tương xứng với lợi ích kinh tế nhận được.
Trong bối cảnh này, ranh giới giữa “tối ưu hóa chi phí hợp pháp” và “rủi ro bị điều chỉnh thuế” ngày càng thu hẹp. Doanh nghiệp cần chuyển từ tư duy kế toán sang tư duy quản trị rủi ro pháp lý - thuế, trong đó hồ sơ giao dịch liên kết, phân tích so sánh ngành và tài liệu chứng minh bản chất dịch vụ trở thành yếu tố then chốt. Nói cách khác, với cơ chế kiểm tra chuyên đề hiện nay, khả năng giải trình sẽ quan trọng không kém, thậm chí quan trọng hơn chính kết quả kinh doanh.
Từ góc nhìn hành nghề, có thể rút ra một số lưu ý dưới đây: Thứ nhất, doanh nghiệp cần chuẩn bị số liệu, dữ liệu và giải trình kinh tế cho mô hình lợi nhuận thấp. Nói “chi phí cao” là không đủ, mà phải chứng minh vì sao chi phí cao, chi phí đó tạo ra giá trị gì, so sánh với doanh nghiệp cùng ngành, giá trị khai báo hải quan cùng thời điểm...
Thứ hai, cần rà soát toàn bộ giao dịch liên kết, đặc biệt là phí dịch vụ nội bộ, lãi vay nội bộ, bản quyền. Trọng tâm không chỉ là hồ sơ, mà là có thực sự phát sinh dịch vụ và có mang lại lợi ích kinh tế hay không.
Thứ ba, cần kiểm tra lại thời điểm ghi nhận doanh thu và thuế GTGT, vì đây là một trong những điểm dễ bị điều chỉnh.
Thứ tư, doanh nghiệp cần chuẩn bị việc áp dụng tiêu chuẩn ngành, bởi cơ quan thuế có xu hướng so sánh tỷ suất lợi nhuận với mặt bằng chung.
Tóm lại, Công văn 1927/CT-KTr không chỉ là một văn bản nghiệp vụ, mà là một tín hiệu chính sách rõ ràng về việc tăng cường quản lý thuế đối với nhóm doanh nghiệp có rủi ro cao. Điểm cốt lõi mà doanh nghiệp cần nhận thức là: Cơ quan thuế không còn chỉ kiểm tra “đúng - sai về mặt số liệu”, mà còn kiểm tra tính hợp lý của toàn bộ mô hình kinh doanh và cấu trúc lợi nhuận. Trong bối cảnh đó, tuân thủ thuế không còn là vấn đề kế toán, mà còn là bài toán quản trị pháp lý - tài chính tổng thể của doanh nghiệp. Và doanh nghiệp nào chuẩn bị tốt trước khi bị kiểm tra, doanh nghiệp đó sẽ có lợi thế đáng kể trong việc giảm thiểu rủi ro và chi phí pháp lý.
Tin liên quan


Tin khác

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?