Bảo vệ người gửi tiền tại các tổ chức tài chính vi mô

 | Tài chính vi mô: Hoàn thiện khung khổ pháp lý để phát triển bền vững |
| Thúc đẩy chuyên nghiệp tài chính vi mô |
| Đòi hỏi cấp thiết trong việc hoàn thiện cơ chế về TCVM |
Tài chính vi mô (TCVM) là một trong những công cụ hữu hiệu góp phần xóa đói giảm nghèo, xây dựng một quốc gia bền vững. Phát triển mô hình TCVM giúp tạo kênh dẫn vốn cho người nghèo, người có thu nhập thấp và các DN vi mô- những đối tượng khó tiếp cận với dịch vụ ngân hàng truyền thống. Trong bối cảnh này, chính sách bảo hiểm tiền gửi (BHTG) đã phát huy tích cực vai trò củng cố niềm tin người gửi tiền vào mô hình TCVM, giúp các tổ chức này hoạt động an toàn, hiệu quả.
 |
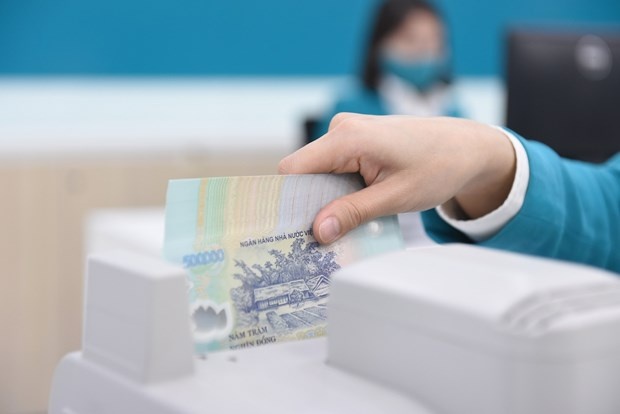
| Tổ chức TCVM cho vay các khoản vay nhỏ, phù hợp với nhu cầu sử dụng vốn của người nghèo |
Thúc đẩy xóa nghèo bền vững tại nông thôn
Sau gần 30 năm hình thành và phát triển tại Việt Nam, mô hình TCVM đã có những đóng góp tích cực đối với quá trình cho vay xóa đói, giảm nghèo ở các khu vực nông thôn.
Tổ chức TCVM cho vay các khoản vay nhỏ, phù hợp với nhu cầu sử dụng vốn của người nghèo, thủ tục đơn giản, thuận tiện, việc trả nợ linh hoạt. Khách hàng của TCVM không chỉ là cá nhân, mà gồm cả DN siêu nhỏ, DN nhỏ để phục vụ phát triển kinh tế, hạn chế tình trạng cho vay nặng lãi, góp phần thực hiện chính sách xóa đói giảm nghèo bền vững và bảo đảm an sinh xã hội.
Thông thường, người nghèo và người có thu nhập thấp thường ít được hưởng lợi từ các dịch vụ tài chính, nhưng lại dễ bị tổn thương khi tình hình kinh tế bất ổn. Thiếu vốn, khó khăn về tài chính buộc nhiều người phải đi vay tín dụng “đen” với lãi suất cao, và bản thân các ngân hàng cũng không mặn mà với các khoản cho vay nhỏ lẻ, thời gian ngắn, chi phí cao nhưng tạo ra ít lợi nhuận.
Trong bối cảnh đó, TCVM với việc cung cấp các dịch vụ tài chính nhỏ phù hợp với năng lực của người nghèo, chủ yếu là các khoản vay nhỏ không yêu cầu tài sản thế chấp mà chỉ cần tín chấp bằng hình thức vay vốn bảo lãnh đã mở ra cánh cửa thoát nghèo cho người dân.
Báo cáo của Ban Công tác TCVM NHNN cho biết, nguồn vốn cho vay từ các dự án TCVM đã đến với khoảng 32% – 54% hộ nghèo tại các địa phương; trên 90% người nghèo vay vốn để phát triển sản xuất, kinh doanh nhỏ có thu nhập tăng lên rõ rệt, có thêm việc làm và cơ cấu sản xuất của địa phương thay đổi đáng kể.
Tại các khu vực nông thôn, tổ chức TCVM giữ vai trò quan trọng trong tăng trưởng và phát triển kinh tế - xã hội. Về khía cạnh kinh tế, thông qua việc cung cấp các dịch vụ tài chính, các tổ chức TCVM thực hiện chức năng huy động tiết kiệm, tái phân bổ tiết kiệm cho đầu tư và tạo điều kiện thuận lợi cho trao đổi thương mại và hàng hóa dịch vụ, trở thành công cụ đắc lực để giảm nghèo đói và tăng thu nhập.
Về khía cạnh xã hội, các tổ chức TCVM giúp người nghèo/người thu nhập thấp tiếp cận với dịch vụ tài chính, tăng cường năng lực xã hội và là động lực khuyến khích họ tham gia vào cuộc sống cộng đồng.
Chính sách BHTG đối với hoạt động TCVM
Luật Các tổ chức tín dụng (TCTD) năm 2010 đã chính thức công nhận TCVM là một trong các loại hình TCTD dưới sự quản lý, giám sát của NHNN. Theo đó, tổ chức TCVM sẽ thực hiện một số hoạt động ngân hàng nhằm đáp ứng nhu cầu của cá nhân, hộ gia đình có thu nhập thấp và DN siêu nhỏ.
Như vậy, việc chính thức hóa hoạt động TCVM sẽ giúp các tổ chức này có vị thế pháp lý rõ ràng, có cơ hội tiếp cận với nguồn vốn trong và ngoài nước, nâng cao năng lực tài chính và mở rộng phạm vi hoạt động.
Đồng thời, việc gia nhập vào hệ thống tài chính - ngân hàng chính thức cũng đòi hỏi bản thân các tổ chức TCVM phải xây dựng chiến lược hoạt động rõ ràng và tích cực nâng cao năng lực quản lý, điều hành nhằm đáp ứng các yêu cầu đặt ra đối với TCTD chuyên nghiệp.
Luật BHTG năm 2012 và Nghị định số 68/2013/NĐ-CP ngày 28/6/2013 quy định chi tiết và hướng dẫn thi hành Luật BHTG quy định tại Điều 4: “Tổ chức TCVM phải tham gia BHTG đối với tiền gửi của cá nhân bao gồm cả tiền gửi tự nguyện của khách hàng TCVM, trừ tiền gửi tiết kiệm bắt buộc theo quy định của tổ chức TCVM”.
Đến nay, có 3 tổ chức TCVM chính thức đã được BHTGVN cấp Chứng nhận tham gia BHTG. Như vậy, giống như các TCTD khác, quyền lợi của người gửi tiền tại các tổ chức TCVM này đều được bảo vệ như nhau.
Với mục tiêu cốt lõi trong chính sách BHTG: bảo vệ người gửi tiền nhỏ lẻ, thiếu thông tin, góp phần đảm bảo sự phát triển an toàn, lành mạnh của hệ thống ngân hàng, qua đó niềm tin của người gửi tiền đối với tổ chức TCVM sẽ được nâng lên, giúp tổ chức này có thêm lợi thế cạnh tranh trong việc cung cấp sản phẩm tiết kiệm thuận lợi để huy động và mở rộng quy mô nguồn vốn.
Bên cạnh đó, để thực hiện tốt mục tiêu bảo vệ quyền lợi của người gửi tiền tại các tổ chức TCVM, BHTGVN cần đẩy mạnh công tác thông tin tuyên truyền để nâng cao hiểu biết của người dân về chính sách BHTG, trong đó chú trọng tới khu vực nông thôn, miền núi, vùng sâu, vùng xa. Việc đưa thông tin đến với người nghèo, người thu nhập thấp sẽ giúp họ nhận thức được đầy đủ quyền và lợi ích của mình, đồng thời giúp họ an tâm hơn về khoản tiền gửi tại các tổ chức TCVM.
Cùng với sự hỗ trợ từ phía Chính phủ, NHNN và các bộ, ngành có liên quan, việc thúc đẩy triển khai chính sách BHTG đối với hoạt động của các tổ chức TCVM là yếu tố quan trọng góp phần vào Chương trình mục tiêu quốc gia giảm nghèo bền vững, hạn chế tình trạng tín dụng “đen” ở nông thôn, vùng sâu vùng xa.
Tin liên quan


Tin khác
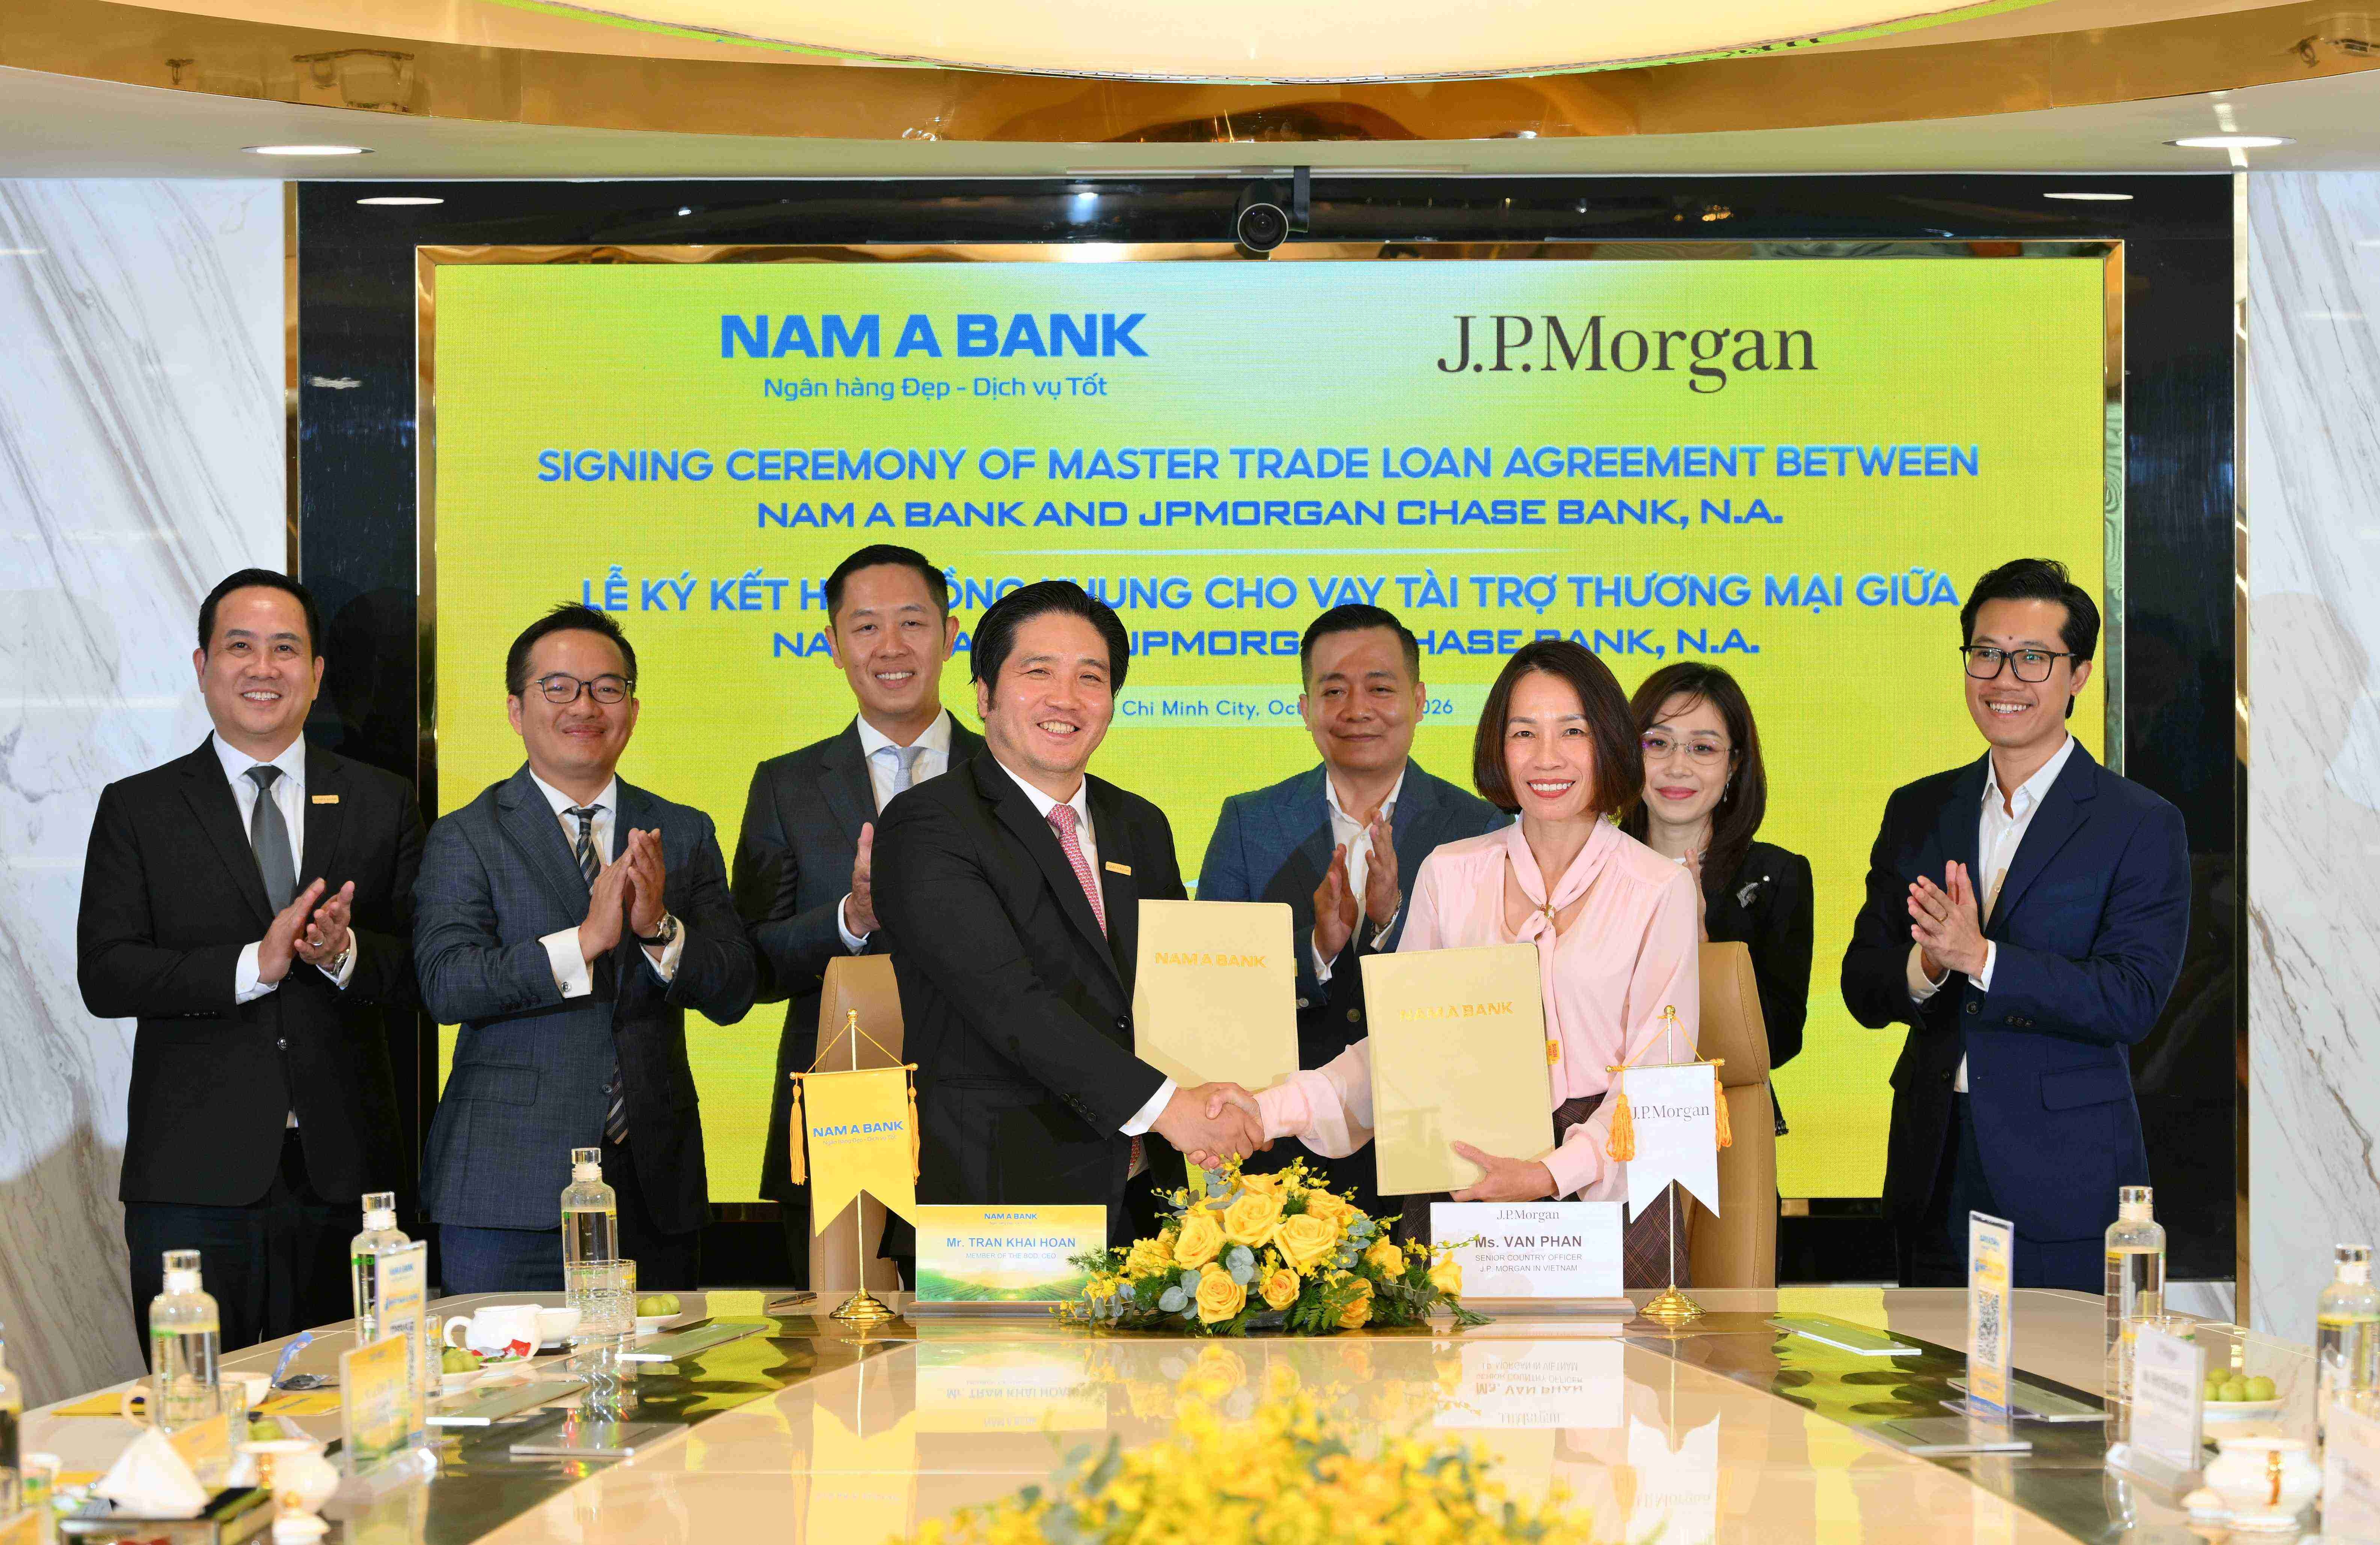
Nam A Bank hợp tác JPMorgan Chase: Nâng tầm năng lực thanh toán quốc tế và tài trợ xuất nhập khẩu

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 15-21/10

Sáng 15/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng

Lãi suất chưa thể ‘hạ nhiệt’: Doanh nghiệp cần chủ động bài toán vốn

Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng

Cơ hội mở rộng tín dụng trên nền tảng quản trị rủi ro

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tập trung nguồn lực vốn cho phát triển nhà ở xã hội

Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

Sáng 13/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.633 đồng