Thúc đẩy chuyên nghiệp tài chính vi mô

 | Doanh nghiệp siêu vi mô gửi tiền tại VietinBank được vay ưu đãi lãi suất |
| Quy định các tỷ lệ bảo đảm an toàn trong hoạt động của tổ chức TCVM |
| Muốn phát triển, phải chuyên nghiệp |
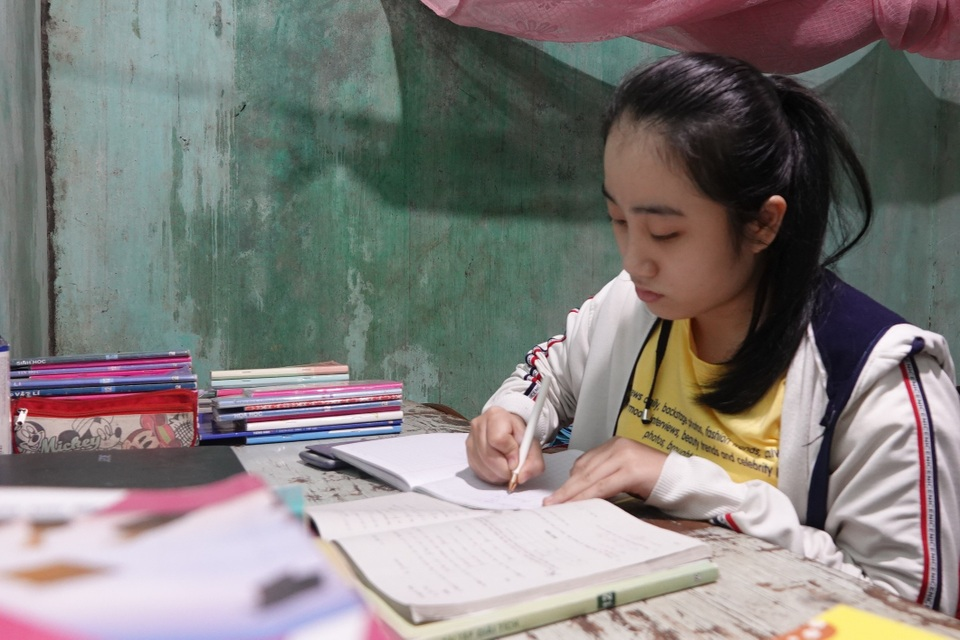
Vai trò quan trọng của tài chính vi mô (TCVM) đối với người nghèo, hộ gia đình có thu nhập thấp và các DN siêu nhỏ để phục vụ nhu cầu chi tiêu, sản xuất kinh doanh một lần nữa được khẳng định tại Hội thảo khoa học cấp quốc gia có chủ đề “Vai trò của các tổ chức tài chính vi mô đối với phát triển kinh tế xã hội Việt Nam” do NHNN và Học viện Ngân hàng phối hợp tổ chức ngày 12/5.
TCVM còn mang tính tự phát
Phát biểu tại hội thảo, Phó Thống đốc NHNN Nguyễn Kim Anh khẳng định: sau gần 30 năm hoạt động, TCVM đã được nhìn nhận như một công cụ hữu hiệu thúc đẩy quá trình xóa đói giảm nghèo tại Việt Nam, góp phần không nhỏ vào việc giảm tỷ lệ hộ nghèo ở Việt Nam từ 60% trong những năm 1990 xuống 4,5% năm 2015 và khoảng 30 triệu người Việt Nam đã thoát nghèo trong 20 năm qua.
Do đó, xây dựng và phát triển hệ thống TCVM an toàn, bền vững hướng đến phục vụ người nghèo, người có thu nhập thấp đã được Chính phủ đánh giá là một trong những mục tiêu trọng tâm đến năm 2020.
Tuy nhiên, Phó Thống đốc Nguyễn Kim Anh cho rằng, sự phát triển của TCVM nói chung và các tổ chức TCVM Việt Nam nói riêng vẫn còn tồn tại một số mặt hạn chế như: hoạt động còn mang tính tự phát, hành lang pháp lý cho hoạt động TCVM còn nhiều “khoảng trống”, chưa đáp ứng được nhu cầu thực tiễn. Quy mô hoạt động của các tổ chức tài chính còn hạn chế; số lượng dịch vụ tài chính TCVM nghèo nàn, chất lượng dịch vụ thấp, làm giảm đi tiềm năng phát triển của thị trường Việt Nam.
Ngoài ra, theo Phó Thống đốc, năng lực quản trị rủi ro và công bố thông tin của các tổ chức TCVM Việt Nam còn rất khiêm tốn. Sự phối hợp trong hoạt động giữa các tổ chức TCVM Việt Nam cũng như phối hợp với ngành TCVM quốc tế còn hạn chế.
 |
| Nhiều ngân hàng đang “ngó” tài chính vi mô |
Nghiên cứu sâu về lĩnh vực này, TS. Nguyễn Đức Hải – Trung tâm Tài chính vi mô (Học viện Ngân hàng) phân tích, TCVM có thể chia làm ba nhóm: chính thức, bán chính thức và phi chính thức.
Nhóm chính thức gồm NHTM, NHCSXH, QTDND và Tổ chức TCVM Tình Thương, M7, Thanh Hóa. Với nhóm bán chính thức có khoảng 44 tổ chức quy mô nhỏ, nhưng trên thực tiễn tồn tại dưới các dự án phát triển thì còn nhiều hơn nữa. Đối tượng thứ ba được ông Hải đề cập tới chính là đối tượng phi chính thức tồn tại dưới dạng hụi, họ vẫn đang diễn ra ở cả thành thị và nông thôn với độ rủi ro lớn.
Theo khảo sát của Trung tâm Tài chính vi mô, khi gặp khó khăn trong khai thác khách hàng lớn, một số NHTM cũng đã có xu hướng “nhòm ngó” đối tượng khách hàng thu nhập thấp, nhưng nhiều tiềm năng.
Điểm đáng lưu ý được TS. Nguyễn Đức Hải thông tin thêm là, khả năng sinh lời của các NHTM tham gia lĩnh vực TCVM thấp hơn so với các tổ chức TCVM. Nguyên nhân được cho rằng, khả năng sinh lời của các tổ chức TCVM cao hơn bởi nhiều chi phí hoạt động chưa hạch toán đầy đủ, chẳng hạn như nhân sự thường kiêm nhiệm, nên giảm chi phí.
Đồng tình với quan điểm chia TCVM thành ba nhóm chính thức, bán chính thức và phi chính thức, TS. Phí Trọng Hiển – Cơ quan Thanh tra giám sát NH (NHNN) cho biết, ở khối chính thức (trong đó có NHTM), nếu như trước họ chỉ biết tự tìm khách hàng thì nay đã biết tận dụng lợi thế ủy thác qua tổ chức hội phụ nữ và có thể cho vay theo tuần, tháng.
Không phải tổ chức nào cũng muốn “lên hạng”
Thực tế đặt ra hiện nay là không phải tổ chức TCVM nào cũng chuyển đổi thành tổ chức chính thức. Là tổ chức đầu tiên được NHNN cấp phép hoạt động, Tổ chức TCVM Tình Thương (TYM) hiện đã hoạt động tại 12 tỉnh, thành phố với 467 xã, 119.722 thành viên, dư nợ khoảng 897 tỷ đồng. Điểm đáng chú ý được bà Dương Thị Ngọc Linh – Tổng giám đốc TYM tiết lộ tại hội thảo là tỷ lệ người vay hoàn trả đạt tới 99,99% khiến nhiều người khá bất ngờ.
Từ kinh nghiệm của TYM trong quá trình hoạt động bà Linh chia sẻ: Việc chuyển đổi từ đơn vị sự nghiệp có thu sang tổ chức TCVM chính thức là quá trình tương đối dài với các hình thức khác nhau. Một trong số những vấn đề trong quá trình chuyển đổi là cân bằng giữa hiệu quả tài chính và hiệu quả xã hội. Nếu vấn đề này được quan tâm đúng mức, đủ để đảm bảo tổ chức dù chuyên nghiệp hóa thì vẫn đạt được mục tiêu xã hội của mình, không đi chệch hướng vai trò và sứ mệnh của một tổ chức TCVM.
Ông Phí Trọng Hiển đặt vấn đề: Định hướng phát triển các loại hình có hoạt động TCVM (chính thức và bán chính thức) hiện nay có thực sự đồng bộ, phù hợp với đặc thù hoạt động của từng loại hình tổ chức TCVM hay chưa? Bởi nếu các NHTM “tràn” vào lĩnh vực TCVM thì các tổ chức TCVM khó trụ được.
Ông Hiển cũng băn khoăn, hệ thống quy định hiện nay có thực sự thúc đẩy và các tổ chức TCVM bán chính thức sẵn sàng để chuyển đổi thành tổ chức TCVM chính thức? “Hiện nay, chỉ có các tổ chức TCVM có tiềm lực, họ có thể huy động vốn mới muốn chuyển đổi” – ông Hiển nói, bởi đằng sau sự chuyển đổi là môi trường hoạt động khi phải tuân thủ “sân chơi” mới với các quy định áp dụng cho các tổ chức chính thức.
| Phó Thống đốc NHNN Nguyễn Kim Anh: Kể từ khi Nghị định số 28/2005/NĐ-CP ngày 08/3/2005 của Chính phủ về tổ chức và hoạt động của tổ chức tài chính quy mô nhỏ tại Việt Nam được ban hành, khung pháp lý cho hoạt động TCVM ngày càng hoàn thiện dần với việc công nhận các tổ chức TCVM là một loại hình trong hệ thống tổ chức tín dụng chính thức tại Luật Các tổ chức tín dụng 2010. Tiếp đó, ngày 06/12/2011, Thủ tướng Chính phủ đã ký Quyết định số 2195/QĐ-TTg về việc “Phê duyệt Đề án xây dựng và phát triển hệ thống TCVM tại Việt Nam đến năm 2020” với các giải pháp trọng tâm về xây dựng môi trường pháp lý phù hợp với đặc thù của hoạt động TCVM, nâng cao năng lực hoạch định chính sách và quản lý của cơ quan quản lý nhà nước, nâng cao năng lực của các tổ chức TCVM, tuyên truyền, nâng cao nhận thức về TCVM…, đã cho thấy sự quan tâm, nhìn nhận của Đảng, Nhà nước, Chính phủ đối với vai trò của hoạt động tài chính vi mô tại Việt Nam. |
Tin liên quan


Tin khác

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Áp lực nợ xấu tăng, cần thêm giải pháp đẩy nhanh thu hồi vốn

NHNN mua ngoại tệ giao ngay: Bổ sung thanh khoản VND, tạo điều kiện tăng dự trữ ngoại hối

Linh hoạt các giải pháp ổn định tỷ giá

Sáng 10/11: Tỷ giá trung tâm giảm 10 đồng

Duy trì dư địa giảm lãi suất trong dài hạn
[Emagazine] Đồng lòng hạ lãi suất, tiếp sức mục tiêu tăng trưởng

Đã giải ngân 54,3 nghìn tỷ đồng hỗ trợ doanh nghiệp và các động lực tăng trưởng

Sáng 9/11: Tỷ giá trung tâm giảm 5 đồng

Tín dụng xanh mở thêm nguồn lực cho đầu tư năng lượng sạch