Hoàn thiện pháp lý cho tài chính vi mô

 | Phó Thống đốc Đào Minh Tú: Tài chính vi mô góp phần hạn chế tín dụng đen |
| NHNN làm việc với các tổ chức tài chính vi mô tại TP.HCM và các tỉnh phía Nam |
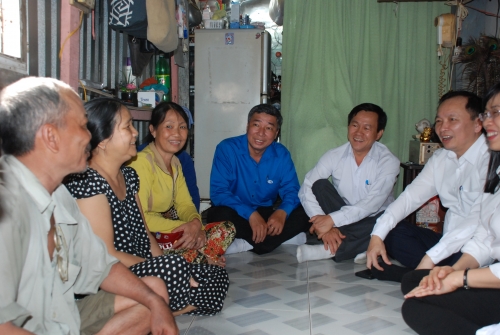
Phó Thống đốc Đào Minh Tú (thứ hai bìa phải) khảo sát thực tế tại một hộ gia đình vay vốn của Quỹ CEP ở Q. 8, TP.HCM
Nhiều quỹ cho vay hiệu quả
Tổ chức Tài chính vi mô CEP ở TP.HCM được đánh giá là một trong những đơn vị hoạt động hiệu quả và khá thành công trong việc mở rộng mạng lưới cho vay nhỏ lẻ đối với người lao động nghèo và công nhân các khu công nghiệp, khu chế xuất. Bà Nguyễn Thị Hoàng Vân - Tổng giám đốc CEP cho biết, tính đến thời điểm cuối năm 2018, đơn vị này đã tạo dựng được mạng lưới 34 chi nhánh trên địa bàn 9 tỉnh, thành khu vực phía Nam.
Trong đó, riêng TP.HCM, đơn vị đã phát triển 17 chi nhánh trải dài ở các quận, huyện. Hiện CEP đang cho vay khoảng hơn 3.700 tỷ đồng đối với trên 330.000 hộ nông dân, người nghèo và các đối tượng khách hàng có hoàn cảnh kinh tế khó khăn. Mức cho vay thông thường khoảng 3 triệu đồng đến 50 triệu đồng, lãi suất dao động trong khoảng 9% - 18%/năm, sở dĩ lãi suất có sự chênh lệch, do những địa bàn xa và thu nợ tiền mặt nên người đi thu lấy lãi suất bù chi phí.
Theo đại diện của CEP, hiện nay 80% sản phẩm tín dụng của đơn vị là các khoản cho vay nhằm mục đích tăng thu nhập cho các gia đình nghèo phát triển sinh kế, một phần hỗ trợ vốn cho các hộ dân trả nợ tín dụng đen. Nếu thuận lợi, trong năm nay CEP sẽ mở rộng thêm khoảng 6 chi nhánh tại các tỉnh, thành phía Nam để tiếp tục hỗ trợ vốn nhiều hơn cho các đối tượng nghèo và nghèo nhất trong xã hội.
Bên cạnh CEP, tại các tỉnh thành khu vực phía Nam, các quỹ TCVM hỗ trợ vốn và kỹ thuật cho phụ nữ nghèo khác như: Quỹ CWED (thuộc Hội Liên hiệp Phụ nữ TP.HCM), Quỹ MOM (thuộc Hội Liên hiệp Phụ nữ tỉnh Tiền Giang) hoặc Quỹ hỗ trợ phụ nữ phát triển kinh tế (thuộc Hội Liên hiệp Phụ nữ tỉnh Bến Tre) cũng được đánh giá là những đơn vị cho vay tín dụng vi mô hiệu quả đối với người nghèo.
Theo đó, đến cuối quý I/2019, Quỹ CWED đang cho vay khoảng trên 50 tỷ đồng đối với 14.500 khách hàng là phụ nữ nghèo trên địa bàn TP.HCM; Quỹ MOM tại Tiền Giang cũng đang cho vay khoảng 280 tỷ đồng với 43.300 khách hàng. Trong khi đó, Quỹ hỗ trợ phụ nữ phát triển kinh tế tỉnh Bến Tre cũng đang mở rộng mạng lưới ra khoảng 120 phường, xã tại địa phương, cung cấp gần 95 tỷ đồng tiền vay nhỏ lẻ cho 18.100 khách hàng là phụ nữ khó khăn và những gia đình nghèo không có khả năng tiếp cận nguồn vốn vay từ các NHTM.
Lấn cấn mở rộng quy mô
Theo bà Nguyễn Thị Thu Ba - Giám đốc Quỹ hỗ trợ phụ nữ phát triển kinh tế tỉnh Bến Tre, mặc dù đang hoạt động khá hiệu quả nhưng pháp lý để đơn vị này tiếp tục mở rộng mạng lưới và tăng trưởng các khoản cho vay lại đang có nhiều khúc mắc và trở ngại. Bởi tính đến thời điểm hiện tại, tổng tài sản của quỹ đã đạt con số trên 103 tỷ đồng, mạng lưới đã phủ rộng gần hết (121/164) các xã, phường tại Bến Tre. Tuy nhiên, nguồn vốn chủ yếu của đơn vị vẫn dựa vào các khoản tài trợ không hoàn lại của các tổ chức nước ngoài và các khoản vay ưu đãi do các tổ chức phi Chính phủ trong và ngoài nước tài trợ.
Để có thể tiếp tục phát triển, hiện nay thách thức lớn nhất đối với Quỹ hỗ trợ phụ nữ phát triển kinh tế tỉnh Bến Tre là phải tiến hành chuyển đổi mô hình từ quỹ TCVM trực thuộc Hội Liên hiệp Phụ nữ tỉnh thành một đơn vị TCVM độc lập hoạt động theo Luật Các TCTD. Tuy nhiên, để chuyển đổi được mô hình hoạt động và đáp ứng được các yêu cầu khắt khe từ phía cơ quan quản lý (NHNN) thì quỹ sẽ phải đối mặt với hàng loạt những khó khăn, bao gồm những yêu cầu về cải tổ cơ sở hạ tầng làm việc, cải tổ chất lượng nguồn nhân lực, phát triển các sản phẩm, dịch vụ và đặc biệt là hợp thức, hợp pháp hóa các nguồn vốn phục vụ hoạt động.

Phó Thống đốc Đào Minh Tú và đoàn NHNN khảo sát thực tế hoạt động cho vay tại một quỹ TCVM trên địa bàn tỉnh Bến Tre
Đồng quan điểm, bà Nguyễn Thị Kim Phượng - Chủ tịch Hội đồng quản lý Quỹ MOM - Tiền Giang cũng cho rằng, hiện nay với tư cách pháp nhân là quỹ xã hội hoạt động TCVM trực thuộc Hội Liên hiệp Phụ nữ tỉnh, pháp lý để MOM thực hiện cho vay chủ yếu dựa vào Quyết định số 20/2017/QĐ-TTg của Thủ tướng Chính phủ về hoạt động của các chương trình, dự án TCVM do các tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức phi chính phủ thực hiện.
Nếu muốn tăng thêm quy mô nguồn vốn và tài sản để mở rộng hoạt động, bắt buộc các quỹ tương tự như MOM phải chuyển đổi thành các đơn vị TCVM chính thức như CEP tại TP.HCM và TYM tại Hà Nội. Nhưng để làm được việc này, ngoài việc đáp ứng tất cả các yêu cầu về pháp lý đối với tổ chức TCVM chuyên nghiệp theo quy định của NHNN thì bản thân các quỹ cũng cần phải có rất nhiều thời gian để tái cơ cấu nguồn vốn, xây dựng các sản phẩm, dịch vụ tiết kiệm, cho vay cạnh tranh và phù hợp. Trong những trường hợp không đủ điều kiện để chuyển đổi mô hình hoạt động, có thể các quỹ sẽ phải thu hẹp quy mô để đảm bảo tuân thủ những quy định về tài chính mà NHNN cho phép hoạt động.
Sẽ sớm hoàn thiện khung pháp lý
Trong chuyến khảo sát TCVM vừa qua, đánh giá cao những đóng góp của các quỹ TCVM trong việc cung cấp các khoản vay nhỏ lẻ, hỗ trợ người nghèo, người thu nhập thấp, Phó Thống đốc NHNN Đào Minh Tú cho rằng, thời gian tới NHNN sẽ tiếp tục khuyến khích, tạo điều kiện để các quỹ TCVM mở rộng hoạt động và phát triển các sản phẩm dịch vụ TCVM an toàn, hiệu quả.
Sau đợt khảo sát tại các quỹ TCVM tại Hà Nội, TP.HCM và nhiều tỉnh thành khác nhau, các vụ, cục chức năng của NHNN sẽ phối hợp với các bộ, ngành, địa phương để thực hiện tổng kết, đánh giá kết quả 2 năm thực hiện Quyết định số 20/2017/QĐ-TTg của Thủ tướng Chính phủ.
Chia sẻ với những thách thức mà những quỹ TCVM tại các địa phương đang gặp phải trong việc chuyển đổi, chuyên nghiệp hóa mô hình hoạt động, Phó Thống đốc Đào Minh Tú cho rằng, NHNN sẽ giao cho các vụ, cục nghiên cứu kỹ lưỡng các kiến nghị của từng đơn vị, từng địa phương để tham gia xây dựng dự thảo quyết định mới, sửa đổi bổ sung Quyết định 20/2017/QĐ-TTg của Thủ tướng Chính phủ. Định hướng chung là minh bạch hóa hoạt động của từng loại mô hình tổ chức TCVM.
Theo đó, các văn bản pháp lý sắp tới sẽ có các quy định, hướng dẫn cụ thể về việc chuyển đổi các mô hình quỹ TCVM thành các tổ chức TCVM chuyên nghiệp. Quỹ nào đáp ứng được các yêu cầu minh bạch về nguồn vốn, cách thức tổ chức hoạt động và các yêu cầu về quản lý Nhà nước theo Luật Các TCTD thì sẽ tạo điều kiện để hỗ trợ chuyển đổi mô hình. Các quỹ chưa đáp ứng đủ các điều kiện chuyển đổi thì cũng sẽ có một khung pháp lý thống nhất, cụ thể để tạo thuận lợi cho các đơn vị mở rộng địa bàn, tăng số lượng, chất lượng các sản phẩm dịch vụ TCVM, phục vụ cho vay người nghèo một cách an toàn và hiệu quả.
Tin liên quan


Tin khác

Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Sáng 2/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng

Vì sao lãi suất cho vay khó giảm?

Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt