Tiêu chuẩn cơ sở cho QR Code: Đảm bảo sự đồng bộ, an toàn và minh bạch

 | Thanh toán di động hợp tác hay quay lưng |
| Cách mạng trong thanh toán: Chỉ bằng “quét” |
| Cuộc đua mới: QR code |
QR Code: Bước thăng hạng trong thanh toán
Một trong những hình thức thanh toán trên di động đang được các tổ chức thẻ quốc tế và các nước quan tâm đó là triển khai thanh toán qua QR Code. Theo tính toán của CTCP giải pháp thanh toán Việt Nam - VnPay, dự báo đến hết năm 2018 số lượng các điểm giao dịch chấp nhận thanh toán QR Code sẽ lên tới 50.000 điểm. Hiện nay, nhiều ngân hàng trong nước đã áp dụng giải pháp thanh toán này cho hàng triệu người dùng mobile banking như VietinBank, Vietcombank, BIDV, Agribank, Techcombank, VPBank, LienVietPostBank, TPbank... Tính năng thanh toán qua mã QR cũng được bổ sung vào các ví điện tử như MoMo, Moca, VnPay…
 |
| Phương thức thanh toán qua phương tiện di động ngày càng phổ biến |
QR Code sẽ được kết hợp với thanh toán điện tử thay vì chỉ dùng để quét ra thông tin về website, số điện thoại, địa chỉ… của DN như trước đây. Nhờ thế mà người dùng có thể mua hàng trên website, shopping tại các trung tâm thương mại, cửa hàng tiện ích… mà không cần dùng tiền mặt hay các loại thẻ thanh toán. Phát triển các hình thức thanh toán trên nền tảng di động như thanh toán QR Code sẽ góp phần thúc đẩy tăng trưởng giao dịch thương mại điện tử tại Việt Nam.
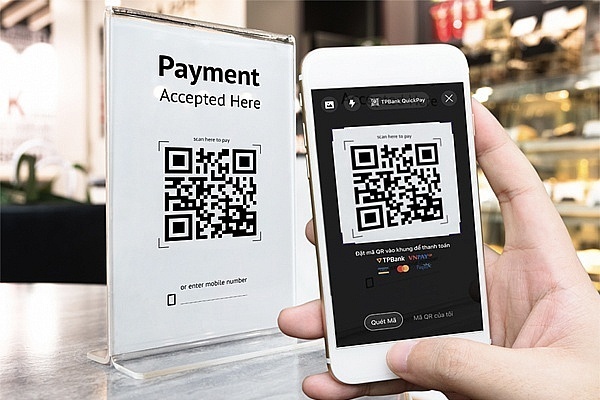
Thanh toán bằng QR Code, các khách hàng không cần mang theo ví, tiền mặt hay các loại thẻ thanh toán để mua bán hàng hóa, dịch vụ. Đơn giản chỉ cần cài ứng dụng trên điện thoại di động, quét QR Code để thực hiện thanh toán trên các website thương mại điện tử, mua hàng trực tuyến, thanh toán tại các nhà hàng, siêu thị, cửa hàng, xe taxi… một cách an toàn, nhanh chóng. Những lo lắng về tiền lẻ, hay việc mang quá nhiều thẻ, lo ngại lộ thông tin thẻ tại các điểm cà thẻ cũng sẽ không còn nữa.
Khách hàng là người trực tiếp nhập, xác nhận số tiền cần thanh toán trên điện thoại di động của mình, thay vì nhân viên cửa hàng quẹt thẻ qua POS và nhập số tiền thanh toán. Qua đó, giảm thiểu rủi ro sai lệch về số tiền thanh toán cho khách hàng và không lo bị đánh cắp thông tin thẻ như giao dịch thanh toán cà thẻ thông thường.
Việc thanh toán cho các giao dịch mua bán hàng hóa trên mạng internet, trên các trang thương mại điện tử có thể thực hiện một cách dễ dàng, an toàn, tiện lợi hơn. Thay vì việc phải nhập các thông tin thẻ trên trang thanh toán, khách hàng chỉ cần scan QR Code được hiển thị là có thể thanh toán.
Một chuyên gia chia sẻ thêm, ngân hàng thanh toán có thể mở rộng được mạng lưới đơn vị chấp nhận thanh toán (ĐVCNTT) đến các cửa hàng rất nhỏ, gia tăng số lượng các điểm chấp nhận thanh toán của ngân hàng, từ đó gia tăng lợi nhuận từ hoạt động thanh toán qua QR Code. Các ĐVCNTT cũng không cần đầu tư nhiều chi phí để lắp đặt máy POS vẫn có thể cung cấp cho khách hàng một phương thức thanh toán an toàn, nhanh chóng. Nhờ thế mà đẩy nhanh quá trình mua bán, gia tăng số lượng khách hàng, đồng thời giảm thiểu các chi phí quản lý tiền mặt.
“Ngân hàng phát hành sẽ mở rộng, phổ biến lượng khách hàng sử dụng ứng dụng trên thiết bị di động để thanh toán và về tương lai lâu dài. Khi các khách hàng đều sử dụng ứng dụng trên thiết bị di động để thanh toán, ngân hàng sẽ không phải phát hành thẻ vật lý với nhiều chi phí tốn kém, lãng phí”, vị này cho hay.
Động thái kịp thời
Không phủ nhận lợi ích lớn nhất của thanh toán qua QR Code là tính linh hoạt, thuận tiện với cả người dùng cũng như ngân hàng. Song theo TS. Cấn Văn Lực, trước nay chỉ riêng mã QR đã có nhiều đơn vị khác nhau cung cấp với giải pháp và nguyên lý hoạt động khác nhau. Do đó, khách hàng thuộc hệ thống mã QR nào thì chỉ thanh toán được trong hệ thống đó, khiến thị trường bị chia cắt và người dùng thấy bất tiện.
Đồng tình với quan điểm trên, lãnh đạo một NHTMCP cũng nhận thấy, cả ngân hàng và các tổ chức trung gian thanh toán đang tự triển khai thanh toán qua QR Code theo chuẩn kỹ thuật riêng của mình. Do vậy, chỉ có các khách hàng, các ĐVCNTT có cài ứng dụng và chấp nhận thanh toán của tổ chức đó mới có thể thực hiện giao dịch thanh toán qua QR Code.
Khi thị trường phát triển mở rộng, việc mỗi một ngân hàng, tổ chức trung gian thanh toán tự triển khai một QR Code sẽ gây ra tình trạng chồng chéo QR Code và dẫn tới nhiều rủi ro có thể phát sinh. Như việc trường hợp QR Code được tạo ra cho ĐVCNTT bị trùng nhau khiến giao dịch thanh toán của khách hàng không được thanh toán tới tài khoản ngân hàng của ĐVCNTT (nơi khách hàng mua hàng).
Thêm nữa, để phục vụ đa dạng khách hàng (do mỗi một khách hàng lại sử dụng dịch vụ thanh toán qua QR Code của một tổ chức cung cấp khác nhau), ĐVCNTT phải dán, lưu trữ, cài đặt ứng dụng của nhiều ngân hàng, tổ chức trung gian thanh toán dẫn tới khó khăn cho chính khách hàng, ĐVCNTT trong quá trình thực hiện giao dịch. Việc này “dễ khiến nhân viên thu ngân bị nhầm lẫn trong việc cung cấp QR Code cho khách hàng. ĐVCNTT cũng gặp khó khăn trong việc đối soát, tra soát giao dịch thanh toán phát sinh tại cửa hàng (do phải đối soát theo từng QR Code)”, một lãnh đạo Vụ Thanh toán thuộc NHNN cho hay.
Không những vậy, việc tất cả các tổ chức đều phải tự xây dựng QR Code sẽ gây lãng phí cho nguồn lực của ngân hàng, tốn kém chi phí phát triển mạng lưới các ĐVCNTT qua QR Code của tổ chức. Bên cạnh đó, tương tự các hình thức thanh toán khác, thanh toán qua QR Code cũng có thể phát sinh các rủi ro thanh toán khống, giao dịch nhằm mục đích rửa tiền… nếu không có quy định quản lý.
Nhận thấy thực trạng này, mới đây NHNN đã ban hành Quyết định số 1928/QĐ-NHNN về việc công bố Tiêu chuẩn cơ sở “Đặc tả kỹ thuật QR Code hiển thị từ phía đơn vị chấp nhận thanh toán tại Việt Nam”. Trao đổi nhanh với một lãnh đạo NHTMCP, ông này thừa nhận để hoạt động thanh toán qua QR Code tại Việt Nam có thể thống nhất được nhất thiết phải có một chuẩn kỹ thuật chung giữa các tổ chức triển khai. Động thái kịp thời này của NHNN sẽ đảm bảo tính đồng bộ của hạ tầng, dữ liệu thanh toán qua QR Code.
Chuyên gia cũng cho rằng, việc ban hành tiêu chuẩn cơ sở cho QR Code sẽ giúp liên thông thanh toán qua QR Code của tất cả các tổ chức cung cấp; khách hàng sử dụng dịch vụ thanh toán qua QR Code của ngân hàng/tổ chức trung gian thanh toán này có thể thanh toán tại các ĐVCNTT sử dụng dịch vụ thanh toán qua QR Code của tổ chức khác. Từ đó tránh tình trạng lãng phí nguồn lực, thời gian, chi phí cho các bên tham gia giao dịch và mang lại giải pháp thanh toán an toàn, tiện lợi, nhanh chóng cho khách hàng.
Tin liên quan

Tin khác

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp