Tín dụng tiêu dùng cần bóc tách thỏa đáng

 | Để tín dụng tiêu dùng phát triển bền vững |
| Tín dụng tiêu dùng: Cẩn tắc vô áy náy |
| Tín dụng tiêu dùng: Mở rộng song hành với an toàn chất lượng |
Tín dụng tiêu dùng không lớn
TS. Cấn Văn Lực, chuyên gia kinh tế trưởng của BIDV cho rằng, trong vòng 7-8 năm gần đây, mức tăng trưởng tín dụng tiêu dùng tại Việt Nam luôn đạt bình quân khoảng hơn 20%. Tính đến cuối năm 2017, tổng dư nợ tín dụng tiêu dùng trên địa bàn cả nước ước đạt khoảng 1,17 triệu tỷ đồng, chiếm khoảng 18% tổng dư nợ cho nền kinh tế. Tuy nhiên, mức tăng trưởng này là thấp so với nhiều quốc gia khác trong khu vực và chưa có dấu hiệu tăng nóng và cần cảnh báo.
Bóc tách nội hàm của tổng dư nợ tín dụng tiêu dùng, ông Lực cho rằng, hiện nay 88% dư nợ tín dụng tiêu dùng là được cung cấp từ các NHTM; trong khi các công ty tài chính và các ngân hàng nước ngoài chỉ cung cấp khoảng 12% còn lại. Nếu xét về cấu phần của tín dụng tiêu dùng, hiện có khoảng 53% tổng dư nợ cho vay tiêu dùng là cho vay phục vụ mua sắm, sửa chữa nhà ở, chỉ có khoảng 32% là cho vay phục vụ mua sắm trang thiết bị, phương tiện đi lại và khoảng 15% cho các mục đích khác.
 |
| Lượng khách hàng trẻ có nhu cầu tài chính tiêu dùng cá nhân hiện khoảng 30-35 triệu người |
Như vậy, theo ông Lực, nếu tách hơn 1/2 tổng dư nợ tín dụng tiêu dùng xếp vào dư nợ cho vay kinh doanh – mua bán bất động sản thì tổng dư nợ tín dụng tiêu dùng tại Việt Nam trong những năm vừa qua chỉ chiếm khoảng 8-9% tổng dư nợ toàn nền kinh tế mỗi năm. Trong khi đó, theo thống kê sơ bộ của chuyên gia này, nhu cầu tín dụng tiêu dùng hàng năm hiện nay ước khoảng 20% tổng dư nợ nền kinh tế (tương đương khoảng 1 triệu tỷ đồng).
Điều này có nghĩa là có khoảng 60-65% người dân có nhu cầu vay mượn để phục vụ tiêu dùng vẫn phải tìm nguồn khác như vay từ người thân, họ hàng, bạn bè…
Ở góc độ lãi suất cho vay tiêu dùng, ông Nguyễn Thiện Tâm - Giám đốc Trung tâm sáng kiến của FE Credit cho biết, hiện nay nhiều ý kiến vẫn cho rằng các công ty tài chính cho vay tiêu dùng với lãi suất quá cao. Tuy nhiên, nếu so sánh với mặt bằng chung trong lĩnh vực cho vay tiêu dùng ở các nước khác trong khu vực và trên thế giới thì mức lãi suất 20-50%/năm đối với các khoản vay tiêu dùng tín chấp tại Việt Nam là không quá cách biệt. Bởi ở Mỹ, mặc dù lãi suất cho vay thông thường chỉ 0,25%/năm, nhưng lãi suất cho vay tiêu dùng cũng dao động từ 8 - 36%/năm; ở Trung Quốc, lãi suất tín dụng thông thường khoảng 6%/năm, nhưng cho vay tiêu dùng là 10 - 40%/năm. Tại các quốc gia khác như Brazil và Ấn Độ lãi suất cho vay tiêu dùng cũng dao động từ 15-70% tùy theo món vay.
Trả về đúng bản chất
Theo ông Nguyễn Thiện Tâm, trong bối cảnh tỷ lệ người có độ tuổi từ 15-64 tuổi ở mức cao (chiếm 67% tổng số dân) như hiện nay, Việt Nam là quốc gia có tiềm năng rất lớn để phát triển thị trường tín dụng tiêu dùng. Bởi ở các nước phát triển, tỷ trọng cho vay tiêu dùng thường chiếm khoảng từ 40% - 50% trên tổng dư nợ nền kinh tế. Trong khi đó, tỷ trọng này của Việt Nam hiện nay mới chỉ khoảng 18% mà nhu cầu tài chính tiêu dùng cá nhân mỗi năm hiện nay ở mức khá lớn, đạt khoảng 67% GDP.
Chia sẻ quan điểm này, nhưng TS. Cấn Văn Lực cho rằng, để phát triển mạnh lĩnh vực tín dụng tiêu dùng, rào cản lớn nhất mà các TCTD chuyên cho vay tiêu dùng cần phải tháo gỡ đó là đồng bộ hóa quy trình và đa dạng hóa sản phẩm. Bởi tính đến hiện tại, mặc dù mức tăng trưởng hàng năm khá tốt nhưng các sản phẩm, dịch vụ tín dụng tiêu dùng cơ bản vẫn còn nghèo nàn. Mỗi TCTD cho vay tiêu dùng tại Việt Nam hiện nay mới chỉ cung cấp ra thị trường khoảng 4-5 sản phẩm cho vay tiêu dùng, trong khi ở nhiều nước tiên tiến, các công ty tài chính đã cung cấp khoảng 19-20 sản phẩm. Ngoài ra, thủ tục vay mượn từ các công ty tài chính tại Việt Nam hiện nay còn quá phức tạp và vẫn phải xử lý nhiều khâu đoạn một cách thủ công nên tốn thời gian và cả chi phí cho cả bên vay lẫn bên cho vay.
Ở góc độ xã hội, ông Lực cho rằng, nhận thức của người dân nói chung về tín dụng tiêu dùng chưa đúng và chưa thực sự đầy đủ. Văn hóa ngại vay mượn khiến nhiều người dân vẫn có ác cảm với lĩnh vực cho vay tiêu dùng và các công ty tài chính thường bị đánh đồng với các loại hình cho vay nặng lãi. Nhưng thực tế, tín dụng tiêu dùng đã vươn rộng khắp các địa phương và các tầng lớp xã hội. Các tổ chức chính thức như Ngân hàng Chính sách Xã hội, hệ thống các quỹ tín dụng nhân dân và các quỹ tài chính vi mô hiện đang cho vay tiêu dùng với lãi suất thấp cho hàng chục triệu người nghèo và học sinh, sinh viên. Chính vì vậy, tín dụng tiêu dùng không có gì là lạ lẫm hoặc đáng ngại. Trong một nền kinh tế năng động, vay mượn để tiêu dùng là xu hướng tất yếu.
“Vay một triệu để làm ra vài triệu là điều rất tốt. Các công ty tài chính họ không được phép huy động vốn, phải vay lại tiền với lãi suất 10-12%/năm từ các NHTM thì họ cho vay cao là điều dễ hiểu và rất sòng phẳng. Tôi hy vọng mai mốt khi thị trường tín dụng tiêu dùng phát triển mạnh sẽ có những người vay tiền từ các công ty tài chính để lo các đám cưới, đám ma. Như thế thị trường mới thực sự sôi động”, ông Lực bày tỏ.
Trên thực tế, NHNN đã ban hành Thông tư 39/2016/TT-NHNN và Thông tư 43/2016/TT-NHNN để quy định về hoạt động cho vay tiêu dùng của các ngân hàng và các công ty tài chính nhằm tạo hành lang pháp lý thúc đẩy thị trường tín dụng tiêu dùng phát triển an toàn hiệu quả.
Tuy nhiên, không ít chuyên gia cho rằng, các khoản vay đầu tư kinh doanh bất động sản núp bóng tín dụng tiêu dùng cũng tiềm ẩn nhiều rủi ro đối với các ngân hàng, bởi đây thường là các món vay có thời hạn dài trong khi nguồn vốn của các ngân hàng lại chủ yếu là ngắn hạn. Bên cạnh đó, các món vay đầu tư kinh doanh bất động sản thường có giá trị lớn, nhiều khi vượt quá khả năng chi trả của người vay dựa trên thu nhập… Vì vậy, việc bóc tách các khoản vay đầu tư kinh doanh bất động sản núp bóng tín dụng tiêu dùng là điều cần thiết để tín dụng tiêu dùng phát triển an toàn, hiệu quả đúng với bản chất của nó.
Đó chính là lý do tại Chỉ thị 04/CT-NHNN mới đây, Thống đốc NHNN yêu cầu các TCTD tập trung tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên; kiểm soát chặt chẽ tín dụng vào các lĩnh vực tiềm ẩn rủi ro như bất động sản, chứng khoán, BOT, BT giao thông. NHNN sẽ tiến hành thanh tra đột xuất các TCTD có tốc độ tăng trưởng tín dụng cao vào lĩnh vực bất động sản, chứng khoán, tiêu dùng, chiếm tỷ trọng lớn trong tổng dư nợ...
Tin liên quan


Tin khác

Yêu cầu các TCTD tiếp tục tiết giảm chi phí để giảm lãi suất cho vay

Thanh toán số thúc đẩy minh bạch thuế
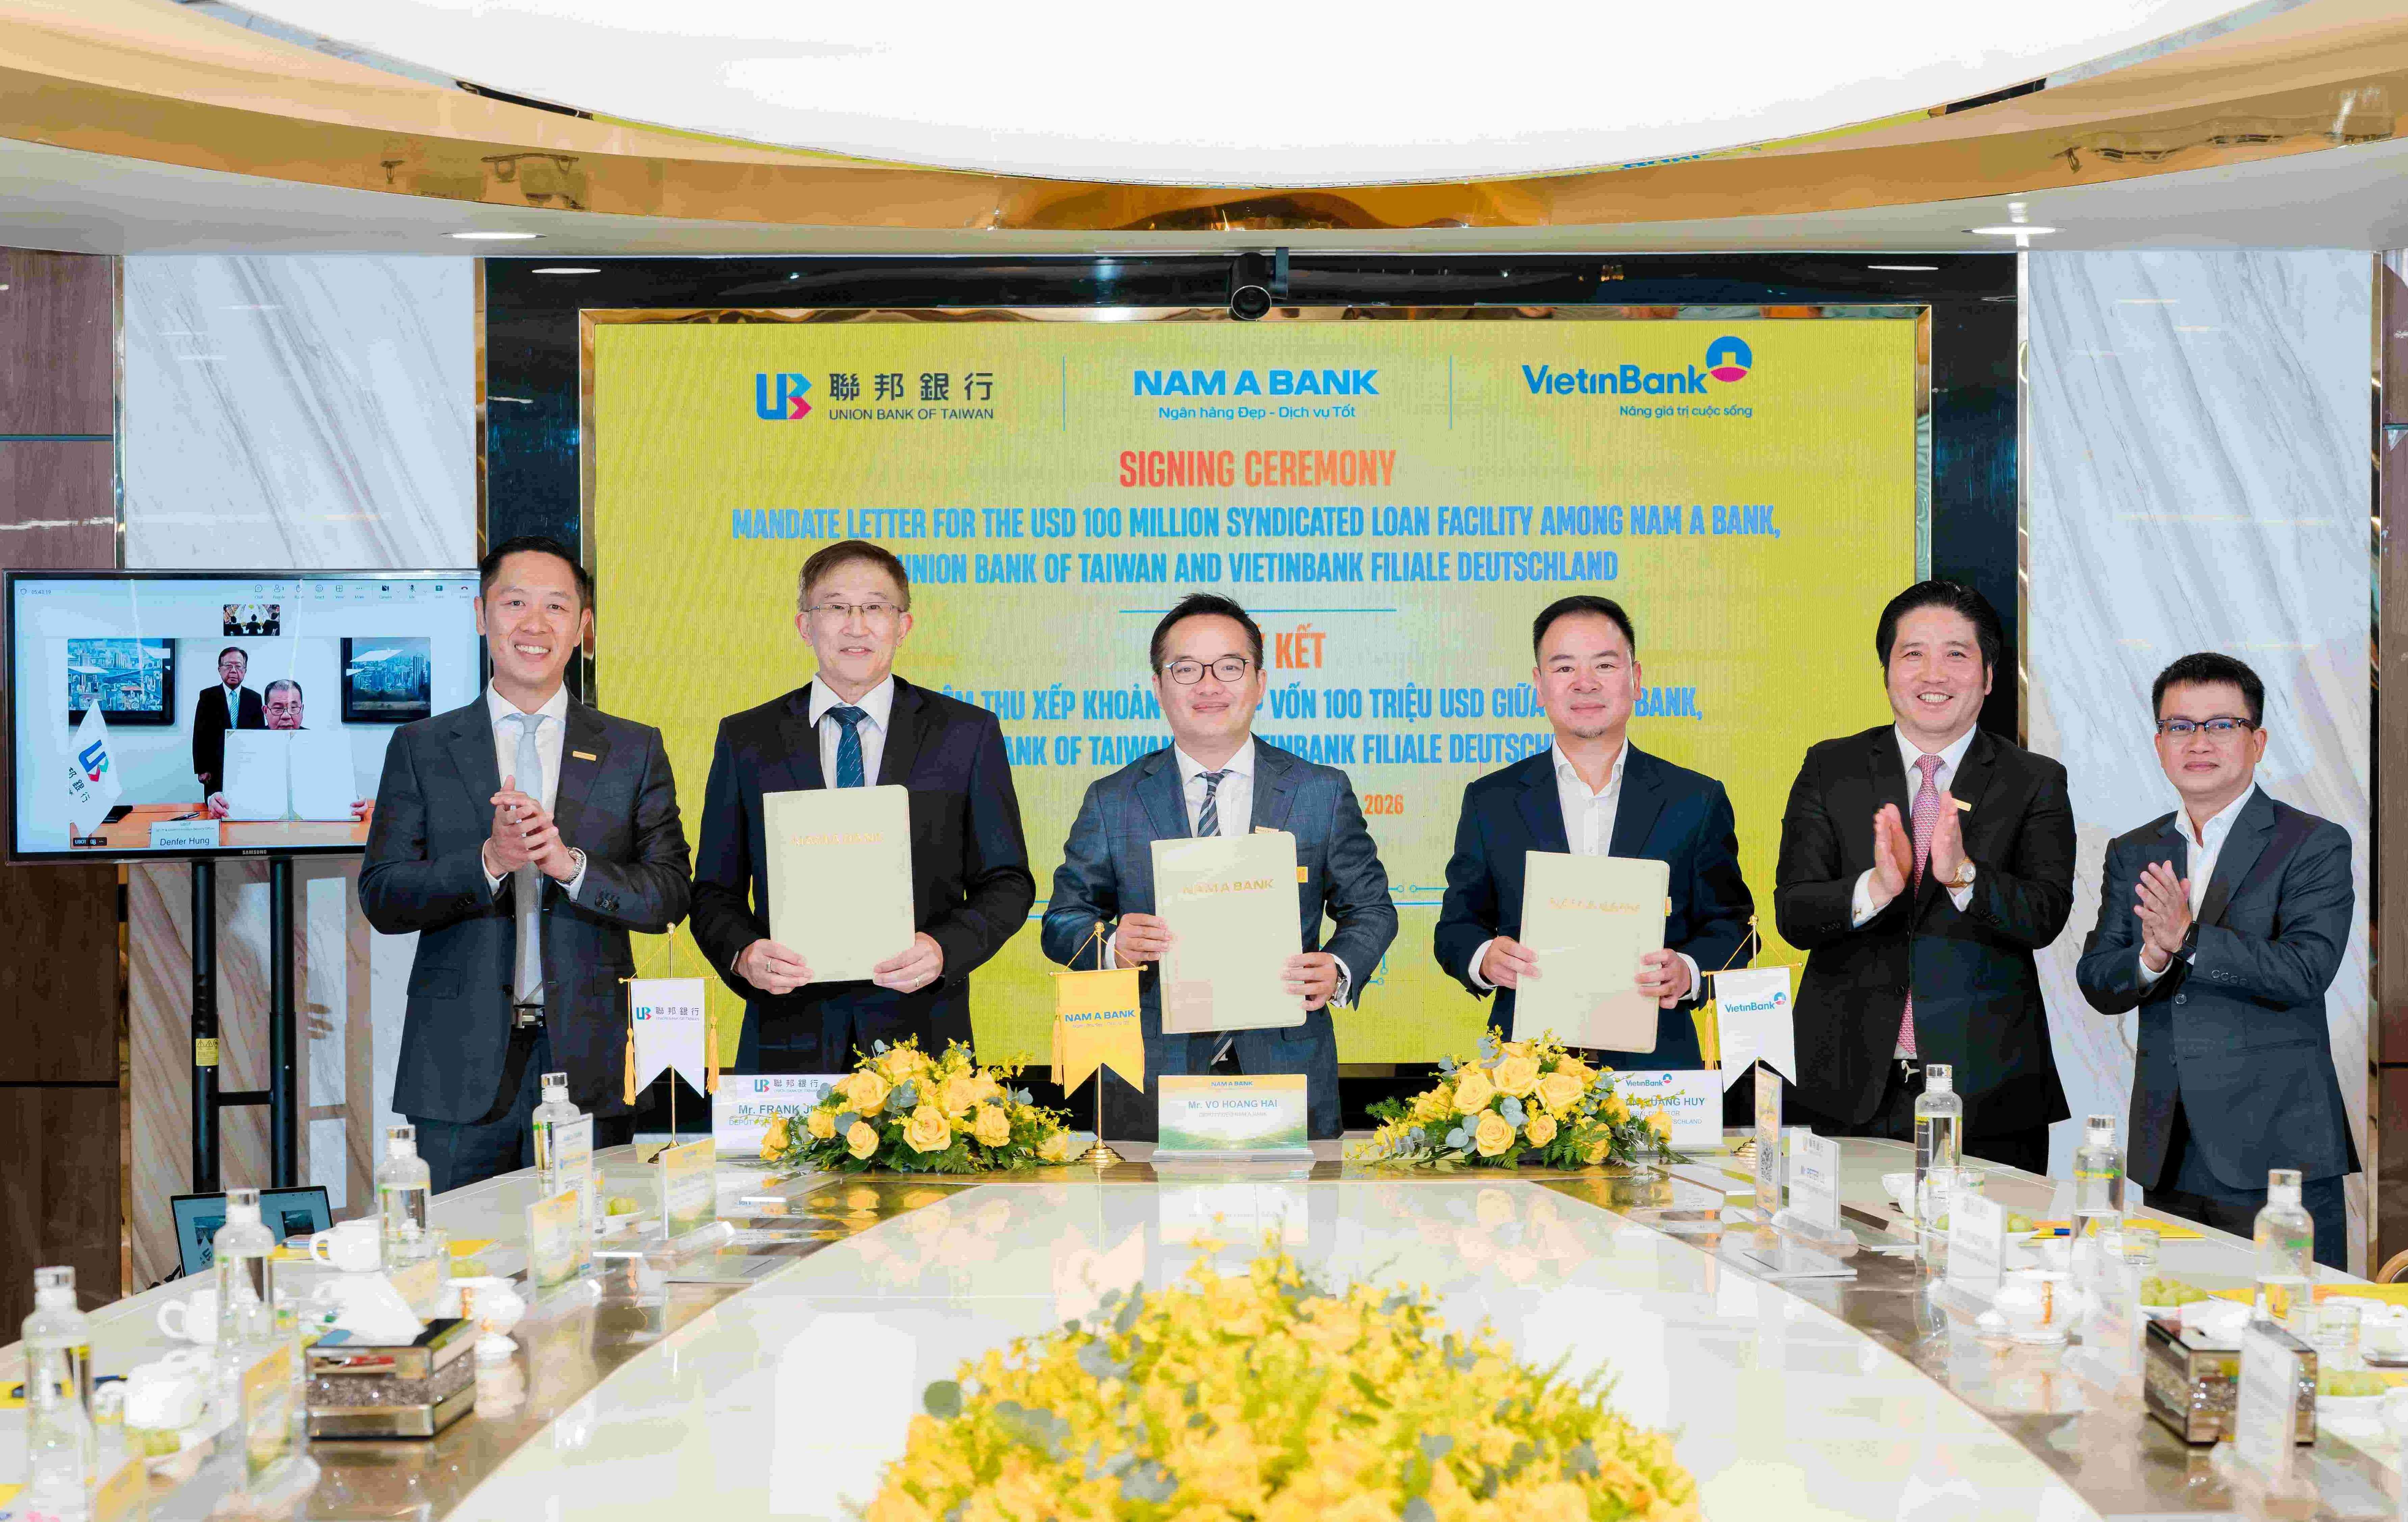
Nam A Bank mở rộng kênh huy động vốn đa phương với giao dịch 100 triệu USD

Huy động vốn trên địa bàn TP. Hồ Chí Minh tăng trưởng tích cực

Sáng 16/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng
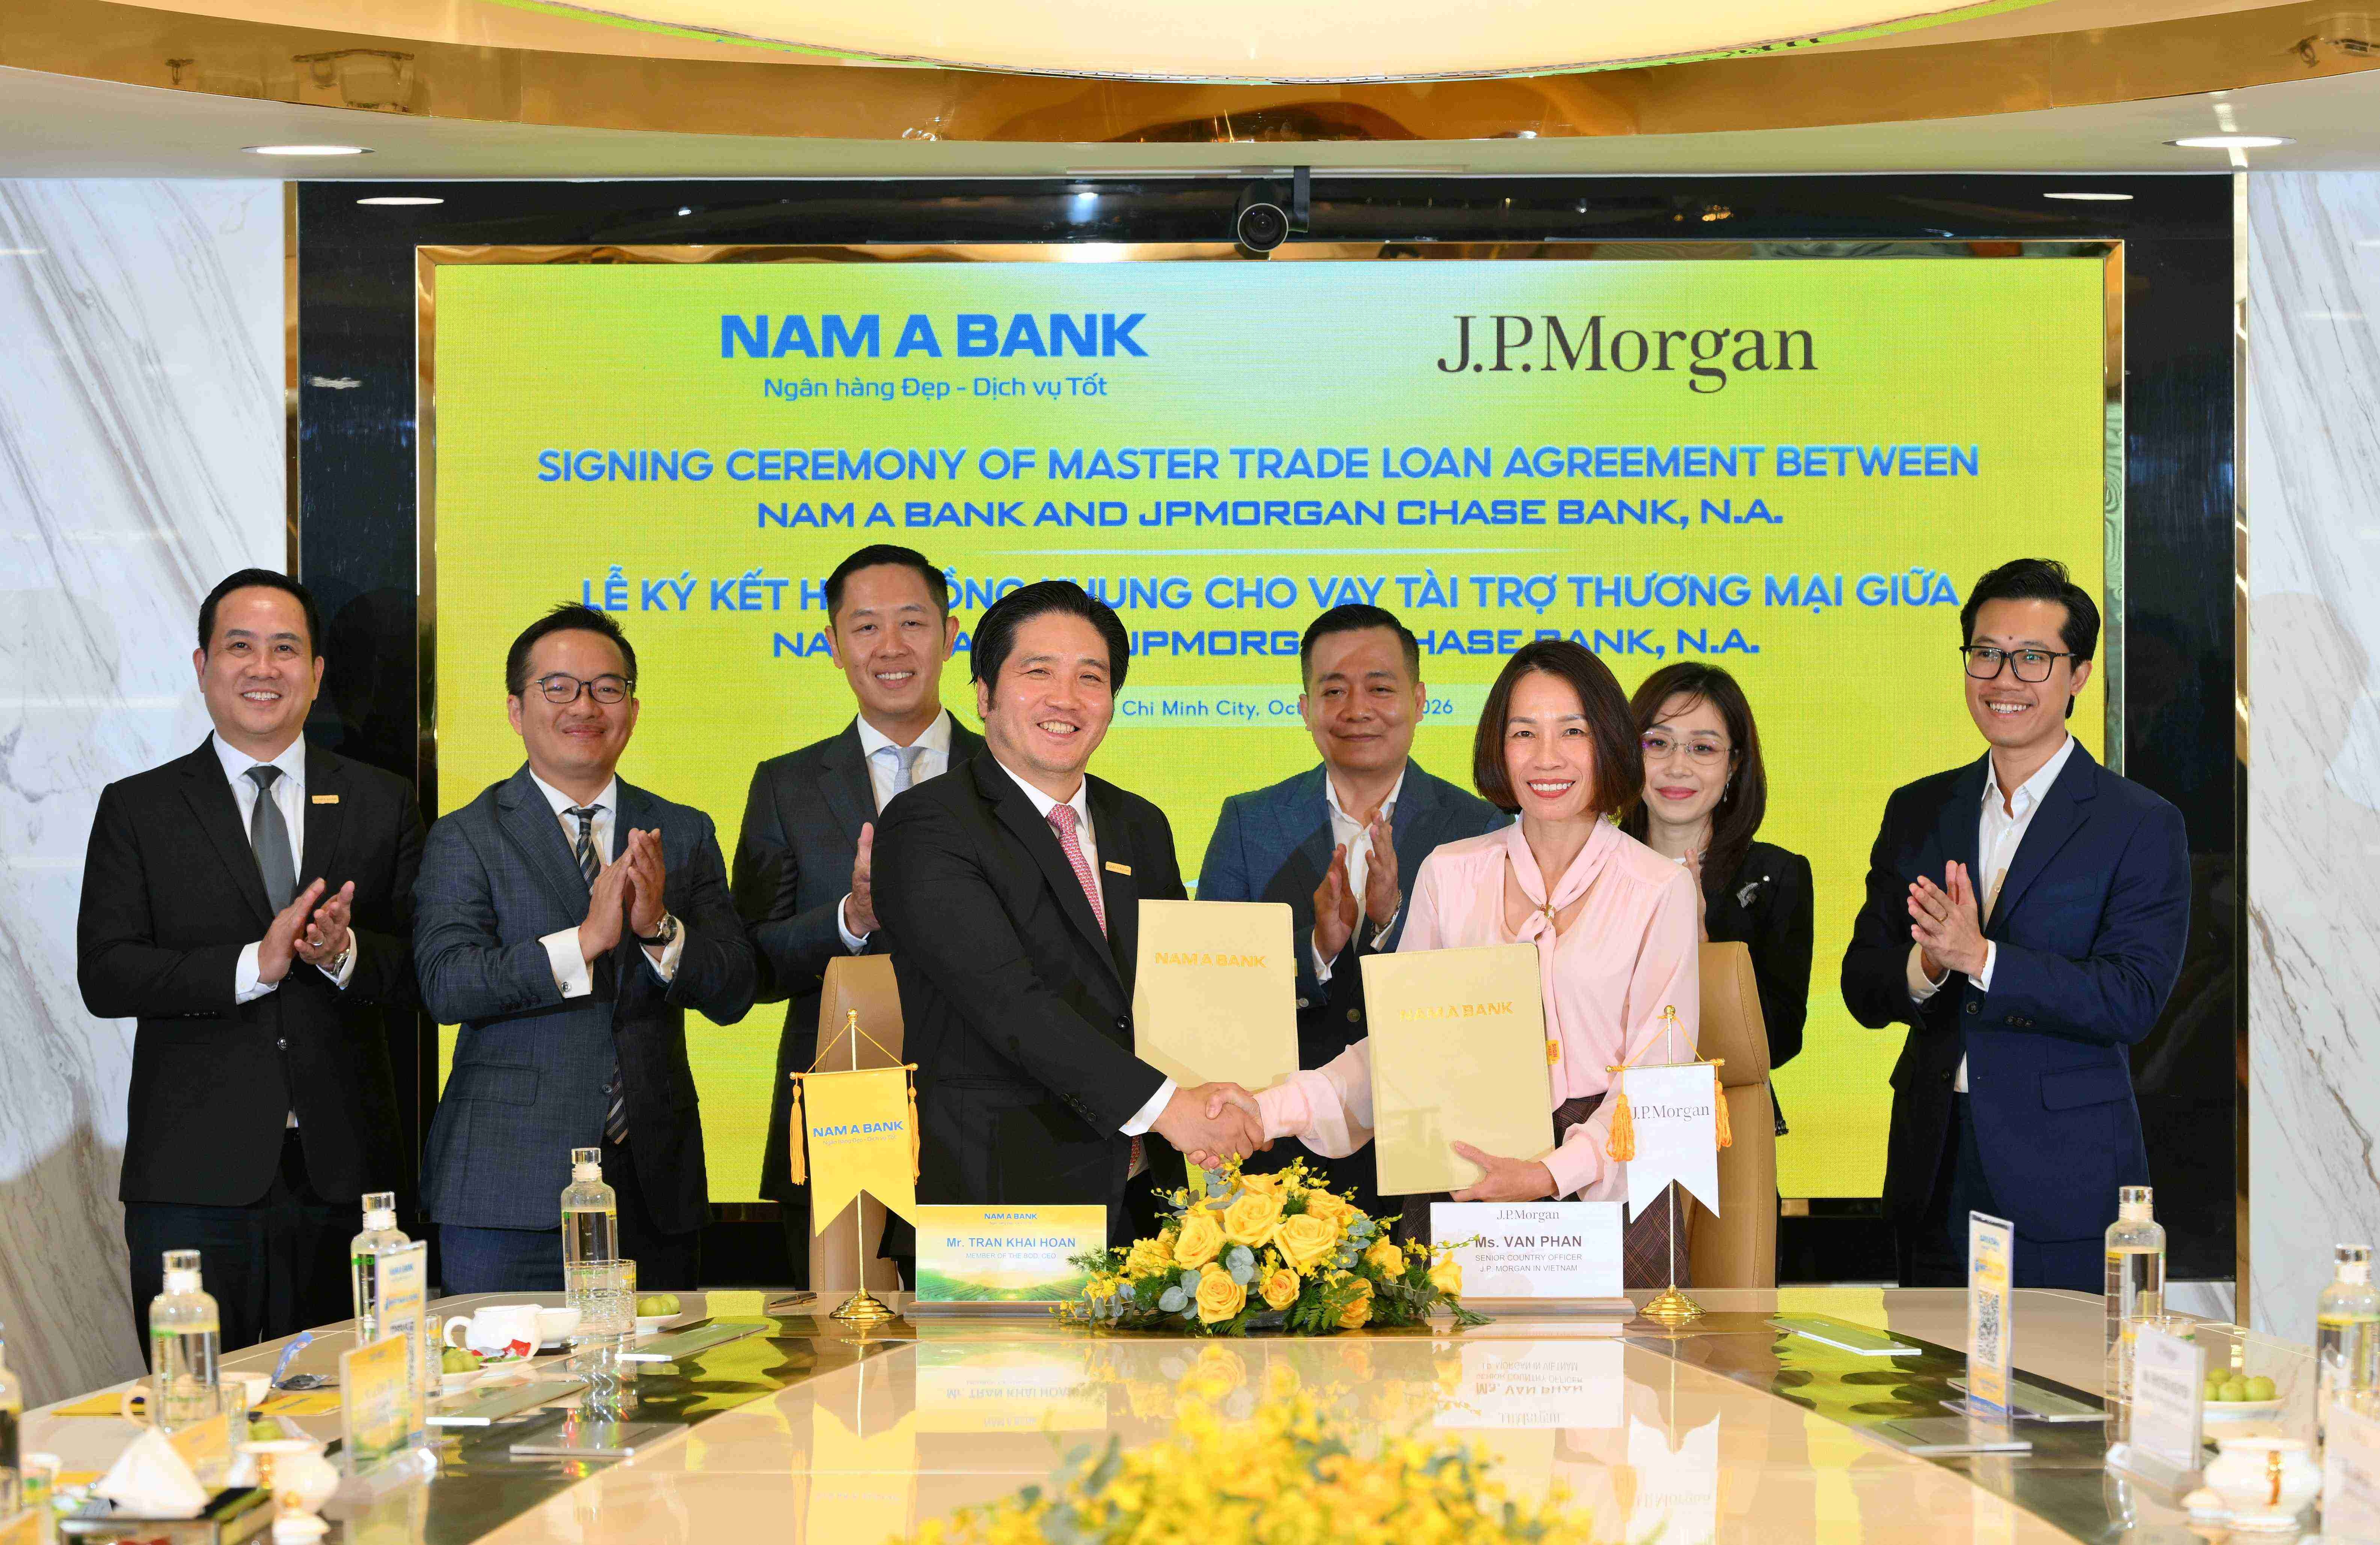
Nam A Bank hợp tác JPMorgan Chase: Nâng tầm năng lực thanh toán quốc tế và tài trợ xuất nhập khẩu

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 15-21/10

Sáng 15/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng

Lãi suất chưa thể ‘hạ nhiệt’: Doanh nghiệp cần chủ động bài toán vốn

Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng