banner-su-kien
Chỉ số kinh tế:
Ngày 12/10/2026, tỷ giá trung tâm của VND với USD là 25.621 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.390/26.852 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

4 giải pháp trọng tâm của Eximbank trong giai đoạn mới

Minh Nhân
Minh Nhân  - 
Tại Đại hội cổ đông thường niên năm 2025 của Ngân hàng TMCP Xuất nhập khẩu Việt Nam, Quyền Tổng giám đốc Nguyễn Hoàng Hải cho hay: “Eximbank xác định phát triển minh bạch, an toàn và bền vững về dài hạn”.
aa
Eximbank chuyển đổi số toàn diện, nâng tầm trải nghiệm khách hàng Eximbank đồng hành cùng doanh nghiệp FDI với giải pháp tài chính toàn diện ĐHĐCĐ thường niên Eximbank 2025: Thông qua mục tiêu lợi nhuận gần 5.200 tỷ đồng

Tập trung vào quản trị ngân hàng và kiểm soát rủi ro

Nhiệm kỳ VIII (2025-2030) của Eximbank mở ra với sự đồng hành của cổ đông lớn có tiềm lực tài chính vững mạnh và tư duy quản trị dài hạn.

Bối cảnh vĩ mô năm 2025 tiếp tục đặt ra cho các ngân hàng bài toán mới cần lời giải với sự thích ứng nhanh. Chủ tịch HĐQT Eximbank Nguyễn Cảnh Anh cho biết Ngân hàng đã đề ra 4 nhóm giải pháp, đó là: Eximbank mở rộng tệp khách hàng tiềm năng, an toàn, hiệu quả thông qua quá trình chuyển đổi số thực chất, lấy khách hàng làm trung tâm. Ngân hàng tăng trưởng tín dụng có chọn lọc, song song với kiểm soát rủi ro tín dụng chặt chẽ nhằm duy trì tỷ lệ nợ xấu ở mức tốt. Ngân hàng thực hiện tái cơ cấu lại nguồn vốn, đẩy mạnh tăng trưởng số dư CASA (tiền gửi không kỳ hạn) cuối kỳ, qua đó kiểm soát chi phí huy động vốn một cách hiệu quả nhất.

Về quản trị và nhân sự, Eximbank xác định nâng cao năng lực quản trị rủi ro, quản trị hiệu quả, tăng cường quản lý thanh khoản an toàn. Mô hình kinh doanh và công tác nhân sự cũng sẽ được điều chỉnh phù hợp hơn với thực tiễn.
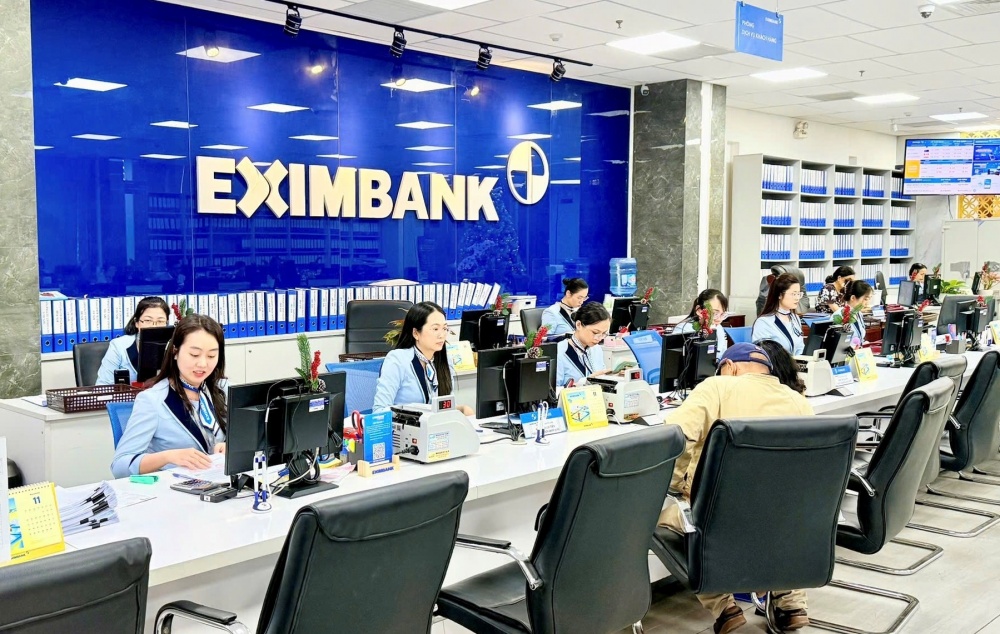
Hình ảnh phòng giao dịch

“Năm 2025 sẽ là một năm nhiều bất ổn nhưng trong nguy cũng có cơ. Chúng tôi tin rằng năm 2025 vẫn có nhiều cơ hội cho các ngân hàng, cơ hội sẽ đến với những tổ chức biết kiểm soát rủi ro tốt, tăng trưởng tín dụng có chọn lọc, thực hiện quản trị hiệu quả và chuyển đổi số đúng bản chất”, Chủ tịch HĐQT Eximbank nhấn mạnh ngân hàng vẫn kiên định với mục tiêu năm 2025 tổng tài sản tăng 11% lên 265.500 tỷ đồng; huy động vốn tăng 16% lên 206.000 tỷ đồng; dư nợ tín dụng tăng 16,2% lên 195.500 tỷ đồng. Mục tiêu lợi nhuận trước thuế đạt 5.188 tỷ đồng, tăng trưởng 24% so với năm 2024.

Kết quả kinh doanh tiếp tục khởi sắc

Năm 2024, lợi nhuận ngân hàng lần đầu vượt mức 4.188 tỷ đồng, tăng trưởng 54% so với năm trước. Đây là mức lợi nhuận cao kỷ lục của ngân hàng sau hơn 3 thập kỷ hoạt động.

Với đà tăng trưởng đó, Eximbank đạt lãi trước thuế 832 tỷ đồng trong quý 1, tăng gần 26% so với cùng kỳ. Kết quả này đưa Eximbank vào top các ngân hàng có lợi nhuận tăng cao trong quý đầu năm nay, một phần nhờ tín dụng nền kinh tế có sự cải thiện chung.
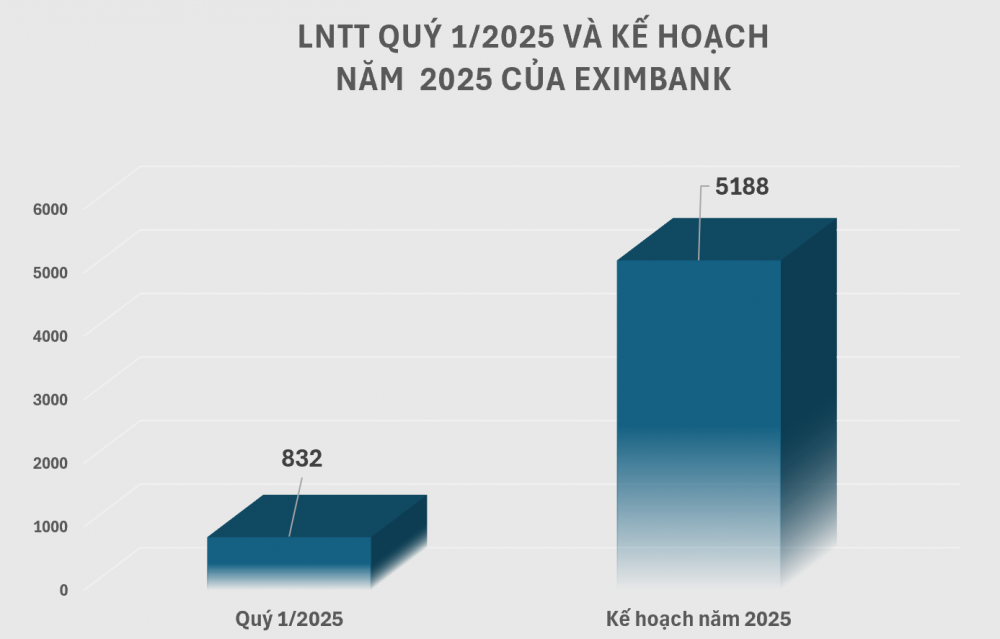
4 giải pháp trọng tâm của Eximbank trong giai đoạn mới

Theo báo cáo tài chính Quý 1 mới công bố, nguồn thu chính của Eximbank là thu nhập lãi thuần với 1.354 tỷ đồng. Các nguồn thu ngoài lãi cũng ghi nhận tăng trưởng mạnh, trong đó lãi thuần từ hoạt động dịch vụ đạt 146 tỷ đồng, tăng 32%; Lãi từ kinh doanh ngoại hối tăng mạnh 141% lên 202 tỷ đồng; Lãi thuần từ hoạt động khác cũng tăng vọt 124%, đạt 109 tỷ đồng.

Tính đến ngày 31/03/2025, tổng tài sản của Eximbank đạt 251.133 tỷ đồng, tăng 5% so với đầu năm. Hoạt động tín dụng của ngân hàng ghi nhận dư nợ tăng 8,34% so với đầu năm, đạt 182.258 tỷ đồng. Huy động vốn từ khách hàng cũng có sự tăng trưởng, đạt 175.759 tỷ đồng, tăng 5% so với đầu năm.

Quyết xử lý dứt điểm nợ xấu tồn đọng

Trong quý 1, Eximbank đã kiểm soát tốt các chỉ số an toàn hoạt động theo quy định của Ngân hàng Nhà nước. Tỷ lệ nguồn vốn ngắn hạn sử dụng cho vay trung dài hạn duy trì ở mức thấp (quanh 23-25%, dưới giới hạn 30%). Tỷ lệ LDR (cho vay trên huy động) luôn được kiểm soát dưới 85%. Tỷ lệ an toàn vốn (CAR) dao động quanh ngưỡng 12%, cao hơn mức quy định 8%.

Đáng chú ý, nợ xấu của Eximbank có tăng so với cùng kỳ song ngân hàng đã tăng trích lập để kiểm soát rủi ro. Dự phòng rủi ro tín dụng của Eximbank trong quý đã tăng lên 1.327 tỷ đồng, tăng 9,4% so với đầu năm, tương ứng tăng 113,5 tỷ đồng.

Cùng với đó, Ngân hàng đang rà soát các khoản nợ xấu tồn đọng trong 10-15 năm qua, hỗ trợ các đơn vị kinh doanh để xử lý nợ xấu hiệu quả hơn khi chất lượng tài sản thế chấp của ngân hàng được đánh giá khá tốt, tỷ lệ cho vay có tài sản đảm bảo lên tới 96% tổng dư nợ.

Năm 2025, Eximbank đặt mục tiêu đưa tỷ lệ nợ xấu từ mức 2,53% hiện nay xuống 1,99%. “Để đạt được mục tiêu đó, ngân hàng sẽ tập trung xử lý dứt điểm các khoản nợ xấu tồn đọng trong một thập kỷ trước đó”, lãnh đạo Eximbank nhấn mạnh.

Minh Nhân

Tin liên quan

Tin khác

Sáng 12/10: Tỷ giá trung tâm giảm 8 đồng
Sáng 12/10: Tỷ giá trung tâm giảm 8 đồng

Ngày 12/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.621 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 20-50 đồng so với phiên trước.
Nam A Bank lần đầu góp mặt trong Top 10 ngân hàng niêm yết Đông Nam Á

Nam A Bank lần đầu góp mặt trong Top 10 ngân hàng niêm yết Đông Nam Á

Nam A Bank (NAB) lần đầu được ghi nhận trong danh sách 50 ngân hàng niêm yết lớn nhất Đông Nam Á xét theo hiệu quả hoạt động tài chính, đồng thời xếp vị trí thứ 10 toàn khu vực. Đây là kết quả xếp hạng của S&P Global Market Intelligence trên dữ liệu năm tài chính 2025.
Mở thêm dư địa cho tín dụng du lịch

Mở thêm dư địa cho tín dụng du lịch

Quy định mới về cách tính tăng trưởng tín dụng đang mở thêm dư địa cho các ngân hàng bố trí vốn vào hạ tầng du lịch. Cơ hội sẽ rõ hơn với những dự án đã hình thành tài sản, có tiến độ cụ thể và đang cần thêm nguồn lực để hoàn thiện, đưa vào khai thác.
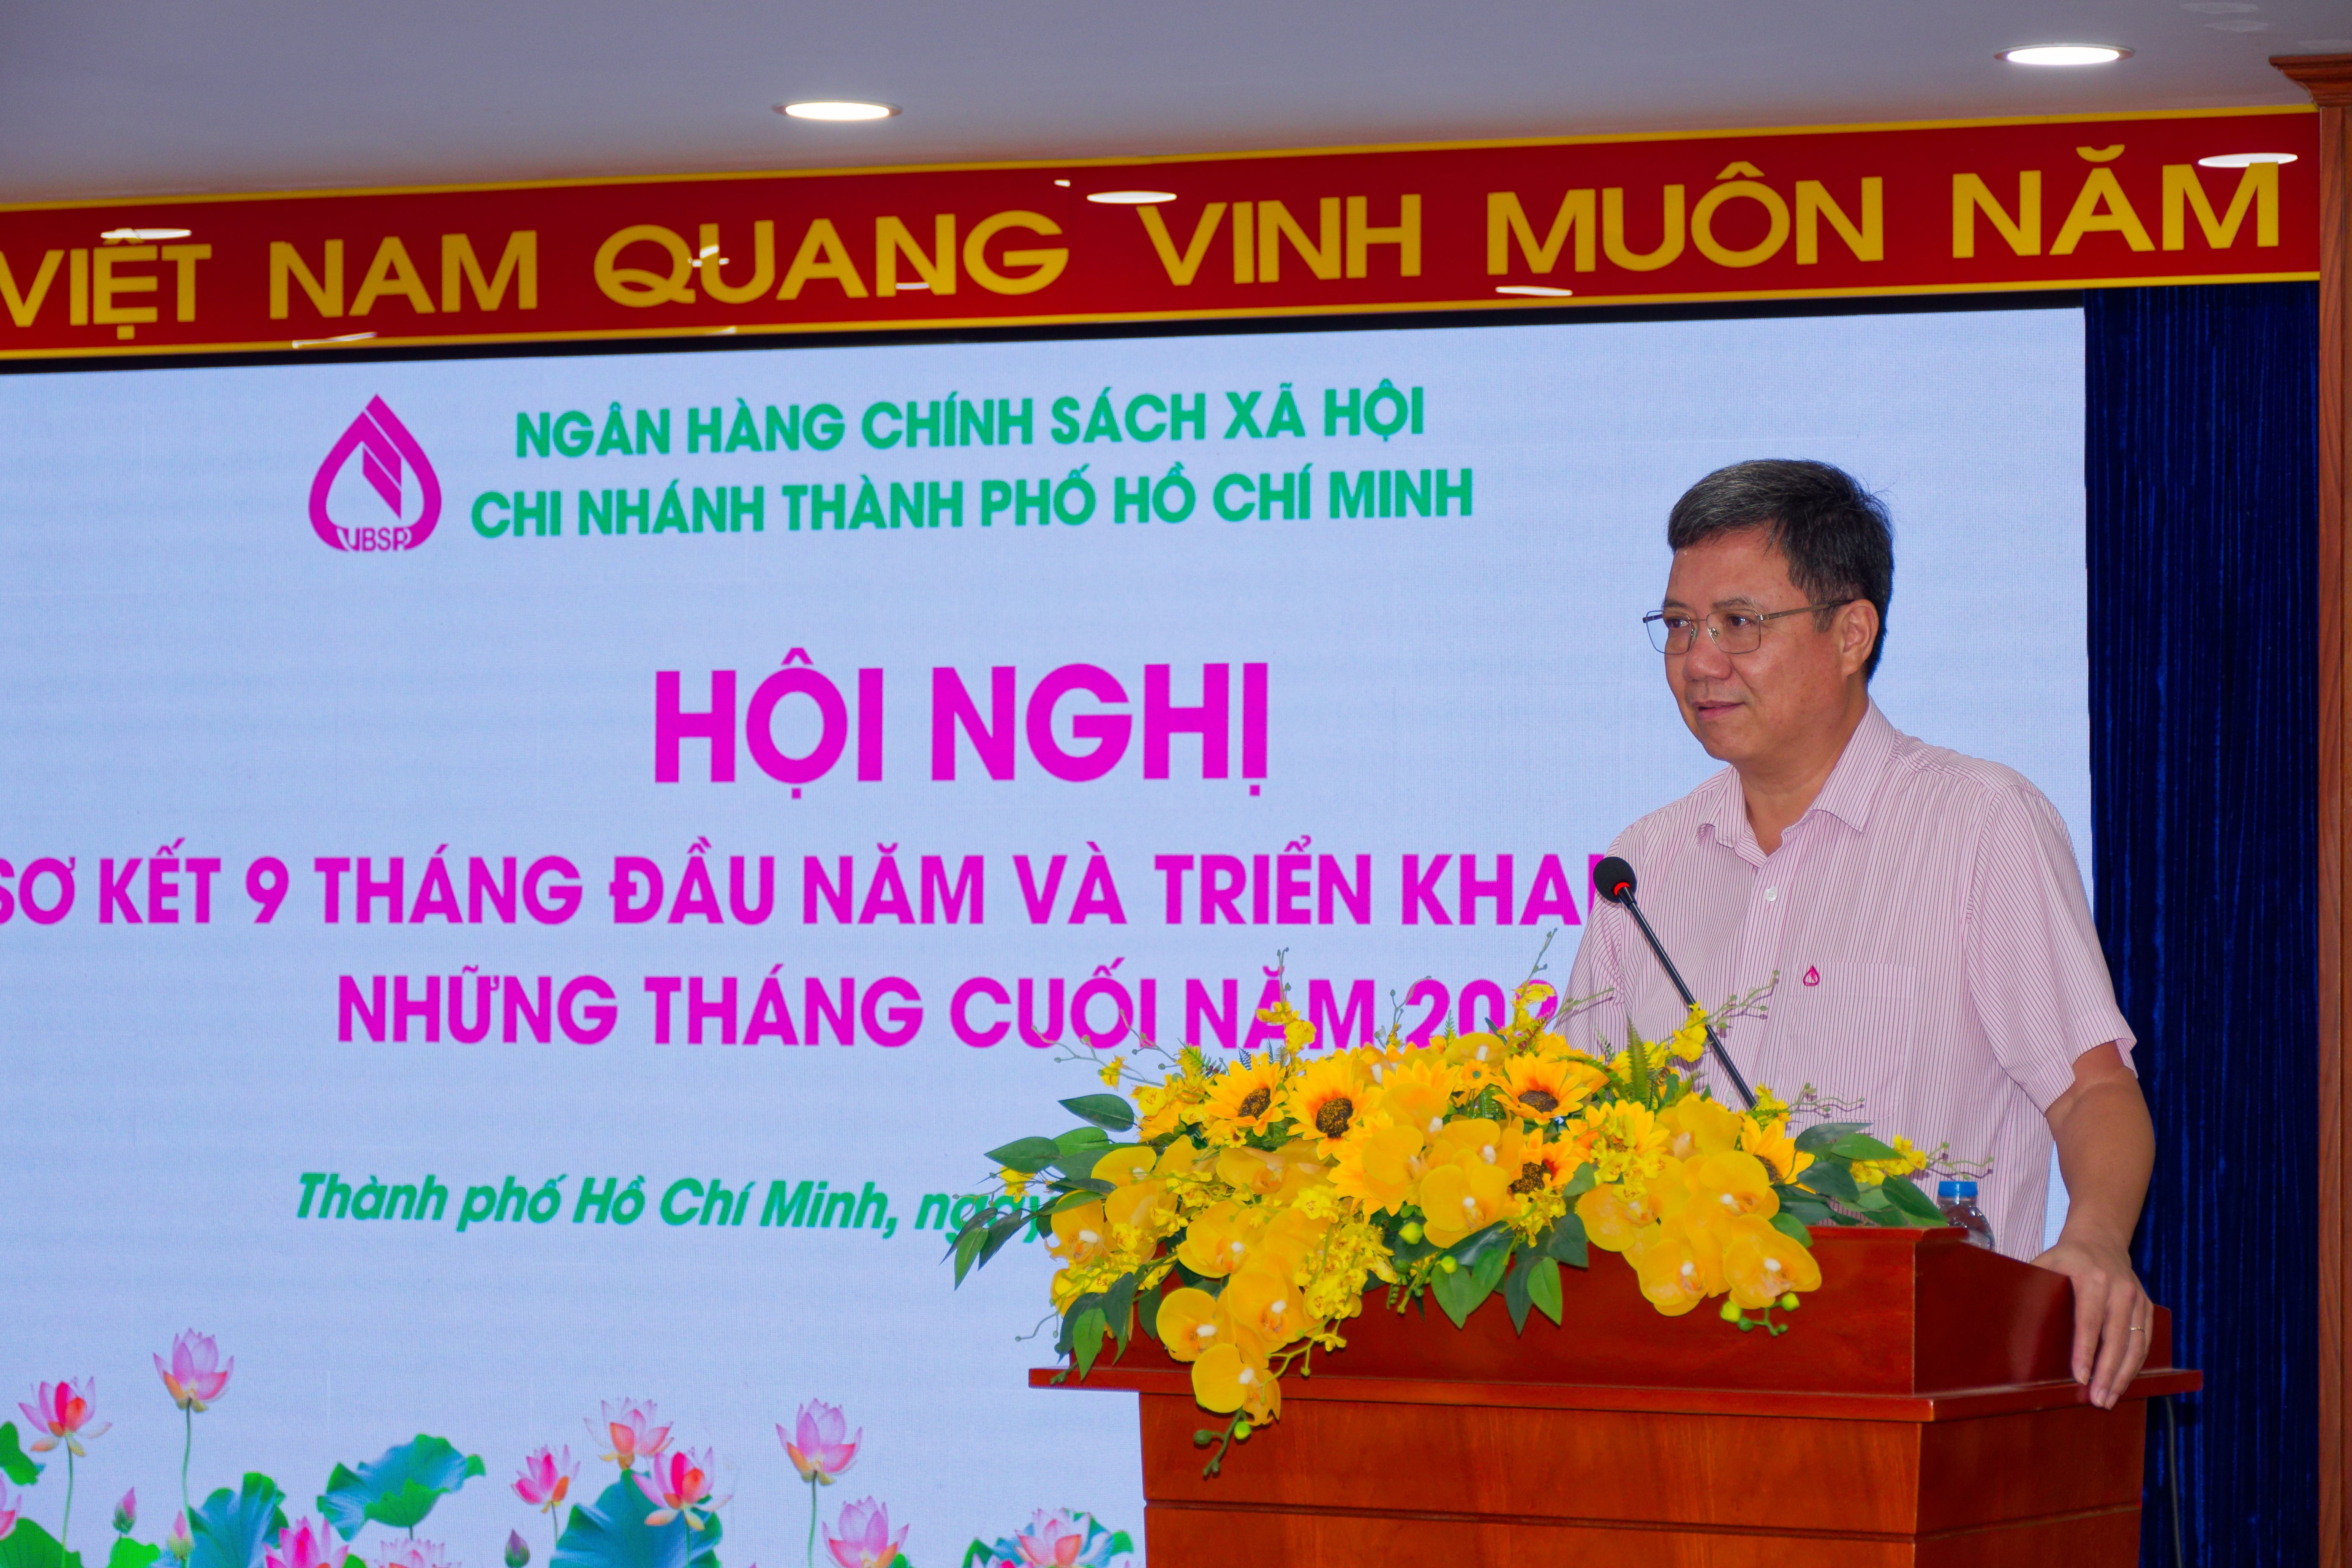
Tín dụng chính sách xã hội góp phần thực hiện hiệu quả mục tiêu phát triển kinh tế xã hội TP Hồ Chí Minh

Tín dụng chính sách xã hội góp phần thực hiện hiệu quả mục tiêu phát triển kinh tế xã hội TP Hồ Chí Minh

Các chương trình tín dụng ưu đãi đáp ứng nhu cầu vốn phục vụ sản xuất, kinh doanh, dịch vụ của người nghèo, người lao động và các đối tượng chính sách khác, góp phần tích cực phát triển kinh tế và bảo đảm an sinh xã hội trên địa bàn TP. Hồ Chí Minh.
Ngành Ngân hàng triển khai chuẩn ISO 20022 trong hệ thống thanh toán quốc gia

Ngành Ngân hàng triển khai chuẩn ISO 20022 trong hệ thống thanh toán quốc gia

Ngân hàng Nhà nước Việt Nam (NHNN) vừa ban hành Quyết định số 2179/QĐ-NHNN về việc ban hành Kế hoạch hành động của ngành Ngân hàng triển khai Chiến lược tiêu chuẩn quốc gia giai đoạn 2026 - 2035, thực hiện Quyết định số 876/QĐ-TTg ngày 15/5/2026 của Thủ tướng Chính phủ. Trong đó, một số nhiệm vụ đáng chú ý là chuyển đổi chuẩn tin nhắn thanh toán ISO 20022 trong hệ thống thanh toán quốc gia, xây dựng tiêu chuẩn phòng chống giả mạo sinh trắc học và triển khai tiêu chuẩn quản lý an toàn thông tin đối với hệ thống ngân hàng lõi.
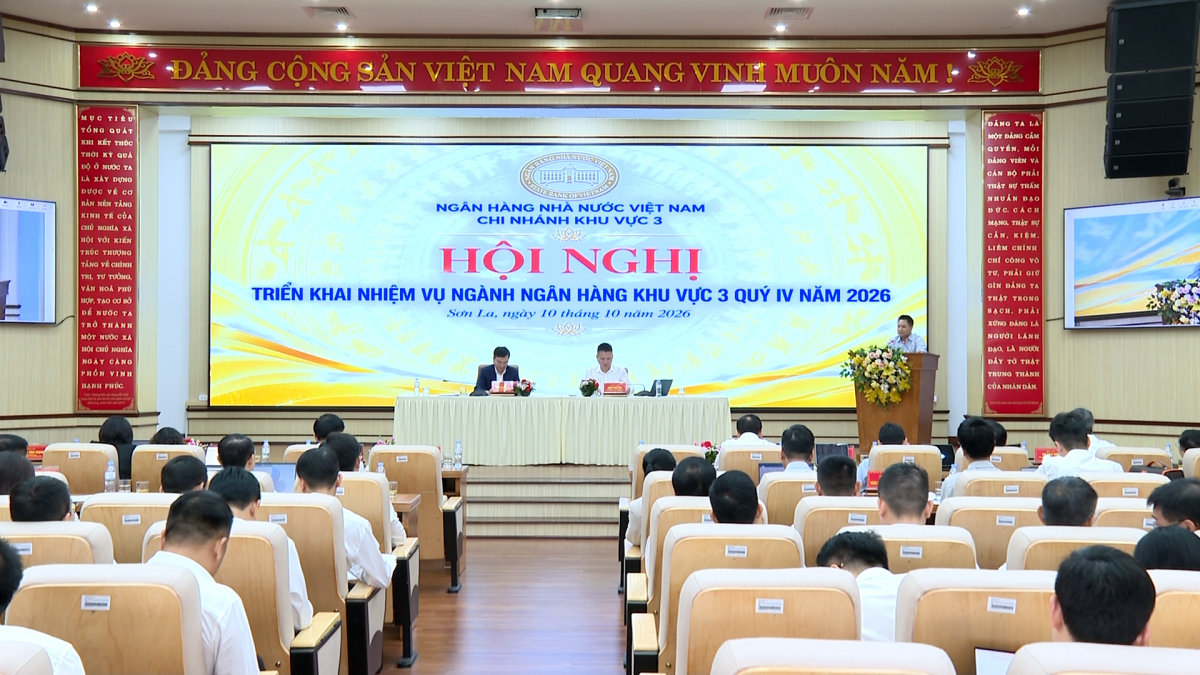
Khơi thông tín dụng, phát huy tiềm năng kinh tế khu vực 3

Khơi thông tín dụng, phát huy tiềm năng kinh tế khu vực 3

Phát biểu tại Hội nghị triển khai nhiệm vụ ngành Ngân hàng khu vực 3 quý IV/2026 sáng 10/10, Phó Thống đốc NHNN Phạm Thanh Hà yêu cầu các tổ chức tín dụng chủ động tiếp cận nhu cầu vốn, hỗ trợ người dân, doanh nghiệp khai thác thế mạnh địa phương, đồng thời bảo đảm chất lượng tín dụng, kiểm soát chặt rủi ro, không hạ chuẩn cho vay.
NHNN khu vực 3 tập trung tháo gỡ điểm nghẽn, nâng cao chất lượng tín dụng
NHNN khu vực 3 tập trung tháo gỡ điểm nghẽn, nâng cao chất lượng tín dụng

Duy trì hoạt động ổn định, an toàn trong 9 tháng đầu năm 2026, trong thời gian tới, ngành Ngân hàng khu vực 3 cần tập trung khơi thông tín dụng, kiểm soát rủi ro, hỗ trợ người dân, doanh nghiệp và phấn đấu hoàn thành nhiệm vụ năm 2026.
OCB tiếp tục ghi dấu ấn tại giải thưởng về nhân sự 2026

OCB tiếp tục ghi dấu ấn tại giải thưởng về nhân sự 2026

Mới đây, ngân hàng Phương Đông (OCB) vừa ghi nhận bước tiến đáng chú ý tại bảng xếp hạng Doanh nghiệp yêu thích 2026 (Enterprise of Choice 2026) khi tăng hai bậc lên Top 7 ngành Tài chính - Ngân hàng - Chứng khoán và tăng 10 bậc lên Top 23 doanh nghiệp được yêu thích nhất khối Doanh nghiệp lớn.
Điều động, bổ nhiệm đồng chí Lê Cao Cường giữ chức Phó Giám đốc NHNN Chi nhánh khu vực 3

Điều động, bổ nhiệm đồng chí Lê Cao Cường giữ chức Phó Giám đốc NHNN Chi nhánh khu vực 3

Sáng 10/10, Ngân hàng Nhà nước (NHNN) Chi nhánh khu vực 3 tổ chức Hội nghị công bố quyết định của Thống đốc NHNN về công tác cán bộ. Đồng chí Phạm Thanh Hà, Phó Thống đốc NHNN Việt Nam dự và trao quyết định. Cùng dự có lãnh đạo một số vụ, cục, đơn vị thuộc NHNN và lãnh đạo các ngân hàng thương mại nhà nước.
Hoàn thiện khung pháp lý quản trị rủi ro, củng cố an toàn hệ thống theo chuẩn mực quốc tế

Hoàn thiện khung pháp lý quản trị rủi ro, củng cố an toàn hệ thống theo chuẩn mực quốc tế

Sau khi NHNN ban hành Thông tư số 50/2026/TT-NHNN, khuôn khổ pháp lý về quản trị rủi ro đã cơ bản được hoàn thiện đầy đủ và đồng bộ, góp phần từng bước đưa hoạt động của hệ thống ngân hàng tiệm cận với chuẩn mực Basel III đang được áp dụng rộng rãi tại nhiều quốc gia trên thế giới.