Chỉ số kinh tế:
Ngày 16/10/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.406/26.868 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Kế toán carbon trước yêu cầu minh bạch thông tin tài chính

Phạm Trang
Phạm Trang  - 
Thị trường carbon phát triển đặt ra yêu cầu mới về quản lý phát thải, đồng thời đòi hỏi doanh nghiệp tích hợp dữ liệu carbon vào hệ thống kế toán để minh bạch chi phí, nghĩa vụ và rủi ro tài chính.
aa
Kế toán, kiểm toán trước yêu cầu chuyển đổi số và hội nhập quốc tế Thị trường carbon Việt Nam: “Khóa” rủi ro từ dữ liệu đến giao dịch Theo sát “dấu chân carbon”, mở dư địa phát triển bền vững

Sự phát triển của thị trường carbon và các quy định về công bố thông tin khí hậu đang đặt ra yêu cầu ngày càng cao đối với việc đo lường, kiểm soát và xác minh dữ liệu phát thải. Tại Liên minh châu Âu (EU), các cơ sở thuộc Hệ thống giao dịch phát thải EU ETS phải giám sát, báo cáo lượng phát thải hằng năm và thực hiện thẩm tra theo quy định để hoàn thành nghĩa vụ nộp trả hạn ngạch. Trong khi đó, Cơ chế điều chỉnh biên giới carbon (CBAM) yêu cầu báo cáo lượng phát thải hàm chứa trong một số hàng hóa nhập khẩu, khiến doanh nghiệp không chỉ phải kiểm kê phát thải ở cấp cơ sở mà còn cần xác định dữ liệu theo từng sản phẩm.

Tại Việt Nam, lộ trình phát triển thị trường carbon đang từng bước cụ thể hóa yêu cầu quản lý phát thải. Quyết định số 232/QĐ-TTg về lộ trình phát triển thị trường carbon trong nước tạo cơ sở triển khai các cơ chế liên quan đến hạn ngạch phát thải và giao dịch carbon. Đặc biệt, ngày 9/2/2026, Thủ tướng Chính phủ ban hành Quyết định số 263/QĐ-TTg về tổng hạn ngạch phát thải khí nhà kính thí điểm năm 2025 và năm 2026 đối với 110 cơ sở thuộc các ngành nhiệt điện, sắt thép và xi măng.

Những chuyển động này khiến phát thải khí nhà kính không còn chỉ là vấn đề quản lý môi trường mà ngày càng gắn với chi phí, nghĩa vụ và hiệu quả hoạt động của doanh nghiệp. Trong bối cảnh đó, kế toán carbon có vai trò kết nối dữ liệu phát thải với hệ thống thông tin kế toán, qua đó hỗ trợ doanh nghiệp kiểm soát chi phí, đánh giá tác động tài chính và nâng cao tính minh bạch trong báo cáo.
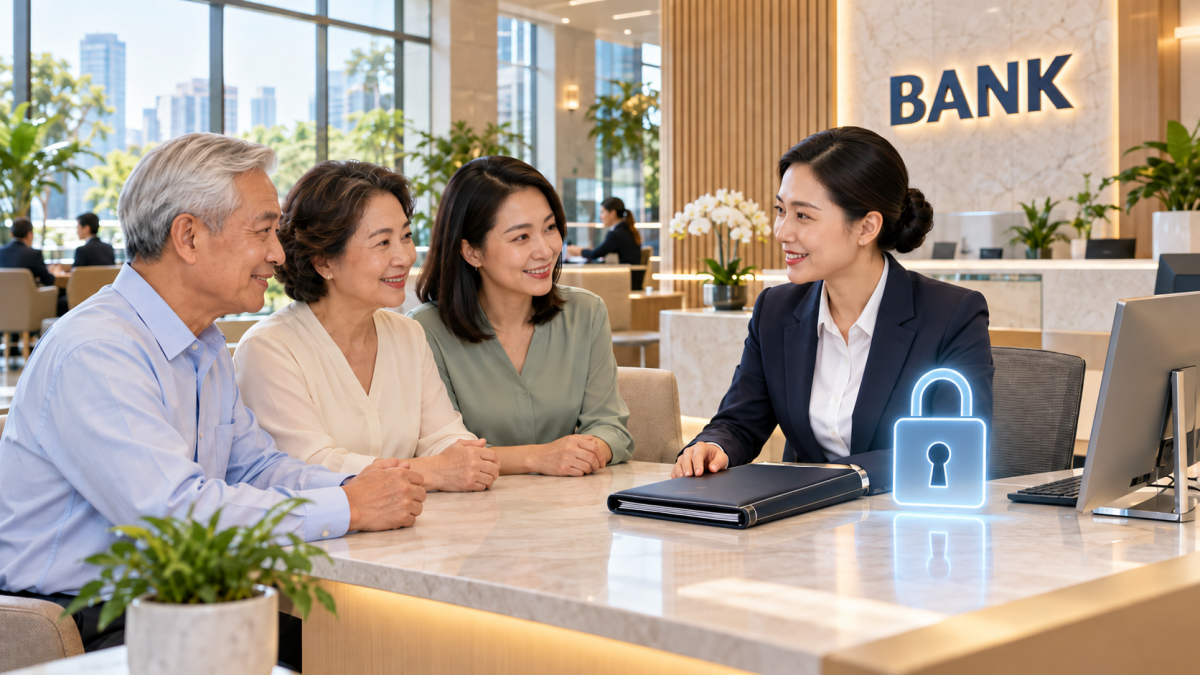
Ảnh minh họa (Nguồn: FPT-IS)

Kết nối dữ liệu phát thải với hệ thống kế toán carbon

Thách thức đầu tiên đối với kế toán carbon là bảo đảm dữ liệu phát thải đầy đủ, nhất quán và có khả năng truy xuất, kiểm chứng. Để đáp ứng yêu cầu này, doanh nghiệp cần xác định rõ nguồn phát sinh phát thải, phạm vi đo lường, phương pháp tính toán và trách nhiệm của từng bộ phận trong quá trình thu thập, tổng hợp dữ liệu. Nếu thông tin giữa các khâu sản xuất, quản lý môi trường và kế toán không đồng nhất hoặc thiếu căn cứ, doanh nghiệp sẽ gặp khó khăn khi xác định chi phí carbon, lập báo cáo và chứng minh việc tuân thủ các quy định liên quan.

Tuy nhiên, kế toán carbon không chỉ dừng lại ở việc đo lường và tổng hợp lượng phát thải. Dữ liệu carbon cần được đối chiếu với thông tin về nguyên vật liệu, năng lượng tiêu thụ, quy trình sản xuất và các khoản chi phí liên quan. Trên cơ sở đó, doanh nghiệp có thể nhận diện những công đoạn phát sinh nhiều phát thải, đánh giá hiệu quả sử dụng nguồn lực và xác định các phương án giảm phát thải phù hợp. Khi được tích hợp vào hệ thống kế toán quản trị, thông tin carbon còn hỗ trợ phân tích chi phí theo sản phẩm, bộ phận hoặc quy trình, góp phần nâng cao chất lượng các quyết định đầu tư công nghệ và tổ chức sản xuất.

Bên cạnh việc chuẩn hóa dữ liệu, ghi nhận và trình bày các giao dịch liên quan đến carbon cũng đặt ra yêu cầu mới đối với công tác kế toán. Việc xác định cách xử lý kế toán đối với hạn ngạch phát thải được cấp miễn phí, hạn ngạch mua thêm và nghĩa vụ nộp trả có thể ảnh hưởng đến việc phản ánh tài sản, chi phí, nghĩa vụ và kết quả kinh doanh. Nếu chưa có hướng dẫn phù hợp hoặc các doanh nghiệp áp dụng phương pháp khác nhau, thông tin tài chính có thể thiếu tính nhất quán, làm giảm khả năng so sánh giữa các doanh nghiệp và giữa các kỳ báo cáo.

Hoàn thiện kế toán carbon gắn với minh bạch tài chính

Để kế toán carbon phát huy hiệu quả, doanh nghiệp cần từng bước xây dựng hệ thống kiểm soát dữ liệu phát thải gắn với quy trình kế toán hiện hành. Trong đó, cần làm rõ trách nhiệm thu thập, đối chiếu và xác nhận dữ liệu; thiết lập cơ chế lưu trữ hồ sơ có khả năng truy xuất; đồng thời tăng cường phối hợp giữa bộ phận sản xuất, quản lý môi trường, kế toán và kiểm toán nội bộ. Đây là cơ sở để nâng cao độ tin cậy của thông tin phát thải, hạn chế sai lệch trong quá trình tổng hợp và tạo điều kiện cho việc thẩm tra, xác minh khi cần thiết.

Về bản chất, kế toán carbon đòi hỏi sự kết nối giữa thông tin môi trường và thông tin tài chính. Nếu dữ liệu phát thải phản ánh mức độ tác động của hoạt động sản xuất đến môi trường thì thông tin kế toán giúp làm rõ các chi phí, nghĩa vụ và hệ quả kinh tế gắn với quá trình kiểm soát, giảm phát thải. Khi hai hệ thống thông tin được liên kết trên cơ sở dữ liệu đáng tin cậy và phương pháp ghi nhận phù hợp, doanh nghiệp hoàn toàn có cơ sở để nâng cao chất lượng báo cáo và xây dựng phương án sản xuất theo hướng bền vững.

Phạm Trang

Tin liên quan

Tin khác

Kinh tế sinh học - ‘mỏ vàng’ chờ khơi thông

Kinh tế sinh học - ‘mỏ vàng’ chờ khơi thông

Kinh tế toàn cầu đang chứng kiến sự chuyển dịch mạnh mẽ khi các mô hình tăng trưởng truyền thống dựa trên khai thác tài nguyên hóa thạch hay lao động giá rẻ dần bộc lộ giới hạn. Trong bối cảnh đó, kinh tế sinh học nổi lên như một mỏ vàng mới, không chỉ kiến tạo phương thức sản xuất xanh, tuần hoàn mà còn mở ra dư địa tăng trưởng khổng lồ cho nền kinh tế.
Đà Nẵng thu hút đầu tư vào công nghiệp pin và ô tô

Đà Nẵng thu hút đầu tư vào công nghiệp pin và ô tô

Đà Nẵng đang thúc đẩy thu hút đầu tư vào lĩnh vực công nghệ cao, sản xuất pin và lắp ráp ô tô, hướng tới tăng cường liên kết chuỗi sản xuất, phát triển công nghiệp hỗ trợ và mở rộng năng lực xuất khẩu.
Vì sao IMF nâng mạnh dự báo tăng trưởng Việt Nam?

Vì sao IMF nâng mạnh dự báo tăng trưởng Việt Nam?

Quỹ Tiền tệ Quốc tế (IMF) vừa nâng dự báo tăng trưởng GDP Việt Nam năm 2026 từ 7,5% lên 8,4%. Báo cáo mới của IMF cho thấy Việt Nam không chỉ nổi bật về tốc độ tăng trưởng mà còn nằm trong nhóm nền kinh tế châu Á hưởng lợi từ chu kỳ công nghệ đang tăng tốc.
Gần 300 công trình nghiên cứu của sinh viên được công bố tại hội thảo quốc tế

Gần 300 công trình nghiên cứu của sinh viên được công bố tại hội thảo quốc tế

Hội thảo quốc tế sinh viên nghiên cứu khoa học lĩnh vực Kinh tế và Kinh doanh lần thứ 5 (SR-ICYREB 2026) thu hút hơn 350 bài nghiên cứu từ sinh viên các trường đại học, học viện trong nước và đối tác quốc tế. Trong đó, 293 công trình được lựa chọn công bố, tập trung vào các vấn đề kinh tế, kinh doanh, chuyển đổi số và phát triển bền vững.
Tăng trưởng không nên dựa quá nhiều vào tín dụng

Tăng trưởng không nên dựa quá nhiều vào tín dụng

Trao đổi với Thời báo Ngân hàng, ông Bùi Minh Giáp, Chuyên gia kinh tế trưởng ADB tại Việt Nam, cho rằng để hướng tới tăng trưởng cao và bền vững, Việt Nam cần nâng năng suất, phát huy hiệu quả đầu tư công và cải cách thể chế, thay vì dựa quá nhiều vào tín dụng, đồng thời giữ vững ổn định kinh tế vĩ mô.
Chuyển đổi số phải tạo ra giá trị thực chất cho người dân, doanh nghiệp

Chuyển đổi số phải tạo ra giá trị thực chất cho người dân, doanh nghiệp

Tại chương trình chào mừng Ngày Chuyển đổi số quốc gia năm 2026 do Bộ Khoa học và Công nghệ tổ chức ngày 9/10, yêu cầu chuyển đổi số phải mang lại lợi ích thiết thực cho người dân, doanh nghiệp được nhấn mạnh. Những cách làm tại địa phương cũng cho thấy chuyển đổi số đang từng bước gắn với nâng cao hiệu quả quản lý và chất lượng phục vụ.
Đổi mới sáng tạo địa phương 2026: Hà Nội dẫn đầu
Đổi mới sáng tạo địa phương 2026: Hà Nội dẫn đầu

Hà Nội đứng đầu Chỉ số đổi mới sáng tạo cấp địa phương (PII) năm 2026 với 63,80 điểm, tiếp đến là TP.HCM và Hải Phòng. Kết quả PII năm nay tiếp tục cho thấy sự khác biệt về năng lực đổi mới sáng tạo giữa các địa phương, đồng thời cung cấp căn cứ để nhận diện rõ hơn những điểm mạnh, điểm cần cải thiện trong từng trụ cột phát triển.
Đề xuất gom dự án nhỏ để mở rộng vốn xanh

Đề xuất gom dự án nhỏ để mở rộng vốn xanh

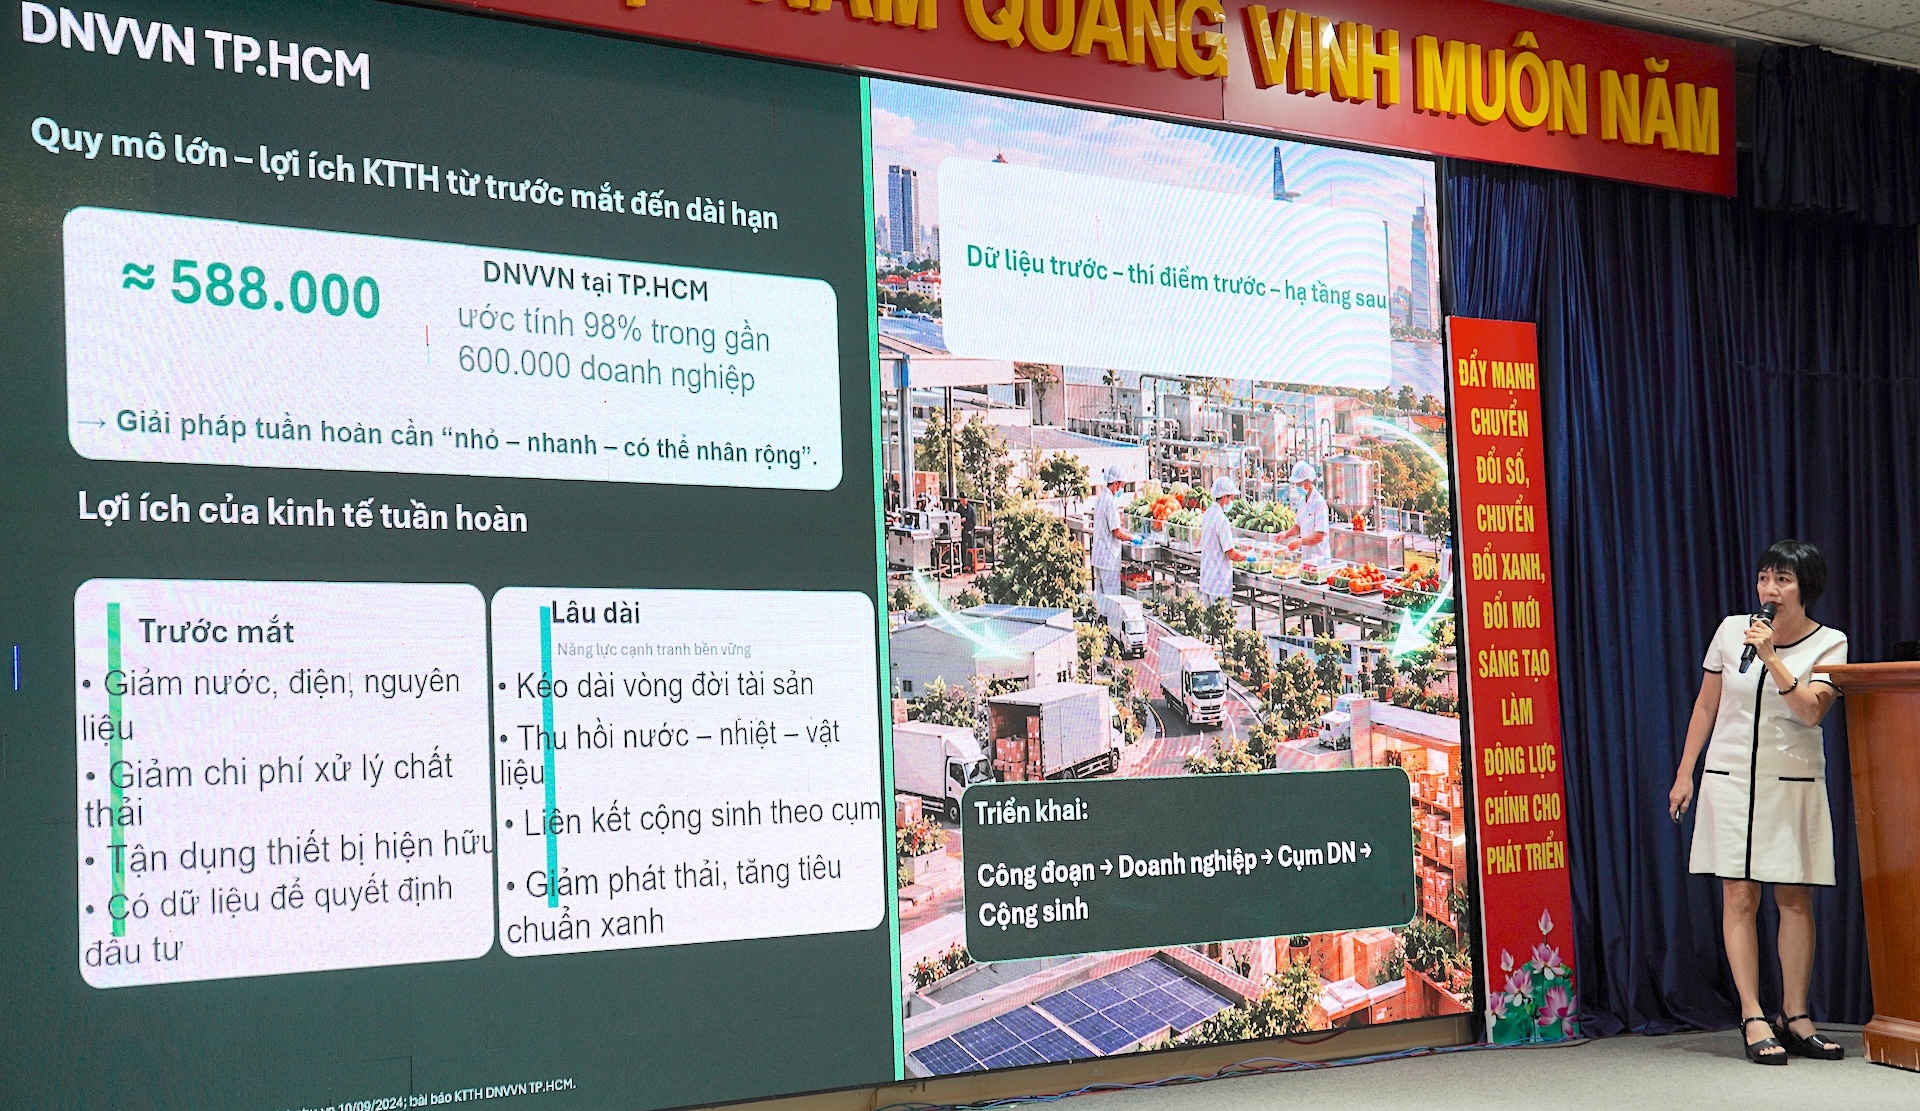
Các chuyên gia đề xuất TP. Hồ Chí Minh nên tổ chức lại các dự án kinh tế tuần hoàn theo nhu cầu ở khu công nghiệp, kết nối cho vay xanh với thuê mua thiết bị, dịch vụ năng lượng và vốn tư nhân, đồng thời hình thành hạ tầng thu hồi tài nguyên quy mô lớn để mở rộng thị trường đầu tư.
Bao bì không còn là

Bao bì không còn là 'lớp vỏ' khi doanh nghiệp xanh hóa, số hóa

Sự phục hồi của sản xuất, tiêu dùng và xuất khẩu đang mở rộng dư địa tăng trưởng cho ngành bao bì Việt Nam năm 2026. Tuy nhiên, cơ hội thị trường cũng đi cùng một “luật chơi” mới khi yêu cầu về vật liệu xanh, khả năng tái chế, truy xuất nguồn gốc và minh bạch thông tin ngày càng rõ nét. Điều này buộc doanh nghiệp vừa tận dụng sức cầu, vừa đầu tư công nghệ, tuân thủ môi trường, xã hội và quản trị (ESG)...
Triển vọng kinh tế Việt Nam qua dự báo của các tổ chức quốc tế

Triển vọng kinh tế Việt Nam qua dự báo của các tổ chức quốc tế

Các tổ chức, định chế tài chính quốc tế gần đây tiếp tục đưa ra đánh giá tích cực về triển vọng kinh tế Việt Nam, song mức dự báo tăng trưởng năm 2026 đang khá phân hóa, từ khoảng 7,5% đến 9,5%. Trong đó, Standard Chartered hiện nằm ở nhóm lạc quan nhất khi dự báo GDP quý III tăng 8,7% và cả năm đạt 9,5%.