Chỉ số kinh tế:
Ngày 18/9/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.401/26.863 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Kích hoạt “vốn mồi”cho đầu tư mạo hiểm

Thạch Bình
Thạch Bình  - 
Bộ Khoa học và Công nghệ mới đây đã công bố Dự thảo Nghị định về quỹ đầu tư mạo hiểm và sàn giao dịch vốn cho khởi nghiệp sáng tạo, trong đó đề xuất thành lập quỹ đầu tư mạo hiểm quốc gia với vốn “mồi” ban đầu 500 tỷ đồng từ ngân sách nhà nước, hướng tới quy mô 2.000 tỷ đồng trong 3-5 năm đầu. Đây được xem là bước đi cụ thể nhằm hình thành thị trường vốn cho khởi nghiệp sáng tạo, khơi thông dòng vốn tư nhân vào lĩnh vực đầu tư rủi ro cao nhưng giàu tiềm năng tăng trưởng.
aa
Liệu đã đến lúc giới đầu tư thôi sợ suy thoái và học cách tin vào dữ liệu?

Ngân sách góp vốn một lần cho mô hình quỹ

Theo Tờ trình Dự thảo Nghị định; Quỹ đầu tư mạo hiểm quốc gia sẽ tạo cơ chế “vốn mồi” dẫn dắt khu vực tư nhân, đồng thời hỗ trợ hình thành hệ sinh thái đầu tư mạo hiểm trong nước. Vốn nhà nước đóng góp ban đầu đóng vai trò khơi thông, không can thiệp vận hành và đặt định hướng đầu tư. Theo đó, quỹ sẽ được cấp một lần từ ngân sách nhà nước, sử dụng cho lĩnh vực khoa học, công nghệ và đổi mới sáng tạo. Chu kỳ đầu tư tối đa 10 năm, trường hợp dự án có yếu tố lưỡng dụng (dân sự và quốc phòng) có thể kéo dài tối đa 15 năm.

Đáng chú ý, ngưỡng rủi ro được giới hạn ở mức 50% tổng vốn điều lệ của quỹ trong một chu kỳ đầu tư. Đây là thông lệ quốc tế cho quỹ có vốn nhà nước, bảo đảm vừa khuyến khích đổi mới sáng tạo vừa kiểm soát rủi ro tài chính công. Quỹ được phép trích tối đa 5% lợi nhuận hàng năm để hỗ trợ phát triển hệ sinh thái khởi nghiệp sáng tạo.

Bộ Tài chính cho rằng việc cấp vốn một lần là phù hợp quy định Luật Ngân sách, tránh tình trạng “cấp điều lệ hằng năm” kéo dài. Bộ cũng yêu cầu vốn nhà nước chỉ được tính vào phần đầu tư công ban đầu, còn lại huy động tối thiểu 1.500 tỷ đồng từ doanh nghiệp và tổ chức tư nhân trong giai đoạn 3-5 năm để bảo đảm tính thị trường của quỹ.

Mặc dù thống nhất cao về chủ trương, tuy nhiên nhiều cơ quan và tổ chức góp ý cho rằng việc thiết kế cơ chế quản trị và tiêu chí đầu tư sẽ quyết định khả năng thành công của quỹ.

Chẳng hạn, Ủy ban Tiêu chuẩn Đo lường Chất lượng nhà nước (Bộ Khoa học Công nghệ) cho rằng điều kiện niêm yết tại Điều 17 của Dự thảo với các quy định vốn điều lệ từ 120 tỷ đồng trở lên, doanh thu trên 60 tỷ đồng trở lên, chi R&D trên 50% tổng chi phí… là quá cao so với thực tế các doanh nghiệp khởi nghiệp tại Việt Nam.

“Nhiều doanh nghiệp phần mềm, nền tảng số khó đạt tiêu chí R&D trên 50% do phải chi nhiều cho nhân sự và hạ tầng công nghệ. Nếu không điều chỉnh các quy định này thì, hầu hết doanh nghiệp khởi nghiệp sáng tạo sẽ không đủ điều kiện tham gia, thị trường sẽ bị bó hẹp”, Ủy ban này nhận định.

Trong bản góp ý của mình, các chuyên gia tại Viettel và VNPT cho rằng dự thảo cần bổ sung cơ chế gia hạn thêm 5 năm cho các dự án chưa thoái vốn do đặc thù chu kỳ công nghệ dài; mở rộng định nghĩa “sản phẩm lưỡng dụng” để bao quát các dự án công nghệ cao phục vụ cả dân sự và an ninh quốc phòng.

Các doanh nghiệp thuộc Hiệp hội Doanh nghiệp Khoa học và Công nghệ Việt Nam cũng cho rằng, quỹ đầu tư mạo hiểm quốc gia cần tập trung hơn vào cơ chế đầu tư công - tư, trong đó nhà nước chỉ đóng góp tối đa 49% nhưng cần có thêm cam kết chia sẻ rủi ro, đồng tài trợ nghiên cứu hoặc bảo lãnh tín dụng để thu hút các nhà đầu tư tư nhân.

Ngoài ra, các chính sách ưu đãi thuế cũng cần được thiết kế song hành cho thị trường đầu tư mạo hiểm như miễn, giảm thuế chuyển nhượng vốn hoặc thuế thu nhập cá nhân đối với đầu tư dài hạn; đồng thời xây dựng kênh thanh khoản thứ cấp để giúp nhà đầu tư dễ thoái vốn, tái đầu tư vào dự án mới.
Nhiều doanh nghiệp phần mềm, nền tảng số khó đạt tiêu chí R&D trên 50% do phải chi nhiều cho nhân sự và hạ tầng công nghệ

Cần hành lang pháp lý cho rủi ro sáng tạo

Phần lớn các ý kiến đóng góp của các bộ, ngành và chuyên gia đều nhấn mạnh vai trò vốn mồi của ngân sách nhà nước là vô cùng cần thiết. Tuy nhiên, để quỹ đầu tư mạo hiểm quốc gia có thể vận hành hiệu quả, các quy định liên quan đến cơ chế giám sát độc lập và khung chấp nhận rủi ro có kiểm soát cần được nghiên cứu kỹ lưỡng.

Song song đó, nguyên tắc “miễn trừ trách nhiệm hành chính, dân sự, hình sự” đối với các khoản tổn thất do nguyên nhân khách quan, không do sai phạm quản lý cũng cần cụ thể hóa, luật hóa rõ ràng để tạo ra hành lang pháp lý cởi mở, khuyến khích tư duy quản trị đầu tư công theo hướng mới, giúp cán bộ quản lý quỹ mạnh dạn thử nghiệm mô hình mới, thay vì sợ sai, sợ trách nhiệm.

Tuy nhiên theo Vụ Kế hoạch - Tài chính (Bộ Khoa học và Công nghệ) các quy định về ngưỡng rủi ro 50% có thể tạo gánh nặng quản lý tài chính công và khiến cơ quan chủ quản e ngại phê duyệt dự án mạo hiểm. Vì thế nên hạ ngưỡng rủi ro xuống 30%, đồng thời lập quỹ dự phòng rủi ro riêng biệt để xử lý tổn thất phát sinh.

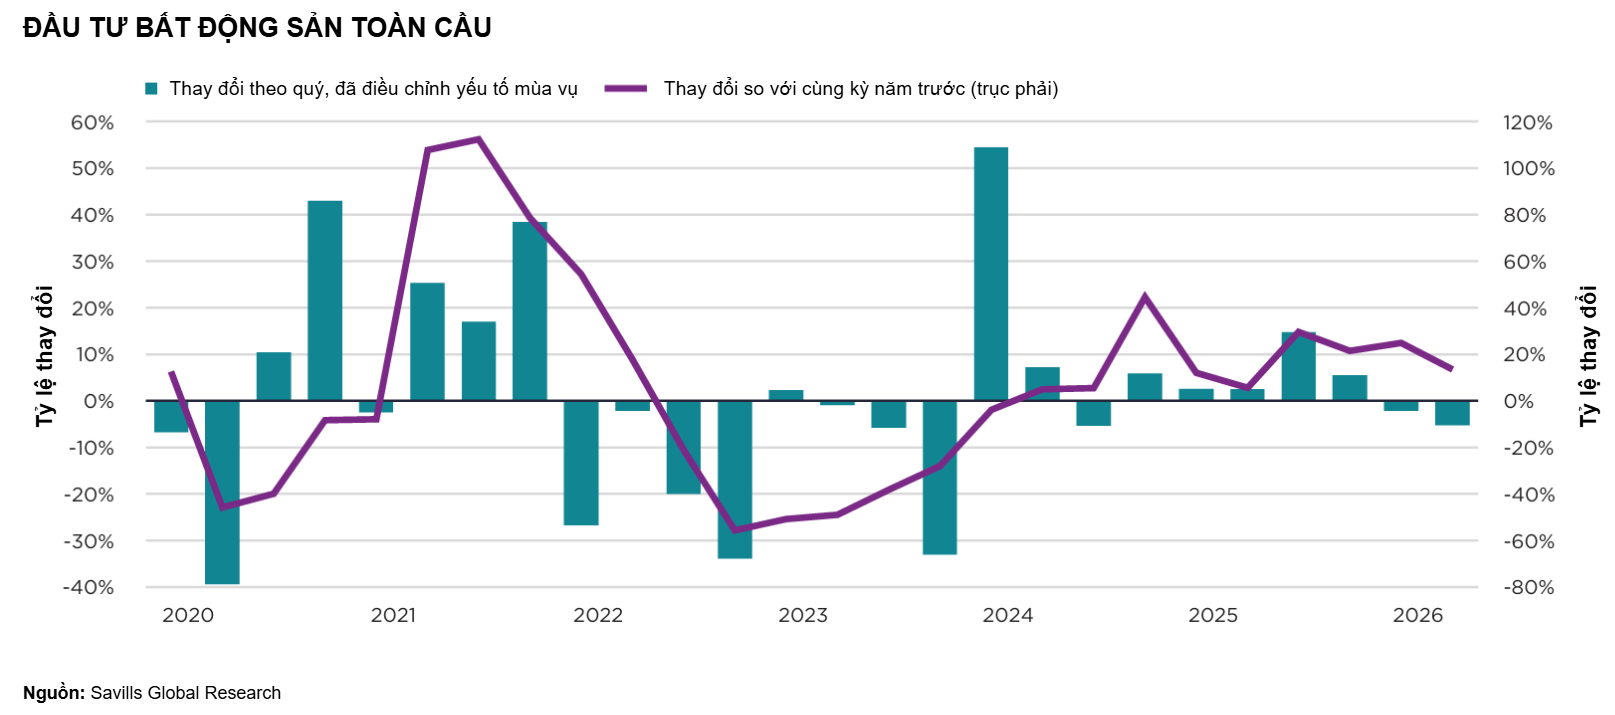
Trong bối cảnh vốn đầu tư mạo hiểm toàn cầu sụt giảm, các chuyên gia cho rằng việc các năm 2023-2024 Việt Nam vẫn thu hút được khoảng 530 triệu USD/năm vốn đầu tư mạo hiểm và duy trì mạng lưới hơn 150 quỹ đầu tư mạo hiểm hoạt động là một sự khởi sắc đáng ghi nhận.

Vì thế, trong thời điểm này việc nhà nước chủ động tạo “vốn mồi” và hành lang rủi ro hợp lý là điều kiện rất cần thiết để thị trường đầu tư mạo hiểm tại Việt Nam bước sang giai đoạn phát triển thực chất hơn; trở thành đòn bẩy kích hoạt hợp tác công - tư giữa nhà nước - doanh nghiệp và các nhà đầu tư trong, ngoài nước.

Thạch Bình

Tin liên quan

Tin khác

Chứng khoán tuần qua: Khối ngoại gom ngàn tỷ, cổ phiếu ‘vua’ dẫn sóng thị trường

Chứng khoán tuần qua: Khối ngoại gom ngàn tỷ, cổ phiếu ‘vua’ dẫn sóng thị trường

Trải qua tuần giao dịch giằng co dữ dội, VN-Index vẫn xuất sắc bảo vệ mốc 1.800 điểm nhờ bệ đỡ vững chắc từ nhóm ngân hàng. Dòng vốn ngoại ồ ạt chảy vào thị trường ngay trước thềm nâng hạng lịch sử của FTSE Russell.
Từ tăng vốn sang tăng năng suất: Đường tới tăng trưởng hai con số

Từ tăng vốn sang tăng năng suất: Đường tới tăng trưởng hai con số

Mục tiêu tăng trưởng hai con số không chỉ đòi hỏi huy động thêm nguồn lực, mà quan trọng hơn là nâng hiệu quả sử dụng vốn, năng suất lao động và đóng góp của TFP. Đó là bước chuyển từ tăng trưởng theo chiều rộng sang mô hình dựa nhiều hơn vào công nghệ, đổi mới sáng tạo và năng lực nội sinh.
Nâng hạng thị trường chứng khoán: ‘Sức ép’ tiếp tục cải cách?
Nâng hạng thị trường chứng khoán: ‘Sức ép’ tiếp tục cải cách?

Khoảng 1,5 tỷ USD vốn thụ động có thể vào thị trường trong 12 tháng tới khi Việt Nam được FTSE Russell nâng lên nhóm Thị trường mới nổi thứ cấp. Nhưng dòng vốn mới chỉ là tác động dễ nhận thấy. Ý nghĩa dài hạn hơn của nâng hạng nằm ở chỗ thị trường Việt Nam bước sang một vị thế mới. Từ đó đặt ra yêu cầu tiếp tục cải cách, thay đổi cấu trúc và nâng chuẩn vận hành để đáp ứng những đòi hỏi cao hơn của một thị trường mới nổi.
Những “cú bắt tay” đưa dòng vốn quốc tế vào thị trường bất động sản Việt Nam
Những “cú bắt tay” đưa dòng vốn quốc tế vào thị trường bất động sản Việt Nam

Các mô hình liên doanh đang tạo thêm cách để dòng vốn quốc tế tham gia thị trường bất động sản Việt Nam, thông qua việc kết hợp nguồn vốn và kinh nghiệm đầu tư với quỹ đất, năng lực phát triển và hiểu biết thị trường tại địa phương.
Người mua nhà lựa chọn dự án bất động sản tạo ra giá trị thực

Người mua nhà lựa chọn dự án bất động sản tạo ra giá trị thực

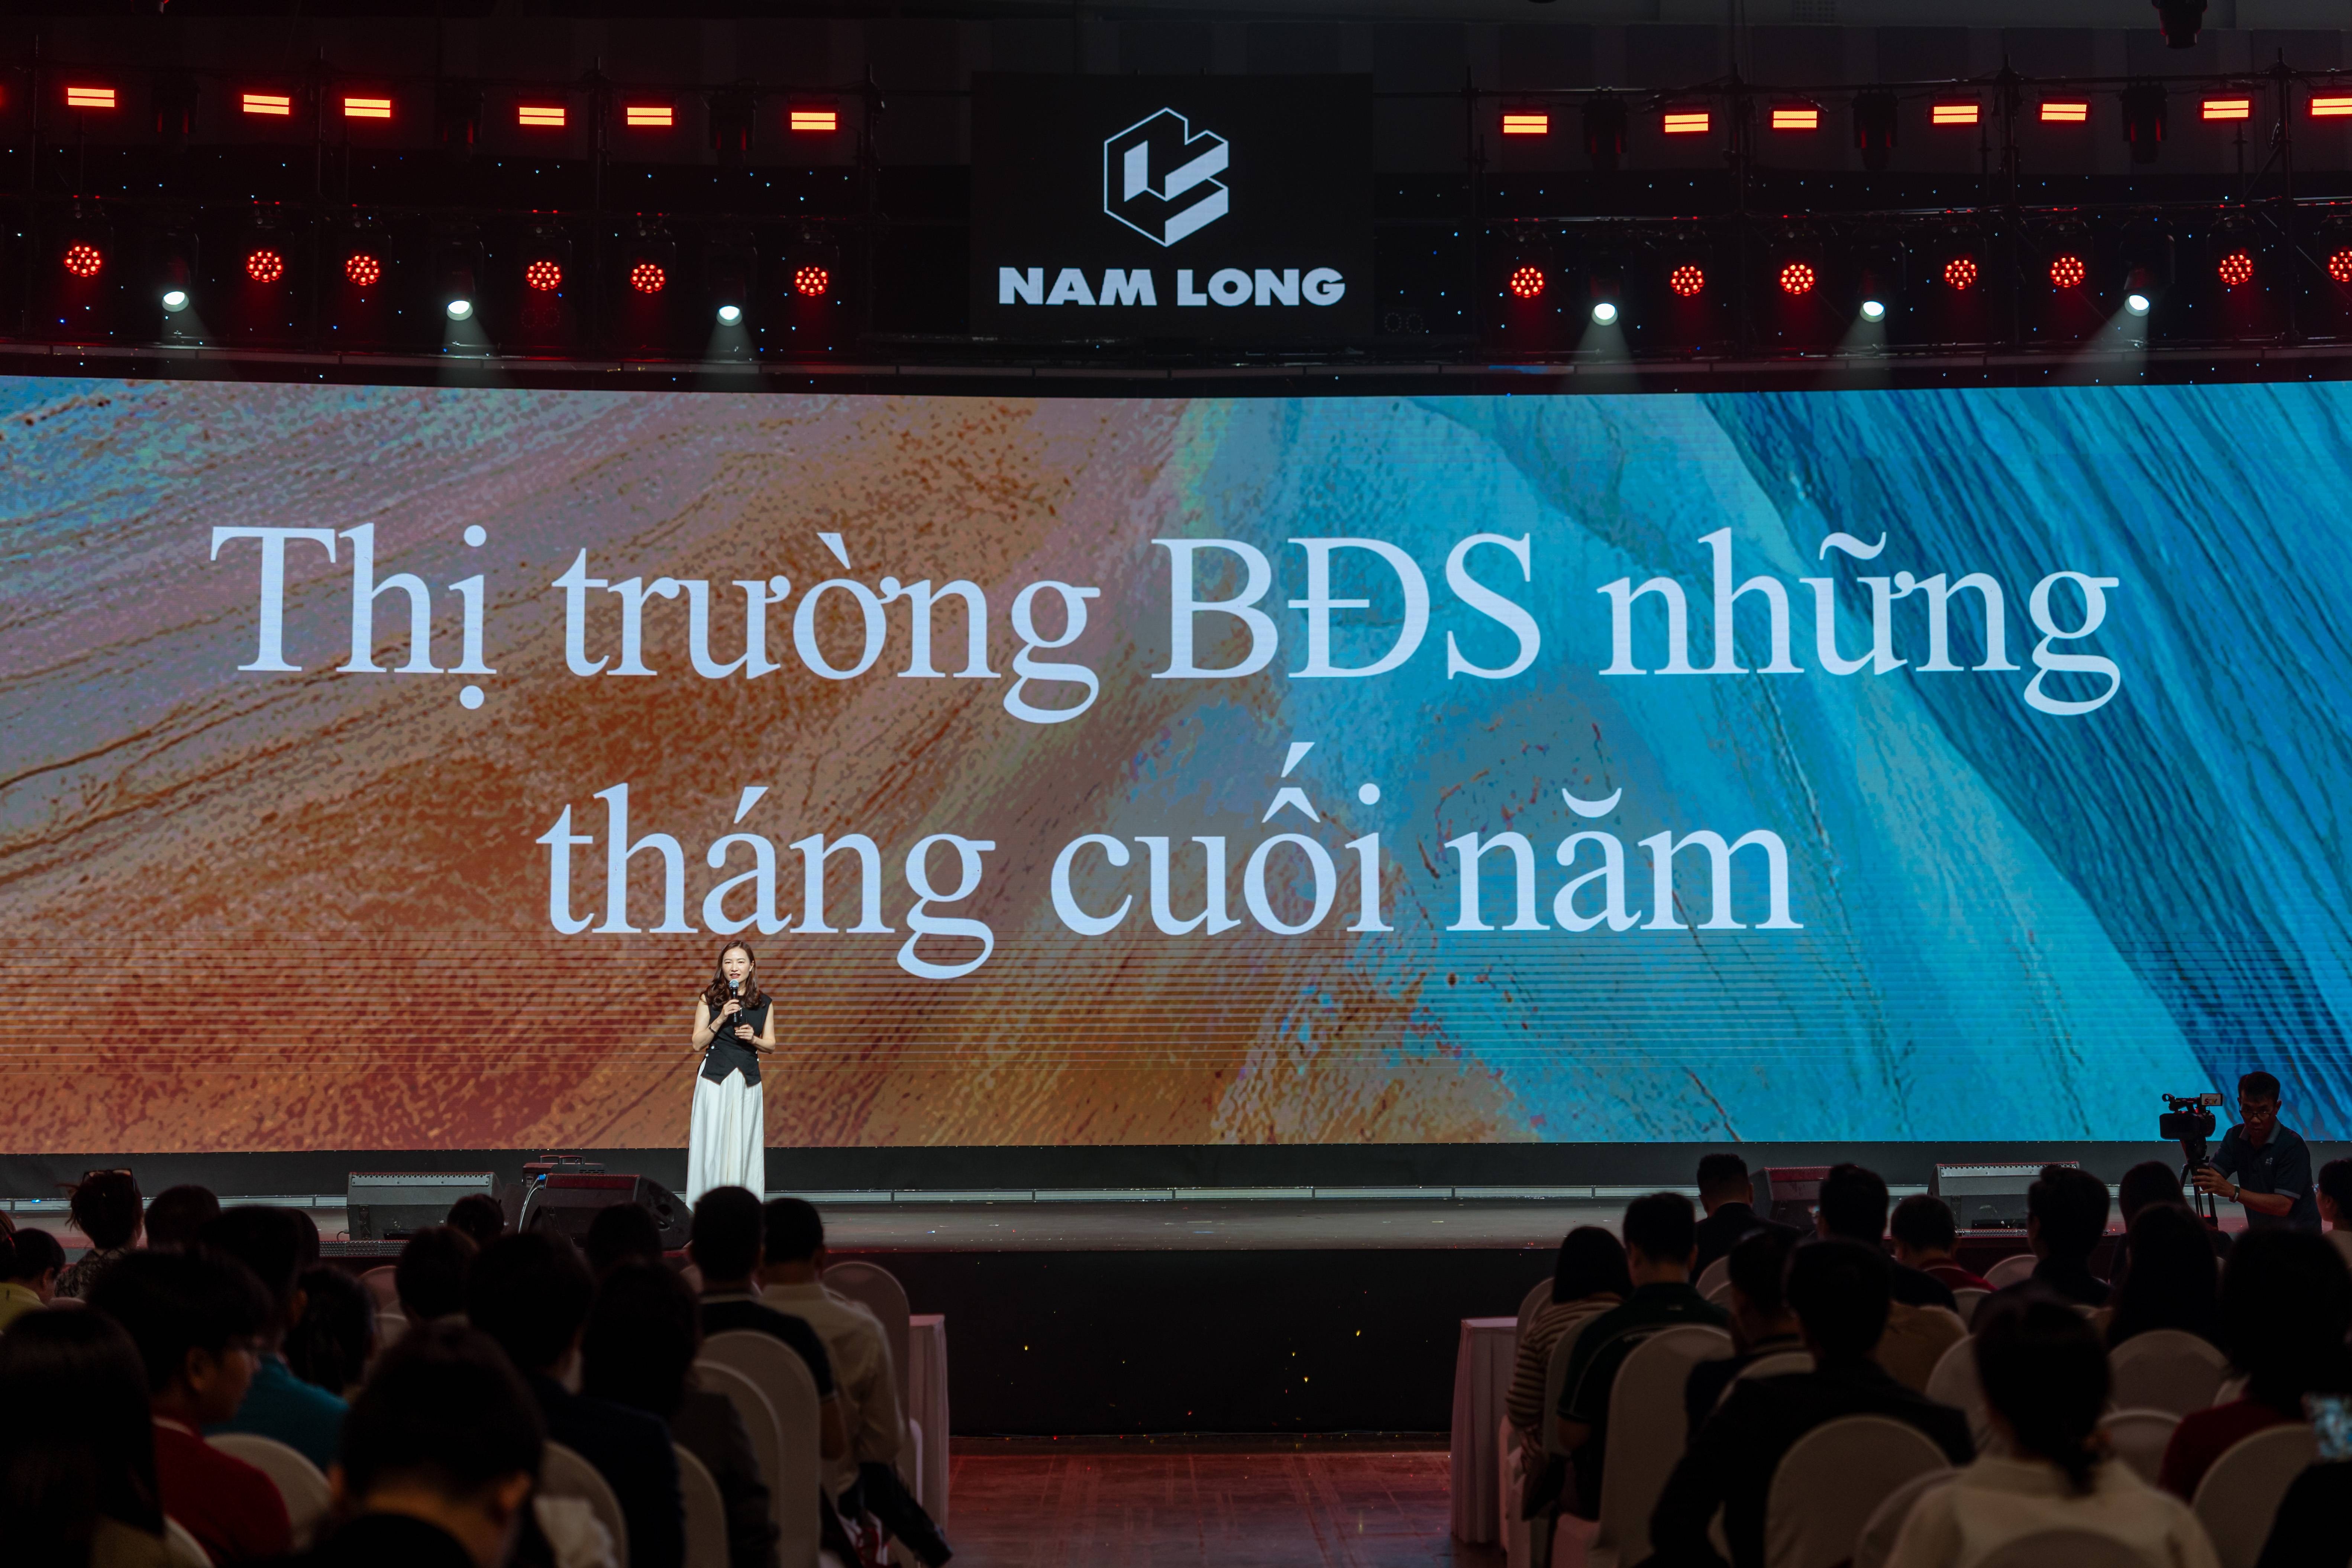
Thị trường bất động sản Việt Nam đang bước vào một chu kỳ phát triển mới, trong đó động lực tăng trưởng không còn đến chủ yếu từ kỳ vọng tăng giá ngắn hạn mà dần chuyển sang những yếu tố tạo nên giá trị thực và khả năng khai thác bền vững trong dài hạn, theo bà Dương Thùy Dung, Giám đốc điều hành Bộ phận Nghiên cứu và tư vấn, CBRE Việt Nam tại sự kiện “Triển lãm Bất động sản giá trị thực” được tổ chức bởi Tập đoàn Nam Long diễn ra mới đây.
Nâng hạng thị trường - bệ phóng cho chứng khoán Việt tới kỷ nguyên mới

Nâng hạng thị trường - bệ phóng cho chứng khoán Việt tới kỷ nguyên mới

Việc FTSE Russell chính thức nâng cấp thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 hứa hẹn đón luồng vốn hàng tỷ USD, mở ra chu kỳ phát triển bứt phá và chuyên nghiệp hơn.
Góp gần 80% kim ngạch xuất khẩu, doanh nghiệp FDI vẫn kém hiện diện trên sàn chứng khoán

Góp gần 80% kim ngạch xuất khẩu, doanh nghiệp FDI vẫn kém hiện diện trên sàn chứng khoán

Đóng góp gần 80% kim ngạch xuất khẩu trong 8 tháng năm 2026, khu vực FDI đã trở thành một bộ phận quan trọng của nền kinh tế Việt Nam. Tuy nhiên, sự hiện diện của khối doanh nghiệp này trên thị trường chứng khoán vẫn rất khiêm tốn, chỉ chiếm khoảng 0,15% toàn thị trường. Khoảng cách lớn giữa vai trò trong nền kinh tế thực và mức độ tham gia thị trường vốn đang đặt ra một câu hỏi đáng chú ý: Làm thế nào để doanh nghiệp FDI kết nối sâu hơn với nguồn vốn trong nước trong giai đoạn phát triển mới?
Nasdaq khởi sắc, Phố Wall vẫn ‘nặng gánh’ lãi suất

Nasdaq khởi sắc, Phố Wall vẫn ‘nặng gánh’ lãi suất

Thị trường chứng khoán Mỹ khép lại phiên giao dịch ngày 18/9 với những diễn biến đáng chú ý trên các chỉ số chủ chốt. Phố Wall cho thấy sự giằng co của dòng tiền trước những thay đổi trong kỳ vọng lãi suất, triển vọng kinh tế và định giá cổ phiếu.
Vào rổ FTSE, Vanguard dự kiến rót 2,5 tỷ USD vào chứng khoán Việt Nam

Vào rổ FTSE, Vanguard dự kiến rót 2,5 tỷ USD vào chứng khoán Việt Nam

Việt Nam chính thức vào rổ FTSE, mở cơ hội đón dòng vốn quốc tế. Vanguard dự kiến rót 2,5 tỷ USD, trong khi nâng hạng mới chỉ là điểm khởi đầu.
Vì sao nhiều doanh nghiệp lớn vẫn đứng ngoài rổ FTSE?

Vì sao nhiều doanh nghiệp lớn vẫn đứng ngoài rổ FTSE?

Nâng hạng mở thêm cánh cửa đón dòng vốn quốc tế, nhưng không đồng nghĩa mọi doanh nghiệp lớn đều có thể bước vào các rổ chỉ số toàn cầu. Theo ông Bùi Hoàng Hải, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước (UBCKNN), khá nhiều doanh nghiệp lớn vẫn đứng ngoài rổ FTSE, thậm chí không có mặt trong danh sách 90 cổ phiếu rổ Micro, do những điểm nghẽn về room ngoại, tỷ lệ cổ phiếu tự do chuyển nhượng, quản trị công ty và công bố thông tin. “Cửa” đã mở, nhưng thu hút được bao nhiêu vốn ngoại sẽ phụ thuộc vào chính nội lực doanh nghiệp.